Pró-Labore é Obrigatório em Empresa sem Receita?

A resposta depende de um ponto importante: o sócio continua exercendo atividade na empresa, mesmo sem faturamento?

A mera ausência de faturamento não obriga nem dispensa, por si só, o pagamento de pró-labore.

1. Se o sócio continua trabalhando na empresa

Se ele continua administrando a empresa (atendendo clientes, buscando negócios, emitindo documentos, cuidando da gestão etc.), o pró-labore continua sendo a remuneração pelo trabalho prestado.

Nesse caso, havendo pagamento de pró-labore, permanece a incidência da contribuição previdenciária.

Base: Lei 8.212/1991, art. 12, V, “f”:

São segurados obrigatórios da Previdência Social o sócio gerente, sócio administrador e sócio cotista que recebam remuneração decorrente de seu trabalho na empresa.

O fato gerador da contribuição previdenciária é justamente a remuneração paga pelo trabalho, e não o faturamento da empresa.

2. Se a empresa está paralisada e não há remuneração

Se a empresa está efetivamente sem atividade e o sócio não recebe pró-labore, não existe fato gerador da contribuição previdenciária.

A Receita Federal do Brasil já se manifestou nesse sentido, através da Solução de Consulta SRRF 9ª Região 196/2012, concluindo que:

– não existe dispositivo legal que obrigue a remuneração dos sócios mediante pró-labore;

– se houver previsão societária de que não haverá pró-labore, não incide contribuição previdenciária por inexistência do fato gerador.

3. O fato de o contrato social prever pró-labore obriga o recolhimento?

Não necessariamente.

É comum o contrato social prever que “os sócios poderão” ou “farão jus” à retirada de pró-labore, mas isso não significa que ele deva ser pago todos os meses, independentemente das circunstâncias.

Se a empresa pretende suspender temporariamente a retirada, é recomendável formalizar essa decisão mediante:

– alteração contratual (quando a cláusula determinar valor fixo obrigatório); ou

– deliberação/reunião de sócios registrando que, enquanto perdurar a ausência de atividades ou a dificuldade financeira, não haverá retirada de pró-labore.

Essa documentação reduz riscos em eventual fiscalização.

Exemplo:

Determinada empresa está há vários meses sem faturamento. Neste período:

– o sócio recebeu pró-labore;

– o INSS relativo às respectivas remunerações foram recolhidos. 

A partir de agora, existem duas possibilidades:

Se o sócio continua trabalhando na administração da empresa:

– é juridicamente defensável manter o pró-labore e o recolhimento do INSS.

Se a empresa está praticamente inativa e ele deixou de exercer atividade remunerada:

– pode ser suspensa a retirada do pró-labore;

– consequentemente deixa de existir contribuição previdenciária sobre pró-labore, desde que não haja pagamento dessa remuneração e a decisão seja adequadamente formalizada.

Conclusão

A legislação não determina que o sócio seja obrigado a retirar pró-labore apenas por ser administrador. O que a Lei 8.212/1991 estabelece é que havendo remuneração pelo trabalho (pró-labore), incide contribuição previdenciária. Assim, a falta de faturamento, isoladamente, não dispensa nem exige o recolhimento do INSS; o elemento determinante é a existência (ou não) de remuneração pelo trabalho prestado à empresa. 
Fim da Escala 6×1 – Orientações e Procedimentos Para as Empresas

O fim da escala 6×1 exige que as empresas comecem a avaliar seus custos, jornadas de trabalho, contratos e modelos de operação. O objetivo é preparar o negócio para as mudanças legislativas, sem antecipar obrigações que ainda dependam de regulamentação.

Orientação principal: as empresas devem mapear as jornadas atuais, simular alternativas de escala e estimar os impactos financeiros antes de alterar contratos ou contratar novos empregados.

1. O que muda para as empresas?

A PEC 221/2019 foi aprovada pelo Senado Federal em 14 de outubro de 2026, em dois turnos, e tem promulgação prevista para 16 de outubro*. O texto prevê a transição para a escala 5×2, com dois dias de descanso remunerado, e a redução progressiva da jornada de trabalho.

*Após a edição desta postagem, a respectiva emenda foi publicada em 16.10.2026, veja a íntegra: Emenda Constitucional 141/2026.

Escala 5×2

Primeira etapa — após 60 dias da promulgação

Cinco dias de trabalho e dois dias de descanso remunerado, com jornada máxima semanal de 42 horas.

Limite Semanal de 40h

Segunda etapa — após mais 12 meses

Jornada máxima de 40 horas semanais, mantidos os dois dias de descanso e o limite geral de oito horas diárias.

Os prazos devem ser contados a partir da promulgação efetiva da emenda.

2. Providências que o empresário deve tomar desde já

  1. Levantar as jornadas atuais. Identificar empregados que trabalham seis dias por semana, horas semanais contratadas, intervalos, folgas e horas extras habituais.
  2. Simular novas escalas. Avaliar a implantação de 5×2, inclusive com folgas alternadas, para manter o atendimento ao público e a continuidade da produção.
  3. Calcular o impacto na folha. Projetar despesas com novas contratações, horas extras, encargos trabalhistas, benefícios e eventuais substituições.
  4. Revisar contratos e convenções coletivas. Verificar as regras da categoria profissional, os acordos de compensação e as condições aplicáveis ao trabalho aos domingos e feriados.
  5. Reorganizar os turnos. Ajustar horários de abertura, fechamento, revezamento, intervalos e cobertura de ausências sem ultrapassar os limites legais.
  6. Preparar os sistemas de RH e folha. Atualizar parâmetros de jornada, banco de horas, controle de ponto, escalas e procedimentos de fechamento da folha.

3. Como cada tipo de empresa pode se preparar

SegmentoMedida recomendada
Comércio e supermercadosMontar equipes de revezamento para cobrir os sete dias da semana.
Restaurantes e hotéisReorganizar turnos e folgas, considerando horários de pico e finais de semana.
IndústriasAvaliar turnos de produção, capacidade instalada e necessidade de equipes adicionais.
Escritórios contábeis e empresas administrativasDistribuir tarefas entre cinco dias, automatizar rotinas e rever prazos internos.
Empresas de vigilância, limpeza e terceirizaçãoRever escalas por posto de trabalho, dimensionamento de pessoal e contratos com clientes.
Microempresas e pequenas empresasFazer simulações de custo e produtividade antes de definir novas contratações.

4. Exemplo de impacto financeiro

Uma empresa que atualmente utiliza empregados em jornada de 44 horas semanais deve avaliar o efeito da redução para 40 horas.

Considerando a mesma remuneração mensal, sem ganhos de produtividade, a redução de 44 para 40 horas representa um aumento aproximado de 10% no custo da hora trabalhada. Isso não significa necessariamente aumento de 10% na folha total: o impacto efetivo dependerá da necessidade de contratações, horas extras, organização da produção e custos adicionais.

Para uma empresa com 10 empregados, por exemplo, a análise deve considerar se a operação continuará funcionando com a equipe atual ou se será necessário contratar substitutos para cobrir os horários que deixarem de ser trabalhados.

5. Cuidados jurídicos importantes

  • Não reduzir salários em razão da diminuição da jornada prevista na emenda.
  • Não presumir que a simples mudança para 5×2 elimina todas as obrigações relativas ao descanso semanal, domingos e feriados.
  • Não alterar indiscriminadamente contratos ou acordos coletivos sem verificar as regras aplicáveis.
  • Acompanhar a publicação oficial da emenda e eventuais normas complementares, especialmente as regras específicas para microempreendedores individuais, microempresas e empresas de pequeno porte.
  • Conferir a situação de categorias com regimes especiais de jornada.

O texto aprovado também prevê a possibilidade excepcional de regimes compensatórios diferentes da escala 5×2, observadas as condições estabelecidas na emenda e a negociação coletiva.

6. Checklist de preparação empresarial

Plano de adequação

Mapear empregados atualmente na escala 6×1

Calcular o custo das escalas alternativas

Simular a escala 5×2 por setor

Verificar convenções e acordos coletivos

Revisar contratos e controles de ponto

Avaliar necessidade de novas contratações

Acompanhar a promulgação e a regulamentação

Conclusão: a recomendação é iniciar imediatamente o planejamento operacional e financeiro, mas confirmar a promulgação e os prazos oficiais antes de estabelecer a data efetiva de mudança das escalas.

O melhor caminho é simular cenários por setor, identificar os custos e preparar a transição sem comprometer o atendimento nem descumprir a legislação trabalhista.

Prepare-se para o fim da escala 6×1! Acesse os tópicos do Guia Trabalhista Online.

Modernize the provided square promotional graphic while preserving the exact existing central Guia Trabalhista® logo and the exact phrases: “GUIA TRABALHISTA + CLT” and “+ LEGISLAÇÃO ONLINE”. Keep the same core subject matter and legal/workplace identity: scales of justice, legal documents, gavel, and the logo. Create a cleaner contemporary editorial design with refined typography, stronger hierarchy, generous spacing, subtle depth, polished neon lime and cyan accents on a sophisticated deep navy background, and a premium professional digital-product look. Do not change, paraphrase, misspell, or remove the logo or any of the phrases. Ensure all text is legible and correctly rendered in Portuguese.

Equívocos em Contratos de Estágio e Aprendizagem Podem Gerar Vínculo Empregatício

Uma decisão recente do Tribunal Superior do Trabalho (TST) acende um alerta para os profissionais de Recursos Humanos: contratos de estágio e aprendizagem não podem ser utilizados para substituir contratações regulares de empregados.

Em julgamento divulgado em 8 de outubro de 2026, a Primeira Turma do TST manteve decisão que declarou nulos os contratos de aprendizagem e de estágio firmados por uma distribuidora de combustíveis com uma trabalhadora.

Ela havia atuado inicialmente como aprendiz durante um ano e, posteriormente, como estagiária por mais um ano. A Justiça concluiu que os contratos não atenderam às exigências legais das respectivas modalidades, reconhecendo um único vínculo de emprego durante todo o período.

Quais cuidados o RH deve adotar?

Para evitar passivos trabalhistas, o setor de Recursos Humanos deve observar os seguintes pontos:

  • Estágio: verificar a regularidade da matrícula, o termo de compromisso, a compatibilidade das atividades com o curso, a supervisão e o acompanhamento pedagógico, conforme a Lei nº 11.788/2008.
  • Aprendizagem: assegurar que o contrato cumpra sua finalidade de formação técnico-profissional, com atividades práticas e teóricas, participação em programa de aprendizagem e observância das regras específicas da CLT.
  • Atividades efetivamente desempenhadas: conferir se as tarefas realizadas correspondem à finalidade educativa ou formativa do contrato, evitando a utilização do estudante ou aprendiz como substituto de um empregado regular.
  • Documentação e acompanhamento: manter contratos, relatórios, registros de supervisão e demais documentos comprobatórios atualizados.
  • Renovação e mudança de modalidade: avaliar cuidadosamente a legalidade de sucessivas contratações, especialmente quando há alteração de estágio para aprendizagem ou vice-versa.

Quais são os riscos para a empresa?

Quando comprovado o desvirtuamento contratual, a empresa poderá enfrentar o reconhecimento do vínculo empregatício, com repercussões trabalhistas e previdenciárias, além de possíveis diferenças salariais, férias acrescidas de um terço, 13º salário, FGTS e demais verbas cabíveis, conforme as circunstâncias do caso.

Orientação final

O RH deve tratar os contratos de estágio e aprendizagem como instrumentos de formação, e não como alternativas para reduzir custos com mão de obra. A regularidade documental é importante, mas não basta: a prática diária precisa respeitar a finalidade legal do contrato.

A prevenção exige revisão periódica dos contratos, acompanhamento das atividades e integração entre RH, gestores e assessoria jurídica trabalhista.

Previna-se! Confira os tópicos relacionados no Guia Trabalhista Online:

Estágio Profissional

Contrato de Estágio – Saúde e Segurança no Trabalho e os Exames Médicos

Lei dos Estagiários – Perguntas e Respostas – MTE

Programa Primeiro Emprego

Contrato de Aprendizagem

Formas de Contratos de Trabalho

Adiantamento de Férias: Quais Descontos Podem ser Feitos?

O pagamento das férias deve ser feito pela empresa até dois dias antes do início do período de descanso, conforme determina o artigo 145 da CLT.

Esse pagamento é chamado de adiantamento de férias, pois o empregado recebe antecipadamente valores que seriam pagos normalmente na folha de pagamento.

O que é pago nas férias?

O recibo de férias normalmente inclui:

  • remuneração correspondente aos dias de férias;
  • média de horas extras e outros adicionais, quando aplicável;
  • adicional de 1/3 constitucional;
  • adiantamento do 13º Salário, quando solicitado pelo empregado.

Sobre esses valores podem incidir os descontos previstos na legislação ou autorizados de acordo com as regras aplicáveis.

Quais descontos podem ser feitos?

Entre os principais descontos que são aplicáveis no recibo de férias estão:

  • INSS, quando devido;
  • Imposto de Renda, quando houver incidência;
  • pensão alimentícia, conforme determinação aplicável;
  • empréstimo consignado;
  • assistência médica e odontológica;
  • seguro de vida;
  • previdência privada;
  • outros descontos previstos em lei, contrato ou autorizados pelo empregado.

O artigo 462 da CLT estabelece regras para os descontos no salário, incluindo valores relativos a adiantamentos e determinados descontos legais.

Atenção ao valor líquido das férias

É importante que a empresa considere os descontos que serão realizados também na folha de pagamento.

Isso evita que, após o pagamento antecipado das férias, o empregado fique com saldo insuficiente ou negativo na folha mensal.

Por isso, no cálculo do adiantamento de férias, devem ser avaliados não apenas o INSS e o Imposto de Renda, mas também outros descontos que possam afetar o valor líquido a receber.

E se houver alteração salarial?

O pagamento antecipado não encerra definitivamente o cálculo das férias.

Se ocorrer, por exemplo, um reajuste salarial durante o período de férias, os valores precisarão ser recalculados na folha de pagamento, com o pagamento de eventual diferença ao empregado.

Em resumo

O adiantamento de férias deve considerar tanto os valores que o empregado tem direito a receber quanto os descontos legais, contratuais ou autorizados que possam ser aplicáveis.

O cálculo correto desses descontos é importante para evitar problemas no fechamento da folha de pagamento e valores líquidos pagos corretamente para o empregado.

Veja também no Guia Trabalhista Online:

Férias – Adiantamento de Férias – Descontos Legais e Impacto na Folha de Pagamentos

A Projeção do Aviso Prévio e a Contagem dos Avos de Férias e 13º Salário

O aviso prévio, até outubro/2011, era de 30 dias conforme estabelece o art. 7º, XXI da Constituição Federal.

Com a publicação da Lei 12.506/2011 a duração do aviso prévio passou a ser contado de acordo com o tempo de serviço do empregado, sendo de 30 (trinta) dias para aquele que tiver até um ano de vínculo empregatício na mesma empresa, acrescidos 3 (três) dias por ano de serviço prestado até o máximo de 60 (sessenta) dias, perfazendo um total de até 90 (noventa) dias.

No aviso prévio dado pelo empregador, tanto trabalhado quanto indenizado, o seu período de duração integra o tempo de serviço para todos os efeitos legais, inclusive reajustes salariais, férias, 13º salário e indenizações.

A projeção do aviso na contagem dos avos de férias e 13º salário é feita de forma contínua, ou seja, conta-se os avos como se a data do aviso não existisse, apurando-se os avos de férias e 13º salário a serem pagos na rescisão de contrato conforme abaixo:

  • Para 13º Salário: desde o dia 1º de janeiro do ano corrente ou da data de admissão, se o empregado foi admitido no decorrer do ano, até a data do término previsto (projetado) do aviso;
  • Para Férias Proporcionais: a partir do início do último período aquisitivo até a data do término previsto (projetado) do aviso.

Assim, não se deve separar a contagem dos avos de férias proporcionais ou de 13º salário, por exemplo, até a data de demissão, e depois reiniciar nova contagem dos avos referente aos dias que correspondem ao aviso.

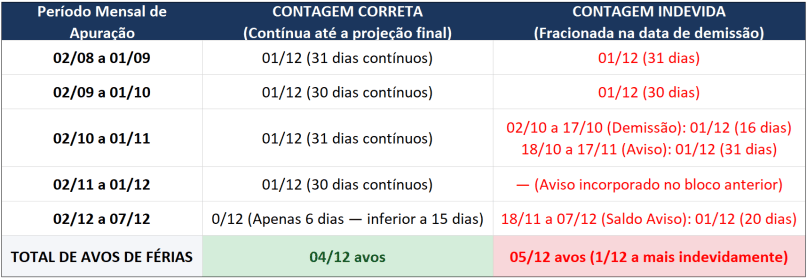
Para melhor elucidar, vamos considerar que um empregado, com 7 anos de empresa, tenha sido demitido sem justa causa no dia 17/10, tendo direito a 51 dias de aviso prévio.

Neste caso, considerando ainda que o início do último período aquisitivo de férias deste empregado fosse dia 02/08 do ano corrente, a contagem correta dos avos seria da seguinte forma:

Observe que se a contagem for feita de forma separada, o empregador estaria pagando 1/12 avos a mais de férias indevidamente, quando o correto é fazer a contagem de forma contínua, gerando o direito aos 04/12 avos.

Obtenha maiores informações, exemplos de cálculos e jurisprudência no tópico Aviso Prévio do Guia Trabalhista.