Férias Coletivas: Empregado é Obrigado a Usufruir o Período Concedido?

Sim. A empresa pode determinar que os empregados tirem férias coletivas, independentemente da concordância individual dos trabalhadores.

Essa possibilidade está prevista nos artigos 139 a 141 da Consolidação das Leis do Trabalho (CLT).

A decisão de conceder o descanso é uma prerrogativa do empregador, desde que sejam observadas as exigências legais.

1. A empresa pode impor férias coletivas?

Sim. Conforme o artigo 139 da CLT, as férias coletivas podem ser concedidas:

  • A todos os empregados da empresa;
  • Somente aos empregados de determinados estabelecimentos;
  • Apenas aos empregados de determinados setores ou departamentos.

O empregado não pode se recusar a cumprir a determinação de férias coletivas regularmente instituídas pela empresa.

2. Quais são as regras para conceder férias coletivas?

A empresa deve observar os seguintes requisitos:

RequisitoRegra
Quantidade de períodosAté 2 períodos por ano
Duração mínima10 dias corridos por período
Comunicação ao Ministério do TrabalhoAntecedência mínima de 15 dias
Comunicação ao sindicatoEnvio de cópia da comunicação
Aviso aos empregadosAfixação de aviso nos locais de trabalho
PagamentoAté 2 dias antes do início das férias
Adicional de fériasAcréscimo de 1/3 constitucional

3. E se o empregado tiver menos de 12 meses de empresa?

O artigo 140 da CLT determina que o empregado contratado há menos de 12 meses deverá usufruir férias proporcionais.

Exemplo:

  • Empregado admitido há 6 meses;
  • Direito proporcional adquirido: 15 dias;
  • Empresa concede 20 dias de férias coletivas.

Nesse caso:

  • 15 dias serão considerados férias proporcionais;
  • Os 5 dias excedentes deverão ser concedidos como licença remunerada;
  • Será iniciado novo período aquisitivo de férias.

O empregador não poderá descontar os dias excedentes das férias futuras do empregado.

4. A empresa precisa comunicar o Ministério do Trabalho?

Sim, como regra geral, deve comunicar com antecedência mínima de 15 dias, informando as datas de início e término e os estabelecimentos ou setores abrangidos.

Exceção importante: as microempresas (ME) e empresas de pequeno porte (EPP) estão dispensadas dessa comunicação ao Ministério do Trabalho, conforme o artigo 51, inciso V, da Lei Complementar nº 123/2006.

A dispensa não elimina a obrigação de comunicação ao sindicato profissional e de afixação do aviso no local de trabalho.

5. O empregado pode se recusar a tirar férias coletivas?

Não. Desde que a empresa observe os requisitos legais, o empregado não precisa concordar individualmente com a concessão das férias coletivas.

Entretanto, é importante verificar se a convenção coletiva da categoria estabelece condições adicionais ou específicas.

6. Conclusão

A empresa pode determinar férias coletivas mesmo que o empregado não queira usufruí-las naquele momento.

A decisão é do empregador, respeitados os procedimentos previstos na CLT, especialmente os artigos 139, 140 e 145.

Bases:

  • CLT, artigos 129 a 145;
  • Lei Complementar nº 123/2006, artigo 51, inciso V.

Observação para os Gestores de RH: nas férias coletivas de final de ano, é recomendável organizar antecipadamente o calendário, conferir os períodos aquisitivos dos empregados e verificar as exigências da convenção coletiva, evitando problemas trabalhistas.

Veja também, no Guia Trabalhista Online:

Férias Coletivas

Férias – Aspectos Gerais

Férias – Demissão do Empregado Durante o Respectivo Gozo
Outros tópicos sobre Férias

Adiantamento de Férias – Quais os Descontos Podem ser Efetuados no Recibo de Férias?

O adiantamento de férias é um direito previsto pelo art. 145 da CLT, o qual dispõe que a remuneração das férias e, se for o caso, o abono referido no artigo 143 da CLT, serão efetuados até 2 (dois) dias antes do início do respectivo período.

É considerado como sendo um adiantamento de férias justamente em razão de que o cálculo e o pagamento são feitos 2 dias antes do início de gozo das férias.

O intuito do adiantamento é justamente possibilitar que o empregado possa gozar suas férias com a remuneração antecipada a que teria direito no final do mês.

A quitação da remuneração das férias só se concretizará na folha de pagamento, ou seja, se houver um reajuste salarial durante o período de gozo, este empregado terá direito ao recálculo das verbas para pagamento da diferença na folha de pagamento.

O Recibo de Férias é composto da seguinte forma:

Descontos / Deduções Permitidas

A legislação trabalhista não estabelece exatamente o que pode ou não ser descontado no ato do adiantamento de férias (Recibo de Férias).

Entretanto, como já mencionado acima, o recibo de férias é tido apenas como um adiantamento, e este não pode ser concedido de forma integral (sem qualquer desconto) ou, dependendo do caso, descontando apenas o INSS e o IRF, sob pena de, ao final do mês, os descontos legais, convencionais e contratuais serem um fato gerador de uma folha de pagamento negativa.

De acordo com o art. 462 da CLT, poderão ser descontados dos salários os valores decorrentes de adiantamentos, INSS, Imposto de Renda, pensão alimentícia, empréstimos consignados, danos causados pelo empregado (desde que previstos contratualmente), dentre outros.

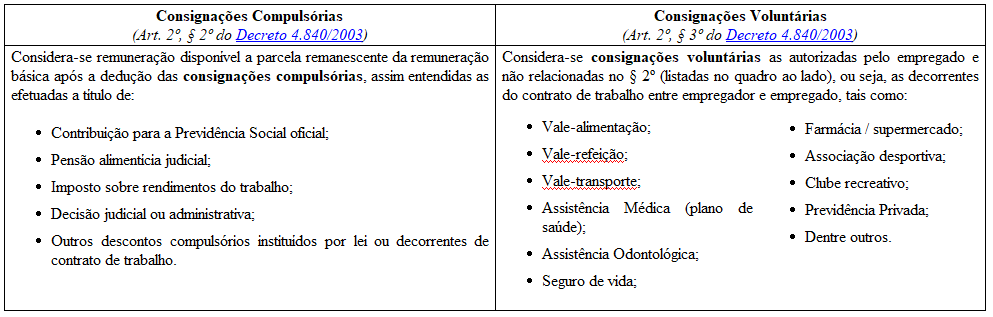
Quanto aos descontos previstos em lei, há que se mencionar o disposto no Decreto 4.840/2003, o qual traz as definições sobre consignações compulsórias e consignações voluntárias, conforme quadro abaixo:

consignacoes-compulsorias-voluntarias

Portanto, no ato do adiantamento de férias o empregado está sujeito aos descontos legais compulsórios (como INSS, imposto de renda, pensão alimentícia, etc.), bem como aos descontos legais voluntários (como assistência médica, odontológica, seguro de vida, previdência privada, etc.).

Diante dos descontos acima previstos e considerando que o adiantamento de férias, como o próprio nome diz, representa apenas um adiantamento do direito a que o empregado terá ao final do mês na folha de pagamento, é importante que no cálculo do adiantamento já seja previsto os descontos mais importantes como contribuição previdenciária (INSS), Imposto de Renda, pensão alimentícia, empréstimos, dentre outros que possam impactar o saldo líquido da folha de pagamento.

Havendo um saldo negativo na folha de pagamento por conta dos demais descontos, na prática a empresa estará emprestando um valor ao empregado que só será quitado ao final de 60 dias, já que o valor adiantado 2 dias antes de sair de férias não será quitado na folha de pagamento do mês de férias (tendo passado 30 dias) por falta de saldo, e só será quitado no final do mês seguinte ao do gozo das férias (tendo passado mais 30 dias).

Veja todos os detalhes sobre o tema, exemplos práticos, cálculo das férias na folha de pagamento do empregado que teve aumento salarial após ter recebido o adiantamento, no tópico abaixo no Guia Trabalhista Online.

Autor: Sergio Ferreira Pantaleão, Advogado, Administrador, responsável técnico do Guia Trabalhista e autor de obras nas áreas Trabalhista e Previdenciária.

Adiantamento de Férias: Quais Descontos Podem ser Feitos?

O pagamento das férias deve ser feito pela empresa até dois dias antes do início do período de descanso, conforme determina o artigo 145 da CLT.

Esse pagamento é chamado de adiantamento de férias, pois o empregado recebe antecipadamente valores que seriam pagos normalmente na folha de pagamento.

O que é pago nas férias?

O recibo de férias normalmente inclui:

  • remuneração correspondente aos dias de férias;
  • média de horas extras e outros adicionais, quando aplicável;
  • adicional de 1/3 constitucional;
  • adiantamento do 13º Salário, quando solicitado pelo empregado.

Sobre esses valores podem incidir os descontos previstos na legislação ou autorizados de acordo com as regras aplicáveis.

Quais descontos podem ser feitos?

Entre os principais descontos que são aplicáveis no recibo de férias estão:

  • INSS, quando devido;
  • Imposto de Renda, quando houver incidência;
  • pensão alimentícia, conforme determinação aplicável;
  • empréstimo consignado;
  • assistência médica e odontológica;
  • seguro de vida;
  • previdência privada;
  • outros descontos previstos em lei, contrato ou autorizados pelo empregado.

O artigo 462 da CLT estabelece regras para os descontos no salário, incluindo valores relativos a adiantamentos e determinados descontos legais.

Atenção ao valor líquido das férias

É importante que a empresa considere os descontos que serão realizados também na folha de pagamento.

Isso evita que, após o pagamento antecipado das férias, o empregado fique com saldo insuficiente ou negativo na folha mensal.

Por isso, no cálculo do adiantamento de férias, devem ser avaliados não apenas o INSS e o Imposto de Renda, mas também outros descontos que possam afetar o valor líquido a receber.

E se houver alteração salarial?

O pagamento antecipado não encerra definitivamente o cálculo das férias.

Se ocorrer, por exemplo, um reajuste salarial durante o período de férias, os valores precisarão ser recalculados na folha de pagamento, com o pagamento de eventual diferença ao empregado.

Em resumo

O adiantamento de férias deve considerar tanto os valores que o empregado tem direito a receber quanto os descontos legais, contratuais ou autorizados que possam ser aplicáveis.

O cálculo correto desses descontos é importante para evitar problemas no fechamento da folha de pagamento e valores líquidos pagos corretamente para o empregado.

Veja também no Guia Trabalhista Online:

Férias – Adiantamento de Férias – Descontos Legais e Impacto na Folha de Pagamentos

Atestado Falsificado – Justa Causa – Reflexos nas Verbas Rescisórias

TST: justa causa por atestado falsificado afasta férias e 13º proporcionais

A 1ª Turma do Tribunal Superior do Trabalho (TST) confirmou a demissão por justa causa de uma auxiliar de higienização de hospital que apresentou atestado médico adulterado.

A trabalhadora alegou que não havia comprovação de que ela própria tivesse falsificado o documento. Porém, a Justiça do Trabalho considerou comprovada a irregularidade, mantendo a justa causa por ato de improbidade.

Com a manutenção da justa causa, o TST decidiu que a empregada não tem direito ao pagamento de férias e 13º salário proporcionais na rescisão. Segundo o relator, a legislação prevê o pagamento proporcional do 13º nas rescisões sem justa causa, e o entendimento predominante do TST também afasta as férias proporcionais quando há dispensa por falta grave.

Atenção: o próprio TST destacou que existem decisões divergentes entre suas Turmas sobre as férias proporcionais na justa causa. A questão deverá ser uniformizada no julgamento do Tema 96 dos Incidentes de Recursos Repetitivos, ainda sem data definida.

Em resumo: a apresentação de documento médico falsificado pode caracterizar ato de improbidade e justificar a dispensa por justa causa, mas o entendimento sobre algumas verbas rescisórias ainda poderá ser alterado pela futura decisão uniformizadora do TST.

Amplie seus conhecimentos sobre aplicação da justa causa, através dos seguintes tópicos do Guia Trabalhista Online:

Rescisão por Justa Causa – Empregado
Advertência e Suspensão Disciplinar
Estabilidade Provisória
Despedida Indireta
Aviso Prévio
Abandono de Emprego

Contribuição Previdenciária – Terço de Férias – Incidência

Em razão de julgamento do Supremo Tribunal Federal (STF) em regime de repercussão geral (Tema 985), a Segunda Turma do Superior Tribunal de Justiça (STJ) readequou seu entendimento para reconhecer a incidência da contribuição previdenciária patronal sobre o terço constitucional de férias gozadas, atribuindo natureza remuneratória à verba para fins de custeio da previdência social.

Nota: para férias indenizadas, prevalece a não incidência previdenciária.

O caso havia sido julgado pelo STJ à luz da jurisprudência então dominante no tribunal, que previa a não incidência da contribuição patronal sobre o adicional de férias, diante do reconhecimento de sua natureza indenizatória. Anteriormente, a mesma posição foi adotada em acórdão do Tribunal Regional Federal da 4ª Região (TRF4).

A decisão favorável à empresa no STJ levou a Fazenda Pública a interpor recurso extraordinário, cujo processamento foi suspenso até o julgamento do Tema 985, que veio a estabelecer a tese relativa à incidência da contribuição previdenciária patronal sobre o terço de férias.

Desta forma, como o STF reconheceu a constitucionalidade da cobrança da contribuição patronal sobre o terço de férias em julgamento com repercussão geral, a Segunda Turma deve rever sua posição anterior, que havia afastado a incidência. 

O STF modulou os efeitos da decisão para que a nova tese valesse a partir de 15 de setembro de 2020, data da publicação da ata do julgamento, preservadas as contribuições já pagas e não contestadas até então.

Fonte: STJ – REsp 1.559.926.