Adiantamento de Férias – Quais os Descontos Podem ser Efetuados no Recibo de Férias?

O adiantamento de férias é um direito previsto pelo art. 145 da CLT, o qual dispõe que a remuneração das férias e, se for o caso, o abono referido no artigo 143 da CLT, serão efetuados até 2 (dois) dias antes do início do respectivo período.

É considerado como sendo um adiantamento de férias justamente em razão de que o cálculo e o pagamento são feitos 2 dias antes do início de gozo das férias.

O intuito do adiantamento é justamente possibilitar que o empregado possa gozar suas férias com a remuneração antecipada a que teria direito no final do mês.

A quitação da remuneração das férias só se concretizará na folha de pagamento, ou seja, se houver um reajuste salarial durante o período de gozo, este empregado terá direito ao recálculo das verbas para pagamento da diferença na folha de pagamento.

O Recibo de Férias é composto da seguinte forma:

Descontos / Deduções Permitidas

A legislação trabalhista não estabelece exatamente o que pode ou não ser descontado no ato do adiantamento de férias (Recibo de Férias).

Entretanto, como já mencionado acima, o recibo de férias é tido apenas como um adiantamento, e este não pode ser concedido de forma integral (sem qualquer desconto) ou, dependendo do caso, descontando apenas o INSS e o IRF, sob pena de, ao final do mês, os descontos legais, convencionais e contratuais serem um fato gerador de uma folha de pagamento negativa.

De acordo com o art. 462 da CLT, poderão ser descontados dos salários os valores decorrentes de adiantamentos, INSS, Imposto de Renda, pensão alimentícia, empréstimos consignados, danos causados pelo empregado (desde que previstos contratualmente), dentre outros.

Quanto aos descontos previstos em lei, há que se mencionar o disposto no Decreto 4.840/2003, o qual traz as definições sobre consignações compulsórias e consignações voluntárias, conforme quadro abaixo:
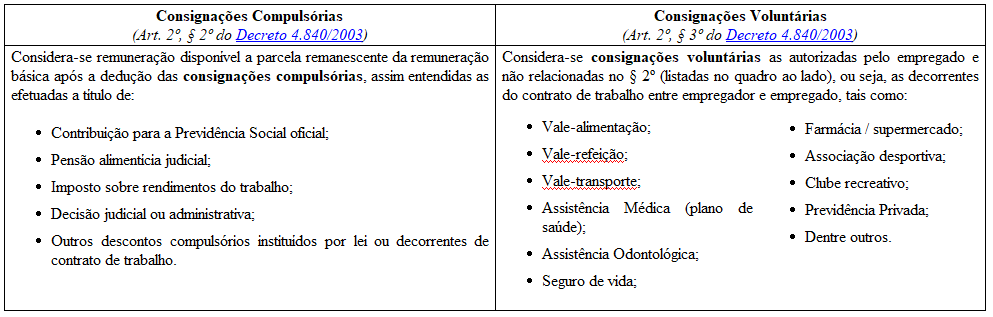
consignacoes-compulsorias-voluntarias

Portanto, no ato do adiantamento de férias o empregado está sujeito aos descontos legais compulsórios (como INSS, imposto de renda, pensão alimentícia, etc.), bem como aos descontos legais voluntários (como assistência médica, odontológica, seguro de vida, previdência privada, etc.).

Diante dos descontos acima previstos e considerando que o adiantamento de férias, como o próprio nome diz, representa apenas um adiantamento do direito a que o empregado terá ao final do mês na folha de pagamento, é importante que no cálculo do adiantamento já seja previsto os descontos mais importantes como contribuição previdenciária (INSS), Imposto de Renda, pensão alimentícia, empréstimos, dentre outros que possam impactar o saldo líquido da folha de pagamento.

Havendo um saldo negativo na folha de pagamento por conta dos demais descontos, na prática a empresa estará emprestando um valor ao empregado que só será quitado ao final de 60 dias, já que o valor adiantado 2 dias antes de sair de férias não será quitado na folha de pagamento do mês de férias (tendo passado 30 dias) por falta de saldo, e só será quitado no final do mês seguinte ao do gozo das férias (tendo passado mais 30 dias).

Veja todos os detalhes sobre o tema, exemplos práticos, cálculo das férias na folha de pagamento do empregado que teve aumento salarial após ter recebido o adiantamento, no tópico abaixo no Guia Trabalhista Online.

Autor: Sergio Ferreira Pantaleão, Advogado, Administrador, responsável técnico do Guia Trabalhista e autor de obras nas áreas Trabalhista e Previdenciária.
Pró-Labore é Obrigatório em Empresa sem Receita?

A resposta depende de um ponto importante: o sócio continua exercendo atividade na empresa, mesmo sem faturamento?

A mera ausência de faturamento não obriga nem dispensa, por si só, o pagamento de pró-labore.

1. Se o sócio continua trabalhando na empresa

Se ele continua administrando a empresa (atendendo clientes, buscando negócios, emitindo documentos, cuidando da gestão etc.), o pró-labore continua sendo a remuneração pelo trabalho prestado.

Nesse caso, havendo pagamento de pró-labore, permanece a incidência da contribuição previdenciária.

Base: Lei 8.212/1991, art. 12, V, “f”:

São segurados obrigatórios da Previdência Social o sócio gerente, sócio administrador e sócio cotista que recebam remuneração decorrente de seu trabalho na empresa.

O fato gerador da contribuição previdenciária é justamente a remuneração paga pelo trabalho, e não o faturamento da empresa.

2. Se a empresa está paralisada e não há remuneração

Se a empresa está efetivamente sem atividade e o sócio não recebe pró-labore, não existe fato gerador da contribuição previdenciária.

A Receita Federal do Brasil já se manifestou nesse sentido, através da Solução de Consulta SRRF 9ª Região 196/2012, concluindo que:

– não existe dispositivo legal que obrigue a remuneração dos sócios mediante pró-labore;

– se houver previsão societária de que não haverá pró-labore, não incide contribuição previdenciária por inexistência do fato gerador.

3. O fato de o contrato social prever pró-labore obriga o recolhimento?

Não necessariamente.

É comum o contrato social prever que “os sócios poderão” ou “farão jus” à retirada de pró-labore, mas isso não significa que ele deva ser pago todos os meses, independentemente das circunstâncias.

Se a empresa pretende suspender temporariamente a retirada, é recomendável formalizar essa decisão mediante:

– alteração contratual (quando a cláusula determinar valor fixo obrigatório); ou

– deliberação/reunião de sócios registrando que, enquanto perdurar a ausência de atividades ou a dificuldade financeira, não haverá retirada de pró-labore.

Essa documentação reduz riscos em eventual fiscalização.

Exemplo:

Determinada empresa está há vários meses sem faturamento. Neste período:

– o sócio recebeu pró-labore;

– o INSS relativo às respectivas remunerações foram recolhidos. 

A partir de agora, existem duas possibilidades:

Se o sócio continua trabalhando na administração da empresa:

– é juridicamente defensável manter o pró-labore e o recolhimento do INSS.

Se a empresa está praticamente inativa e ele deixou de exercer atividade remunerada:

– pode ser suspensa a retirada do pró-labore;

– consequentemente deixa de existir contribuição previdenciária sobre pró-labore, desde que não haja pagamento dessa remuneração e a decisão seja adequadamente formalizada.

Conclusão

A legislação não determina que o sócio seja obrigado a retirar pró-labore apenas por ser administrador. O que a Lei 8.212/1991 estabelece é que havendo remuneração pelo trabalho (pró-labore), incide contribuição previdenciária. Assim, a falta de faturamento, isoladamente, não dispensa nem exige o recolhimento do INSS; o elemento determinante é a existência (ou não) de remuneração pelo trabalho prestado à empresa. 

Salário Já Quitado em Folha Deve Ser Descontado na Rescisão Ocorrida na Sequência?

Sim, mas é importante separar saldo de salário de verbas rescisórias.

Se o empregado trabalhou até o último dia do mês e esse salário já foi pago normalmente na folha daquele mês, não deve ser descontado novamente na rescisão.

Exemplo:

  • Último dia trabalhado: 30/09
  • Salário de setembro: R$ 3.000,00
  • Salário de setembro já pago na folha: R$ 3.000,00
  • Rescisão formalizada/paga em outubro

Nesse caso, na rescisão não se lança novamente os R$ 3.000,00 como saldo de salário. A rescisão deverá conter apenas as demais verbas devidas, como aviso-prévio, férias + 1/3, 13º proporcional, eventuais horas extras etc., conforme o tipo de desligamento.

E se o salário de setembro ainda não tivesse sido pago?

Aí o saldo de salário deve ser incluído na rescisão. Se a empresa já tivesse pago esse valor antecipadamente, ele poderia aparecer como valor já pago/adiantamento, para evitar pagamento em duplicidade.

Portanto, o fato de a rescisão ocorrer no mês seguinte não significa que o salário do mês anterior deva ser descontado. O que importa é verificar se aquele salário já foi efetivamente pago e como foi lançado na folha/rescisão.

Veja também, no Guia Trabalhisa Online:

Pagamento de Verbas Rescisórias

Lista de Rotinas Trabalhistas

Verbas Rescisórias – Crédito Consignado – Desconto – Orientações Adicionais ao Empregador

O Ministério do Trabalho e Emprego (MTE) divulgou comunicado com orientações adicionais sobre a funcionalidade de garantias no programa Crédito do Trabalhador, válidas a partir de 23 de julho de 2026.

De acordo com o comunicado, quando o trabalhador tiver oferecido parte de suas verbas rescisórias como garantia de uma operação de crédito consignado, o empregador somente poderá realizar o desconto correspondente se a instituição consignatária disponibilizar previamente duas informações essenciais:

  • o saldo devedor atualizado da operação de crédito; e
  • o percentual das verbas rescisórias oferecido em garantia pelo trabalhador no momento da contratação.

Caso qualquer uma dessas informações não esteja disponível na data da rescisão do contrato de trabalho, o empregador não deverá realizar retenção ou repasse de valores, pois não haverá elementos suficientes para calcular corretamente o desconto.

O MTE reforça que a responsabilidade pelo envio e pela atualização dessas informações é exclusivamente das instituições consignatárias, conforme previsto no art. 25-A da Portaria MTE nº 435/2025. Essas instituições já foram formalmente notificadas sobre essa obrigação.

O comunicado também esclarece que o trabalhador, o empregador e o gestor da folha de pagamento não respondem pela ausência dessas informações, ficando desobrigados de efetuar qualquer retenção ou recolhimento relacionado à garantia da operação de crédito quando os dados não forem disponibilizados pela instituição financeira.

A medida busca garantir maior segurança jurídica aos empregadores e assegurar que os descontos sobre verbas rescisórias ocorram apenas quando houver informações completas e atualizadas fornecidas pelas instituições responsáveis pelo crédito consignado.

Folha de Pagamento – Desconto de Consignado – Garantias – Orientações ao Empregador

O Ministério do Trabalho e Emprego informa que foi implementada funcionalidade que permite ao trabalhador ofertar garantias nas operações de crédito consignado com desconto em folha de pagamento no âmbito do Crédito do Trabalhador, por meio da CTPS Digital e dos canais próprios das instituições financeiras em 26 de junho de 2026 a partir das 14h.

Até o momento, pequena parcela dos contratos ativos, tiveram a informação de saldo devedor atualizado na Plataforma do Crédito do Trabalhador.

A disponibilização dessas informações constitui requisito essencial para que os empregadores possam identificar corretamente as obrigações remanescentes dos contratos de empréstimo consignado e efetuar os descontos incidentes sobre as verbas rescisórias em conformidade com a regulamentação vigente.

Orientações:

No caso de desligamento do trabalhador que possui contrato de empréstimo consignado ativo, o empregador deve aplicar o desconto da parcela correspondente à competência do desligamento, desde que haja remuneração disponível na rescisão no período de 26 de junho de 2026 até 22 de julho de 2026.

A apuração da remuneração disponível segue a mesma lógica utilizada nas folhas mensais, considerando os valores apurados após as deduções legais obrigatórias.

Nos casos em que os empregadores já tenham realizado os procedimentos operacionais previstos na Portaria MTE 435/2025, com a redação dada pela Portaria MTE 1.115/2026, em relação aos trabalhadores desligados, não se vislumbra necessidade de alteração dos atos praticados.

Fonte: MTE – 03.07.2026