Pró-Labore é Obrigatório em Empresa sem Receita?

A resposta depende de um ponto importante: o sócio continua exercendo atividade na empresa, mesmo sem faturamento?

A mera ausência de faturamento não obriga nem dispensa, por si só, o pagamento de pró-labore.

1. Se o sócio continua trabalhando na empresa

Se ele continua administrando a empresa (atendendo clientes, buscando negócios, emitindo documentos, cuidando da gestão etc.), o pró-labore continua sendo a remuneração pelo trabalho prestado.

Nesse caso, havendo pagamento de pró-labore, permanece a incidência da contribuição previdenciária.

Base: Lei 8.212/1991, art. 12, V, “f”:

São segurados obrigatórios da Previdência Social o sócio gerente, sócio administrador e sócio cotista que recebam remuneração decorrente de seu trabalho na empresa.

O fato gerador da contribuição previdenciária é justamente a remuneração paga pelo trabalho, e não o faturamento da empresa.

2. Se a empresa está paralisada e não há remuneração

Se a empresa está efetivamente sem atividade e o sócio não recebe pró-labore, não existe fato gerador da contribuição previdenciária.

A Receita Federal do Brasil já se manifestou nesse sentido, através da Solução de Consulta SRRF 9ª Região 196/2012, concluindo que:

– não existe dispositivo legal que obrigue a remuneração dos sócios mediante pró-labore;

– se houver previsão societária de que não haverá pró-labore, não incide contribuição previdenciária por inexistência do fato gerador.

3. O fato de o contrato social prever pró-labore obriga o recolhimento?

Não necessariamente.

É comum o contrato social prever que “os sócios poderão” ou “farão jus” à retirada de pró-labore, mas isso não significa que ele deva ser pago todos os meses, independentemente das circunstâncias.

Se a empresa pretende suspender temporariamente a retirada, é recomendável formalizar essa decisão mediante:

– alteração contratual (quando a cláusula determinar valor fixo obrigatório); ou

– deliberação/reunião de sócios registrando que, enquanto perdurar a ausência de atividades ou a dificuldade financeira, não haverá retirada de pró-labore.

Essa documentação reduz riscos em eventual fiscalização.

Exemplo:

Determinada empresa está há vários meses sem faturamento. Neste período:

– o sócio recebeu pró-labore;

– o INSS relativo às respectivas remunerações foram recolhidos. 

A partir de agora, existem duas possibilidades:

Se o sócio continua trabalhando na administração da empresa:

– é juridicamente defensável manter o pró-labore e o recolhimento do INSS.

Se a empresa está praticamente inativa e ele deixou de exercer atividade remunerada:

– pode ser suspensa a retirada do pró-labore;

– consequentemente deixa de existir contribuição previdenciária sobre pró-labore, desde que não haja pagamento dessa remuneração e a decisão seja adequadamente formalizada.

Conclusão

A legislação não determina que o sócio seja obrigado a retirar pró-labore apenas por ser administrador. O que a Lei 8.212/1991 estabelece é que havendo remuneração pelo trabalho (pró-labore), incide contribuição previdenciária. Assim, a falta de faturamento, isoladamente, não dispensa nem exige o recolhimento do INSS; o elemento determinante é a existência (ou não) de remuneração pelo trabalho prestado à empresa. 
Adicional de Periculosidade – Entenda o Cálculo da Média Para o 13º Salário

O adicional de periculosidade corresponde a 30% (trinta por cento) sobre o salário-base do empregado, sem os acréscimos decorrentes de gratificações, prêmios, participações nos lucros, horas extra e adicional noturno, inclusive para os eletricitários, conforme o art. 193 da CLT.

Entretanto, para os eletricitários que tinham contrato de trabalho firmado antes de 10/12/2012, permanece o direito ao adicional de periculosidade de 30% sobre a totalidade das parcelas de natureza salarial, conforme a alteração da Súmula 191 do TST pela Resolução TST 214/2016.

Incidência no Pagamento do 13º Salário

O adicional de periculosidade (APer), assim como o de Insalubridade, o adicional noturno e as horas extras, também deve integrar a base de cálculo da remuneração do 13º Salário.

Tratando-se do adicional de periculosidade, como o cálculo incide diretamente sobre o salário-base, basta aplicar o percentual respectivo (30%) para compor a remuneração da verba.

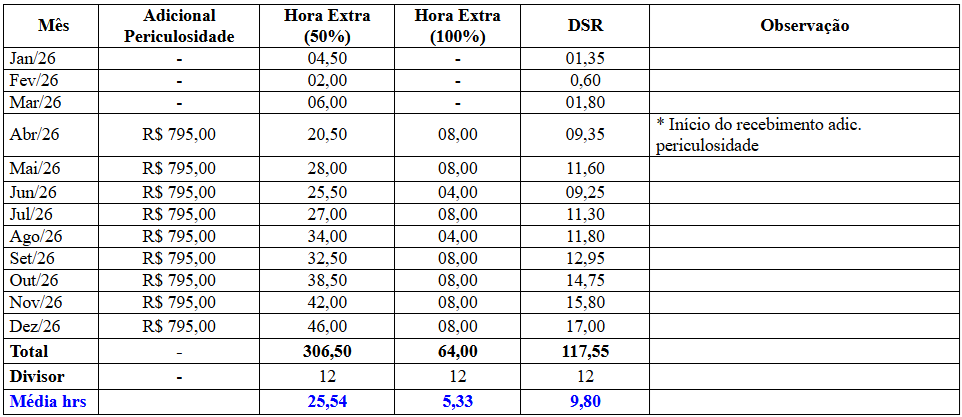
No exemplo hipotético descrito, o empregado foi promovido à eletricista a partir de abr/26, percebendo em folha de pagamento durante o ano, os seguintes valores de adicional de periculosidade e horas extras:

  • salário base: R$2.650,00

  • período de 13º Salário: jan/26 a Dez/26

  • Número de Meses em atividade periculosa durante o ano: 9 meses (abr/26 a dez/26)

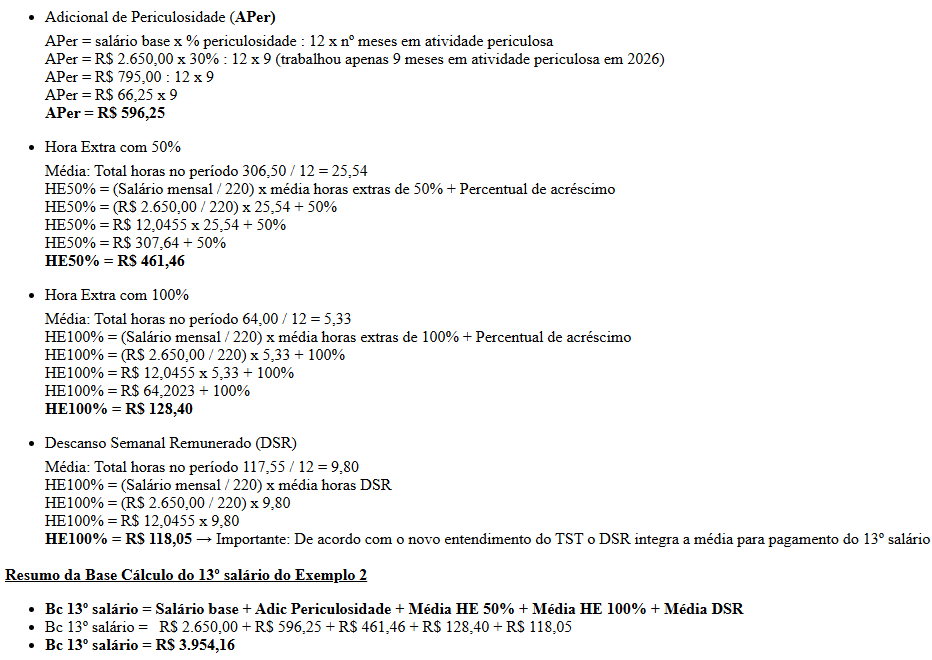
Partindo dos dados apresentados acima, o cálculo do adicional de periculosidade para composição da remuneração do 13º Salário seria o seguinte:

Como este empregado foi promovido a eletricista em abr/26, ou seja, depois de dez/12, o adicional de periculosidade deste empregado não será calculado considerando todas as verbas salariais recebidas no ano (média de horas extras e adicional noturno), já que este reflexo é garantido somente aos empregados eletricistas que já tinham contrato firmado neste cargo antes de dez/12.

Nota: O direito ao recebimento do adicional de periculosidade cessará com a eliminação do risco à saúde ou integridade física, nos termos das normas expedidas pelo Ministério do Trabalho.

Modernize the provided square promotional graphic while preserving the exact existing central Guia Trabalhista® logo and the exact phrases: “GUIA TRABALHISTA + CLT” and “+ LEGISLAÇÃO ONLINE”. Keep the same core subject matter and legal/workplace identity: scales of justice, legal documents, gavel, and the logo. Create a cleaner contemporary editorial design with refined typography, stronger hierarchy, generous spacing, subtle depth, polished neon lime and cyan accents on a sophisticated deep navy background, and a premium professional digital-product look. Do not change, paraphrase, misspell, or remove the logo or any of the phrases. Ensure all text is legible and correctly rendered in Portuguese.

Horas Extras – Dispensa de Ponto

Banco terá de pagar horas extras por não apresentar cartões de ponto

O Tribunal Superior do Trabalho (TST) determinou que um banco pague horas extras a uma bancária porque a instituição não apresentou os cartões de ponto que estavam sob sua responsabilidade.

Segundo o entendimento aplicado no caso, a ausência injustificada dos controles de jornada pode gerar presunção de veracidade dos horários informados pela trabalhadora, conforme a Súmula 338 do TST. Como o banco não conseguiu apresentar provas capazes de afastar essa presunção, foi mantido o reconhecimento das horas extras.

Ponto de atenção para as empresas: manter e apresentar corretamente os registros de jornada é fundamental em processos trabalhistas. A falta desses documentos pode favorecer a versão apresentada pelo empregado.

Fonte: TST – 20.08.2026 – Processo: RR-1061-32.2018.5.10.0010

Veja também, no Guia Trabalhista Online:

Horas Extras – Supressão

Banco de Horas

Variações no Ponto e Tempo de Transporte

Cartão Ponto – Registro Eletrônico de Ponto

Teletrabalho

Retenção de INSS – Condomínios

Os condomínios que pagam a profissionais autônomos por prestação de serviços devem efetuar a retenção e o recolhimento da contribuição previdenciária correspondentes a 11% da remuneração paga, devida ou creditada ao segurado contribuinte individual, ou seja, pessoa física e não empregado. 

REMUNERAÇÃO DO SÍNDICO

A legislação previdenciária classifica o síndico como contribuinte individual quando este é remunerado ou isento da taxa condominial. Nesta situação, é segurado obrigatório do INSS. 

A remuneração do síndico pode ser de três formas: 

1 – direta (se caracteriza pelo recebimento de numerário);

2 – indireta (se caracteriza pela dispensa de participar do rateio de despesas com o condomínio);

3 – mista (quando comportar as duas modalidades). 

No caso de síndico de condomínio que não recebe remuneração, mas é isento da taxa de condomínio, o valor correspondente a esta será considerado como remuneração (OS INSS 6/96, item 1.2).

Entretanto, os síndicos que não recebem qualquer pagamento, ajuda de custo ou isenção não contribuem com a previdência social.

RETENÇÃO E ENCARGO DO INSS

Ocorrendo qualquer forma de remuneração, deve ser retido, ou calculado sobre a remuneração indireta, a contribuição previdenciária devida pelo síndico como contribuinte individual.

Veja também: Condomínios – Aspectos Trabalhistas, no Guia Trabalhista Online.

Modelos de Contratos, Termos e Documentos Trabalhistas

TST – Remuneração Variável – Restrições Físicas ao Trabalhador – Dano Moral

Resumo Guia Trabalhista®: remuneração variável não pode depender de restrições a idas ao banheiro do empregado, sob pena de aplicação de dano moral, por ofender a dignidade do trabalhador.

Ministros do TST reprovam ilegalidade empresarial de vincular ida ao banheiro a prêmio de incentivo – Relator: “É manifestamente ilegal vincular remuneração a idas ao banheiro”, 

Em julgamento realizado nesta quarta-feira (10), a Terceira Turma do Tribunal Superior do Trabalho reprovou a conduta ilegal de algumas empresas de vincularem a ida de trabalhadores a Prêmio de Incentivo Variável (PIV). A discussão ocorreu no julgamento do recurso de uma teleatendente de Araucária – PR, indenizada em R$ 10 mil por dano moral. Para o relator, ministro Alberto Balazeiro, a prática representa abuso de poder e ofende a dignidade da trabalhadora.

Pressão

Na ação trabalhista ajuizada em novembro de 2020 contra a empresa, a teleatendente disse que seu supervisor controlava, “firmemente”, as pausas para idas ao banheiro e que elas afetavam o cálculo do prêmio. Segundo ela, o PIV do supervisor depende diretamente da produção de seus subordinados e, dessa forma, havia muita pressão, humilhação e constrangimento para manter a produtividade. “Para manter a premiação, os supervisores impediam os empregados de irem ao banheiro conforme suas necessidades”. A trabalhadora afirmou que não era raro o supervisor ir até o banheiro buscar o empregado. 

PIV

No regulamento da empresa, o objetivo do PIV é assim definido: “O PIV (Programa de Incentivo Variável) tem como objetivo incentivar e reconhecer o desempenho do colaborador em relação aos resultados, através de uma remuneração variável mensal paga em função do atingimento de metas, conforme os critérios e condições definidos na presente política”.

Tempo real

Ainda de acordo com a teleatendente, o sistema da empresa indica, em tempo real, as pausas que os subordinados fazem, também sinalizando, imediatamente, o chamado “estouro de pausa”. Quando isso acontece, o supervisor encaminha um e-mail com relatório de produtividade e de estouro de pausas para toda a equipe, o que ocasionava assédio e exclusão pelos demais empregados.  Com isso, a teleatendente disse que se considerava uma “trava” da produtividade da equipe, gerando atrito entre os empregados. 

A empresa

A empresa rechaçou todas as alegações e disse que o único objetivo da trabalhadora com a ação é ganhar dinheiro e manchar a imagem da empresa perante a Justiça. Disse que sempre tratou a atendente e toda a equipe com profissionalismo e polidez e que  “não há controle de tempo na utilização do banheiro, mas, evidentemente, há uma organização mínima do trabalho a fim de garantir o atendimento ao cliente”. 

Banheiro

A defesa afirmou que o tempo gasto no banheiro pela empregada jamais foi considerado para fins de pagamento da parcela variável ou como forma de pressão para o atingimento de metas. “O fato de a variável do supervisor receber influência da atuação de sua equipe, por si só, não comprova a ocorrência de dano moral ou que os limites do poder diretivo foram extrapolados”, alegou a empresa. 

Sentença

Para a 16ª Vara do Trabalho de Curitiba (PR), a conduta mais gravosa da empresa decorre da fórmula de cálculo de prêmios. “Adotando o PIV como complemento de remuneração, calculado sobre produtividade do empregado, a empresa acabou por criar uma corrente vertical de assédio. Isso porque o PIV do supervisor depende diretamente da produção de seus subordinados”.

Repercussão negativa

Entendimento contrário teve o Tribunal Regional do Trabalho da 9ª Região, que, apesar de acolher a tese de que as idas ao banheiro afetavam, “indiretamente”, o PIV, declarou que não havia repercussão negativa na avaliação funcional da atendente ou no pagamento de salários. 

Para o TRT, não houve prova de proibição para que a empregada fizesse suas necessidades fisiológicas além das pausas previstas. “A própria autora informou em seu depoimento que podia ir ao banheiro”, ressalta a decisão.

Ilegal

Durante o julgamento nesta quarta-feira, o ministro Alberto Balazeiro, relator do recurso da atendente, disse que a conduta reiterada das empresas em relacionar as idas ao banheiro ao cálculo do PIV tem gerado grande quantidade de processos sobre a matéria. “A política é manifestamente ilegal”. Segundo ele, não há dúvidas de que havia essa vinculação, “prática que representa abuso de poder diretivo”.

O ministro prosseguiu afirmando que o empregado ou a empregada não tem condições de programar as idas ao banheiro e, ao evitar a satisfação de necessidades fisiológicas por causa de repercussão em sua remuneração, pode desenvolver problemas sérios de saúde. “Ninguém tem controle por se tratar de natureza fisiológica”, concluiu.

TST – 10/4/24 – Processo: TST-RR-992-38.2020.5.09.0016