Adiantamento de Férias – Quais os Descontos Podem ser Efetuados no Recibo de Férias?

O adiantamento de férias é um direito previsto pelo art. 145 da CLT, o qual dispõe que a remuneração das férias e, se for o caso, o abono referido no artigo 143 da CLT, serão efetuados até 2 (dois) dias antes do início do respectivo período.

É considerado como sendo um adiantamento de férias justamente em razão de que o cálculo e o pagamento são feitos 2 dias antes do início de gozo das férias.

O intuito do adiantamento é justamente possibilitar que o empregado possa gozar suas férias com a remuneração antecipada a que teria direito no final do mês.

A quitação da remuneração das férias só se concretizará na folha de pagamento, ou seja, se houver um reajuste salarial durante o período de gozo, este empregado terá direito ao recálculo das verbas para pagamento da diferença na folha de pagamento.

O Recibo de Férias é composto da seguinte forma:

Descontos / Deduções Permitidas

A legislação trabalhista não estabelece exatamente o que pode ou não ser descontado no ato do adiantamento de férias (Recibo de Férias).

Entretanto, como já mencionado acima, o recibo de férias é tido apenas como um adiantamento, e este não pode ser concedido de forma integral (sem qualquer desconto) ou, dependendo do caso, descontando apenas o INSS e o IRF, sob pena de, ao final do mês, os descontos legais, convencionais e contratuais serem um fato gerador de uma folha de pagamento negativa.

De acordo com o art. 462 da CLT, poderão ser descontados dos salários os valores decorrentes de adiantamentos, INSS, Imposto de Renda, pensão alimentícia, empréstimos consignados, danos causados pelo empregado (desde que previstos contratualmente), dentre outros.

Quanto aos descontos previstos em lei, há que se mencionar o disposto no Decreto 4.840/2003, o qual traz as definições sobre consignações compulsórias e consignações voluntárias, conforme quadro abaixo:
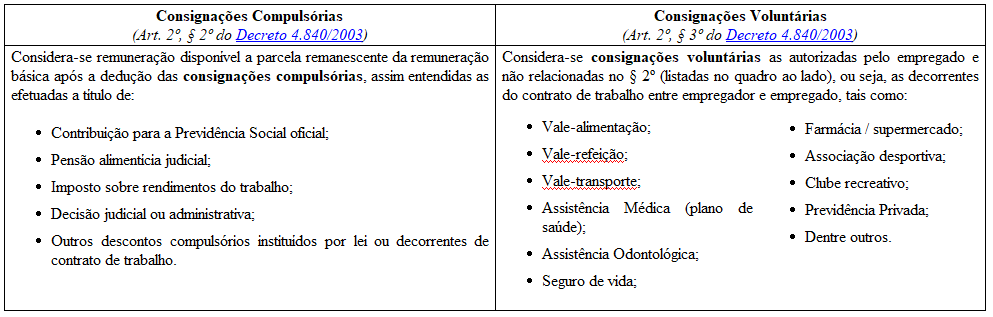
consignacoes-compulsorias-voluntarias

Portanto, no ato do adiantamento de férias o empregado está sujeito aos descontos legais compulsórios (como INSS, imposto de renda, pensão alimentícia, etc.), bem como aos descontos legais voluntários (como assistência médica, odontológica, seguro de vida, previdência privada, etc.).

Diante dos descontos acima previstos e considerando que o adiantamento de férias, como o próprio nome diz, representa apenas um adiantamento do direito a que o empregado terá ao final do mês na folha de pagamento, é importante que no cálculo do adiantamento já seja previsto os descontos mais importantes como contribuição previdenciária (INSS), Imposto de Renda, pensão alimentícia, empréstimos, dentre outros que possam impactar o saldo líquido da folha de pagamento.

Havendo um saldo negativo na folha de pagamento por conta dos demais descontos, na prática a empresa estará emprestando um valor ao empregado que só será quitado ao final de 60 dias, já que o valor adiantado 2 dias antes de sair de férias não será quitado na folha de pagamento do mês de férias (tendo passado 30 dias) por falta de saldo, e só será quitado no final do mês seguinte ao do gozo das férias (tendo passado mais 30 dias).

Veja todos os detalhes sobre o tema, exemplos práticos, cálculo das férias na folha de pagamento do empregado que teve aumento salarial após ter recebido o adiantamento, no tópico abaixo no Guia Trabalhista Online.

Autor: Sergio Ferreira Pantaleão, Advogado, Administrador, responsável técnico do Guia Trabalhista e autor de obras nas áreas Trabalhista e Previdenciária.
Adicional de Periculosidade – Entenda o Cálculo da Média Para o 13º Salário

O adicional de periculosidade corresponde a 30% (trinta por cento) sobre o salário-base do empregado, sem os acréscimos decorrentes de gratificações, prêmios, participações nos lucros, horas extra e adicional noturno, inclusive para os eletricitários, conforme o art. 193 da CLT.

Entretanto, para os eletricitários que tinham contrato de trabalho firmado antes de 10/12/2012, permanece o direito ao adicional de periculosidade de 30% sobre a totalidade das parcelas de natureza salarial, conforme a alteração da Súmula 191 do TST pela Resolução TST 214/2016.

Incidência no Pagamento do 13º Salário

O adicional de periculosidade (APer), assim como o de Insalubridade, o adicional noturno e as horas extras, também deve integrar a base de cálculo da remuneração do 13º Salário.

Tratando-se do adicional de periculosidade, como o cálculo incide diretamente sobre o salário-base, basta aplicar o percentual respectivo (30%) para compor a remuneração da verba.

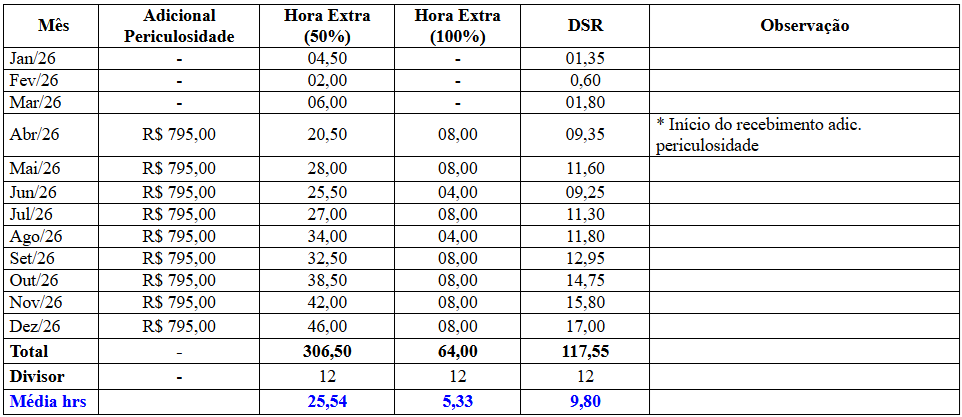
No exemplo hipotético descrito, o empregado foi promovido à eletricista a partir de abr/26, percebendo em folha de pagamento durante o ano, os seguintes valores de adicional de periculosidade e horas extras:

  • salário base: R$2.650,00

  • período de 13º Salário: jan/26 a Dez/26

  • Número de Meses em atividade periculosa durante o ano: 9 meses (abr/26 a dez/26)

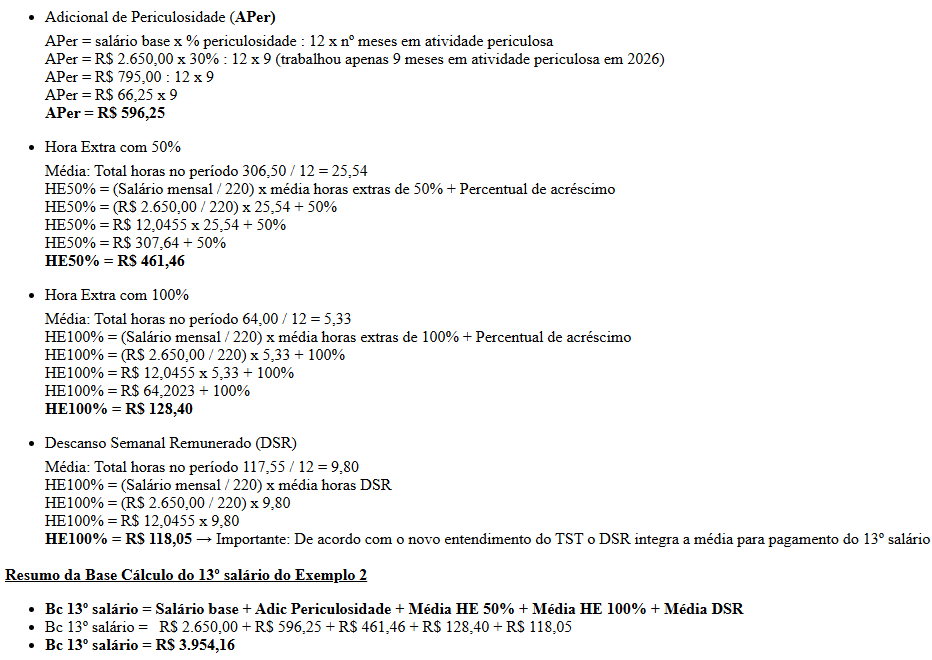
Partindo dos dados apresentados acima, o cálculo do adicional de periculosidade para composição da remuneração do 13º Salário seria o seguinte:

Como este empregado foi promovido a eletricista em abr/26, ou seja, depois de dez/12, o adicional de periculosidade deste empregado não será calculado considerando todas as verbas salariais recebidas no ano (média de horas extras e adicional noturno), já que este reflexo é garantido somente aos empregados eletricistas que já tinham contrato firmado neste cargo antes de dez/12.

Nota: O direito ao recebimento do adicional de periculosidade cessará com a eliminação do risco à saúde ou integridade física, nos termos das normas expedidas pelo Ministério do Trabalho.

Modernize the provided square promotional graphic while preserving the exact existing central Guia Trabalhista® logo and the exact phrases: “GUIA TRABALHISTA + CLT” and “+ LEGISLAÇÃO ONLINE”. Keep the same core subject matter and legal/workplace identity: scales of justice, legal documents, gavel, and the logo. Create a cleaner contemporary editorial design with refined typography, stronger hierarchy, generous spacing, subtle depth, polished neon lime and cyan accents on a sophisticated deep navy background, and a premium professional digital-product look. Do not change, paraphrase, misspell, or remove the logo or any of the phrases. Ensure all text is legible and correctly rendered in Portuguese.

Problema no PIS Sobre a Folha de Salários Impede Encerramento do eSocial

A Receita Federal informou esta semana que foi Identificado um erro na recepção do PIS sobre a folha de salários, especificamente na folha anual (13º salário), o qual impede o encerramento do eSocial por uma falha na integração com a DCTFWeb. O problema impacta todos os contribuintes que mantém a tributação do PIS sobre a folha de salários.

A RFB está trabalhando para ajustar os sistemas, e a previsão de publicação da correção em produção é 09/12/2024. Os contribuintes impactados devem aguardar os ajustes para efetuar o fechamento do eSocial relativo à folha de pagamento do 13º salário.

Fonte: Portal eSocial

eSocial – Teoria e Prática

Atualizada de Acordo Com a Versão Simplificada do Programa - Vs S-1.0 e do Manual de Orientação do eSocial Simplificado Vs S-1.0 (Consolidado até a Nota Orientativa 6/2021). Abordagem do Manual da DCTFWeb e EFD-Reinf Atualizados.

Clique para baixar uma amostra!

DCTFWeb Anual Deve Ser Entregue até 20/12/2022

O eSocial possui dois tipos de período de apuração de folha de pagamento: mensal (AAAA-MM) e de 13º Salário (período de apuração anual – AAAA).

A apuração da CPP e do IRRF incidentes sobre o 13º Salário é feita apenas na folha de 13º (anual). Nesse caso, o empregador deve gerar a folha do 13º levando em consideração o adiantamento efetuado até o mês de novembro e transmitir à DCTFWeb para geração da guia de recolhimento da contribuição previdenciária. 

Desta forma, no mês de dezembro são geradas duas folhas pelo eSocial: dezembro e 13º Salário, ambas recepcionadas pela DCTFWeb, sendo que devem ser transmitidas de forma independente.

O prazo da DCTFWeb anual relativa à Gratificação Natalina (13º Salário) é até o dia 20 de dezembro de cada exercício, portanto, em 2022, este prazo termina em 20/12/20222.

Quando o prazo previsto (20 de dezembro) recair em dia não útil, o prazo será antecipado para o dia útil imediatamente anterior. 

No caso de “competência” (Indicativo de período de referência: 1 – folha de pagamento Mensal) deve se registrar AAAA-MM e para o 13º Salário (Indicativo de período de referência: 2 – Folha do Décimo Terceiro Salário) registrar AAAA. Também para Período de Apuração deve ser informado o ano/mês (formato AAAA-MM) de referência das informações. 

Em tempo: a DCTFWeb Anual deve ser transmitida somente quando houver valores a declarar.

Caso haja complemento do 13º Salário decorrentes do recebimento de remuneração variável (comissões sobre vendas, por exemplo), o complemento deve ser  informado na folha mensal da respectiva competência (dezembro ou janeiro), em rubrica específica (natureza de rubrica 5005 –13º Salário complementar) previamente cadastrada no evento S-1010 com as incidências de 13º para os campos {codIncCP}, {codIncFGTS} e {codIncIRRF}.

Atualizada de Acordo Com a Versão Simplificada do Programa - Vs S-1.0 e do Manual de Orientação do eSocial Simplificado Vs S-1.0 (Consolidado até a Nota Orientativa 6/2021). Abordagem do Manual da DCTFWeb e EFD-Reinf Atualizados.

Os Empregadores Obrigados à DCTFWeb Precisam Entregar a GFIP 13°salário?

Os empregadores obrigados à apresentação da DCTFWeb não necessitam enviar a GFIP relativa ao 13º salário (que seria entregue até o dia 31/01/2022). A IN RFB 2005/2021 (art. 19) estabelece que a DCTFWeb substitui a GFIP como instrumento de confissão de dívida e de constituição do crédito previdenciário.

O envio da GFIP para os obrigados a DCTFWeb está sendo feito, exclusivamente, para geração do FGTS e, na GFIP relativa ao 13º salário, não há geração de FGTS.