Quarto Lote de Restituição de Imposto de Renda – IRPF 2019

Desde as 9 horas desta segunda-feira, 9 de setembro, está disponível para consulta o quarto lote de restituição do IRPF 2019. O lote de restituição do Imposto sobre a Renda da Pessoa Física contempla também restituições residuais dos exercícios de 2008 a 2018.

O crédito bancário para 2.819.522 contribuintes será realizado no dia 16 de setembro, totalizando o valor de R$3,5 bilhões.

Desse total, R$226.805.119,93 referem-se ao quantitativo de contribuintes de que tratam o art. 16 da Lei nº 9.250/95 e o art. 69-A da Lei nº 9.784/99, sendo 5.746 contribuintes idosos acima de 80 anos, 37.622 contribuintes entre 60 e 79 anos, 4.719 contribuintes com alguma deficiência física ou mental ou moléstia grave, e 15.267 contribuintes cuja maior fonte de renda seja o magistério.

Os montantes de restituição para cada exercício, e a respectiva taxa selic aplicada, podem ser acompanhados na tabela a seguir:

quarto-lote-restituicao-irpf-set2019

Para saber se teve a declaração liberada, o contribuinte poderá acessar a página da Receita na Internet, ou ligar para o Receitafone 146.

Na consulta à página da Receita, serviço e-CAC, é possível acessar o extrato da declaração e ver se há inconsistências de dados identificadas pelo processamento. Nesta hipótese, o contribuinte pode avaliar as inconsistências e fazer a autorregularização, mediante entrega de declaração retificadora.

A Receita disponibiliza, ainda, aplicativo para tablets e smartphones que facilita consulta às declarações do IRPF e situação cadastral no CPF. Com ele será possível consultar diretamente nas bases da Receita Federal informações sobre liberação das restituições do IRPF e a situação cadastral de uma inscrição no CPF.

A restituição ficará disponível no banco durante um ano. Se o contribuinte não fizer o resgate nesse prazo, deverá requerê-la por meio da Internet, mediante o Formulário Eletrônico – Pedido de Pagamento de Restituição, ou diretamente no e-CAC, no serviço Extrato do Processamento da DIRPF.

Caso o valor não seja creditado, o contribuinte poderá contatar pessoalmente qualquer agência do BB ou ligar para a Central de Atendimento por meio do telefone 4004-0001 (capitais), 0800-729-0001 (demais localidades) e 0800-729-0088 (telefone especial exclusivo para deficientes auditivos) para agendar o crédito em conta-corrente ou poupança, em seu nome, em qualquer banco.

Fonte: Receita Federal – 06.09.2019 – Adaptado pelo Guia Trabalhista.

Imposto de Renda – Pessoa Física – IRPF

O Manual do IRPF abrange questões teóricas e práticas sobre o imposto de renda das pessoas físicas, perguntas e respostas e exemplos de cálculos, conteúdo atualizado e linguagem acessível . Clique aqui para mais informações.

Clique para baixar uma amostra!

Quando Descontar Contribuição Sindical dos Empregados Afastados e Aposentados

A Contribuição Sindical dos empregados, descontada em folha de pagamento equivalente a um dia de trabalho no mês de março de cada ano, deixou de ser obrigatória a partir da Reforma Trabalhista.

A Reforma Trabalhista trouxe significativa mudança quanto à NÃO obrigatoriedade do desconto da contribuição sindical, pois de acordo com o art. 579 da CLT,  a partir de 11.11.2017 (prazo estabelecido pela Lei 13.467/2017) a contribuição sindical está condicionado à autorização prévia e expressa dos empregados, deixando de ser obrigatório o desconto de 1 dia do salário no mês de março de cada ano.

Durante o período que o empregado estiver afastado por auxílio-doença ou aposentado por invalidez, por exemplo, o contrato de trabalho deste empregado ficará suspenso.

Se no mês de desconto (março) o contrato estiver suspenso, mesmo que haja o documento do empregado autorizando o desconto da contribuição sindical, o empregador não poderá descontar, uma vez que não haverá folha de pagamento para o empregado afastado.

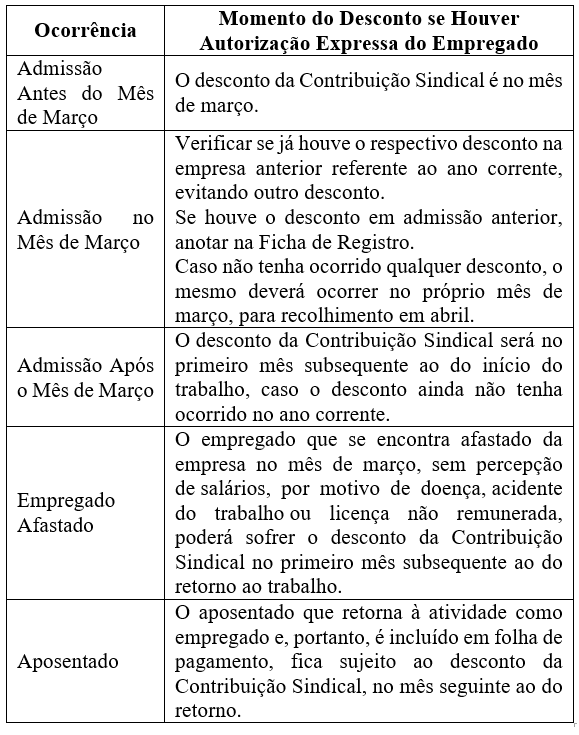
Considerando que houve autorização expressa do empregado, veja quando descontar a contribuição sindical nas situações abaixo:

desconto-contrib-sindic-afastados

Equipe Guia Trabalhista.

BPC é Convertido em Pensão Previdenciária Vitalícia Para Crianças Nascidas com Microcefalia

Através da Medida Provisória MP 894/2019, o Governo Federal instituiu pensão previdenciária especial vitalícia destinada a crianças com microcefalia decorrente do Zika Vírus, nascidas entre 1º de janeiro de 2015 e 31 de dezembro de 2018, beneficiárias do benefício de prestação continuada– BPC.

Atualmente, no Brasil, 3.112 crianças com microcefalia, nascidas entre 2015 e 2018, recebem o BPC.

Para ter direito ao BPC, é necessário que a renda por pessoa da família seja menor que um quarto do salário mínimo (R$ 249,50 por pessoa). Para não perder o benefício, a maioria das mães dessas crianças não possui outra fonte de renda.

Para não impedir que as mães pudessem buscar outra fonte de renda sem perder o recurso de um salário mínimo, o governo emitiu a MP convertendo o BPC em pensão previdenciária vitalícia a esse grupo de beneficiários.

O ministro da Cidadania reforçou que a pensão vitalícia é um passo muito importante na área social, ao assegurar tranquilidade a essas mães, que poderão buscar por outras fontes de renda sem perder a pensão. “Estamos vivendo um momento em que o Estado manifesta a sua capacidade de ajudar aqueles que mais precisam”, salientou.

A pensão especial de que trata esta Medida Provisória será mensal, vitalícia e intransferível e terá o valor de um salário mínimo.

A pensão especial não gerará direito a abono ou a pensão por morte.

A pensão especial não poderá ser acumulada com indenizações pagas pela União em razão de decisão judicial sobre os mesmos fatos ou com o Benefício de Prestação Continuada devido à pessoa com deficiência e ao idoso com 65 (sessenta e cinco) anos ou mais que comprovem não possuir meios de prover a própria manutenção nem de tê-la provida por sua família.

A pensão especial deverá ser requerida no Instituto Nacional do Seguro Social (INSS) e concedida após a realização de perícia médica que confirmará a relação entre a microcefalia e o vírus Zika.

O reconhecimento da pensão especial ficará condicionado à desistência de ação judicial que tenha por objeto pedido idêntico sobre o qual versa o processo administrativo.

BPC – O Benefício de Prestação Continuada (BPC) é um benefício de renda no valor de um salário mínimo para pessoas com deficiência de qualquer idade ou para idosos com idade de 65 anos ou mais que apresentam impedimentos de longo prazo, de natureza física, mental, intelectual ou sensorial e que, por isso, apresentam dificuldades para a participação e interação plena na sociedade. Para a concessão deste benefício, é exigido que a renda familiar mensal seja de até um quarto de salário mínimo por pessoa.

Fonte: Medida Provisória 894/2019 – Adaptado pelo Guia Trabalhista.

Empresa que Trabalha Compensando o Sábado Precisa se Atentar Para o Feriado de 7 de Setembro

Muitas empresas constituem sua jornada de trabalho de 44 horas semanais trabalhando de segunda a sexta, em vez de segunda a sábado.

Nestes casos, a jornada de 4 horas do sábado é distribuída durante a semana, onde o empregado estende alguns minutos de sua jornada de segunda a sexta, ficando dispensado de comparecer na empresa no sábado.

É o caso, por exemplo, da empresa que define seu horário da seguinte forma:

  • Segunda à sexta: Das 08h às 12h e das 13h às 17:48h = 8:48hs/dia
  • 8:48h x 5 dias = 44 horas semanais;
  • Sábado: Compensado.

Ou

  • Segunda à quinta: Das 08h às 12h e das 13h às 18h = 9h/dia x 4 dias (36 horas)
  • Sexta: Das 08h às 12h e das 13h às 17h = 8h/dia x 1 dia (8 horas)
  • Total horas = 36h + 8h = 44 horas semanais
  • Sábado: Compensado.

Quando há feriado no sábado, como é o caso do dia 07/09/2019 (Independência do Brasil), a empresa precisa se atentar, pois o trabalho realizado na semana para compensar um sábado que é feriado, é considerado como hora extra.

Isto porque se a empresa trabalhasse 8h de segunda a sexta e 4h do sábado, o sábado feriado não seria trabalhado.

Com base nas duas jornadas mencionadas anteriormente, a empresa poderá se isentar do pagamento de horas extras, redistribuindo a jornada na semana em que o sábado for feriado, de modo que totalize as 40 horas de trabalho.

Assim, para ambas as jornadas acima, a redistribuição poderia ser feita da seguinte forma:

  • Segunda à sexta: Das 08h às 12h e das 13h às 17:00h = 8:00hs/dia
  • 8:00h x 5 dias = 40 horas semanais;
  • Sábado: feriado.

Caso a empresa mantenha a mesma jornada normal, ou seja, sem reduzir as 4h durante a semana em que o sábado for feriado, terá que pagar estas horas como extras em folha de pagamento.

Havendo previsão em acordo ou convenção coletiva sobre o percentual de acréscimo nos domingos e feriados, estas horas terão que ser pagas com acréscimo de 100% ou conforme estipulado em cláusula convencional.

A empresa também poderá se isentar do pagamento destas horas, mesmo mantendo a jornada normal da semana, se houver acordo de compensação, situação que possibilitará a compensação destas horas em outro dia da semana seguinte.

Da mesma forma poderá se isentar do pagamento, mantendo a mesma jornada nesta semana, se houver acordo de banco de horas, situação em que as horas serão lançadas como positivas no saldo de banco.

Escrito por Sergio Ferreira Pantaleão, Advogado, Administrador, responsável técnico do Guia Trabalhista e autor de obras na área trabalhista e Previdenciária.

Veja temas relacionados no Guia Trabalhista Online:

Boletim Guia Trabalhista 03.09.2019

GUIA TRABALHISTA ONLINE
Contrato de Experiência – Procedimentos no Caso de Afastamento Durante o Período
Contrato de Trabalho – Tempo Parcial – Adoção do Regime de 30 ou 26 Horas Semanais
Fator Acidentário de Prevenção – Aumento ou Diminuição da Alíquota Pelo Desempenho da Empresa
AGENDA
Agenda de Obrigações Trabalhistas e Previdenciárias – Setembro/2019
ARTIGOS E TEMAS
TST Decide Sobre Homologação de Rescisão Prevista em Acordo Coletivo
O Empregador Deve Descontar o Vale-Transporte dos Dias de Afastamentos/Faltas do Empregado?
Trabalhadores em Empregos Simultâneos Podem Gerar Riscos Para o Empregador
DICAS PRÁTICAS
Aumento Salarial – Seja Proativo que o Reconhecimento irá te Encontrar
A Constituição de Advogado Trabalhista Pode ser Feita Verbalmente em Audiência
MEI
Requisitos Necessários Para Admissão de um Empregado Pelo Microempreendedor Individual
Primeiro Motorista de Aplicativo ao se Cadastrar no MEI é Exemplo de Formalização
ALERTAS
Fiscalização do FGTS Passará a Ser Digital a Partir de 2020
Crimes Contra a Previdência Social Para Obtenção de Benefício Previdenciário
PREVIDENCIÁRIO
INSS Disciplina Procedimentos Para Comprovação de Vida dos Beneficiários
JULGADOS TRABALHISTAS
TST Mantém Suspensão de Dirigente Sindical Para Apuração de Falta Grave
Trabalhador que Monitora Câmeras de Segurança não tem Direito ao Adicional de Periculosidade

semana-do-brasil

PUBLICAÇÕES DE RH ATUALIZÁVEIS
e-Social – Teoria e Prática da Obrigação Acessória
Manual do PPP
Modelos de Contratos e Documentos Trabalhistas

Para receber gratuitamente o Boletim Informativo Trabalhista e Previdenciário em seu e-mail clique aqui.

A reprodução deste boletim é permitida, desde que citada a fonte: www.guiatrabalhista.com.br