Dirigente de Cooperativa Pode Ter Estabilidade no Emprego?

TST entende que a estabilidade provisória exige vínculo entre a finalidade da cooperativa e a atividade econômica da empregadora.

A Sétima Turma do Tribunal Superior do Trabalho (TST) rejeitou o recurso de um ex-empregado de uma farmacêutica que pretendia obter o reconhecimento da estabilidade provisória em razão de sua atuação como diretor de uma cooperativa de consumo.

Para o Tribunal, a garantia de emprego não se aplica quando a cooperativa não possui relação com a atividade da empresa empregadora nem exerce função de representação profissional dos trabalhadores.

Entenda o caso

O trabalhador, que ocupou cargos gerenciais na empresa farmacêutica, foi dispensado em dezembro de 2019. Na Justiça do Trabalho, alegou que, por exercer a função de diretor da uma Cooperativa de Consumo de Trabalhadores, teria direito à estabilidade provisória e à consequente reintegração ao emprego.

O pedido foi negado em primeira instância, e o Tribunal Regional do Trabalho da 7ª Região (CE) manteve a decisão.

Conforme o entendimento do TRT, a cooperativa tinha como objeto social o comércio varejista de produtos diversos, como cosméticos, alimentos, produtos de higiene pessoal e materiais de limpeza. Portanto, sua finalidade não estava relacionada à atividade econômica desenvolvida pela empregadora.

O trabalhador recorreu ao TST, argumentando que a Lei nº 5.764/1971, que institui a Política Nacional de Cooperativismo, não estabelece restrições ao direito à estabilidade dos dirigentes de cooperativas.

Estabilidade depende da finalidade da cooperativa

Ao analisar o recurso, o relator, ministro Agra Belmonte, destacou que a legislação trabalhista reconhece proteção provisória ao emprego dos dirigentes de cooperativas, observadas as condições legais aplicáveis.

Entretanto, essa proteção tem como finalidade assegurar que o trabalhador possa exercer atividades de representação profissional sem sofrer represálias por parte do empregador.

Por esse motivo, segundo a jurisprudência do TST, é necessário que exista relação entre o objeto da cooperativa e os interesses profissionais da categoria ou a atividade principal da empresa empregadora.

No caso analisado, a cooperativa tinha finalidade predominantemente comercial e não atuava na representação profissional dos empregados perante a empresa farmacêutica. Assim, não estavam presentes os requisitos necessários para o reconhecimento da estabilidade provisória.

Entendimento segue a jurisprudência do TST

A decisão está alinhada à interpretação adotada pelo Tribunal em outros casos envolvendo garantias de emprego vinculadas ao exercício de funções representativas.

Dessa forma, o TST manteve o entendimento de que o exercício de cargo de direção em uma cooperativa, isoladamente, não assegura estabilidade no emprego.

Alerta para empregadores

A dispensa de empregado que exerce cargo de direção em cooperativa exige análise prévia da situação concreta.

Antes de efetuar o desligamento, a empresa deve:

  • Verificar o objeto social da cooperativa: identificar suas finalidades e atividades efetivamente desenvolvidas.
  • Analisar a relação com a empresa e os trabalhadores: avaliar se a cooperativa possui vínculo com a atividade econômica da empregadora ou com a representação profissional dos empregados.
  • Consultar a legislação e a jurisprudência aplicáveis: confirmar se estão presentes os requisitos para eventual estabilidade provisória.
  • Documentar a análise realizada: registrar os fundamentos que embasam a decisão empresarial.

TST – 28.10.2026 – Processo: AgRRAg-1261-71.2019.5.07.0015.

Veja também, no Guia Trabalhista Online:

ESTABILIDADE PROVISÓRIA

Leis Trabalhistas – Hierarquia e Cuidados na Aplicação
Reforma da Previdência – Entraram em Vigor as Novas Alíquotas de INSS

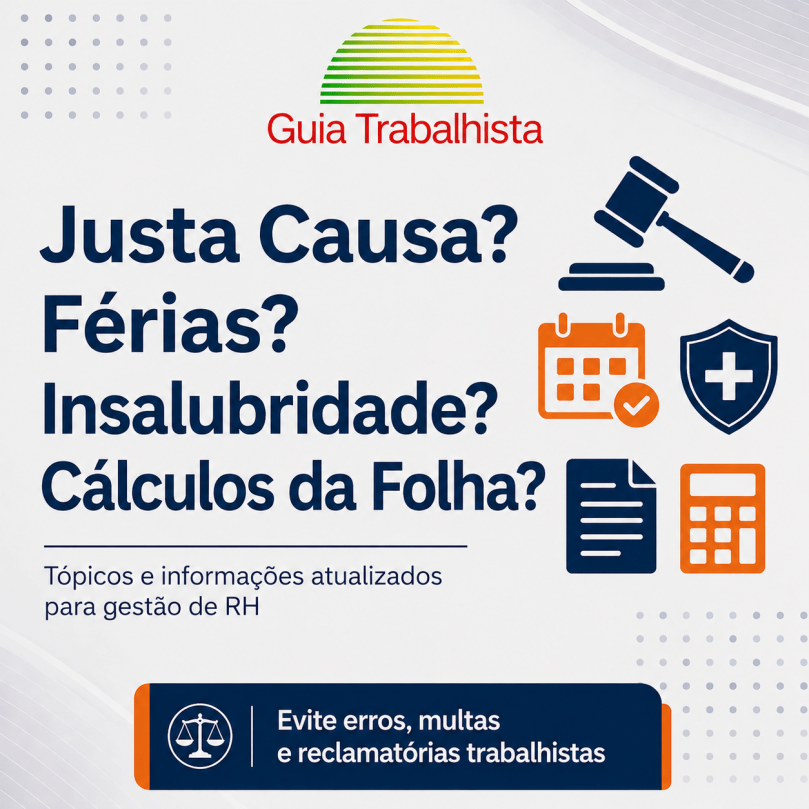
Conforme já havíamos anunciado aqui, a nova Tabela de INSS, válida a partir de 1º de março de 2020, estabelece percentuais progressivos de desconto.

No Regime Geral de Previdência Social (RGPS), as novas alíquotas valerão para contribuintes empregados, inclusive para empregados domésticos, e para trabalhadores avulsos. Não haverá mudança, contudo, para os trabalhadores autônomos (contribuintes individuais), inclusive, prestadores de serviços a empresas e para os segurados facultativos.

As alíquotas progressivas incidirão sobre cada faixa de remuneração, de forma semelhante ao cálculo do Imposto de Renda.

Quem recebe um salário mínimo por mês, por exemplo, terá alíquota de 7,5%. Já um trabalhador que ganhe exatamente o teto do Regime Geral – também conhecido como Teto do INSS, atualmente R$ 6.101,06 – pagará uma alíquota efetiva total de 11,68%, resultado da soma das diferentes alíquotas que incidirão sobre cada faixa da remuneração.

Confira as novas alíquotas na tabela abaixo:

SALÁRIO DE CONTRIBUIÇÃO (R$) ALÍQUOTA INSS ALÍQUOTA EFETIVA
até 1.045,00 7,5% 7,5%
de 1.045,01 até 2.089,60 9%   7,5%   a  8,25%
de 2.089,61 até 3.134,40 12% 8,25%  a   9,5%
de 3.134,41 até 6.101,06 14%     9,5%    a  11,68%

Contribuintes Individuais e Facultativos – Sem alteração

Contribuintes individuais e facultativos continuarão pagando as alíquotas atualmente existentes, cuja alíquota-base é de 20%, para salários de contribuição superiores ao salário mínimo.

Para salários de contribuição igual ao valor do salário mínimo, deverá ser observado:

I – para o contribuinte individual que trabalhe por conta própria, sem relação de trabalho com empresa ou equiparado e o segurado facultativo, o recolhimento poderá ser mediante aplicação de alíquota de 11% sobre o valor do salário mínimo;

II – para o Microempreendedor Individual e para o segurado facultativo sem renda própria que se dedique exclusivamente ao trabalho doméstico no âmbito de sua residência – desde que pertencente a família de baixa renda inscrita no Cadastro Único para Programas Sociais do Governo Federal (CadÚnico) – o recolhimento deverá ser feito mediante a aplicação de alíquota de 5% sobre o valor do salário mínimo;

III – o contribuinte individual que presta serviço a empresa ou equiparado terá retido pela empresa o percentual de 11% sobre o valor recebido pelo serviço prestado e estará obrigado a complementar, diretamente, a contribuição até o valor mínimo mensal do salário de contribuição, quando as remunerações recebidas no mês, por serviços prestados a empresas, forem inferiores ao salário mínimo.

Importante destacar que o segurado, inclusive aquele com deficiência, que contribua mediante aplicação das alíquotas de 11% ou 5% e pretenda contar o respectivo tempo de contribuição para fins da aposentadoria por tempo de contribuição transitória ou para contagem recíproca do tempo correspondente em outro regime, deverá complementar a contribuição mensal sobre a diferença entre o percentual pago e o de 20%, com os devidos acréscimos legais.

Quem se Enquadra como Contribuintes Individuais e facultativos

Confira quem se enquadra nas categorias para as quais não haverá alteração de alíquota no RGPS:

  • Contribuinte individual – Todos aqueles que trabalham por conta própria (de forma autônoma) ou que prestam serviços de natureza eventual a empresas, sem vínculo empregatício. São considerados contribuintes individuais, dentre outros, os sacerdotes, os diretores que recebem remuneração decorrente de atividade em empresa urbana ou rural, os síndicos remunerados, os motoristas de táxi e de aplicativos, os vendedores ambulantes, as diaristas, os pintores, os eletricistas e os associados de cooperativas de trabalho.
  • Contribuinte facultativo – Todas as pessoas com mais de 16 anos que não possuem renda própria, mas decidem contribuir para a Previdência Social. São exemplos dessa categoria de contribuintes: donas de casa, síndicos de condomínio não-remunerados, desempregados, presidiários não-remunerados e estudantes bolsistas.

RPPS da União – Servidores Públicos

As novas alíquotas valerão também para os servidores públicos vinculados ao Regime Próprio da Previdência Social (RPPS) da União.

No RPPS da União, contudo, as alíquotas progressivas não se limitarão ao teto do RGPS, pois haverá novas alíquotas incidindo também sobre as faixas salariais que ultrapassem o teto. A atualização das alíquotas do RPPS foi feita pela Portaria 2.963/2020.

Em relação aos aposentados e pensionistas, a alíquota incidirá sobre o valor da parcela dos proventos e pensões que supere o limite máximo estabelecido para o Regime Geral (R$ 6.101,06) e levará em conta a totalidade do valor do benefício para fins de definição das alíquotas aplicáveis.

As novas alíquotas progressivas – estabelecidas pela Emenda Constitucional nº 103, de 2019 – passam a vigorar a partir de 1º de março de 2020, incidindo cada alíquota separadamente sobre cada faixa salarial, da seguinte forma:

tabelacontribuicaoparaservidorespublicos002

Fonte: Ministério da Economia – 27/02/2020 – Adaptado pelo Guia Trabalhista.

Reforma da Previdência

Como fica a Previdência Social após a Reforma: Direitos, Benefícios, Auxílios, Salário de Contribuição, Aposentadorias, Cálculos... Um Guia Prático para esclarecer suas dúvidas sobre as novas normas previdenciárias de acordo com a Emenda Constitucional 103/2019!

Clique para baixar uma amostra!

Empresas e Confederações Contribuem Para o Aprimoramento dos Leiautes do eSocial

Representantes da Secretaria Especial de Previdência e Trabalho (Secretaria de Trabalho, INSS e Secretaria de Previdência), Serpro e Dataprev, reuniram-se em Brasília com entidades que compõem o GT Confederativo no dia 04/09/2019 e com empresas usuárias nos dias 02 e 03/09/2019 para tratarem da simplificação do eSocial.

Foram analisadas e discutidas as propostas de alteração apresentadas pela equipe técnica da Secretaria Especial de Previdência e Trabalho – SEPRT, juntamente com as propostas apresentadas pelos representantes das empresas.

O principal objetivo dessa reunião foi criar um consenso na nova proposta de leiautes do eSocial, para atender as demandas de simplificação solicitadas pela sociedade civil, além de permitir ao governo a substituição de obrigações atualmente exigidas.

Na avaliação do Auditor Fiscal do Trabalho João Paulo Ferreira Machado, Coordenador Geral do eSocial, os encontros foram muito ricos tecnicamente e trouxeram uma visão do que as empresas esperam desse processo de melhoria:

“Todas as sugestões serão consideradas na avaliação do novo leiaute do eSocial. O novo eSocial será construído em conjunto pela sociedade e pelo Governo, considerando as dificuldades e experiências encontradas pelas empresas no passado. Além disso, conseguimos mostrar a necessidade de solicitar algumas informações para permitir a substituição de outras obrigações, evitar a duplicidade de obrigações e cumprir a missão legal dos entes partícipes.“

A participação das empresas nesse processo é fundamental para construir um sistema enxuto e objetivo. Dentre as sugestões discutidas nos encontros, destaca-se o pedido para que as informações continuem sendo transmitidas apenas para um ambiente único, de forma que as empresas não percam os investimentos que já foram realizados em seus sistemas.

A definição sobre a competência e a forma que cada órgão do eSocial receberá as informações transmitidas pelos empregadores deve ser realizada internamente no governo, sem onerar a sociedade.

Também foi solicitada a reavaliação do cronograma de implantação de novas obrigações, para que as empresas tenham tempo para adaptar seus sistemas e se preparar para transmitir os eventos.

Segundo Paulo Roberto Silva, representante do Conselho Federal de Contabilidade – CFC, “a simplificação proposta para o eSocial trará fortes benefícios à sociedade e facilitará o desenvolvimento e implementação do novo sistema junto às empresas brasileiras”.

Para a Associação Brasileira das Empresas de Tecnologia da Informação e Comunicação – BRASSCOM, o encontro mostra o interesse do Governo em ouvir a sociedade e atender seus anseios.

Para Sérgio Sgobbi, representante da entidade, “a retomada das reuniões do GT Confederativo e das reuniões técnicas com as empresas parceiras foi um passo fundamental. Acredito que a proposta discutida nesse encontro atende a demanda de simplificação, sem perder os investimentos já realizados”.

Conforme nota conjunta publicada pelos Secretários Especiais de Previdência e Trabalho e da Receita Federal do Brasil, até 30/09/2019 o governo publicará os detalhes do novo eSocial, bem como seu cronograma final de implementação e de substituição de diversas obrigações, como GFIP, RAIS, CAGED e CTPS Digital.

Participaram da reunião do GT Confederativo os seguintes entes:

  • BRASSCOM – Associação Brasileira das Empresas de Tecnologia da Informação e Comunicação
  • CFC – Conselho Federal de Contabilidade
  • CNA – Confederação da Agricultura e Pecuária do Brasil
  • CNC – Confederação Nacional do Comércio de Bens, Serviços e Turismo
  • CNCOOP – Confederação Nacional das Cooperativas
  • CNI – Confederação Nacional da Indústria
  • CNS – Confederação Nacional de Serviços
  • CNSeg – Confederação Nacional das Empresas de Seguros Gerais, Previdência Privada e Vida, Saúde Suplementar e Capitalização
  • CNT – Confederação Nacional do Transporte
  • CONTAG – Confederação Nacional dos Trabalhadores na Agricultura
  • FENACON – Federação Nacional das Empresas de Serviços Contábeis e das Empresas de Assessoramento, Perícias, Informações e Pesquisas
  • FIESC – Federação das Indústrias do Estado de Santa Catarina
  • FIESP – Federação das Indústrias do Estado de São Paulo
  • SEBRAE – Serviço Brasileiro de Apoio às Micro e Pequenas Empresas
  • INSS – Instituto Nacional do Seguro Social
  • STRAB – Secretaria de Trabalho
  • SPREV – Secretaria de Previdência
  • SEPEC – Secretaria Especial de Produtividade, Emprego e Competitividade
  • SERPRO – Serviço Federal de Processamento de Dados
  • DATAPREV – Empresa de Tecnologia e Informações da Previdência Social

Fonte: eSocial – 11.09.2019 – Adaptado pelo Guia Trabalhista.

ESocial – Teoria e Prática

Conheça e Prepare-se para a Nova Obrigação Acessória Exigida dos Empregadores. Atualizada de Acordo Com as Últimas Versões do Programa. Abordagem e Manual da DCTFWeb e EFD-Reinf - Outubro/2018.

Clique para baixar uma amostra!

Convenção da OIT não Garante Pagamento de Férias Proporcionais a Demitido por Justa Causa

A Quinta Turma do Tribunal Superior do Trabalho desobrigou uma cooperativa gaúcha de pagar férias proporcionais, acrescidas do terço constitucional, a um operador demitido por justa causa.

Com base em norma da CLT e na Súmula 171 do TST, o colegiado reformou decisão do Tribunal Regional do Trabalho da 4ª Região (RS), que havia deferido o pedido do trabalhador com fundamento na Convenção 132 da Organização Internacional do Trabalho (OIT).

Súmula Nº 171 do TST. FÉRIAS PROPORCIONAIS. CONTRATO DE TRABALHO. EXTINÇÃO. Salvo na hipótese de dispensa do empregado por justa causa, a extinção do contrato de trabalho sujeita o empregador ao pagamento da remuneração das férias proporcionais, ainda que incompleto o período aquisitivo de 12 (doze) meses (art. 147 da CLT) (ex-Prejulgado nº 51). 

O operador foi dispensado em fevereiro de 2015. Segundo a empregadora, a despedida ocorreu por desídia, em virtude de 106 faltas injustificadas ocorridas durante o contrato. Segundo a cooperativa, ele chegou a ser suspenso por dois dias e havia sido comunicado de que a repetição do fato levaria à demissão por justa causa.

Na reclamação trabalhista, o empregado alegou que foi despedido na véspera de gozar suas férias e assegurou desconhecer o motivo. Sustentou que não cometeu nenhum ato motivador da despedida por justa causa e, por isso, buscava o reconhecimento de que a despedida ocorreu sem justa causa.

O pedido, negado inicialmente pela Vara do Trabalho de Cruz Alta (RS), foi julgado procedente pelo TRT da 4ª Região (RS). Para decidir que o operador fazia jus ao recebimento do valor de férias proporcionais, o TRT utilizou como base a Convenção 132 da OIT.

Ratificada pelo Brasil por meio do Decreto 3.197/1999, a convenção, conforme entendimento do TRT, asseguraria o direito à proporcionalidade da remuneração das férias, independentemente do motivo da rescisão do contrato.

Ao examinar o recurso de revista da cooperativa, o relator, ministro Brito Pereira, destacou que, conforme o que dispõe o parágrafo único do artigo 146 da CLT e o entendimento pacificado pelo TST na Súmula 171, as férias proporcionais são indevidas quando a dispensa se dá por justa causa.

Segundo o ministro, a Convenção 132 da OIT não se aplica ao caso. “A norma não retrata expressamente o cabimento das férias proporcionais no caso de dispensa por justa causa”, afirmou. Processo: RR-214-43.2015.5.04.0611.

Fonte: TST – 03.08.2018 – Adaptado pelo Guia Trabalhista.

Veja outros temas relacionados no Guia Trabalhista Online:

Medidas Simples Evitam o Vínculo Empregatício dos Cooperados

O trabalhador Cooperado não é caracterizado como empregado, conforme CLT, art. 442:

“Qualquer que seja o ramo de atividade da sociedade cooperativa, não existe vínculo empregatício entre ela e seus associados, nem entre estes e os tomadores de serviços daquelas”.

Porém é muito comum que empresas terceiras busquem mão-de-obra através das Cooperativas de Trabalho, com a vantagem de reduzir os encargos trabalhistas, como Férias, 13º Salário e FGTS). É importante que nestes casos haja autonomia na prestação de serviços ou diversidade de clientela, fatores que caracterizam o trabalho cooperativado. Caso seja observado as características normais de uma relação de emprego como subordinação e pessoalidade ficará caracterizado o vínculo empregatício.

Neste sentido trazemos o julgado mais recente sobre o tema, que reconheceu o vínculo  do trabalhador cooperado com a empresa tomadora de serviços.

TRT1 – Fraude em contratação via cooperativa gera condenação

A 3ª Turma do Tribunal Regional do Trabalho da 1ª Região (TRT/RJ) julgou procedente a ação de um ascensorista que solicitava reconhecimento de vínculo empregatício com uma empresa tomadora de serviços. Embora figurasse como cooperativado de uma organização Cooperativa na prática respondia à companhia de forma subordinada, nos moldes da CLT. O colegiado seguiu, por unanimidade, o voto da relatora do acórdão, desembargadora Mônica Batista Vieira Puglia, fixando o valor da condenação em R$7 mil.

O empregado teria começado a prestar serviços de ascensorista por meio da cooperativa em janeiro de 2013. Trabalhava de segunda a sexta-feira, das 14h às 22h, com intervalo de 15 a 20 minutos. Uma das testemunhas do profissional comprovou que a companhia se valia de várias terceirizadoras de mão de obra para selecionar e contratar trabalhadores. No entanto, não havia autonomia na prestação de serviços ou diversidade de clientela, fatores que caracterizam o trabalho cooperativado.

A empresa se defendeu, alegando que estavam presentes todos os princípios do cooperativismo, não existindo argumentos que sustentassem a declaração de fraude. Argumentou que a prova documental atestou a regularidade da cooperativa, autorizada, com personalidade jurídica própria, atendendo às prerrogativas inerentes à Lei 5.764/71, que trata do regime jurídico desse tipo de sociedade. Afirmou, ainda, que não houve subordinação tampouco pessoalidade do empregado perante a companhia, e que estavam ausentes requisitos caracterizadores da relação de emprego.

Diante dos elementos trazidos aos autos, a relatora do acórdão considerou que a inclusão do trabalhador como cooperado visou descaracterizar o vínculo empregatício com o intuito de fraudar, impedir ou desvirtuar a aplicação de preceitos da CLT. Permitir a utilização da mão de obra do trabalhador sem amparo na legislação trabalhista, admitindo o disfarce sob o manto de outros institutos, importa em evidente fraude à legislação obreira, concluiu a relatora. A decisão manteve a sentença proferida pela juíza Diane Rocha, em exercício na 82ª Vara do Trabalho do Rio de Janeiro.

Nas decisões proferidas pela Justiça do Trabalho, são admissíveis os recursos enumerados no art. 893 da CLT.


Fonte: Tribunal Regional do Trabalho da 1ª Região


Gestão de Recursos Humanos

Uma obra prática sobre administração, gerenciamento e políticas de RH! Como administrar e maximizar os resultados na gestão de pessoas. Modelo de regulamento interno, como implantar sistema de benefícios, avaliação de desempenho, etc. Clique aqui para mais informações.

Clique para baixar uma amostra!