Dependente de Falecido que Recebia Benefício Assistencial ao Idoso tem Direito à Pensão por Morte?

A Reforma da Previdência não alterou as normas que disciplinam o benefício assistencial ou o benefício de prestação continuada (BPC).

O benefício de assistência social será prestado, a quem dela necessitar, independentemente de contribuição à seguridade social, conforme prevê o art. 203, V da Constituição Federal.

A regulamentação deste benefício se deu pela Lei 8.742/1993, conhecida como Lei Orgânica da Assistência Social (LOAS), e do Decreto 6.214/2007, os quais estabelecem os seguintes requisitos para concessão:

a) Ser portador de deficiência ou ter idade mínima de 65 (sessenta e cinco) anos para o idoso não deficiente;

b) Renda familiar mensal (per capita) inferior a ¼ do salário mínimo;

c)  Não estar vinculado a nenhum regime de previdência social;

d) Não receber benefício de espécie alguma, salvo o de assistência médica;

e)  Comprovar não possuir meios de prover a própria manutenção e nem de tê-la provida por sua família.

Será devido o benefício assistencial ao idoso e ao portador de deficiência incapacitado para a vida independente e para o trabalho, este último independentemente de sua idade, mesmo que qualquer deles esteja abrigado em instituição pública ou entidade filantrópica, no âmbito nacional, e desde que comprove carência econômica para prover a própria subsistência.

De acordo com o art. 23 do Decreto 6.214/2007 o BPC é intransferível, não gerando direito à pensão por morte a herdeiros ou a sucessores, além de não gerar direito a pagamento de abono anual.

Entretanto, o valor do resíduo não recebido em vida pelo beneficiário será pago aos seus herdeiros ou sucessores, na forma da lei civil.

Trecho extraído da obra Reforma da Previdência com autorização do Autor. Clique aqui e veja o índice com todo o conteúdo da obra.

Reforma da Previdência

Como fica a Previdência Social após a Reforma: Direitos, Benefícios, Auxílios, Salário de Contribuição, Aposentadorias, Cálculos... Um Guia Prático para esclarecer suas dúvidas sobre as novas normas previdenciárias de acordo com a Emenda Constitucional 103/2019!

Clique para baixar uma amostra!

Pente-fino do INSS já Cancelou 261 mil Benefícios Previdenciários Com Indícios de Fraude

O pente-fino nos benefícios com indícios de fraude e irregularidades feito pelo INSS em 2019 já cessou ou suspendeu, até agora, 261 mil benefícios em todo país. A economia mensal estimada com a cessação desses benefícios é de R$ 336 milhões e, em um ano, chegará a R$ 4,3 bilhões.

Apesar de os cancelamentos ocorrerem nas várias espécies de benefícios, os motivos de pagamento irregular mais comuns decorrem de recebimento indevido de benefício assistencial (BPC) por servidores públicos estaduais e municipais, bem como benefícios pagos a pessoas falecidas e pagamento de benefícios assistenciais pagos a pessoas cuja renda familiar supera o limite legal.

Merece destaque na atuação antifraude do INSS a identificação do recebimento ilegal de BPC por parte de servidores públicos estaduais e municipais. Esses servidores públicos fizeram uso de documentos e declarações falsas para receberem o benefício de prestação continuada (BPC) — destinado apenas a idosos e a pessoas com deficiência de baixa renda —, em que a renda do grupo familiar seja inferior a um quarto do salário mínimo por pessoa, ou seja, R$ 249,50 mensais.

Essa modalidade de fraude (recebimento indevido de benefícios assistenciais por servidores públicos) é a que mais se destacou nos levantamentos feitos com o cruzamento das bases de dados do INSS com estados e municípios, onde em 92,5% dos benefícios com suspeita de fraude analisados houve a constatação efetiva da fraude.

Cerca de 4.700 servidores estaduais e municipais foram identificados, até agora, praticando essa fraude. A identificação dessas fraudes decorreu do cruzamento de informações do INSS com a base de apenas 6 estados e DF. O INSS já iniciou a realização de cruzamentos com todos os demais estados.

Casos Reais de Servidores Públicos Com Altos Salários Recebendo BPC

  1. No pente-fino, o INSS descobriu, por exemplo, o caso de uma pensionista do estado do Rio de Janeiro, com renda mensal de R$ 15,8 mil, que, conforme as apurações, recebia desde 2012, o BPC utilizando declarações falsas que omitiam sua renda. Essa fraude causou um prejuízo ao INSS na ordem de R$ 86 mil.

  2. Também no Rio de Janeiro, foi identificado o caso de um servidor estadual, com renda mensal de R$ 14 mil, que também recebia, desde 1999, o benefício assistencial.

  3. Em Recife, o pente-fino descobriu diversos pensionistas do Governo do Estado de Pernambuco que recebiam, de forma indevida, o benefício de prestação continuada (BPC).

  4. No caso mais antigo de fraude encontrado, a pensionista recebia o benefício irregularmente desde 1998, gerando um prejuízo de R$ 193 mil.

  5. Mais um exemplo encontrado é o de uma outra pensionista com renda mensal de 8,5 mil que recebia, desde 2012, o referido benefício, no valor mensal de R$ 998,00.

Na Baixada Fluminense, no Rio de Janeiro, o INSS cessou o benefício de uma mulher que acumulava indevidamente, desde 1999, duas pensões por morte de companheiros falecidos, recebendo R$ 46 mil de forma indevida no período.

Em 2019, do total dos benefícios cancelados e suspensos pelo pente-fino, 59% eram recebidos irregularmente pelos representantes legais de beneficiário falecido, o chamado pagamento pós-óbito. Em todos os casos, pessoas próximas do falecido continuavam a sacar a aposentadoria de forma irregular.

Além dos casos acima, é possível ainda citar, como causa de pagamentos irregulares: a realização de prova de vida fraudulenta feita junto a instituições financeiras e a sonegação de informações dos familiares e pessoas próximas sobre a morte do titular.

De acordo com o presidente do INSS, Renato Vieira, o órgão continuará atuando de forma preventiva e eficaz para identificar fraudes e irregularidades nas concessões, ação que faz parte da Estratégia Nacional Anti-fraude Previdenciária.

Diminuição de pagamentos pós-óbito

Outra causa de pagamentos irregulares identificada pelo INSS decorre de falhas e atraso na comunicação dos óbitos pelos cartórios ao INSS. Isso porque, após a morte de um beneficiário, os cartórios demoravam até 40 dias para notificar o INSS sobre um óbito registrado. Agora, após a conversão da medida provisória antifraude (MP 871/2019), a notificação deve acontecer em até um dia útil.

Poucos meses após a edição da referida lei, já se identificou relevante queda no prazo médio de comunicação dos cartórios ao INSS: em outubro/2019, o prazo médio de comunicação dos óbitos foi de apenas 1 dia.

Essa medida gera uma economia anual de aproximadamente R$ 1.3 bi.

Novas implementações no combate à fraude

Além do Programa Especial para Análise de Benefícios com Indícios de Fraudes e Irregularidades, com pagamento de bônus aos servidores, o INSS trabalha para reforçar as medidas de combate às fraudes nos benefícios previdenciários.

Pela primeira vez, desde 1º de outubro, o INSS conta com uma equipe especializada e de alta performance, que trabalha somente com apurações nos benefícios pagos de forma irregular.

Essa equipe, formada por 100 servidores de diversos estados, exerce a atividade em regime de exclusividade na modalidade teletrabalho, condicionada a metas de produtividade individual.

A especialização da equipe permite, ainda, a correta apuração do montante de fraudes, bem como contribui para um melhor fluxo de cobrança dos valores pagos indevidamente.

Parcerias

Outras medidas de combate às fraudes podem ser citadas: já está em fase de execução o Acordo de Cooperação Técnica (ACT) com o Detran Rio e o INSS.

O acordo assinado em julho desse ano permite que servidores do INSS tenham acesso ao banco de dados de identificação civil do Detran/RJ de modo a comprovar a autenticidade da documentação apresentada pelo requerente do benefício.

Inicialmente, o projeto abrange a gerência executiva Rio Centro ao longo deste semestre e, posteriormente, prevê ampliação para as demais gerências executivas do Rio. Estima-se um potencial de economia de até R$ 200 milhões por ano com a parceria.

Programa de revisão da folha de pagamento – Notificação dos Beneficiários

Vale destacar que, em abril desse ano, o INSS implantou o Sistema de Verificação da Conformidade da folha de pagamento de Benefícios que tem o objetivo de, preventiva e automaticamente, realizar varredura mensal em toda a folha de pagamento de benefícios, à luz das mais diversas causas de irregularidade, apontando os inícios de irregularidade identificados a serem tratados pela autarquia.

Trata-se de iniciativa que já está permitindo ações de prevenção de gastos indevidos ao INSS. Desde o início da operação do sistema, houve um crescimento exponencial do número de processamentos de casos com indício de irregularidades.

Até o momento, 1,84 milhão de beneficiários estão sendo notificados pelo INSS, o que representa um crescimento de aproximadamente 1.350% em relação a 2018.

Gerenciamento de dados

Ainda no esforço de otimizar a qualidade do cadastro previdenciário dos cidadãos, para evitar pagamentos indevidos, o INSS conta com a ferramenta MDM (Master Data Management) que permite qualificar as informações constantes em diversas bases e aperfeiçoá-las no Cadastro Nacional das Informações Sociais (CNIS).

A ferramenta começou a ser operada em agosto de 2019 e já atualizou 217 milhões de cadastros previdenciários, corrigiu 1,9 milhão de CPFs e atualizou 23,5 milhões de documentos nos cadastros, como identidade e carteira de trabalho. Nos próximos dias está prevista a atualização de mais 99 milhões de Números de Identificação do Trabalhador (NIT).

Tais correções cadastrais são de extrema importância, pois além de contribuírem para o correto cálculo do pagamento mensal do benefício, promovem a cessação dos benefícios nos casos de óbito, por exemplo, evitando pagamentos indevidos.

Fonte: INSS – 10.12.2019 – Adaptado pelo Guia Trabalhista.

Com a obra Reforma da Previdência você terá acesso às alterações estabelecidas pela Emenda Constitucional 103/2019 no RGPS, além de conhecer também outros tipos de benefícios como auxílio-doença, auxílio-acidente, pensão por morte, BPC dentre outros.

Não seja alvo do pente-fino do INSS e evite a suspensão de seu benefício. Veja os detalhes e as exigências para cada benefício na obra abaixo.

Reforma da Previdência

Como fica a Previdência Social após a Reforma: Direitos, Benefícios, Auxílios, Salário de Contribuição, Aposentadorias, Cálculos... Um Guia Prático para esclarecer suas dúvidas sobre as novas normas previdenciárias de acordo com a Emenda Constitucional 103/2019!

Clique para baixar uma amostra!

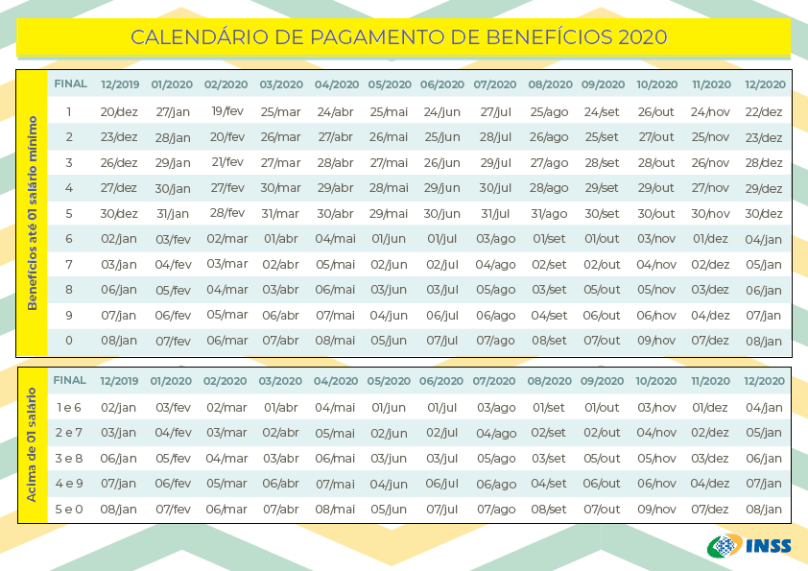
Definido o Calendário de Pagamento de Benefícios Previdenciários Para 2020

Os cerca de 35 milhões de aposentados e pensionistas do Instituto Nacional do Seguro Social (INSS) já podem checar a data de depósito dos benefícios ao longo de todo o ano de 2020.

Como de costume, os depósitos seguirão a mesma sequência de anos anteriores.

Para aqueles que recebem um salário mínimo, os depósitos referentes a janeiro serão feitos entre os dias 27 de janeiro e 7 de fevereiro.

Segurados com renda mensal acima do piso nacional terão seus pagamentos creditados a partir de 3 de fevereiro a 07 de fevereiro.

A orientação do INSS é que os segurados fiquem atentos: a data de depósito dos proventos depende do número final do cartão de benefício, sem considerar o último dígito verificador, que aparece depois do traço.

Veja abaixo o calendário completo:

calendariobeneficios2020

Fonte: INSS – 16.12.2019 – Adaptado pelo Guia Trabalhista.

Tenha em mãos um Guia Prático para esclarecer suas dúvidas sobre a Reforma da Previdência de acordo com a Emenda Constitucional 103/2019.

Reforma da Previdência

Como fica a Previdência Social após a Reforma: Direitos, Benefícios, Auxílios, Salário de Contribuição, Aposentadorias, Cálculos... Um Guia Prático para esclarecer suas dúvidas sobre as novas normas previdenciárias de acordo com a Emenda Constitucional 103/2019!

Clique para baixar uma amostra!

Reforma da Previdência – Salário-de-Contribuição x Salário-de-Benefício

Nos termos do art. 21 da Lei 8.212/1991 e do art. 214 do RPS (Decreto 3.048/1999), o salário-de-contribuição consiste na base de cálculo utilizada pelo segurado para extrair o valor da sua contribuição para a Previdência Social, ou seja, é o valor a partir do qual, mediante a aplicação da alíquota estabelecida em lei, obtém-se o valor da contribuição a ser recolhida para a Previdência Social.

Os valores que compõem o salário-de-contribuição pode variar de acordo com cada contribuinte, a saber:

  • Segurado empregado, empregado doméstico e trabalhador avulso: é o valor da remuneração recebida em folha de pagamento em uma ou mais empresas;
  • Segurado contribuinte individual: é a remuneração auferida em uma ou mais empresas ou pelo exercício de sua atividade por conta própria, durante o mês;
  • Dirigente sindical na qualidade de empregado: remuneração paga, devida ou creditada pela entidade sindical, pela empresa ou por ambas;
  • Dirigente sindical na qualidade de trabalhador avulso: a remuneração paga, devida ou creditada pela entidade sindical;
  • Segurado Facultativo: é o valor por ele declarado.
  • Empregador rural e segurado especial: é o valor da receita bruta da comercialização de sua produção.

O salário-de-contribuição possui um limite mínimo e máximo, nos termos do art. 28, §3º e 5º da Lei 8.212/1991, sendo:

  • Limite mínimo do salário-de-contribuição: salário mínimo;
  • Limite máximo do salário-de-contribuição: valor máximo do salário-de-contribuição da tabela do INSS.

O Salário-de-benefício (SB) é o valor básico utilizado para cálculo da renda mensal dos benefícios de prestação continuada, inclusive os regidos por normas especiais.

O SB é calculado com base no salário-de-contribuição e é utilizado para o cálculo da renda mensal inicial (RMI).

Para o cálculo do salário de benefício é necessário, primeiramente, definir o período básico de cálculo (PBC), ou seja, o período em que serão apurados os salários de contribuição utilizados no cálculo do salário-de-benefício.

Todos os salários de contribuição utilizados no cálculo do salário de benefício são atualizados, mês a mês, com base no Índice Nacional de Preço ao Consumidor – INPC, consoante o que determina o art. 29-B da Lei 8.213/1991, conforme tabela em Excel constante no Anexo VII da obra Reforma da Previdência.

Serão considerados para cálculo do SB os ganhos habituais do segurado empregado, empregado doméstico, trabalhador avulso e contribuinte individual, a qualquer título, sob a forma de moeda corrente ou de utilidades, sobre os quais tenha incidido contribuição previdenciária.

Não será utilizado o SB para cálculo de salário-família, pensão por morte, o salário-maternidade e o auxílio-reclusão, conforme art. 31 do RPS (Decreto 3.048/1999). O salário-família e o salário-maternidade possuem forma de cálculo diferenciada.

Em resumo, o salário-de-contribuição é o valor utilizado para se apurar o montante da contribuição a ser paga pelo segurado para a Previdência Social, enquanto o salário-de-benefício é o valor apurado para se estabelecer o montante do benefício a ser pago pela Previdência Social para o Segurado.

Trecho extraído da obra Reforma da Previdência com autorização do Autor.

Senado Aprova Nova Previdência em Segundo Turno

Emenda constitucional que promove a mais ampla mudança no sistema previdenciário do Brasil será promulgada pelo Congresso.

O Senado aprovou nesta quarta-feira (23), em segundo turno, a proposta de emenda à Constituição (PEC) 6/2019, a da Nova Previdência.

O texto-base já havia sido aprovado pelos senadores na terça-feira (22), por 60 votos a 19 – 11 além do mínimo necessário de 49. Nesta quarta-feira (23), foram votados destaques à proposta.

Com a aprovação em segundo turno no Senado, o Congresso Nacional concluiu a votação da PEC, que já havia passado pela Câmara dos Deputados, também em dois turnos.

O próximo passo será a promulgação da emenda constitucional pelo Congresso, quando a Nova Previdência será inserida na Constituição Federal e entrará em vigor.

O ministro da Economia, Paulo Guedes, acompanhou a votação no plenário do Senado, assim como o secretário especial de Previdência e Trabalho do Ministério da Economia, Rogério Marinho.

O secretário especial destacou a importância da aprovação: “Concluímos a votação da #NovaPrevidência, a maior e mais importante mudança em nosso sistema previdenciário”, postou Marinho, no Twitter.

E acrescentou: “Previsibilidade, segurança jurídica e diminuição do deficit público, condições essenciais para o nosso crescimento.”

Marinho também informou que, ao lado da aprovação do PL 2999/2019 e da MP 871/2019, a aprovação da PEC 6/2019 vai permitir uma economia total de R$ 1,070 trilhão, para a União, nos próximos 10 anos.

O PL 2999 mencionado pelo secretário deu origem à Lei 13.876/2019, que trata da competência da Justiça Federal em causas previdenciárias e da arrecadação de contribuições sociais em ações e acordos trabalhistas.

Já a MP 871, de combate a fraudes na Previdência, foi convertida pelo Congresso na Lei 13.846/2019.

Idade mínima

Com a Nova Previdência, o Brasil passará a ter idades mínimas de aposentadoria tanto na iniciativa privada (regime geral de previdência social) quanto no funcionalismo público federal do Executivo, Legislativo e Judiciário (Regime Próprio de Previdência Social da União): 62 anos para mulheres e 65 anos para homens.

A Nova Previdência dará sustentabilidade ao sistema previdenciário brasileiro, em um contexto de rápido e intenso envelhecimento populacional, ao mesmo tempo em que mantém os direitos adquiridos por todos os trabalhadores (nada muda para quem já é aposentado ou para quem já reuniu todas as condições para a aposentadoria).

Transição

O texto a ser promulgado também cria regras de transição para quem já está no mercado de trabalho, levando em consideração a situação de trabalhadores que possuem tempo de contribuição avançado ou idade próxima ao direito à aposentadoria.

Haverá ainda a diminuição da alíquota de contribuição para quem ganha menos e o aumento de alíquota para quem ganha mais.

Com a Nova Previdência, as alíquotas serão progressivas e vão variar de 7,5%, para quem ganha um salário mínimo, a 22% para faixas acima de R$ 39 mil no regime próprio.

A proposta da Nova Previdência foi entregue à Câmara dos Deputados pelo presidente da República, Jair Bolsonaro, em 20 de fevereiro de 2019.

Com a aprovação pela Câmara e pelo Senado, após votações em dois turnos em cada Casa e maioria superior a três quintos de deputados e de senadores em cada turno, a Nova Previdência entrará em vigor após ser promulgada pelo Congresso Nacional.

Fonte: Secretaria de Trabalho – Ministério da Economia – 23.10.2019 – Adaptado pelo Guia Trabalhista.