
INSS é Condenado ao Pagamento de Danos Morais Pela Suspensão Indevida de benefício previdenciário

A suspensão indevida de um benefício previdenciário fez com que um aposentado ingressasse na Justiça Federal com pedido de dano moral.

A interrupção do benefício partiu da Divisão de Auditoria do Instituto Nacional do Seguro Social (INSS) com a justificativa de que foram encontradas irregularidades na documentação que embasou o requerimento da aposentadoria.

No caso, o homem teve o seu beneficio restabelecido por determinação judicial e alegou que a suspensão da sua única fonte de renda ocasionou na inclusão do seu nome em cadastro de inadimplentes, e, ainda, teve que prestar esclarecimentos junto ao Departamento da Polícia Federal (DPF).

Em primeira instancia, o juiz federal extinguiu o processo, com resolução de mérito, e declarou prescrita a pretensão deduzida conforme previsto art. 1º do Decreto nº 20.910/1932.

“Art. 1º As dívidas passivas da União, dos Estados e dos Municípios, bem assim todo e qualquer direito ou ação contra a Fazenda federal, estadual ou municipal, seja qual for a sua natureza, prescrevem em cinco anos contados da data do ato ou fato do qual se originarem.”

A 6ª Turma do Tribunal Regional Federal da 1ª Região (TRF1) com base no art. 1.013, § 3º, inciso I, do Código de Processo Civil (CPC), de 2015, entendeu que o processo encontrava-se suficientemente instruído, o que autoriza a apreciação do mérito.

“Art. 1.013. A apelação devolverá ao tribunal o conhecimento da matéria impugnada.

…..

§ 3º Se o processo estiver em condições de imediato julgamento, o tribunal deve decidir desde logo o mérito quando:

I – reformar sentença fundada no art. 485;”

No mais, o relator, desembargador federal Daniel Paes Ribeiro, ao analisar a hipótese, explicou que nos autos foram anexados documentos que comprovam os fundamentos do autor e os prejuízos sofridos por ele diante da suspensão do beneficio de natureza alimentar, e, desse modo, “devem ser reparados os danos morais pleiteados”.

Em seguida, o Colegiado deu provimento à apelação do autor e afastou a prejudicial da prescrição e, no exame, julgou procedente o pedido do requerente, condenando o INSS a reparar o dano moral causado em decorrência da indevida suspensão do benefício de aposentadoria por tempo de serviço.

Processo: 1001231-24.2017.4.01.3803.

Fonte: TRF1 – 03.03.2020 – Adaptado pelo Guia Trabalhista.

Reforma da Previdência

Como fica a Previdência Social após a Reforma: Direitos, Benefícios, Auxílios, Salário de Contribuição, Aposentadorias, Cálculos... Um Guia Prático para esclarecer suas dúvidas sobre as novas normas previdenciárias de acordo com a Emenda Constitucional 103/2019!

Clique para baixar uma amostra!

Saiba se Você Terá ou não que Apresentar a Declaração de Imposto de Renda 2020

A Secretaria da Receita Federal do Brasil (RFB) estabeleceu, através da Instrução Normativa RFB 1.924/2020, as regras para apresentação da Declaração de Ajuste Anual 2020 (DAA 2020), referente ao ano-calendário de 2019, pelas pessoas físicas residentes no Brasil.

O preenchimento da DAA 2020 pode ser feito de duas formas: pelo modelo completo ou pelo simplificado. A escolha entre um ou outro modelo depende basicamente do tamanho das despesas que você possui para abater do IR.

Geralmente, o modelo completo é a melhor opção para quem possui filhos como dependentes, paga escola particular, plano médico ou odontológico, teve despesas médicas particulares, teve contribuição de INSS como empregador doméstico e ainda contribui com previdência privada.

Entretanto, a pessoa física pode optar pelo modelo simplificado (desconto simplificado), que significa substituir as deduções legais permitidas pela correspondente dedução de 20% do valor dos rendimentos tributáveis na Declaração de Ajuste Anual, limitado a R$ 16.754,34.

Portanto, a opção pelo desconto simplificado implica a substituição de todas as deduções admitidas na legislação tributária.

A DAA 2020 deve ser apresentada no período de 2 de março a 30 de abril de 2020, pela Internet, mediante a utilização:

I) do Programa Gerador da Declaração (PGD), relativo ao exercício de 2020, disponível no site  RFB, na Internet ( http://receita.economia.gov.br/); ou

II) do serviço “Meu Imposto de Renda“, observadas as hipóteses em que o acesso é vedado:

a) pelo computador, feito com certificado digital, mediante acesso ao serviço “Meu Imposto de Renda“, disponível no Centro Virtual de Atendimento (e-CAC), no site da RFB; ou

b) pelos dispositivos móveis, tais como tablets e smartphones, mediante acesso ao serviço “Meu Imposto de Renda“, disponível nas lojas de aplicativos Google play, para o sistema operacional Android, ou App Store, para o sistema operacional iOS.

Clique aqui e saiba quem está ou não obrigado a entregar a Declaração de Ajuste Anual do Imposto de renda 2020, como aproveitar a declaração pré-preenchida pela Receita Federal, bem como saber do valor da multa para quem deixar de apresentar no prazo estabelecido.

Imposto de Renda – Pessoa Física – IRPF 

O Manual do IRPF abrange questões teóricas e práticas sobre o imposto de renda das pessoas físicas, perguntas e respostas e exemplos de cálculos, conteúdo atualizado e linguagem acessível . Clique aqui para mais informações.

Clique para baixar uma amostra!

Reforma da Previdência – Entraram em Vigor as Novas Alíquotas de INSS

Conforme já havíamos anunciado aqui, a nova Tabela de INSS, válida a partir de 1º de março de 2020, estabelece percentuais progressivos de desconto.

No Regime Geral de Previdência Social (RGPS), as novas alíquotas valerão para contribuintes empregados, inclusive para empregados domésticos, e para trabalhadores avulsos. Não haverá mudança, contudo, para os trabalhadores autônomos (contribuintes individuais), inclusive, prestadores de serviços a empresas e para os segurados facultativos.

As alíquotas progressivas incidirão sobre cada faixa de remuneração, de forma semelhante ao cálculo do Imposto de Renda.

Quem recebe um salário mínimo por mês, por exemplo, terá alíquota de 7,5%. Já um trabalhador que ganhe exatamente o teto do Regime Geral – também conhecido como Teto do INSS, atualmente R$ 6.101,06 – pagará uma alíquota efetiva total de 11,68%, resultado da soma das diferentes alíquotas que incidirão sobre cada faixa da remuneração.

Confira as novas alíquotas na tabela abaixo:

SALÁRIO DE CONTRIBUIÇÃO (R$) ALÍQUOTA INSS ALÍQUOTA EFETIVA
até 1.045,00 7,5% 7,5%
de 1.045,01 até 2.089,60 9%   7,5%   a  8,25%
de 2.089,61 até 3.134,40 12% 8,25%  a   9,5%
de 3.134,41 até 6.101,06 14%     9,5%    a  11,68%

Contribuintes Individuais e Facultativos – Sem alteração

Contribuintes individuais e facultativos continuarão pagando as alíquotas atualmente existentes, cuja alíquota-base é de 20%, para salários de contribuição superiores ao salário mínimo.

Para salários de contribuição igual ao valor do salário mínimo, deverá ser observado:

I – para o contribuinte individual que trabalhe por conta própria, sem relação de trabalho com empresa ou equiparado e o segurado facultativo, o recolhimento poderá ser mediante aplicação de alíquota de 11% sobre o valor do salário mínimo;

II – para o Microempreendedor Individual e para o segurado facultativo sem renda própria que se dedique exclusivamente ao trabalho doméstico no âmbito de sua residência – desde que pertencente a família de baixa renda inscrita no Cadastro Único para Programas Sociais do Governo Federal (CadÚnico) – o recolhimento deverá ser feito mediante a aplicação de alíquota de 5% sobre o valor do salário mínimo;

III – o contribuinte individual que presta serviço a empresa ou equiparado terá retido pela empresa o percentual de 11% sobre o valor recebido pelo serviço prestado e estará obrigado a complementar, diretamente, a contribuição até o valor mínimo mensal do salário de contribuição, quando as remunerações recebidas no mês, por serviços prestados a empresas, forem inferiores ao salário mínimo.

Importante destacar que o segurado, inclusive aquele com deficiência, que contribua mediante aplicação das alíquotas de 11% ou 5% e pretenda contar o respectivo tempo de contribuição para fins da aposentadoria por tempo de contribuição transitória ou para contagem recíproca do tempo correspondente em outro regime, deverá complementar a contribuição mensal sobre a diferença entre o percentual pago e o de 20%, com os devidos acréscimos legais.

Quem se Enquadra como Contribuintes Individuais e facultativos

Confira quem se enquadra nas categorias para as quais não haverá alteração de alíquota no RGPS:

  • Contribuinte individual – Todos aqueles que trabalham por conta própria (de forma autônoma) ou que prestam serviços de natureza eventual a empresas, sem vínculo empregatício. São considerados contribuintes individuais, dentre outros, os sacerdotes, os diretores que recebem remuneração decorrente de atividade em empresa urbana ou rural, os síndicos remunerados, os motoristas de táxi e de aplicativos, os vendedores ambulantes, as diaristas, os pintores, os eletricistas e os associados de cooperativas de trabalho.
  • Contribuinte facultativo – Todas as pessoas com mais de 16 anos que não possuem renda própria, mas decidem contribuir para a Previdência Social. São exemplos dessa categoria de contribuintes: donas de casa, síndicos de condomínio não-remunerados, desempregados, presidiários não-remunerados e estudantes bolsistas.

RPPS da União – Servidores Públicos

As novas alíquotas valerão também para os servidores públicos vinculados ao Regime Próprio da Previdência Social (RPPS) da União.

No RPPS da União, contudo, as alíquotas progressivas não se limitarão ao teto do RGPS, pois haverá novas alíquotas incidindo também sobre as faixas salariais que ultrapassem o teto. A atualização das alíquotas do RPPS foi feita pela Portaria 2.963/2020.

Em relação aos aposentados e pensionistas, a alíquota incidirá sobre o valor da parcela dos proventos e pensões que supere o limite máximo estabelecido para o Regime Geral (R$ 6.101,06) e levará em conta a totalidade do valor do benefício para fins de definição das alíquotas aplicáveis.

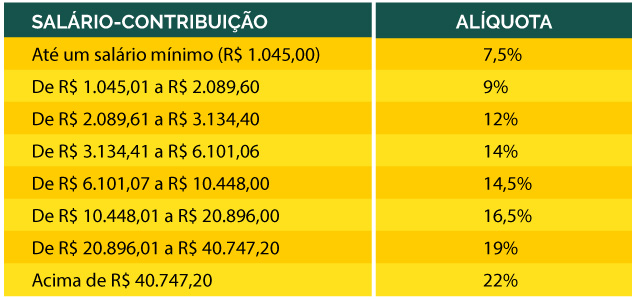
As novas alíquotas progressivas – estabelecidas pela Emenda Constitucional nº 103, de 2019 – passam a vigorar a partir de 1º de março de 2020, incidindo cada alíquota separadamente sobre cada faixa salarial, da seguinte forma:

tabelacontribuicaoparaservidorespublicos002

Fonte: Ministério da Economia – 27/02/2020 – Adaptado pelo Guia Trabalhista.

Reforma da Previdência

Como fica a Previdência Social após a Reforma: Direitos, Benefícios, Auxílios, Salário de Contribuição, Aposentadorias, Cálculos... Um Guia Prático para esclarecer suas dúvidas sobre as novas normas previdenciárias de acordo com a Emenda Constitucional 103/2019!

Clique para baixar uma amostra!

Como Ficou a Incorporação da Gratificação de Função à Remuneração do Empregado Após a Reforma Trabalhista?

Antes da Reforma Trabalhista o empregado que, por critério promocional da empresa, recebesse algum valor de gratificação de função por mais de 10 anos, teria direito a ter este valor incorporado à sua remuneração, caso o empregador, sem justo motivo, o revertesse a seu cargo efetivo.

Esta garantia não era prevista na CLT, mas na jurisprudência pacificada da Justiça do Trabalho, através da Súmula 372 do TST.

Com a Reforma Trabalhista, esta garantia já não se subsiste, tendo em vista que a Lei 13.467/2017 incluiu o § 2º no art. 468 da CLT, estabelecendo que a gratificação não será incorporada à remuneração do empregado, ainda que este receba tal verba por mais de 10 anos.

Temas atualizados da CLT (Reforma Trabalhista promovida pela Lei 13.467/2017). Contém links para abertura de legislações. Dicas práticas de como utilizar as alterações nos contratos de trabalho. Edição atualizável por 12 meses! Ideal para administradores de RH, auditores, empresários, consultores, professores, fiscais, estudantes e outros profissionais que lidam com matéria trabalhista.

O referido parágrafo estabelece ainda que a reversão ao cargo efetivo estabelecida pelo empregador, poderá ocorrer com ou sem justo motivo.

Entretanto, considerando o princípio do direito adquirido previsto no art. 5º, XXXVI da CF, bem como o princípio da estabilidade financeira, uma vez comprovado que o empregado tenha recebido a gratificação de função por mais de 10 anos antes da entrada em vigor da Reforma Trabalhista, o entendimento do TST é que deve ser aplicada a garantia prevista na Súmula 372.

Este foi o entendimento do TST em julgamento recente de uma empregada bancária que pleiteou e garantiu a incorporação da gratificação de função à remuneração, conforme julgamento abaixo.

Empregada Incorpora Gratificação Recebida por Mais de 10 Anos Antes da Reforma Trabalhista

Fonte: TST – 28/02/2020 – Adaptado pelo Guia Trabalhista.

A Oitava Turma do Tribunal Superior do Trabalho condenou um banco a incorporar à remuneração de uma empregada a gratificação de função recebida por ela.

Apesar de a Reforma Trabalhista (Lei 13.467/2017) impedir a incorporação da parcela, a bancária completou mais de 10 anos no exercício do cargo de confiança antes da vigência da lei. Nessa circunstância, a Turma aplicou a Súmula 372 do TST, que assegura a integração com base no princípio da estabilidade financeira.

Na reclamação trabalhista, a empregada relatou que havia exercido função de confiança por mais de 16 anos, entre dezembro de 2001 e fevereiro de 2018. No entanto, fora revertida ao cargo de escriturária, com a retirada da gratificação. Por isso, pedia a incorporação.

Em sua defesa, o banco alegou que a Lei 13.467/2017 desautoriza a incorporação da gratificação, independentemente do tempo de exercício do cargo. Sustentou ainda que a própria bancária teria aberto mão da estabilidade financeira quando, em abril de 2017, optou pela redução da jornada para seis horas, com repercussão negativa no salário.

Súmula 372

O juízo da 20ª Vara do Trabalho de Recife (PE) julgou procedente o pedido da escriturária. Como ela havia completado mais de 10 anos de gratificação antes da vigência da Reforma Trabalhista, iniciada em 11/11/2017, o juízo aplicou ao caso a regra anterior.

Conforme o item I da Súmula 372 do TST, após o recebimento da gratificação por esse período, o empregador que reverter o empregado a seu cargo efetivo sem justo motivo não pode retirar-lhe a gratificação.

Reforma Trabalhista

O Tribunal Regional do Trabalho da 6ª Região, no entanto, afastou a incorporação, por entender que a reversão ao cargo efetivo ocorrera em 8/2/2018, na vigência da Lei 13.467/2017.

A norma acrescentou à CLT o parágrafo 2º do artigo 468, que prevê que o retorno ao cargo efetivo, com ou sem justo motivo, não assegura ao empregado a manutenção da gratificação.

Temas atualizados da CLT (Reforma Trabalhista promovida pela Lei 13.467/2017). Contém links para abertura de legislações. Dicas práticas de como utilizar as alterações nos contratos de trabalho. Edição atualizável por 12 meses! Ideal para administradores de RH, auditores, empresários, consultores, professores, fiscais, estudantes e outros profissionais que lidam com matéria trabalhista.

Fato anterior

A relatora do recurso de revista da bancária, ministra Dora Maria da Costa, assinalou que a Reforma Trabalhista não constitui fato novo capaz de influenciar o julgamento do caso, porque a nova norma não retroage para direito consolidado antes da sua validade.

“Os fatos constitutivos relativos à percepção da gratificação por período superior a 10 anos ocorreram antes da alteração legislativa”, afirmou a relatora, que resolveu o conflito conforme a Súmula 372.

A decisão foi unânime. Processo: RR-1029-08.2018.5.06.0020.

Saiba mais sobre o tema nos tópicos abaixo do Guia Trabalhista Online:

Temas atualizados da CLT (Reforma Trabalhista promovida pela Lei 13.467/2017). Contém links para abertura de legislações. Dicas práticas de como utilizar as alterações nos contratos de trabalho. Edição atualizável por 12 meses! Ideal para administradores de RH, auditores, empresários, consultores, professores, fiscais, estudantes e outros profissionais que lidam com matéria trabalhista.

Neoplasia Maligna (Câncer) Afasta Incidência do Imposto de Renda Sobre Proventos de Aposentadoria

A 7ª Turma do Tribunal Regional Federal da 1ª Região (TRF1), de forma unânime, deu provimento à apelação de uma servidora pública aposentada contra a sentença que, em ação que objetivava afastar a incidência do imposto de renda sobre seus proventos de aposentadoria em razão de câncer que lhe acometia, extinguiu o processo sem resolução do mérito ante a ausência de prévio requerimento administrativo.

Conforme decisão de primeiro grau, “admitir o ajuizamento de ação sem o prévio requerimento administrativo, importa em transformar o Poder Judiciário em órgão do Poder Executivo, substituindo-o em suas atribuições legais, o que configura flagrante ofensa ao princípio da separação dos poderes .”

O juiz sustentou ainda que “para caracterizar a lide, isto é, a pretensão resistida, há necessidade de prévio requerimento administrativo e de manifestação omissiva ou comissiva da autoridade administrativa, a partir da qual poderá o juiz analisar a legalidade ou não da decisão adotada.”

A autora apelou ao TRF1 requerendo a desnecessidade de requerimento administrativo, a ilegitimidade do imposto de renda exigido e o direito à redução da base de cálculo da contribuição previdenciária incidente sobre os seus proventos.

O relator, juiz federal convocado Rodrigo Rigamonte, ao analisar os autos, argumentou que há de ser reconhecido o direito da apelante e ressaltou que a contribuinte tem câncer (neoplasia maligna), é servidora pública aposentada e que, portanto, a tutela de urgência é devida, devendo ser afastada a tributação pelo IRPF de seus proventos, com base no art. 6º, inc. XIV, da Lei nº 7.713/88, bem como não deve incidir contribuição previdenciária sobre a parcela de proventos que não exceda o dobro do limite máximo estabelecido para os benefícios do regime geral de previdência social, nos termos do § 21 do art. 40 da CF/1988.

Para o magistrado, a ausência de prévio requerimento administrativo não configura óbice ao regular processamento e julgamento do feito, conforme previsto no art. 5º, inc. XXXV, da Constituição Federal.

Nesses termos, o Colegiado acompanhou o voto do relator para anular a sentença e determinar o retorno dos autos à origem para o regular processamento do feito e suspender a cobrança do IRPF incidente nos rendimentos previdenciários recebidos pela servidora.

Processo: 1013471-22.2019.4.01.3400.

Fonte: TRF1 – 28/02/2020 – Adaptado pelo Guia Trabalhista.
Reforma da Previdência

Como fica a Previdência Social após a Reforma: Direitos, Benefícios, Auxílios, Salário de Contribuição, Aposentadorias, Cálculos... Um Guia Prático para esclarecer suas dúvidas sobre as novas normas previdenciárias de acordo com a Emenda Constitucional 103/2019!

Clique para baixar uma amostra!