Adiantamento de Férias – Quais os Descontos Podem ser Efetuados no Recibo de Férias?

O adiantamento de férias é um direito previsto pelo art. 145 da CLT, o qual dispõe que a remuneração das férias e, se for o caso, o abono referido no artigo 143 da CLT, serão efetuados até 2 (dois) dias antes do início do respectivo período.

É considerado como sendo um adiantamento de férias justamente em razão de que o cálculo e o pagamento são feitos 2 dias antes do início de gozo das férias.

O intuito do adiantamento é justamente possibilitar que o empregado possa gozar suas férias com a remuneração antecipada a que teria direito no final do mês.

A quitação da remuneração das férias só se concretizará na folha de pagamento, ou seja, se houver um reajuste salarial durante o período de gozo, este empregado terá direito ao recálculo das verbas para pagamento da diferença na folha de pagamento.

O Recibo de Férias é composto da seguinte forma:

Descontos / Deduções Permitidas

A legislação trabalhista não estabelece exatamente o que pode ou não ser descontado no ato do adiantamento de férias (Recibo de Férias).

Entretanto, como já mencionado acima, o recibo de férias é tido apenas como um adiantamento, e este não pode ser concedido de forma integral (sem qualquer desconto) ou, dependendo do caso, descontando apenas o INSS e o IRF, sob pena de, ao final do mês, os descontos legais, convencionais e contratuais serem um fato gerador de uma folha de pagamento negativa.

De acordo com o art. 462 da CLT, poderão ser descontados dos salários os valores decorrentes de adiantamentos, INSS, Imposto de Renda, pensão alimentícia, empréstimos consignados, danos causados pelo empregado (desde que previstos contratualmente), dentre outros.

Quanto aos descontos previstos em lei, há que se mencionar o disposto no Decreto 4.840/2003, o qual traz as definições sobre consignações compulsórias e consignações voluntárias, conforme quadro abaixo:
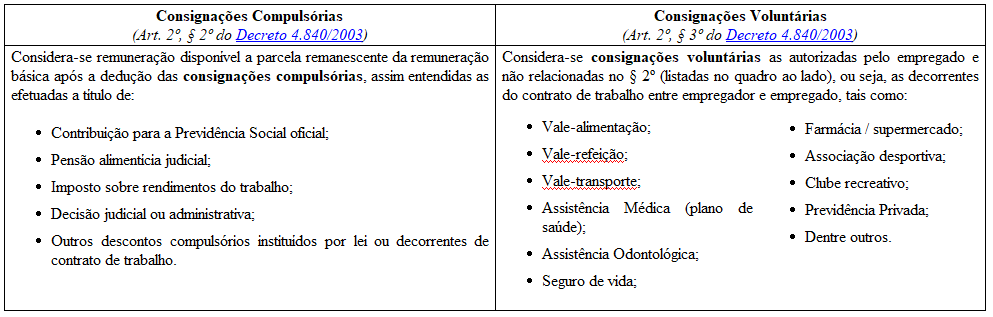
consignacoes-compulsorias-voluntarias

Portanto, no ato do adiantamento de férias o empregado está sujeito aos descontos legais compulsórios (como INSS, imposto de renda, pensão alimentícia, etc.), bem como aos descontos legais voluntários (como assistência médica, odontológica, seguro de vida, previdência privada, etc.).

Diante dos descontos acima previstos e considerando que o adiantamento de férias, como o próprio nome diz, representa apenas um adiantamento do direito a que o empregado terá ao final do mês na folha de pagamento, é importante que no cálculo do adiantamento já seja previsto os descontos mais importantes como contribuição previdenciária (INSS), Imposto de Renda, pensão alimentícia, empréstimos, dentre outros que possam impactar o saldo líquido da folha de pagamento.

Havendo um saldo negativo na folha de pagamento por conta dos demais descontos, na prática a empresa estará emprestando um valor ao empregado que só será quitado ao final de 60 dias, já que o valor adiantado 2 dias antes de sair de férias não será quitado na folha de pagamento do mês de férias (tendo passado 30 dias) por falta de saldo, e só será quitado no final do mês seguinte ao do gozo das férias (tendo passado mais 30 dias).

Veja todos os detalhes sobre o tema, exemplos práticos, cálculo das férias na folha de pagamento do empregado que teve aumento salarial após ter recebido o adiantamento, no tópico abaixo no Guia Trabalhista Online.

Autor: Sergio Ferreira Pantaleão, Advogado, Administrador, responsável técnico do Guia Trabalhista e autor de obras nas áreas Trabalhista e Previdenciária.
STF: Atraso no Pagamento de Férias Não Gera Pagamento em Dobro

O STF julgou no dia 08/08/2022 a Arguição de Descumprimento de Preceito Fundamental (ADPF) nº 501, declarando a inconstitucionalidade a Súmula nº 450 do TST.

A súmula previa que o empregador era obrigado a pagar em dobro a remuneração de férias, inclusive o terço constitucional, sempre que o pagamento fosse feito fora do prazo de dois dias antes do descanso do trabalhador.

A súmula tinha como fundamento o artigo 137 da CLT, que prevê o pagamento em dobro quando as férias não são concedidas dentro do prazo de 12 meses desde que o direito foi adquirido, entendimento que foi ampliado pelo TST para abranger também as situações de atraso no pagamento.

O entendimento do STF, foi de que não cabe ao TST alterar a abrangência de uma norma para alcançar situações que não estavam previstas no texto legislativo, principalmente quando a norma disciplina uma punição e, portanto, deveria ter interpretação restritiva.

Decisão: O Tribunal, por maioria, julgou procedente a arguição de descumprimento de preceito fundamental para: (a) declarar a inconstitucionalidade da Súmula 450 do Tribunal Superior do Trabalho; e (b) invalidar decisões judiciais não transitadas em julgado que, amparadas no texto sumular, tenham aplicado a sanção de pagamento em dobro com base no art. 137 da CLT.

Cálculos da Folha de Pagamento

Passo a Passo para Cálculos de Valores e Verbas Trabalhistas! Exemplos e detalhamentos práticos para uma correta interpretação, invista pouco e tenha segurança em cálculos, evitando pagar verbas desnecessárias ou ser cobrado na justiça do trabalho por diferenças! Clique aqui para mais informações.

Passo a Passo para Cálculos de Valores, Verbas e Descontos da Folha de Pagamento!

Exemplos e detalhamentos práticos para uma correta interpretação e cálculo

Recepcionista Dispensada por Justa Causa não Receberá 13º Salário e Férias Proporcionais

A Quarta Turma do Tribunal Superior do Trabalho excluiu da condenação imposta a uma empresa de serviços de portaria de Porto Alegre (RS), o pagamento proporcional das parcelas relativas ao 13º Salário e às férias a uma recepcionista dispensada por justa causa.

Com base na jurisprudência do TST, os ministros reformaram a decisão do Tribunal Regional da 4ª Região (RS), que havia deferido as verbas trabalhistas à empregada.

Organização Internacional do Trabalho – OIT

O Tribunal Regional manteve a sentença da 6ª Vara do Trabalho de Porto Alegre, com o entendimento de que a despedida por justa causa não retira o direito ao recebimento das férias proporcionais com 1/3 e 13º Salário proporcional.

Segundo o TRT, a Convenção 132 da OIT assegura o direito à proporcionalidade da remuneração das férias, independentemente do motivo da rescisão do contrato.

Direito

O relator do recurso de revista da empresa, ministro Alexandre Ramos, afirmou que o Tribunal Regional decidiu contrariamente à jurisprudência do TST.

Salvo nos casos de dispensa por justa causa, o entendimento jurisprudencial é de que a extinção do contrato de trabalho sujeita o empregador ao pagamento das férias proporcionais ao empregado, ainda que incompleto o período aquisitivo de 12 meses. 

Segundo o relator, mesmo após a edição da Convenção 132 da Organização Internacional do Trabalho (OIT), a jurisprudência considera que o empregado dispensado por justa causa não tem direito às férias proporcionais.

Em relação ao 13º Salário, o ministro lembrou que, de acordo com o artigo 3º da Lei 4.090/1962, a parcela somente é deferida no caso de dispensa imotivada.

A decisão foi unânime. Processo: RR-21434-69.2015.5.04.0006.

Fonte: TST – 04.09.2020 – Adaptado pelo Guia Trabalhista.

Saiba mais sobre o tema nos tópicos abaixo do Guia Trabalhista Online:

STF Altera Entendimento do STJ e Decide que há Contribuição Previdenciária Patronal Sobre 1/3 de Férias

De acordo com a decisão do STJ sobre o tema repetitivo 479, que discutia  a incidência de contribuição previdenciária sobre os valores pagos a título do adicional de 1/3 constitucional de férias (normais), o referido tribunal superior estabeleceu, em março/2014, a seguinte tese:

A importância paga a título de terço constitucional de férias possui natureza indenizatória/compensatória, e não constitui ganho habitual do empregado, razão pela qual sobre ela não é possível a incidência de contribuição previdenciária (a cargo da empresa).

Entretanto, tal entendimento era alvo de um Recurso Extraordinário  (RE) 1072485, com repercussão geral (Tema 985) junto ao STF, interposto pela União contra decisão do Tribunal Regional Federal da 4ª Região (TRF-4), que tinha o mesmo entendimento do STJ sobre o tema.

Passo a Passo para Cálculos de Valores e Verbas Trabalhistas! Exemplos e detalhamentos práticos para uma correta interpretação, invista pouco e tenha segurança em cálculos, evitando pagar verbas desnecessárias ou ser cobrado na justiça do trabalho por diferenças! Clique aqui para mais informações.

O STF, ao apreciar a matéria, decidiu de forma diferente do entendimento sedimentado tanto no TRF-4 quanto no próprio STJ.

De acordo com o entendimento do STF, o terço constitucional de férias (artigo 7º, inciso XVII, da CF) é de verba periódica auferida como complemento à remuneração.

A tese firmada pelo STF é que: “É legítima a incidência de contribuição social sobre o valor satisfeito a título de terço constitucional de férias”.

Veja abaixo o entendimento dos Ministros sobre o tema:

STF Decide que Contribuição Previdenciária Patronal

Incide no Terço Férias

O Supremo Tribunal Federal (STF) declarou a incidência da contribuição previdenciária patronal sobre o terço constitucional de férias. Por meio do plenário virtual, a maioria dos ministros da Corte proveu parcialmente o Recurso Extraordinário (RE) 1072485, com repercussão geral (Tema 985), interposto pela União contra decisão do Tribunal Regional Federal da 4ª Região (TRF-4) que considerou indevida a incidência da contribuição sobre a parcela.

A matéria foi debatida em mandado de segurança impetrado pela empresa Sollo Sul Insumos Agrícolas Ltda. Ao analisar o tema, o TRF-4 considerou que a lei estabelece expressamente a não incidência da contribuição previdenciária sobre as férias indenizadas (artigo 28, parágrafo 9º, alínea “d”, da Lei 8.212/1991). 

Quanto às férias usufruídas, entendeu que, como o adicional de férias tem natureza indenizatória e não constitui ganho habitual do trabalhador, também não é possível a incidência.

No recurso ao STF, a União sustentava que, nos termos da Constituição Federal (artigo 195, inciso I, alínea “a”), todos os pagamentos efetuados ao empregado em decorrência do contrato de trabalho compõem a base de cálculo da contribuição previdenciária, com exceção das verbas descritas no rol taxativo do parágrafo 9º do artigo 28 da Lei 8.212/1991. 

Afirmava também que a decisão do TRF-4, ao não admitir a hipótese, seria contrária ao comando constitucional (artigo 195, caput) de que a seguridade social “será financiada por toda a sociedade”.

Pressupostos da contribuição

Com base em precedentes do STF, o relator, ministro Marco Aurélio, observou que a natureza remuneratória e a habitualidade da verba são dois pressupostos para a incidência da contribuição previdenciária sobre os valores pagos aos empregados. 

Para ele, essas duas diretrizes devem nortear o alcance do artigo 195, inciso I, da Constituição e a solução sobre a delimitação da base de cálculo da contribuição previdenciária a cargo do empregador.

Habitualidade e caráter remuneratório

O relator avaliou que a natureza do terço constitucional de férias (artigo 7º, inciso XVII, da CF) é de verba periódica auferida como complemento à remuneração. Segundo o ministro Marco Aurélio, esse direito é adquirido em razão do decurso do ciclo de trabalho e trata-se de um adiantamento, em reforço ao que é pago ordinariamente ao empregado quando do descanso. 

A seu ver, é irrelevante a ausência de prestação de serviço no período de férias. “Configura afastamento temporário”, disse, ao lembrar que o vínculo permanece e que o pagamento é indissociável do trabalho realizado durante o ano.

Ficou vencido o ministro Edson Fachin, que entendeu inconstitucional a incidência da contribuição, em razão de seu caráter reparatório.

Tese

A tese de repercussão geral aprovada foi a seguinte: “É legítima a incidência de contribuição social sobre o valor satisfeito a título de terço constitucional de férias”.

Fonte: STF – 02.09.2020 – Adaptado pelo Guia Trabalhista.

Saiba mais sobre o tema nos tópicos abaixo do Guia Trabalhista Online:

O INSS Sobre o Adicional de 1/3 de Férias Pago em Dezembro por Conta da Pandemia Deve ser Recolhido com Juros e Multa?

Conforme dispõe a MP 927/2020, as férias poderão ser concedidas de forma individual ou coletiva, desde que obedecidos (dentre outros) os seguintes critérios:

  • O pagamento das férias poderá ser efetuado até o 5º dia útil do mês subsequente ao início do gozo das férias (art. 9º da MP 927/2020), não sendo aplicado o prazo previsto no art. 145 da CLT (2 dias antes do início do gozo);
  • O adicional de 1/3 constitucional poderá ser pago após a concessão das férias, desde que seja paga até o dia 20 de dezembro do respectivo ano (art. 8º da MP 927/2020).

Assim, de acordo com a MP 927/2020, o empregador poderá pagar as férias normais no mês de maio/2020, por exemplo, mas pagar o 1/3 constitucional sobre estas férias somente em dezembro/2020.

Como ficam as relações trabalhistas durante a pandemia do Covid-19? Um Guia Prático para esclarecer suas dúvidas sobre as medidas governamentais e opções dos gestores de RH durante a pandemia!

Exemplo

Empregador concede férias de 30 dias ao empregado a partir de 20/04/2020. O salário mensal do empregado é de R$ 1.700,00. O mesmo não possui média de adicionais (horas extras, adicional noturno, comissões, etc.).

Neste caso, o cálculo das férias a ser paga no dia 07/05/2020 (5º dia útil do mês subsequente ao início do gozo) será conforme abaixo:

Recibo de Férias

(Pagamento das férias Normais)

Verbas

Proventos

Descontos

Férias normais 30 dias

R$ 1.700,00

1/3 adicional constitucional

R$     0,00

INSS sobre férias (8,078%)

R$     137,33

Subtotal

R$ 1.700,00

R$     137,33

Total Líquido

R$   1.562,67

A referida MP é omissa em relação à incidência da contribuição previdenciária sobre o 1/3 constitucional de férias, pago fora do prazo da concessão das férias normais.

Conforme dispõe a Solução de Consulta Cosit 117/2017, o terço constitucional de férias integra a base de cálculo (ver nota ao final) da contribuição previdenciária nos termos do art. 214, caput, e §§ 4º e 6º do Regulamento da Previdência Social (Decreto 3.048/1999).

De acordo com a citada solução de consulta, o momento de ocorrência do fato gerador da contribuição previdenciária relativa ao 1/3 constitucional de férias ocorre no mês a que se referirem as férias, devendo o recolhimento dessa contribuição ser efetuado até o dia 20 (vinte) do mês subsequente ao da competência.

A Solução de Consulta Cosit 117/2017 dispõe que o pagamento em atraso do 1/3 constitucional de férias não altera o momento de ocorrência do fato gerador da contribuição previdenciária incidente sobre essa parcela, ou seja, tal importância deve ser recolhida com os acréscimos previstos no art. 35 da Lei 8.212/1991.

Entretanto, considerando a situação de calamidade pública, e que o prazo para pagamento do 1/3 do adicional de férias foi postergado por ato do próprio governo, entendemos que a citada solução de consulta não deve prosperar, razão pela qual não deve incidir qualquer encargo (juros ou multa) em desfavor do empregador.

Assim, considerando as informações acima, em que o empregado saiu de férias no dia 20/04/2020, e que o 1/3 constitucional será pago somente em 20/12/2020, entendemos que o cálculo da contribuição previdenciária sobre a referida parcela deve ser feito com base na tabela de INSS vigente no referido mês (dezembro), e recolhida no prazo da competência dezembro/2020.

Nota: Embora houve o cálculo de INSS sobre o 1/3 adicional de férias, tal desconto já foi questionado e há entendimento pacificado no STJ (Tema repetitivo 479), de que tal verba possui natureza indenizatória/compensatória, e não constitui ganho habitual do empregado, razão pela qual sobre ela não é possível a incidência de contribuição previdenciária.

Trecho extraído da obra Relações Trabalhistas na Pandemia Covid-19 com autorização dos autores.

Relações Trabalhistas na Pandemia da Covid-19

Como ficam as relações trabalhistas durante a pandemia do Covid-19? Um Guia Prático para esclarecer suas dúvidas sobre as medidas governamentais e opções dos gestores de RH durante a pandemia!

Clique para baixar uma amostra!