Entenda o Cálculo dos Avos Para Pagamento da Primeira Parcela do 13º Salário em 30/11/2018

A Lei 4.749/65, em seu artigo 2º, impõe o pagamento da 1ª parcela do 13º salário até o mês de Novembro, ou seja, até a próxima sexta-feira 30/11/2018.

A apuração do valor do adiantamento do 13º salário é feita em avos (meses), considerando sempre o período de Janeiro a Novembro do respectivo ano, ou seja, a cada mês trabalhado durante este período, conta-se 1 avo.

Assim, se o empregado está trabalhando desde Janeiro de 2018 (sem afastamentos), terá direito a receber 50% do salário vigente na data do pagamento (Novembro), muito embora o Decreto 57.155/65, dispõe que o adiantamento pode ser sobre o salário vigente no mês anterior (Outubro).

Se o empregado foi admitido no decorrer do ano de 2018 ou esteve afastado por doença, o pagamento deverá ser feito com base no número dos avos (meses) trabalhados até Novembro, sendo considerado como mês integral trabalhado, a fração igual ou superior a 15 dias trabalhados durante determinado mês.

Assim, se o empregado foi admitido em 12 de Julho, terá direito a receber como adiantamento, metade (50%) do salário proporcional a 5/12 avos trabalhados (Julho a Novembro).

Da mesma forma é a contagem para o empregado que se afastou por doença entre Abril e Julho, condição que lhe dará direito a receber 50% como adiantamento de 13º salário, proporcional a 7/12 avos trabalhados, já que de Janeiro a Novembro trabalhou 7 meses e ficou 4 meses afastado.

Nota: Embora nos casos proporcionais a contagem seja até Novembro, nada impede, tanto no caso de admissão quanto no caso de afastamento acima mencionados, que a empresa pague o adiantamento de 13º salário considerando os avos sempre de Janeiro a Dezembro, o que irá beneficiar o empregado.

Veja outras situações importantes no pagamento do adiantamento da 1ª parcela do 13º salário no Guia Trabalhista Online:

Férias e 13º Salário

Esta obra é um novo conceito a respeito de atualização profissional sobre férias e décimo terceiro salário. Material objetivo e repleto de exemplos, cálculos e com uma completa revisão sobre o assunto. Chega de dúvidas sobre  prazo, valores, legislação, recolhimento, INSS, FGTS e muito mais! Atualização do material garantida por 12 meses.

Clique para baixar uma amostra!

Novo Decreto Sobre a Contratação de Aprendiz

O Governo Federal, através do Decreto 9.579/2018, revogou o Decreto 5.598/2005, estabelecendo diretrizes que tratam das relações jurídicas pertinentes à contratação de aprendizes.

Considera-se aprendiz a pessoa maior de 14 (quatorze) anos e menor de 24 (vinte e quatro) anos que celebra contrato de aprendizagem, nos termos do disposto no art. 428 da CLT.

De acordo com o disposto no art. 428 da CLT, o contrato de aprendizagem é o contrato de trabalho especial, ajustado por escrito e por prazo determinado, em que o empregador se compromete a assegurar ao maior de 14 e menor de 24 anos, inscrito em programa de aprendizagem, formação técnico-profissional metódica, compatível com o seu desenvolvimento físico, moral e psicológico, e o aprendiz, a executar com zelo e diligência, as tarefas necessárias a essa formação.

Conforme dispõe o art. 432 da CLT e o art. 60 do Decreto 9.579/2018, a jornada de trabalho do aprendiz é de no máximo 6 (seis) horas diárias, ficando vedado a prorrogação e a compensação de jornada, podendo chegar ao limite de 8 (oito) horas diárias, desde que o aprendiz tenha completado o ensino fundamental e se nelas forem computadas as horas destinadas à aprendizagem teórica.

No referido decreto, está disciplinado, entre outros aspectos:

I) Contrato de aprendizagem;

II) Formação técnico-profissional e respectivas entidades qualificadas;

III) Contratação do aprendiz;

IV) Direitos trabalhistas e obrigações acessórias, abrangendo:

IV.a) Remuneração;

IV.b) Jornada;

IV.c) Atividades teóricas e práticas;

IV.d) Fundo de Garantia do tempo de serviço (FGTS);

IV.e) Férias;

IV.f) Vale-transporte;

V) Hipóteses de extinção e rescisão do contrato deaprendizagem;

VI) Certificado de qualificação profissional de

De acordo com o art. 429 da CLT, os estabelecimentos de qualquer natureza são obrigados a empregar e matricular nos cursos dos Serviços Nacionais de aprendizagem (SESI, SENAI, SENAC, etc.), considerando o número de trabalhadores existentes em cada estabelecimento, cujas funções demandem formação profissional, número de aprendizes equivalente a:

  • 5% (cinco por cento), no mínimo, e
  • 15% (quinze por cento), no máximo.

As frações de unidade serão arredondadas para o número inteiro subsequente, hipótese que permite a admissão de aprendiz.

Ficam excluídos da base de cálculo os empregados que executem os serviços prestados sob o regime de trabalho temporário, instituído pela Lei 6.019/1973, bem como os aprendizes já contratados, conforme dispõe o art. 54 do Decreto 9.579/2018.

Fonte: Guia Trabalhista.

Veja no tópico Contrato de aprendizagem do Guia Trabalhista Online temas importantes sobre o assunto como:

Reforma Trabalhista na Prática

Manual da Reforma Trabalhista

Clique para baixar uma amostra!

Vigilantes Devem Entrar no Cálculo da Cota de Aprendizes

A Segunda Turma do Tribunal Superior do Trabalho rejeitou o exame de recurso de uma empresa de segurança privada de Brasília (DF), contra a decisão em que se determinou a inclusão dos postos de vigilante na base de cálculo para a contratação de aprendizes.

A empresa argumentava que a atividade é incompatível com o instituto da aprendizagem, mas a Turma concluiu que não há qualquer impedimento para a sua inclusão no cálculo da cota.

Cota

O contrato de aprendizagem é uma modalidade especial de contratação prevista na CLT, na Lei 10.097/2000, na Lei 11.180/2005 e no Decreto 5.598/05 (revogado pelo Decreto 9.579/2018).

De acordo com o artigo 9º do decreto (art. 51 do novo decreto), as empresas de qualquer natureza são obrigadas a empregar e matricular nos cursos dos Serviços Nacionais de aprendizagem número de aprendizes equivalente a 5%, no mínimo, e 15%, no máximo, dos trabalhadores cujas funções demandem formação profissional.

Segundo os fiscais do trabalho, a empresa tinha 234 empregados registrados, sendo 231 contratados como vigilantes e outros três em áreas administrativas e gerenciais. Portanto, deveria ter contratado 12 aprendizes (5% de 234 empregados)

Incompatibilidade

Após ser autuada, a empresa, em junho de 2013, impetrou mandado de segurança para que a Superintendência Regional do Trabalho e Emprego (SRTE/DF) e a União se abstivessem de exigir a contratação de menores aprendizes para a atividade de vigilante, sustentando que a função é incompatível com a menoridade e com o instituto da aprendizagem.

Para a empresa, exigir o cumprimento da cota iria de encontro ao Estatuto da Criança e do Adolescente(ECA). Ainda, segundo ela, a legislação que regulamenta a profissão de vigilante exige a aprovação prévia em curso de formação antes da contratação e a idade mínima de 21 anos.

Funções

A União e a SRTE, por sua vez, sustentaram que a exigência não era de contratação de menores de idade, uma vez que a aprendizagem não se limita a essa faixa etária.

No caso do trabalho de vigilante, abrangeria aqueles com idade entre 21 e 23 anos e dois meses. Sustentaram também que os aprendizes poderiam ser alocados em quaisquer funções que se enquadrassem na Classificação Brasileira de Ocupações (CBO).

O pedido da empresa foi rejeitado pelo juízo da 4ª Vara do Trabalho de Brasília e pelo Tribunal Regional do Trabalho da 10ª Região (DF-TO). Por meio de agravo de instrumento, a empresa tentou fazer com que o TST examinasse o recurso de revista, insistindo nos mesmos argumentos apresentados anteriormente.

Formação

O relator do agravo, ministro José Roberto Freire Pimenta, destacou que o Decreto 5.598/2005, em seu artigo 10, parágrafo 2º (§ 2º do art. 52 do novo decreto), é expresso ao estabelecer que a base de cálculo para a definição do número de aprendizes é composta por todas as funções existentes na empresa, sendo irrelevante se só podem ser exercidas pelos maiores de 18 anos.

“Não se inserem na base de cálculo apenas os cargos que exigem habilitação técnica ou de nível superior, assim como os cargos de direção”, observou.

Em relação ao requisito de formação técnica profissional para o exercício da função de vigilante, o ministro explicou que a exigência contida no decreto diz respeito a curso técnico de nível médio e não se confunde com o curso de formação de vigilante previsto na Lei 7.102/1983, que regulamenta a atividade.

Idade

Outro ponto ressaltado pelo relator foi que, de acordo com o artigo 428 da CLT, a idade máxima para a contratação de aprendizes é de 24 anos. Por outro lado, a idade mínima para o exercício da profissão de vigilante é 21 anos.

Esses dois aspectos, segundo o ministro, impõem claramente a necessidade de cômputo do número desses profissionais na apuração dos montantes mínimos e máximos de vagas a serem ocupadas por aprendizes.

Por unanimidade, a Turma negou provimento ao agravo. Processo: AIRR-996-31.2013.5.10.0004.

Fonte: TST – 23.11.2018 – Adaptado pelo Guia Trabalhista.

Veja temas relacionados no Guia Trabalhista Online:

Segunda Parcela do 13º do INSS Começa a Ser Depositada Hoje 26/11/2018

Aposentados e pensionistas começam a receber a segunda parte do abono anual, conhecido como 13º Salário, a partir de hoje 26/11/2018.

O depósito será realizado na folha de pagamento mensal do INSS, de 26 de novembro a 7 de dezembro, conforme a Tabela de Pagamentos de Benefícios abaixo:

calendariobeneficios2018

Em todo o país, 30,1 milhões de benefícios receberão a segunda parcela do 13º, totalizando R$ 21,4 bilhões, referentes aos benefícios que dão direito ao abono.

Deste total, 2,6 mil são benefícios pagos a segurados em decorrência de legislação específica, como aposentadorias e pensões de anistiados,  o que representa o valor de R$ 4,5 milhões.

Veja abaixo a tabela com os valores (totais) da segunda parcela do abono anual por unidade da federação. É nesta segunda parcela que pode ser realizado o desconto Imposto de Renda.

A primeira parcela que correspondeu a 50% do valor de cada benefício foi antecipada para os segurados em agosto deste ano.

Em todo o país, 29,7 milhões de benefícios receberam  a primeira parcela do 13º, totalizando R$ 20,7 bilhões, referentes aos benefícios previdenciários com direito ao abono.

Quem recebe

Por lei, tem direito ao 13º quem, durante o ano, recebeu benefício previdenciário de:

No caso de auxílio-doença e salário-maternidade, o valor do abono anual será proporcional ao período recebido.

Aqueles que recebem benefícios assistenciais (benefício de prestação continuada da Lei Orgânica da Assistência Social – BPC/LOAS e Renda Mensal Vitalícia – RMV) não têm direito ao abono anual.

Fonte: Previdência Social – Adaptado pelo Guia Trabalhista.

Veja temas relacionados no Guia Trabalhista Online:

Cadastro Nacional de Obras (CNO) no eSocial – Substituição do CEI

Através da Instrução Normativa RFB 1.845/2018 foi instituído o Cadastro Nacional de Obras (CNO).

Para as obras de construção civil, que possuem responsáveis pessoas físicas ou jurídicas, a matrícula CEI passa a ser substituída pelo Cadastro Nacional de Obras – CNO que, obrigatoriamente, é vinculado a um CNPJ ou a um CPF.

As matrículas CEI existentes na data de implantação do CNO, relativas às obras de construção civil, passam a compor o cadastro inicial do CNO.

Até a implantação do Cadastro Nacional de Obras, era obrigatório ser usado o CEI da obra no lugar do CNO no eSocial.

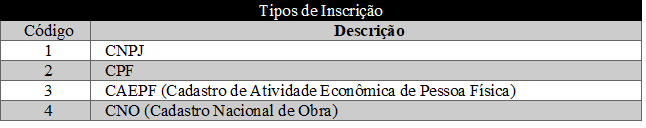
Veja abaixo os tipos de inscrição no eSocial:

tipo-inscricao-esocial

Considera-se CNO o banco de dados que contém informações cadastrais das obras de construção civil e dos seus responsáveis. O CNO será administrado pela Secretaria da Receita Federal do Brasil (RFB).

Considera-se obra de construção civil, a construção, a demolição, a reforma, a ampliação de edificação ou qualquer outra benfeitoria agregada ao solo ou ao subsolo, conforme discriminação no Anexo VII da Instrução Normativa RFB nº 971/2009.

Devem ser inscritas no CNO todas as obras de construção civil, com exceções das reformas de pequeno valor.

A inscrição no CNO deverá ser realizada no prazo de até de 30 (trinta) dias, contado do início das atividades, na qual deverão ser informados todos os responsáveis pela obra.

São responsáveis pela inscrição no CNO:

I – o proprietário do imóvel, o dono da obra, inclusive o representante de construção em nome coletivo ou o incorporador de construção civil, pessoa física ou pessoa jurídica;

II – a pessoa jurídica construtora, quando contratada para execução de obra por empreitada total;

III – a sociedade líder do consórcio, no caso de contrato para execução de obra de construção civil mediante empreitada total celebrado em nome das sociedades consorciadas; e

IV – o consórcio, no caso de contrato para execução de obra de construção civil mediante empreitada total celebrado em seu nome.

A inscrição no CNO será realizada:

  • por iniciativa do interessado:

a) por meio do sítio da RFB, na Internet; ou

b) em uma das unidades da RFB, independentemente da jurisdição; ou

  • de ofício, pela RFB, no interesse da administração ou por determinação judicial.

A inscrição no CNO será única do início ao fim da obra. Nos casos em que ocorrer alteração de responsabilidade, o novo responsável deverá comparecer à unidade da Receita Federal, independentemente da jurisdição, para efetuar a transferência de responsabilidade.

As inovações inseridas pelo CNO visam simplificar a forma como as informações serão prestadas pelo usuário e preservar a confiabilidade dos dados cadastrais, permitindo uma melhor gestão sobre a regularização e o controle das obras.

Alinhado com essa diretriz, tem-se os seguintes aperfeiçoamentos e facilitações ao cidadão:

  • O contribuinte poderá efetuar a inscrição da obra e algumas alterações no cadastro diretamente de sua residência ou estabelecimento;
  • O CNO não é um cadastro do responsável, mas sim da obra. Dessa forma, ela permanece identificada, independentemente de quem seja o seu responsável;
  • Novas funcionalidades evitam que o cidadão se desloque à unidade da Receita Federal. Por exemplo: para efetuar inscrição de obra cujo tipo de responsabilidade seja de Consórcio ou uma Construção em nome coletivo, não há mais necessidade de comparecimento a uma unidade de atendimento da Receita. O sistema busca, no CPF e no CNPJ, os dados dos corresponsáveis informados no momento da inscrição da obra;
  • O CNO está desenhado para ser integrado ao Serviço Eletrônico de Regularização de Obra (SERO) sistema responsável pela regularização da obra, automatizando os cálculos do tributo devido.

O CNO permite o pré-preenchimento dos dados cadastrais com informações do Alvará. Atualmente o cidadão precisava preencher manualmente esses dados.

O CNO será implantado em duas etapas:

  • A partir de novembro/2018 com acesso somente pelas unidades de Atendimento da Receita Federal;
  • A partir de 21 de janeiro/2019 estará disponível para acesso pela sociedade, via e-Cac, sítio da Receita Federal e pelas unidades de Atendimento da Receita Federal.

Fonte: RFB – 23.11.2018 – Adaptado pelo Guia Trabalhista.

eSocial – Teoria e Prática da Obrigação Acessória

Conheça a Nova Obrigação Acessória para os Empregadores que será exigida a partir de 2015! Assuntos atualizados de acordo com a legislação. Ideal para administradores de RH, contabilistas, advogados, auditores, empresários, consultores, juízes, peritos, professores, fiscais, atendentes de homologação sindical e outros profissionais que lidam com cálculos trabalhistas.

Clique para baixar uma amostra!