Micro e Pequenas Empresas Movimentam Economia e Geram Empregos

Mais de 98% dos empreendimentos privados brasileiros são pequenas e microempresas. Entre janeiro e agosto deste ano, as pequenas e médias empresas criaram 327 mil vagas de empregos formais no país. Segundo a Relação Anual de Informações Sociais (Rais) 2015, esses estabelecimentos são responsáveis por 13.997.569 trabalhadores com carteira assinada no Brasil. São números que merecem reflexão e justa celebração neste 5 de outubro, Dia da Micro e Pequena Empresa.

O ministro do Trabalho, Ronaldo Nogueira, enfatiza que os micro e pequenos empreendedores movimentam a economia, geram empregos e ajudam o Brasil a se desenvolver. “Os empreendedores vêm crescendo no país, não só em quantidade, mas em qualidade. Ações do governo contribuíram para esse resultado, com políticas que fomentaram o fortalecimento dos pequenos empreendedores do país, a exemplo de medidas como a criação do Supersimples, que reduziu os impostos e unificou oito tributos em um único boleto, a Lei Crescer sem Medo, que amplia o limite do faturamento anual para que as empresas entrem no lucro presumido, e, mais recentemente, a Medida Provisória 806/2017, que amplia fontes de financiamento de microcrédito com objetivo de aumentar financiamento mais barato no mercado”, explica o ministro.

Nesta quarta-feira (4), o presidente da República, Michel Temer, anunciou, em cerimônia no Palácio do Planalto, três novidades para os micro e pequenos empreendedores: o novo Portal do Empreendedor, a Semana Nacional do Crédito, que vai movimentar R$ 9 bilhões, e a ampliação do programa Instituição Amiga do Empreendedor. “Temos que prestigiar aqueles que são os campeões nacionais do emprego, os micro e pequenos empreendedores”, disse Michel Temer. “Os dados revelam uma atuação extraordinária não só no plano econômico, porque quando o empreendedor — seja grande ou pequeno — empreende, ele está praticando um gesto social na medida em que gera emprego”, acrescentou o presidente.

Regiões e setores – Apesar de uma inferioridade quantitativa, os estados da região Norte do Brasil são os mais empreendedores em termos proporcionais, segundo a Rais 2015. O Amapá está no topo desse ranking, com 78,7% de participação no estado. Lá são 9.290 micros; 1.585 pequenos; e 2.938 estabelecimentos de outros portes. É seguido pelo Maranhão (76,7%), por Roraima (74,8%) e pelo Amazonas (74,5%). O Maranhão possui 73.748 micros, 10.303 pequenos, e 25.571 outros. Já em Roraima são respectivamente 7.182, 895 e 2.720, enquanto no Amazonas estão 36.233 microempreendimentos.

O Sudeste é a região mais empreendedora. São Paulo está em primeiro lugar, com 2.506.384 empresas, das quais 1.382.899 são micro; 223.870, pequenas; e 899.615 de outros portes, totalizando 2.506.384 estabelecimentos. Depois vem Minas Gerais, com 573.255 micros, 61.306 pequenas e 314.159 de outros portes, totalizando 948.720 empresas.

O comércio é, disparado, o setor de maior número de micros e pequenos empreendimentos. São, no total, 2.578.631 empresas desses portes, sendo 2.282.734 micros e 295.897 pequenos negócios. Em seguida, serviços, com 2.035.667 empreendimentos, dos quais 1.744.804 são micros e 290.863 pequenos negócios.

Novidades – Conforme as leis complementares 123/2006 e 139/2011, considera-se microempresa a sociedade empresária, a sociedade simples, a empresa individual de responsabilidade limitada e o empresário que auferirem, em cada ano-calendário, receita bruta igual ou inferior a R$ 360 mil. Caracterizam-se como empresas de pequeno porte aquelas com receita bruta superior a R$ 360 mil e igual ou inferior a R$ 3,6 milhões.

A partir de 2018, entra em vigor a lei Crescer sem Medo que tem como uma de suas principais novidades a alteração do limite de R$ 3,6 milhões de faturamento anual para que uma micro e pequena empresa saia do Simples e entre o lucro presumido. A medida cria uma faixa de transição de até R$ 4,8 milhões para as empresas que ultrapassarem o teto atual. Dessa forma, haverá a redução de seis para cinco tabelas e de 20 para seis faixas, com progressão de alíquota. Assim, quando uma empresa exceder o limite de faturamento da sua faixa, a nova alíquota será aplicada somente no montante ultrapassado.

Já em relação ao microempreendedor individual (MEI) também há mudanças no teto anual de faturamento. A partir de 2018, o limite passará dos R$ 60 mil atuais para R$ 81 mil. Outra importante medida do Crescer sem Medo foi a ampliação do prazo de parcelamento de dívidas tributárias de micro e pequenas empresas de 60 para 120 meses. Cerca de 600 mil micro e pequenas empresas, que devem R$ 21,3 bilhões para a Receita Federal, foram notificadas a quitar os débitos até 31 de dezembro sob pena de exclusão do Simples a partir de janeiro de 2017.

Fonte: Ministério do Trabalho


Direitos Trabalhistas – Perguntas e Respostas

Direitos e Obrigações dos Trabalhadores e Empregadores em formato de Perguntas e Respostas. Coletânea de Conhecimento do Direito Trabalhista. Invista pouco e obtenha as principais respostas sobre questões trabalhistas. Clique aqui para mais informações.

Clique para baixar uma amostra!

Boletim Trabalhista 04.10.2017

AGENDA TRABALHISTA
Agenda Trabalhista e Previdenciária – Outubro/2017
REFORMA TRABALHISTA
Acordo na Rescisão – Uma Fraude Que a Reforma Trabalhista Tratou de Resolver
ESOCIAL
Como Compreender o Projeto do eSocial
O eSocial x EFD-Reinf: Sistemas Complementares
DESTAQUES
Ministério do Trabalho Altera Norma Regulamentadora NR 13
Índice FAP Para 2018 Já Pode Ser Consultado Pelas Empresas
Empregado que Desenvolveu Ferramenta de Trabalho Não Receberá Direito Intelectual
GUIA TRABALHISTA
Formas de Contrato de Trabalho – Escrito – Expresso – Verbal – Tácito – Contrato Intermitente
Transferência do Local de Trabalho – Adicional de Transferência Internacional
FGTS – Tabelas e Orientações Básicas para Preenchimento GFIP/SEFIP
PUBLICAÇÕES DE RH ATUALIZÁVEIS
Manual do Departamento Pessoal
Folha de Pagamento – Cálculo e Encargos
Participação nos Lucros e Resultados – PLR

 Informações disponibilizadas pelo Guia Trabalhista

Para receber gratuitamente o Boletim Informativo Trabalhista e Previdenciário em seu e-mail clique aqui.

A reprodução deste boletim é permitida, desde que citada a fonte: www.guiatrabalhista.com.br

O eSocial x EFD-Reinf: Sistemas Complementares

Estas duas novas obrigações acessórias serão novidades já para 2018, e irão impactar significativamente a rotina do departamento pessoal das empresas. Ambas constituem o projeto do Sistema Público de Escrituração Digital – SPED.

Por meio do eSocial os empregadores enviarão as informações relacionadas às relações de trabalho, que no campo da tributação previdenciária, abrangem, como regra, as informações necessárias para a apuração das contribuições previdenciárias e das contribuições das outras entidades e fundos (Terceiros) incidentes sobre a folha de pagamento ou remunerações pagas, devidas ou creditadas aos trabalhadores contratados.

No caso das informações necessárias para a apuração da retenção de INSS na cessão de mão-de-obra (art. 31 da Lei nº 8.212, de 1991), estas devem ser encaminhadas por meio da Escrituração Fiscal Digital de Retenções e Outras Informações Fiscais, instituída pela Instrução Normativa RFB nº 1.701, de 2017.

Sendo assim a EFD-REINF substituirá a GFIP referente às informações tributárias previdenciárias prestadas nesses instrumentos e que não estão contempladas no eSocial.

Para mais detalhes sobre esta nova obrigação acesse:
EFD-REINF Trará Novos Desafios Para o Departamento Pessoal das Empresas


eSocial – Teoria e Prática da Obrigação Acessória

Conheça a Nova Obrigação Acessória para os Empregadores que será exigida a partir de 2015! Assuntos atualizados de acordo com a legislação. Ideal para administradores de RH, contabilistas, advogados, auditores, empresários, consultores, juízes, peritos, professores, fiscais, atendentes de homologação sindical e outros profissionais que lidam com cálculos trabalhistas.

Clique para baixar uma amostra!

Como Compreender o Projeto do eSocial

O projeto do eSocial se encontra em estágio avançado de implementação. Os prazos finais de obrigatoriedade já são conhecidos, e todos os empregadores deverão utilizar o sistema do eSocial até no máximo 1º de Junho de 2018.

Apesar do ambiente de testes do eSocial já estar disponível a todos os empregadores, o uso desta ferramenta é bem restrita já que a plataforma de testes não possui um ambiente web com interface.

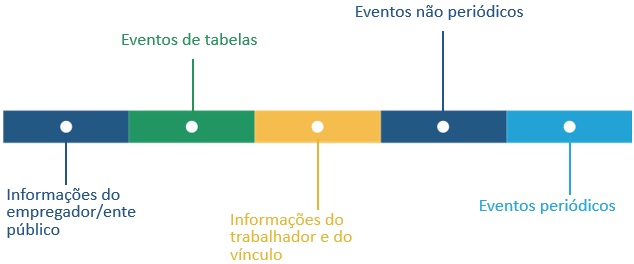
Abaixo preparamos um resumo com as principais informações que você precisa conhecer sobre os eventos e tabelas do eSocial, divididas em cinco categorias que auxiliarão no entendimento desta nova obrigação como um todo. Confira:

classificacao-esocial

Informações do Empregador/Ente Público

É o topo da cadeira de informações do eSocial. As informações do cadastramento do empregador serão utilizadas por todos os demais eventos do eSocial.  Aqui serão fornecidas pelo empregador as informações cadastrais, alíquotas e demais dados necessários ao preenchimento e validação dos demais eventos do eSocial, inclusive para apuração das contribuições previdenciárias devidas ao RGPS e do FGTS. Este é o primeiro evento e é pré-requisito para que todas as demais informações possam ser preenchidas. Não pode ser enviado qualquer outro evento antes deste.

Eventos de Tabelas

Logo após temos as tabelas de cadastros do eSocial, que irão apresentar informações referentes aos estabelecimentos, Rubricas, Funções, Cargos, Horários, Turnos de Trabalho e demais informações necessários que antecedem o cadastramento dos funcionários da empresa. Todos estes cadastros precisam ser preenchidos e transmitidos antes para que seja possível incluir vínculos de emprego.

Informações do Trabalhador e do Vínculo

É o retrato dos vínculos dos trabalhadores existentes na data da implantação do eSocial por um determinado empregador e inclui a ficha cadastral completa do trabalhador além de informações como jornada de trabalho e remuneração. Deverá ser transmitido até a data de início da obrigatoriedade do eSocial pelo empregador e antes do envio de qualquer evento periódico ou não periódico.

Eventos não periódicos

São aqueles que ocorrem esporadicamente, sem uma periodicidade conhecida, já que  dependem de acontecimentos na relação entre o empregador e o trabalhador que influenciam no cumprimento de deveres trabalhistas, previdenciários e fiscais como, por exemplo, a admissão/ingresso de um empregado, a alteração de salário, a exposição do trabalhador a agentes nocivos, auxílio-doença dentre outros.  Os eventos não periódicos sem prazo diferenciado devem ser enviados, quando ocorrerem, antes dos eventos mensais da folha de pagamento, com o objetivo de se evitar inconsistências entre a folha de pagamento e os eventos de tabelas e os não periódicos.

Eventos Periódicos

São aqueles cuja ocorrência tem periodicidade previamente definida, compostos por informações de folha de pagamento, de apuração de outros fatos geradores de contribuições previdenciárias como, por exemplo, os incidentes sobre pagamentos efetuados às pessoas físicas quando da aquisição da sua produção rural, e do imposto sobre a renda retido na fonte sobre pagamentos a pessoa física, feito pelo contribuinte.
Os eventos periódicos devem ser transmitidos até o dia 07 do mês seguinte, antecipando-se o vencimento para o dia útil imediatamente anterior, em caso de não haver expediente bancário.

Escrito por Jonatan Zanluca, com informações do Manual de Orientações do eSocial, versão 2.2 e do site da Previdência Social.


eSocial – Teoria e Prática da Obrigação Acessória

Conheça a Nova Obrigação Acessória para os Empregadores que será exigida a partir de 2015! Assuntos atualizados de acordo com a legislação. Ideal para administradores de RH, contabilistas, advogados, auditores, empresários, consultores, juízes, peritos, professores, fiscais, atendentes de homologação sindical e outros profissionais que lidam com cálculos trabalhistas.

Clique para baixar uma amostra!


Ministério do Trabalho Altera Norma Regulamentadora NR 13

As alterações na NR 13 que trata de Caldeiras, Vasos de Pressão e Tubulação foram promovidas pela Portaria MTPS nº 1.084/2017,  que entrará em vigor após decorridos 90 (noventa) dias de sua publicação (29/09/17). A Portaria trouxe o novo texto da NR 13 na íntegra.

Principais Alterações

Os Vasos de pressão construídos sem códigos de projeto, instalados antes da publicação da Portaria, para os quais não seja possível a reconstituição da memória de cálculo por códigos reconhecidos, devem ter PMTA atribuída por PH a partir dos dados operacionais e serem submetidos a inspeções periódicas, até sua adequação definitiva, conforme os prazos abaixo:

a) 01 ano, para inspeção de segurança periódica externa;

b) 03 anos, para inspeção de segurança periódica interna.

A empresa deverá elaborar um Plano de Ação para realização de inspeção extraordinária especial de todos os vasos relacionados , considerando um prazo máximo de 60 (sessenta) meses.

A partir da entrada em vigor do novo texto da Norma Regulamentado nº 3, ficará proibida a fabricação, importação, comercialização, leilão, locação, cessão a qualquer título, exposição e utilização de caldeiras e vasos de pressão sem a declaração do respectivo código de projeto em seu prontuário e sua indicação na placa de identificação.


Manual do PPP – Perfil Profissiográfico Previdenciário

Síntese objetiva, atualizada e comentada, das principais rotinas do PPP! Ideal para administradores de RH, técnicos de segurança, contabilistas, advogados, auditores, empresários, consultores, professores, auditores, fiscais, estudantes e outros profissionais que lidam com segurança do trabalho. Clique aqui para mais informações.

Clique para baixar uma amostra!