Loja de Móveis é Condenada por Ameaças de seu Preposto a Trabalhadora em Rede Social

A Sexta Turma do Tribunal Superior do Trabalho condenou uma loja de móveis de São Leopoldo (RS), e uma rede de lojas (subsidiariamente) a pagar indenização a uma trabalhadora que foi ameaçada pelo preposto da empresa depois de ajuizar reclamação trabalhista.

Entre as ameaças estava a de divulgar para outras empresas do ramo o perfil profissional que ele entendia se aplicar à empregada.

Segundo a reclamação trabalhista, o preposto da loja, após ser intimado para comparecer em juízo em outra ação trabalhista ajuizada anteriormente pela empregada, insultou-a e ofendeu-a por telefone e pela ferramenta de mensagens do Facebook, na tentativa de coagi-la a desistir da ação.

Na mensagem na rede social, o preposto dizia que avisaria às empresas em que viesse a trabalhar “quem ela era”, e atribuía a ela condutas como executar serviços particulares no horário de trabalho.

Em defesa, as empresas alegaram que os atos foram praticados por empregado na sua página pessoal de rede social, expressando opinião pessoal, fora do ambiente de trabalho e após a extinção do contrato.

Segundo o argumento, a conduta foi de caráter privado, e não causou qualquer dano pelas ameaças não concretizadas.

O juízo da 4ª Vara do Trabalho de São Leopoldo (RS) entendeu que as mensagens revelaram conteúdo intimidatório e ameaçador, posturas inadmissíveis no trato profissional mesmo após o término do contrato. Reconhecendo os danos psíquicos decorrentes, condenou as empresas à indenização de R$ 5 mil.

O Tribunal Regional do Trabalho da 4ª Região (RS), no entanto, reformou a sentença para absolver as empresas da condenação. Para o TRT, a mensagem foi de caráter reservado, sem demonstração de que as ameaças tenham se concretizado nem de que tenham gerado prejuízo psicossocial à trabalhadora.

A decisão, porém, foi reformada no TST pelo ministro Augusto César Leite de Carvalho, que considerou incontroversas as ameaças. “Diante de tais ameaças, não há dúvidas de a empregada ter se sentido constrangida, não sendo razoável exigir comprovação da extensão do dano moral em sua esfera pessoal”, afirmou.

O ministro observou ainda que o preposto enviou a mensagem depois de receber a intimação judicial para comparecer em juízo, tendo em vista a reclamação trabalhista ajuizada pela trabalhadora contra a empresa. “Por ser o preposto representante da empresa, é da empregadora a culpa pelo ato cometido”, concluiu.

Por unanimidade, a Turma proveu o recurso e restabeleceu a sentença condenatória. Processo: RR-22144-12.2014.5.04.0334.

Fonte: TST – 07.02.2018 – Adaptado pelo Guia Trabalhista

Veja outros temas relacionados:

Receita Federal – DCTFWeb Substituirá a GFIP a Partir de Julho/2018

Foi publicada, no Diário Oficial da União de hoje, a Instrução Normativa RFB 1.787/2018, que apresenta as regras relativas à DCTFWeb. Essa declaração será gerada, automaticamente, a partir das informações prestadas nas escriturações do Sistema de Escrituração Digital das Obrigações Fiscais, Previdenciárias e Trabalhistas (eSocial) e/ou da Escrituração Fiscal Digital de Retenções e Outras Informações Fiscais (EFD-Reinf), módulos integrantes do Sistema Público de Escrituração Digital (SPED).

Nota: A Declaração de Débitos e créditos tributários Federais Previdenciários e de Outras Entidades e Fundos (DCTFWeb) substitui a Guia de Recolhimento do Fundo de Garantia do tempo de serviço e Informações à Previdência Social (GFIP) no âmbito da Receita Federal do Brasil gerando simplificação para os contribuintes.

A DCTFWeb será acessada em um portal na internet, via eCac da RFB que fica dentro da área “Serviços”. Após o encerramento da apuração, seja ela oriunda do eSocial e/ou da EFD-Reinf, a DCTFWeb recebe essas informações e gera uma declaração, contendo os débitos (desconto de segurados, contribuição patronal e para outras entidades e fundos, etc.) e os créditos (dedução de salário-família, salário-maternidade e de retenções sobre notas fiscais), consolidando todas essas informações e fazendo a apuração do saldo a pagar (débitos menos créditos). Após a transmissão da declaração será disponibilizada a emissão do DARF, que também será eletrônica e com código de barras.

É possível o aproveitamento de outros créditos, como compensações, parcelamentos e pagamentos, bem como a suspensão de débitos acobertados por decisões judiciais ou mesmo a exclusão de valores que já tenham sido objeto de lançamento de ofício.

A declaração será única por empresa (entregue pela matriz) e deverá ser assinada digitalmente.

A DCTFWeb será obrigatória, inicialmente, apenas para as empresas com faturamento, no ano-calendário de 2016, acima de R$ 78 milhões. Esses contribuintes estarão obrigados à entrega da DCTFWeb, em substituição à GFIP, a partir dos fatos geradores que ocorram a partir de 01/07/2018.

Os demais contribuintes passarão a entregar a DCTFWeb a partir de 1/1/2019, exceto os órgãos públicos da administração pública, que iniciarão o envio em 1/7/2019.

As pessoas jurídicas imunes e isentas devem obedecer ao prazo de 1/1/2019, mesmo que tenham registrado faturamento acima de R$ 78 milhões em 2016.

Os sujeitos passivos que optarem pela utilização antecipada do eSocial na forma especificada no § 3º do art. 2º da Resolução do Comitê Diretivo do eSocial nº 2, de 30 de agosto de 2016, ainda que imunes e isentos, ficam obrigados à entrega da DCTFWeb em relação aos tributos cujos fatos geradores ocorrerem a partir do mês de julho de 2018.

A DCTFWeb deverá ser apresentada até o dia 15 (quinze) do mês seguinte ao mês de ocorrência dos fatos geradores. Se essa data recair em dia não útil, o prazo será antecipado para o dia útil imediatamente anterior.

Para apresentação da DCTFWeb é necessária a utilização de certificado de segurança emitido por entidade credenciada pela Infraestrutura de Chaves Públicas Brasileira (ICP-Brasil), exceto para as Microempresas (ME) e as Empresas de Pequeno Porte (EPP) enquadradas no Regime Especial Unificado de Arrecadação de Tributos e Contribuições devidos pelas Microempresas e Empresas de Pequeno Porte (Simples Nacional) que tenham até um empregado no período a que se refere a declaração e para os Microempreendedores Individuais (MEI), que deverão utilizar código de acesso.

Deverão constar na DCTFWeb as informações relativas às seguintes contribuições previdenciárias:

a) previstas nas alíneas “a” e “c” do parágrafo único do art. 11 da Lei nº 8.212, de 24 de julho de 1991;

b) instituídas a título de substituição às incidentes sobre a folha de pagamento; e

c) destinadas a outras entidades ou fundos.

As informações relativas à Contribuição Previdenciária sobre a Receita Bruta (CPRB) deixarão de ser prestadas na Declaração de Débitos e créditos tributários Federais (DCTF) e passarão a ser apresentadas na DCTFWeb.

As ME e as EPP enquadradas no Simples Nacional que apresentam a DCTF em razão da CPRB deixarão de estar obrigadas à apresentação dessa declaração a partir do início da obrigatoriedade de apresentação da DCTFWeb, em conformidade com o cronograma apresentado.

Além da DCTFWeb mensal, tem também a Anual, para declaração dos fatos geradores relativos à gratificação natalina (13º Salário), com vencimento até o dia 20 de dezembro; e a Diária, que deve ser entregue para a prestação de informações relativas à receita de espetáculos desportivos realizados por associação desportiva que mantém clube de futebol profissional. Nesse último caso, o prazo de entrega será o segundo dia útil após a realização do espetáculo.

O manual da DCTFWeb está sendo finalizado e logo será divulgado para a sociedade.

Importante destacar que a nova declaração nasce com o conceito de pré-preenchimento, integrada com outras aplicações, incialmente o eSocial e a EFD-Reinf, facilitando o preenchimento da declaração.

Fonte: Receita Federal – 08.02.2018 – Adaptado pelo Guia Trabalhista.

Reforma Trabalhista na Prática

Manual da Reforma Trabalhista

Clique para baixar uma amostra!

Terceirização Rural da Atividade-Fim – Possibilidade Criada Pela Reforma Trabalhista

Com a publicação da Lei 13.429/2017 (que alterou a Lei 6.019/74), mudanças substanciais foram estabelecidas nas relações de trabalho com empresa de prestação de serviços a terceiros, principalmente sob o aspecto da possibilidade do contrato de trabalhadores para o exercício da atividade-fim (atividade principal) da empresa contratante.

Embora a citada lei não faça menção específica sobre a terceirização da atividade rural, há que se considerar que a Lei nº 5.889/73 (que trata do trabalho rural), regulamentado pelo Decreto nº 73.626/74, também não traz qualquer restrição quanto à terceirização das atividades rurais, trazendo o entendimento de que a terceirização de mão de obra aplica-se também à atividade rural.

Terceirização rural é a contratação de serviços por meio de empresa, intermediária (interposta) entre o tomador de serviços e a mão-de-obra rural, mediante contrato de prestação de serviços. A relação de emprego se faz entre o trabalhador e a empresa prestadora de serviços, e não diretamente com o contratante (tomador) destes, conforme abaixo:

terceirizacao-mao-de-obra

Clique aqui e veja a íntegra do artigo.

Veja outro artigo sobre o tema:

Como Convocar os Trabalhadores Intermitentes de Maneira Eficiente

O contrato de trabalho intermitente é a nova modalidade de trabalho criada pela Reforma Trabalhista (Lei 13.467/2017). Nela a prestação de serviços, com subordinação, não é contínua, ocorrendo com alternância de períodos de prestação de serviços e de inatividade.

O trabalhador contratado deverá aguardar a convocação do empregador para prestar os serviços, que deverá fazê-lo com pelo menos 3 dias corridos de antecedência. Caberá ao trabalhador aceitar ou recusar a convocação, após o prazo máximo de 24h.

A lei não especificou como será feita a convocação, cabendo as partes definir qual o melhor meio de comunicação a ser utilizado. Podem inclusive definir no próprio contrato de trabalho os detalhes sobre como será feita a convocação ao trabalho.

Neste sentido recomendamos um modelo de convocação que busque diminuir possíveis falhas na comunicação de empregados e empregadores, e que possa gerar segurança e transparência para ambas as partes.

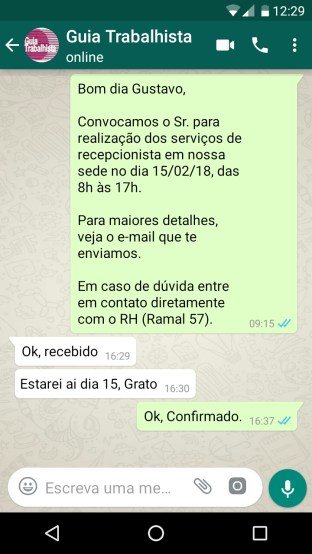
Este modelo se baseia na comunicação ao trabalhador através de e-mail e mensagem de celular (whatsapp) de maneira concomitante. Veja abaixo um exemplo de comunicado através destas ferramentas:

Whatsapp:

convocacao-trabalhointermitente

E-mail:

Por e-mail o empregador enviará o mesmo comunicado só que com mais detalhes, incluindo também:

 – Endereço Completo do Local de Trabalho;

– Informações sobre o intervalo intrajornada (se houver);

– Orientações acerca da segurança e saúde no trabalho relativas a convocação em curso;

– Local, data e forma do pagamento pelo serviço prestado;

– Prazo máximo para que o trabalhador possa responder a convocação;

Recomendação básica

Mesmo que o empregador decida ligar para o trabalhador informando da convocação por telefone é importante que haja o comunicado e o aceite por escrito, de forma que o departamento pessoal possa ter arquivado todas as comunicações, permitindo a consulta destes dados sempre que necessário. Estas informações podem ser importantes em caso de fiscalização ou em possíveis reclamatórias trabalhistas.

Vale lembrar que esta modalidade de contrato de trabalho ainda é muito recente e não houve discussões suficientes sobre o tema sob a perspectiva de sua aplicação prática no dia a dia. Caberá ao departamento pessoal das empresas definir e avaliar a melhor dinâmica a ser utilizada para convocação dos trabalhadores intermitentes.

Para maiores detalhes sobre o tema acesse o tópico no Guia Trabalhista Online:
CONTRATO DE TRABALHO INTERMITENTE


Reforma Trabalhista na Prática

Manual da Reforma Trabalhista

Clique para baixar uma amostra!

Contrato Intermitente – Como Calcular as Férias e o 13º Salário Proporcional Mensal

A Lei 13.467/2017 criou, através do § 3º do art. 443 da CLT uma nova modalidade de contrato de trabalho, o intermitente, no qual a prestação de serviços, com subordinação, não é contínua, ocorrendo com alternância de períodos de prestação de serviços e de inatividade.

Conforme dispõe o § 12º do art. 452-A da CLT, o valor das férias proporcionais não será inferior àquele devido aos demais empregados do estabelecimento que exerçam a mesma função, uma vez que o salário nominal do empregado com contrato intermitente deve ser igual ao demais empregados na mesma função.

Embora a norma não se manifesta, entendemos que o mesmo deve ocorrer quanto ao pagamento do 13º salário proporcional mensal.

Entretanto, entendemos que o termo “não será inferior” disposto no § 12º do art. 452-A da CLT, traz o entendimento em relação à remuneração que foi realmente paga mensalmente, e não no valor hora contratual estipulado, ou seja, a base de cálculo para pagamento das férias e 13º salário proporcionais mensal deve ser a remuneração percebida pelo empregado no respectivo mês, e não o salário hora/dia contratado.

É a prestação de serviços no mês (independentemente da quantidade de horas) é que gera o direito ao empregado de receber o 1/12 avos de férias e 13º salário. Portanto, a base de cálculo de tais verbas deve ser a remuneração daquele mês (este sim com base no salário hora contratual), o que traz a isonomia salarial disposta no § 12º do art. 452-A da CLT.

Considerando que os adicionais devem compor a base de cálculo para pagamento de férias e 13º salário, havendo pagamento de horas extras, adicional noturno, adicional de insalubridade, dentre outros, estes devem ser somados à remuneração do mês para pagamento das férias proporcionais + 1/3 constitucional, bem como para o 13º salário proporcional.

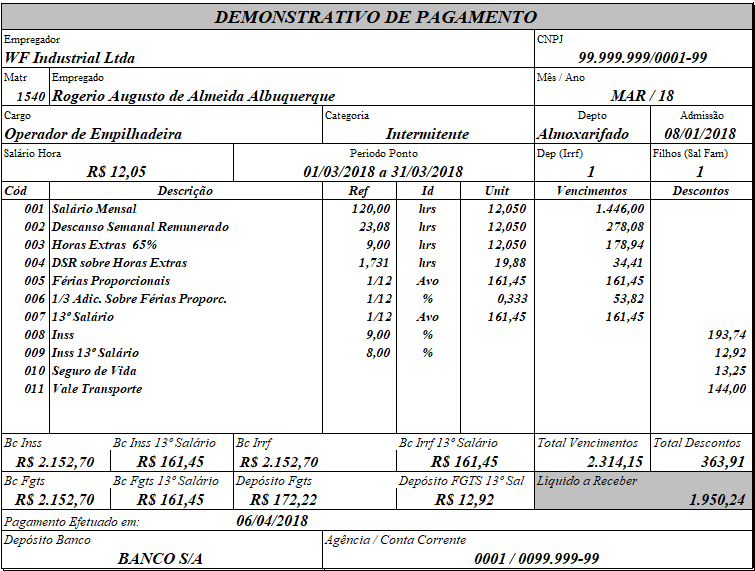
Acesse o tópico Contrato de Trabalho Intermitente no Guia Trabalhista e veja o exemplo prático do cálculo (verba por verba) da folha de pagamento demonstrada abaixo:

recibo-pagto-intermitente