Saiba se Você Terá ou não que Apresentar a Declaração de Imposto de Renda 2019

A Secretaria da Receita Federal do Brasil (RFB) estabeleceu, através da Instrução Normativa RFB 1.871/2019, as regras para apresentação da Declaração de Ajuste Anual 2019 (DAA 2019), referente ao ano-calendário de 2018, pelas pessoas físicas residentes no Brasil.

O preenchimento da DAA 2019 pode ser feito de duas formas: pelo modelo completo ou pelo simplificado. A escolha entre um ou outro modelo depende basicamente do tamanho das despesas que você possui para abater do IR.

Geralmente, o modelo completo é a melhor opção para quem possui filhos ou pessoas inválidas como dependentes, paga escola particular, plano médico ou odontológico, teve despesas médicas particulares, teve contribuição de INSS como empregador doméstico e ainda contribui com previdência privada.

Entretanto, a pessoa física pode optar pelo modelo simplificado (desconto simplificado), que significa substituir as deduções legais permitidas, pela correspondente dedução de 20% do valor dos rendimentos tributáveis na Declaração de Ajuste Anual, limitado a R$ 16.754,34.

Portanto, a opção pelo desconto simplificado implica a substituição de todas as deduções admitidas na legislação tributária.

O contribuinte obrigado à apresentação da declaração que deixar de apresentá-la no prazo estabelecido estará sujeito ao pagamento de multa por atraso, calculada da seguinte forma:

a) existindo imposto devido, a multa será de 1% ao mês-calendário ou fração de atraso, incidente sobre o imposto devido, ainda que integralmente pago, observados os valores mínimo de R$ 165,74 e máximo de 20% desse imposto; ou
b) inexistindo imposto devido, a multa será de R$ 165,74.

Clique aqui e saiba quem está ou não obrigado a entregar a Declaração de Ajuste Anual do Imposto de renda 2019.

Imposto de Renda – Pessoa Física – IRPF 

O Manual do IRPF abrange questões teóricas e práticas sobre o imposto de renda das pessoas físicas, perguntas e respostas e exemplos de cálculos, conteúdo atualizado e linguagem acessível . Clique aqui para mais informações.

Clique para baixar uma amostra!

Gestão de RH – Errar na GFIP/eSocial Pode Acarretar Multas e Pedido de Danos Morais

Se a empresa efetua o desconto previdenciário do trabalhador, mas não faz o recolhimento (ou faz um recolhimento parcial) para a Previdência Social, ou presta uma informação incorreta através da GFIP/eSocial, certamente o trabalhador será prejudicado quando solicitar um afastamento por auxílio-doença, auxílio acidente, aposentadoria por idade ou tempo de contribuição, uma vez que a Previdência Social irá calcular o valor do benefício com base num salário-de-contribuição menor do que efetivamente o trabalhador contribuiu.

A legislação previdenciária estabelece que o empregador é obrigado a arrecadar as contribuições dos segurados empregados e trabalhadores avulsos a seu serviço, descontando-as da respectiva remuneração, nos termos do art. 30 da Lei 8.212/1991.

Tem-se, portanto, que é obrigação do empregador descontar a contribuição previdenciária de seus empregados, arrecadar esta contribuição por meio da GPS ou DCTFWeb (com o eSocial), bem como declarar à Receita Federal através da GFIP/eSocial a base de cálculo e os valores devidos, uma vez que tais valores irão compor as informações no Cadastro Nacional de Informações Sociais – CNIS de cada empregado perante a Previdência Social.

Clique aqui e veja porque o empregador poderá ser condenado não só no recolhimento da diferença devida, mas no pagamento de multas previstas pela legislação trabalhista e previdenciária, bem como no pagamento de danos morais ao empregado.

eSocial – Teoria e Prática da Obrigação Acessória

Conheça a Nova Obrigação Acessória para os Empregadores que será exigida a partir de 2015! Assuntos atualizados de acordo com a legislação. Ideal para administradores de RH, contabilistas, advogados, auditores, empresários, consultores, juízes, peritos, professores, fiscais, atendentes de homologação sindical e outros profissionais que lidam com cálculos trabalhistas.

Clique para baixar uma amostra!

Empresa é Condenada a Integrar o Vale-transporte e Vale-Alimentação ao Salário do Empregado

A 6ª Turma do Tribunal Regional do Trabalho da 4ª Região (RS) deferiu a integração, ao salário de um operador de retroescavadeira, de R$ 500,00 mensais pagos pelo empregador a título de vale-transporte e vale-alimentação.

A decisão reforma, no aspecto, sentença do juízo da 26ª Vara do Trabalho de Porto Alegre.

O entendimento na primeira instância foi de que os benefícios eram fornecidos para o trabalho e não pelo trabalho, o que evidencia a natureza indenizatória das parcelas e impede a sua integração ao salário.

Ao analisar o recurso interposto pelo autor contra a sentença, a relatora do acórdão, desembargadora Beatriz Reck, entendeu diferente do julgador de origem.

Em relação ao vale-transporte, a magistrada destacou que os recibos juntados no processo não informam a cota de participação do empregado no benefício. “Além disso, a forma como procedido o pagamento pela ex-empregadora, em montante em dinheiro, sem distinção em relação aos valores alcançados a título de vale-alimentação, impede que os valores sejam devidamente apurados”, sublinhou a desembargadora.

Nesse contexto, a magistrada presumiu que os valores pagos em dinheiro visaram, na verdade, a mera contraprestação ao trabalho. Por essa razão, entendeu devida a sua integração ao salário.

Quanto ao vale-alimentação, a desembargadora Beatriz considera que a parcela possui nítida natureza salarial, conforme disposto no artigo 458 da CLT.

Nesse sentido, frisou a magistrada, também é a orientação da jurisprudência dominante, traduzida na Súmula nº 241 do Tribunal Superior do Trabalho (TST): “O vale para refeição, fornecido por força do contrato de trabalho, tem caráter salarial, integrando a remuneração do empregado para todos os efeitos legais”.

Beatriz ressaltou que a natureza salarial da alimentação somente pode ser afastada quando o empregador comprova sua regular inscrição no Programa de Alimentação do Trabalhador (PAT), o que não ocorreu no processo.

O valor mensal de R$ 500,00 para as parcelas foi considerado razoável pela relatora, sendo acolhido.

A integração dessa parcela ao salário terá reflexos, para o reclamante, nos pagamentos de adicional de periculosidade, horas extras, 13º Salário, férias com adicional de 1/3, aviso-prévio e FGTS acrescido da multa de 40%.

O processo, que também envolve outros pedidos, já transitou em julgado, não cabendo mais recursos.

Fonte: TRT/RS – 21.02.2019 – Adaptado pelo Guia Trabalhista.

Veja temas relacionados no Guia Trabalhista Online:

Reforma Previdenciária – Quem Ganha mais Paga Mais e Quem Ganha Menos Paga Menos

O desconto atual (2019) da contribuição previdenciária incidente sobre o salário do empregado é feito de acordo com 3 percentuais fixos de contribuição, sendo 8%, 9% e 11%, de acordo com a remuneração recebida pelo empregado conforme abaixo:
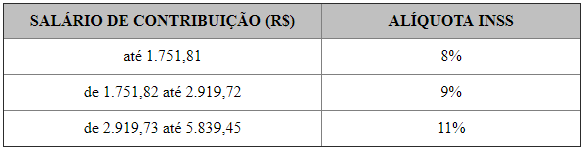
tabela-inss-2019

Nos termos do Capítulo VI, art. 34 da PEC 06/2019 (Reforma da Previdência), a proposta da contribuição devida pelo segurado empregado, inclusive o doméstico, e pelo trabalhador avulso ao Regime Geral de Previdência Social incidirá de acordo com os seguintes parâmetros:

  • Até 1 Salário Mínimo = 7,5%
  • Acima de 1 Salário Mínimo até R$ 2.000,00 = 9%;
  • De R$ 2.000,01 até R$ 3.000,00 = 12%
  • De R$ 3.000,01 até R$ 5.839,45 = 14%

Na proposta da nova previdência apresentada pelo Governo, este desconto passa a ser feito de forma progressiva, onde quem ganha menos paga menos e quem ganha mais, paga mais.

Desta forma, a aplicação progressiva das faixas definidas pelo art. 34 da PEC gera um percentual variável de desconto, acarretando a aplicação da chamada “alíquota efetiva“.

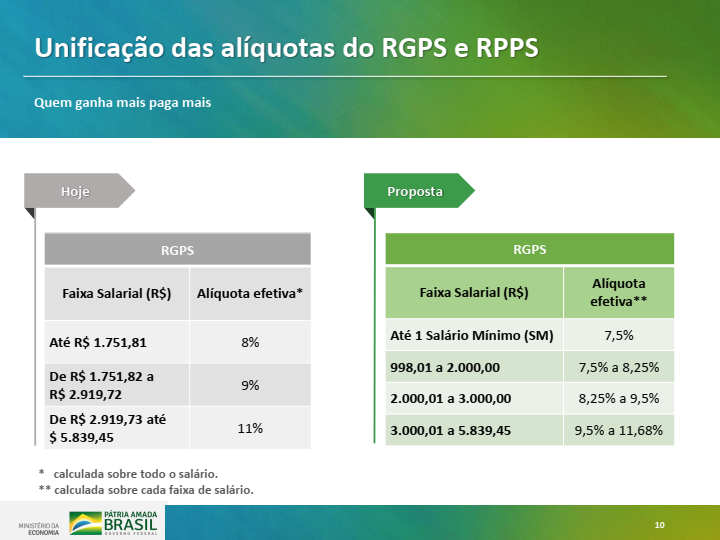
No Regime Geral da Previdência Social (que abrange os empregados da iniciativa privada), a nova tabela de desconto salta de 3 para 4 faixas de contribuição (alíquota efetiva), e o desconto é feito de forma progressiva calculada sobre cada faixa de salário, conforme abaixo:
reforma-previd-2019-nova-tabela-contrib

Como se pode observar na nova tabela apresentada pela proposta, o percentual de desconto sobre as rendas menores foi reduzido de 8% para 7,5% (em relação à tabela atual) e o percentual sobre as rendas maiores (teto da tabela) aumentou de 11% para 11,68%.

A proposta do Governo é que os empregados com salário menor tenham um desconto menor de INSS e os empregados com salário maior, tenham um desconto maior. Mas é preciso cautela, pois na prática, há uma oscilação desta vantagem ou desvantagem.

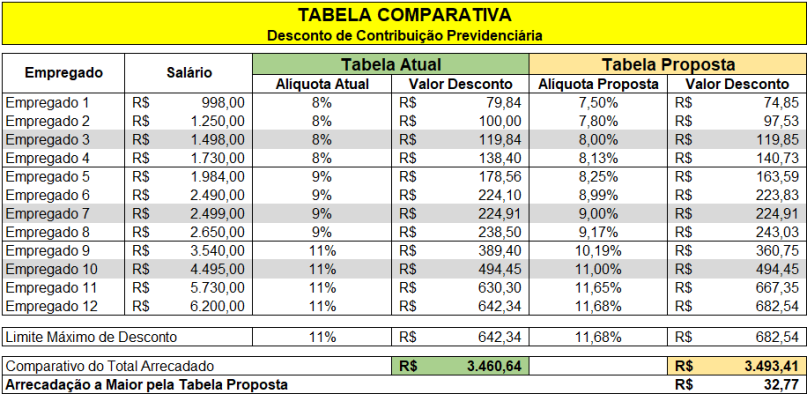
Para melhor exemplificar, segue uma tabela comparativa sobre o desconto de INSS com base na tabela atual e na tabela proposta pela reforma:
comparativo-desconto-inss-tabela-atual-e-tabela-proposta

Nota: assim como ocorre na tabela atual, a tabela proposta também mantém o limite de desconto máximo sobre o salário de contribuição, conforme demonstrado acima.

Veja que nos exemplos hipotéticos acima, enquadrados nas 3 faixas atuais de desconto da tabela (8%, 9% e 11%), até determinado ponto realmente esta vantagem acontece, ou seja, o empregado que sofre o desconto de 8% na tabela atual, tem uma redução para 7,5% ou 7,8% (empregado 1 e 2), assim como o empregado que sofre o desconto de 9% e 11%, tem uma redução para 8,25% e 10,19% (empregado 5 e 9), respectivamente.

Considerando que 50% dos trabalhadores brasileiros recebem (em média) uma renda mensal de até 1 salário mínimo (IBGE 2017), a tabela proposta irá beneficiar estes trabalhadores com uma redução no desconto de contribuição previdenciária.

Já nos casos dos empregados 3, 7 e 10 a tabela proposta não traz qualquer alteração de aumento ou redução, já que estes estão no ponto de equilíbrio entre uma tabela e outra.

Entretanto, em determinado momento, o desconto com base na tabela proposta deixa de ser mais vantajosa e passa a haver um desconto maior nos seguintes casos:

  • Empregado 4: de 8% na tabela atual para 8,13% na tabela proposta;
  • Empregado 8: de 9% na tabela para 9,17% na tabela proposta; e
  • Empregado 11 e 12: de 11% na tabela atual para 11,65% e 11,68% na tabela proposta, respectivamente.

Assim, independentemente das faixas atuais, o fato é que a redução ou a majoração do percentual de desconto com base na tabela proposta irá depender do rendimento do empregado, conforme demonstrado na tabela comparativa acima.

Por fim, considerando os rendimentos hipotéticos destes 12 empregados, a arrecadação total de contribuição previdenciária acabou sendo maior com base na tabela proposta pela reforma previdenciária.

Escrito por Sergio Ferreira Pantaleão, Advogado, Administrador, responsável técnico do Guia Trabalhista e autor de obras na área trabalhista e Previdenciária.

Fonte: Ministério da Economia – 20.02.2019.

Direito Previdenciário

Manual Previdenciário - Direitos, Benefícios, Auxílios, Salário de Contribuição, Aposentadorias, Cálculos... Um Guia Prático para esclarecer suas dúvidas sobre assuntos previdenciários! Clique aqui para mais informações.

Clique para baixar uma amostra!

Participação nos Lucros não Entra no Cálculo da Pensão Alimentícia se não Houver Necessidade

A Terceira Turma do Superior Tribunal de Justiça (STJ) decidiu que a participação nos lucros e resultados (PLR) é verba de natureza indenizatória e por isso não deve entrar na base de cálculo da pensão alimentícia, já que não compõe a remuneração habitual do trabalhador.

O caso analisado visava à reforma de acórdão do Tribunal de Justiça de São Paulo que estabeleceu não ser possível incluir a PLR no cálculo da pensão devida pelo pai ao fundamento de que tal valor não configura rendimento salarial.

O relator, ministro Villas Bôas Cueva, lembrou que a Terceira Turma firmou entendimento, em leading case relatado pela ministra Nancy Andrighi, desvinculando a participação nos lucros da remuneração, com base nos artigos 7º, XI, da Constituição Federal e 3º da Lei 10.101/2000.

“A parcela denominada participação nos lucros tem natureza indenizatória e está excluída do desconto para fins de pensão alimentícia, porquanto verba transitória e desvinculada da remuneração habitualmente recebida, submetida ao cumprimento de metas de produtividade estabelecidas pelo empregador”, disse o relator.

Villas Bôas Cueva também mencionou o posicionamento da Quarta Turma, em que, ao contrário, tem prevalecido o entendimento de que a PLR tem natureza remuneratória e deve integrar a base de cálculo da pensão.

Incentivo

O ministro destacou que o objetivo da PLR é estimular as empresas a adotarem planos de participação dos empregados no sucesso do negócio, sem o ônus de que essa prestação seja conceituada como salário.

“As verbas de natureza indenizatória, como é exemplo a PLR, não importam em acréscimo financeiro do alimentante, já que têm por finalidade apenas recompor eventual prejuízo de caráter temporário, devendo ser excluídas da base de cálculo da dívida alimentar”, acrescentou.

Exceção

No entanto, de acordo com o relator, há uma exceção à regra: quando não supridas as necessidades do alimentando pelo valor regularmente fixado como pensão alimentícia, impõe-se o incremento da verba alimentar pela PLR.

“A percepção da PLR não produz impacto nos alimentos, ressalvadas as situações em que haja alteração superveniente do binômio necessidade e possibilidade, readequação que deve ser analisada no caso concreto”, afirmou.

A exceção citada pelo ministro foi aplicada ao caso em análise. Assim, a Turma deu provimento ao recurso apresentado pela menor para que os autos retornem à origem e seja feita instrução probatória para demonstrar se os alimentos fixados são insuficientes.

“O acórdão recorrido, calcado nas premissas ora expostas, não analisou a real necessidade da alimentanda e a verdadeira possibilidade do alimentante, o que, nos termos da jurisprudência do STJ, poderia, eventualmente, excepcionar a regra de que a PLR não compõe os alimentos, motivo pelo qual devem os autos retornar à origem para que, à luz do conjunto probatório e do imprescindível contraditório, seja averiguado se é factível a readequação da base de cálculo da dívida alimentar no caso concreto”, decidiu o relator.

O número deste processo não é divulgado em razão de segredo judicial.

Fonte: STJ – 20.02.2019 – Adaptado pelo Guia Trabalhista.
Veja temas relacionados no Guia Trabalhista Online:
