Atenção para as Obrigações Trabalhistas e Previdenciárias que Vencem Hoje 06.04.2018

Obrigações Trabalhistas e Previdenciárias que vencem hoje (06.04.2018):

SALÁRIOS

Pagamento dos salários de MARÇO/18 deve ser feito até o 5º dia útil do mês subsequente.

FGTS

Recolhimento do FGTS da competência do mês de MARÇO/2018.

GFIP/SEFIP

GFIP transmitida via Conectividade Social – referente mês MARÇO/2018. Deve ser apresentada mensalmente, independentemente do efetivo recolhimento ao FGTS ou das contribuições previdenciárias.

CAGED

Cadastro Geral de Empregados e Desempregados – referente a MARÇO/2018. A Portaria MTE 2.124/2012 tornou obrigatória (a partir de jan/13) a utilização de certificado digital válido, padrão ICP Brasil, para a transmissão da declaração do CAGED.

EMPRESAS DE TRABALHO TEMPORÁRIO – INFORMAÇÃO AO MTE

Informar por meio do acesso ao Sistema de Registro de Empresas de Trabalho Temporário – SIRETT, os contratos de trabalho temporários celebrados no mês anterior.

IRRF – INSS – FGTS – DOCUMENTO ÚNICO DE ARRECADAÇÃO SIMPLES DOMÉSTICOS – DAE

A emissão da DAE pelo Simples Doméstico através do portal do eSocial poderá ser gerada pelo menu “Folha/Recebimentos e Pagamentos“.

Acesse a Agenda Completa e veja o prazo do vencimento das demais obrigações trabalhistas e previdenciárias em Abril/2018.

Fonte: Guia Trabalhista – Agenda Trabalhista e Previdenciária.

Cálculos da Folha de Pagamento

Passo a Passo para Cálculos de Valores e Verbas Trabalhistas! Exemplos e detalhamentos práticos para uma correta interpretação, invista pouco e tenha segurança em cálculos, evitando pagar verbas desnecessárias ou ser cobrado na justiça do trabalho por diferenças! Clique aqui para mais informações.

Clique para baixar uma amostra!

Regras de Devolução de Benefício Por Erro do INSS Sofrem Alterações

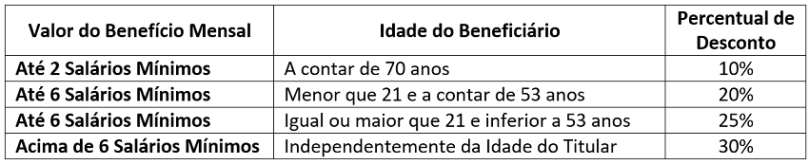
A Previdência Social publicou a Resolução INSS 640/2018 alterando as regras que dispõe sobre a fixação do percentual de desconto sobre a renda mensal do benefício nos casos de devolução ao INSS de valores recebidos indevidamente por erro da Previdência Social.

De acordo com a nova resolução, que alterou a Resolução INSS 185/2012, o INSS poderá consignar um percentual, limitado a 30% do valor do benefício, de acordo com a renda mensal e a idade do beneficiário, conforme tabela abaixo:

desc-beneficio

A Resolução INSS 640/2018 que estabeleceu as novas regras tem validade a partir de 04.04.2018.

Novos Pisos Salariais em 2018 para Rio Grande do Sul

O Governador do Estado do Rio Grande do Sul fixou, a partir de 1º de Fevereiro de 2018, os novos valores do piso salarial.

Estão abrangidos pela Lei RS 15.141/2018 todos os trabalhadores que não são integrantes de uma categoria profissional organizada e não possuem lei, convenção ou acordo coletivo que lhes assegure piso salarial.

Foram estabelecidos 5 (cinco) pisos salariais para grupos de categorias profissionais diferentes, a saber:

I – de R$ 1.196,47 (um mil, cento e noventa e seis reais e quarenta e sete centavos) para os seguintes trabalhadores:

a) na agricultura e na pecuária;

b) nas indústrias extrativas;

c) em empresas de capturação do pescado (pesqueira);

d) empregados domésticos;

e) em turismo e hospitalidade;

f) nas indústrias da construção civil;

g) nas indústrias de instrumentos musicais e de brinquedos;

h) em estabelecimentos hípicos;

i) empregados motociclistas no transporte de documentos e de pequenos volumes – “motoboy”; e

j) empregados em garagens e estacionamentos;

II – de R$ 1.224,01 (um mil, duzentos e vinte e quatro reais e um centavo) para os seguintes trabalhadores:

a) nas indústrias do vestuário e do calçado;

b) nas indústrias de fiação e de tecelagem;

c) nas indústrias de artefatos de couro;

d) nas indústrias do papel, papelão e cortiça;

e) em empresas distribuidoras e vendedoras de jornais e revistas e empregados em bancas, vendedores ambulantes de jornais e revistas;

f) empregados da administração das empresas proprietárias de jornais e revistas;

g) empregados em estabelecimentos de serviços de saúde;

h) empregados em serviços de asseio, conservação e limpeza;

i) nas empresas de telecomunicações, teleoperador (“call-centers”), “telemarketing”, “call-centers”, operadores de “voip” (voz sobre identificação e protocolo), TV a cabo e similares; e

j) empregados em hotéis, restaurantes, bares e similares;

III – de R$ 1.251,78 (um mil, duzentos e cinquenta e um reais e setenta e oito centavos), para os seguintes trabalhadores:

a) nas indústrias do mobiliário;

b) nas indústrias químicas e farmacêuticas;

c) nas indústrias cinematográficas;

d) nas indústrias da alimentação;

e) empregados no comércio em geral;

f) empregados de agentes autônomos do comércio;

g) empregados em exibidoras e distribuidoras cinematográficas;

h) movimentadores de mercadorias em geral;

i) no comércio armazenador; e

j) auxiliares de administração de armazéns gerais;

IV – de R$ 1.301,22 (um mil, trezentos e um reais e vinte e dois centavos), para os seguintes trabalhadores:

a) nas indústrias metalúrgicas, mecânicas e de material elétrico;

b) nas indústrias gráficas;

c) nas indústrias de vidros, cristais, espelhos, cerâmica de louça e porcelana;

d) nas indústrias de artefatos de borracha;

e) em empresas de seguros privados e capitalização e de agentes autônomos de seguros privados e de crédito;

f) em edifícios e condomínios residenciais, comerciais e similares;

g) nas indústrias de joalheria e lapidação de pedras preciosas;

h) auxiliares em administração escolar (empregados de estabelecimentos de ensino);

i) empregados em entidades culturais, recreativas, de assistência social, de orientação e formação profissional;

j) marinheiros fluviais de convés, marinheiros fluviais de máquinas, cozinheiros fluviais, taifeiros fluviais, empregados em escritórios de agências de navegação, empregados em terminais de contêineres e mestres e encarregados em estaleiros;

k) vigilantes; e

l) marítimos do 1º grupo de Aquaviários que laboram nas seções de Convés, Máquinas, Câmara e Saúde, em todos os níveis (I, II, III, IV, V, VI, VII e superiores);

V – de R$ 1.516,26 (um mil, quinhentos e dezesseis reais e vinte e seis centavos), para os trabalhadores técnicos de nível médio, tanto em cursos integrados, quanto subsequentes ou concomitantes.

Nota: Embora a lei tenha sido publicada em 04.04.2018, produz efeito retroativo a partir de 1º de fevereiro de 2018, ou seja, todos os empregadores do RS que pagam salários com base no piso salarial estadual, deverão recalcular a folha de pagamento de fevereiro e março, pagando as respectivas diferenças salarias na folha de pagamento de abril/2018.

Veja temas relacionados no Guia Trabalhista on Line:

Administração de Cargos e Salários

Passo a Passo para Implantação de Cargos e Salários! Exemplos e detalhamentos práticos - manual sem complicações! Invista pouco e tenha domínio sobre a gestão de cargos e salários! Clique aqui para mais informações.

Clique para baixar uma amostra!

Não Incide INSS sobre Abono Salarial Aprovado em Convenção Coletiva

Os sindicatos dos empregados, diante das dificuldades encontradas para conseguir reposições salariais significativas acabam, em contrapartida, negociando o pagamento de um valor específico de abono salarial nas convenções coletivas de trabalho.

Estes abonos salariais geralmente são pagos de uma única vez em folha de pagamento para todos os empregados da categoria, como uma forma de compensação pela não reposição salarial da inflação.

Conforme Solução de Consulta Cosit 12/2018, estes pagamentos não integram a base de cálculo para fins de incidência de contribuição previdenciária, conforme abaixo:

SOLUÇÃO DE CONSULTA COSIT Nº 12, DE 19 DE MARÇO DE 2018

DOU de 02/04/2018, seção 1, página 28

ASSUNTO: CONTRIBUIÇÕES SOCIAIS PREVIDENCIÁRIAS

EMENTA:. ABONO ÚNICO. DESVINCULAÇÃO DO SALÁRIO. CONVENÇÃO COLETIVA DE TRABALHO. BASE DE CÁLCULO. NÃO INTEGRAÇÃO.

O abono único concedido por meio de convenção coletiva de Trabalho, caracterizado como pagamento único, sem habitualidade, desvinculado do salário e sem contraprestação de serviços prestados, subsume-se na previsão de que trata o inciso XXX do artigo 58 da IN RFB n.º 971, de 2009, portanto, não integra a base de cálculo para fins de incidência de contribuições previdenciárias.

Dispositivos Legais: Constituição Federal de 1988, artigo 150, incisos I e II, parágrafo 6º; Código Tributário Nacional, artigos 96 e 100, inciso I; Lei n.º 10.522, de 2002, artigo 19, parágrafos 4º e 5º; Lei n.º 8.212, de 1991, artigo 28, parágrafo 9º, item 7; RPS, artigo 214, parágrafo 9º, inciso V, alínea “j”; Parecer PGFN/CRJ/N.º 2114, de 2011; Ato Declaratório PGFN n.º 16, de 2011; IN RFB n.º 971, de 2009, artigo 58, inciso XXX; e Solução de Consulta n.º 130 – Cosit, de 2015.

Assim dispõe o inciso XXX do art. 58 da Instrução Normativa 971/2009:

Art. 58. Não integram a base de cálculo para fins de incidência de contribuições:

…..

XXX – o abono único previsto em Convenção Coletiva de Trabalho, desde que desvinculado do salário e pago sem habitualidade.

Veja também outros tópicos relacionados no Guia Trabalhista Online:


Reforma Trabalhista – Principais Mudanças na Terceirização Temporária e Permanente

A Reforma trabalhista trouxe nova redação ao art. 4º-A da Lei 6.019/74, estabelecendo que considera-se prestação de serviços a terceiros a transferência feita pela contratante da execução de quaisquer de suas atividades, inclusive sua atividade principal (atividade-fim), à pessoa jurídica de direito privado prestadora de serviços que possua capacidade econômica compatível com a sua execução.

As principais alterações na terceirização temporária e permanente são:

  1. A prestação de serviços a terceiros é a transferência feita pela contratante da execução de quaisquer de suas atividades, inclusive sua atividade principal, à pessoa jurídica de direito privado prestadora de serviços que possua capacidade econômica compatível com a sua execução;

  1. Contratante é a pessoa física ou jurídica que celebra contrato com empresa de prestação de serviços relacionados a quaisquer de suas atividades, inclusive sua atividade principal;

  1. São asseguradas aos empregados da empresa prestadora de serviços (seja para atividade-fim ou atividade-meio) quando e enquanto os serviços forem executados nas dependências da tomadora, as mesmas condições de alimentação, serviços de transportes, atendimento médico e ambulatorial, treinamento de pessoal e medidas de higiene, saúde e segurança no trabalho;

  1. Contratante e contratada poderão estabelecer, se assim entenderem, que os empregados da contratada farão jus a salário equivalente ao pago aos empregados da contratante;

  1. Se o número de empregados terceirizados for superior a 20% dos empregados da contratante, esta poderá disponibilizar aos empregados da contratada os serviços de alimentação e atendimento ambulatorial em outros locais apropriados e com igual padrão de atendimento, com vistas a manter o pleno funcionamento dos serviços existentes;

  1. Não pode figurar como contratada a pessoa jurídica cujos titulares ou sócios tenham, nos últimos 18 meses, prestado serviços à contratante na qualidade de empregado ou trabalhador sem vínculo empregatício, exceto se os referidos titulares ou sócios forem aposentados;

  1. O empregado que for demitido não poderá prestar serviços para esta mesma empresa (como terceirizado) antes do decurso de prazo de 18 meses, contados a partir da sua demissão;

  1. Qualquer que seja o ramo da empresa tomadora de serviços, não existe vínculo de emprego entre ela e os trabalhadores contratados pelas empresas de trabalho temporário;

  1. O contrato de prestação de serviços temporário conterá a qualificação das partes, a especificação do serviço a ser prestado, o prazo para realização do serviço (quando for o caso) e o valor;

  1. O contrato de trabalho temporário, com relação ao mesmo empregador, não poderá exceder ao prazo de 180 dias, consecutivos ou não, podendo ser prorrogado por até 90 dias, consecutivos ou não;

  1. O trabalhador temporário que cumprir os prazos citados no item 9 somente poderá ser colocado à disposição da mesma tomadora de serviços em novo contrato temporário, após 90 dias do término do contrato anterior;

  1. A contratante é subsidiariamente responsável pelas obrigações trabalhistas referentes ao período em que ocorrer o trabalho temporário, e o recolhimento das contribuições previdenciárias observará o disposto no art. 31 da Lei nº 8.212/91.

Trecho extraído da obra Reforma Trabalhista com autorização do autor.

Reforma Trabalhista na Prática

Manual da Reforma Trabalhista

Clique para baixar uma amostra!