13º Salário – Desconto de INSS e Imposto de Renda

No pagamento da segunda parcela do 13º salário ou por ocasião da rescisão contratual ocorrida durante o mês de dezembro, desconta-se do empregado o INSS incidente e o imposto de renda.

Para fins de apuração dos respectivos encargos toma-se por base o valor bruto do décimo terceiro salário (sem abater o adiantamento da 1ª parcela), aplicando-se, em separado (do salário do mês), as alíquotas normais de contribuição da tabela de INSS e do imposto de renda.

A empresa que tiver empregado com mais de um vínculo empregatício (ou mais de uma fonte pagadora) deve aplicar a alíquota correspondente à faixa de enquadramento na tabela de salário de contribuição, considerando o somatório das suas remunerações e respeitando o limite máximo do salário de contribuição.

Exemplo

Empregado possui 2 empregos e percebe  mensalmente R$1.400,00 no emprego “A” e R$2.100,00 no emprego “B”.

Tanto o empregador “A” quanto o empregador “B” deverão descontar a contribuição previdenciária sobre o 13º salário do empregado com base na alíquota que resultar o somatório das remunerações, ou seja, R$3.500,00.

Neste caso, considerando a tabela de INSS de dezembro/16, a alíquota a ser aplicada com base no somatório será de 11%.

Caso o somatório dos valores ultrapasse o teto do salário de contribuição, o empregado segurado poderá eleger qual a fonte pagadora irá efetuar o desconto por primeiro, cabendo à segunda fonte pagadora, efetuar o desconto da diferença até o limite máximo de contribuição.

Nota: Para a apuração do valor da contribuição Previdenciária por parte da empresa não há limite de contribuição, ou seja, toma-se por base a remuneração integral do 13º salário.

O vencimento do prazo de pagamento das contribuições sociais incidentes sobre o décimo terceiro salário, exceto no caso de rescisão, dar-se-á no dia 20 de dezembro, antecipando-se o prazo para o dia útil imediatamente anterior se não houver expediente bancário naquele dia.

Havendo rescisão do contrato de trabalho, inclusive no mês de dezembro, o recolhimento do INSS sobre o décimo terceiro salário pago deverá obedecer ao regime de competência normal, ou seja, será no prazo normal do recolhimento da folha de pagamento que é realizado no início do mês seguinte ao da competência.

Veja exemplos de cálculos no tópico Empregos Simultâneos e 13º Salário – 2ª Parcela do Guia Trabalhista Online.

Esta obra é um novo conceito a respeito de atualização profissional sobre férias e décimo terceiro salário. Material objetivo e repleto de exemplos, cálculos e com uma completa revisão sobre o assunto. Chega de dúvidas sobre  prazo, valores, legislação, recolhimento, INSS, FGTS e muito mais! Atualização do material garantida por 12 meses.

Empresário é Condenado por Sonegar IRF e Contribuição Previdenciária

A 3ª Turma do TRF da 1ª Região, por unanimidade, deu parcial provimento à apelação interposta por um empresário contra a sentença, da 3ª Vara Federal da Seção Judiciária do Acre, que acolheu a denúncia para condenar o apelante pela prática dos crimes previstos no art. 1º, I, da Lei nº 8.137/90 (omitir informação ou prestar declarações falsas às autoridades fazendárias) e no inciso V do mesmo artigo (negar ou deixar de fornecer nota fiscal, ou documento equivalente, relativa à venda de mercadoria ou à prestação de serviço realizado).

Consta da denúncia que o acusado administrava uma empresa e deixou de recolher tributos relativos ao Imposto de Renda Pessoa Jurídica – IRPJ, de Contribuição para a Previdência Social e Contribuição Social; forneceu declarações falsas às autoridades fazendárias; não apresentou declaração de imposto de renda dos anos 2004 e 2005, omitindo rendimentos tributáveis, bem como deixou de apresentar notas fiscais, negando-se a prestar informações ao fisco.

Em seus argumentos, o recorrente alegou que, por sua pouca ou nenhuma experiência empresarial, toda a administração contábil da sua empresa era feita por outra pessoa, um contador em quem depositava muita confiança; que não teve acesso às declarações ou a quaisquer outras informações tributárias da empresa. Além disso, sustentou que o MPF não logrou demonstrar que o apelante, com dezenove anos na época dos fatos e sem experiência empresarial, exercesse a plena e isolada administração da firma.

Asseverou que, apesar de ser titular da empresa, somente trabalhava na área produtiva do negócio, atividade desempenhada até hoje, por ele, na condição de empregado serígrafo.

Ao analisar o caso, o relator, juiz federal convocado Klaus Kuschel, diz que o empresário, diferentemente do alegado, era maior de vinte e um anos na época dos fatos.

O magistrado destaca, ainda, que, de acordo com os autos, o denunciado prestou declaração falsa à Receita Federal, bem como omitiu as declarações dos anos de 2004 e 2005, dando causa à supressão de imposto devido. Segundo o relator, “…. o apelante deixou de apresentar documentos solicitados pela Receita Federal, e os que foram mostrados possuíam lacunas na sequência numérica demonstrando que o denunciado negou dolosamente informações ao Fisco, de modo a não permitir o pleno acesso daquele órgão às operações da empresa.

Diante do exposto, o Colegiado, acompanhando o voto do relator, deu parcial provimento à apelação e condenou o réu a três anos, um mês e quinze dias de reclusão, fixando o regime aberto para o cumprimento inicial da pena, substituindo a pena privativa de liberdade por duas restritivas de direitos.

Processo nº: 0003780-52.2010.4.01.3000/AC.

Fonte: TRF1 – 02/12/2016 – Adaptado pelo Guia Trabalhista

Manual Previdenciário - Direitos, Benefícios, Auxílios, Salário de Contribuição, Aposentadorias, Cálculos... Um Guia Prático para esclarecer suas dúvidas sobre assuntos previdenciários! Clique aqui para mais informações.

É Possível a Redução de Jornada e de Salários?

A empresa que, em face de conjuntura econômica, devidamente comprovada, se encontrar em condições que recomendem, transitoriamente, a redução da jornada normal ou do número de dias do trabalho, poderá fazê-lo, mediante prévio acordo com a entidade sindical representativa dos seus empregados.

O acordo deverá ser homologado pela Delegacia Regional do Trabalho, por prazo certo, não excedente de 3 meses, prorrogável, nas mesmas condições, se ainda indispensável, e sempre de modo que a redução do salário mensal resultante não seja superior a 25% (vinte e cinco) por cento do salário contratual, respeitado o salário-mínimo regional e reduzidas proporcionalmente a remuneração e as gratificações de gerentes e diretores.

Em suma, a redução de jornada e de salário poderá ocorrer nas seguintes hipóteses:

1) Por período determinado, ou seja, transitória;

2) Se decorrer de situação excepcional da empresa, mormente na hipótese em que a conjuntura econômica não lhe for favorável;

3) Se for respeitado o salário mínimo legal e/ou piso salarial da categoria profissional do trabalhador; e

4) Se for estabelecida através de negociação coletiva com a entidade representativa da categoria profissional.

Veja maiores detalhamentos no tópico Redução de Jornada e Remuneração, no Guia Trabalhista Online.

Dúvidas sobre rotinas do departamento pessoal? Chegou a hora de esclarecer tudo! Obra completa com todos assuntos da área de DP, incluindo exemplos, cálculos, teoria, prática, legislações e muito mais! Atualização garantida por 12 meses.  Uma obra prática sobre controles, compensações e banco de horas. Faça certo para não ser multado ou incorrer em contingências trabalhistas! Muito pouco em relação a qualquer outro curso de atualização da área!

Notícias Trabalhistas 07.12.2016

NOVIDADES

Portaria Conjunta RFB/PGFN 1.681/2016 – Altera a Portaria Conjunta RFB/PGFN nº 1.302/2015, que dispõe sobre o pagamento e o parcelamento de débitos junto à PGFN e à RFB relacionados ao Programa de Recuperação Previdenciária dos Empregadores Domésticos (Redom), de que tratam os arts. 39 a 41 da Lei Complementar nº 150/2015.

Resolução IBGE 5/2016 – Divulga a Tábua Completa de Mortalidade – ambos os sexos – 2015, utilizadas para determinar o fator previdenciário no cálculo das aposentadorias do Regime Geral de Previdência Social.

AGENDA

07/12 – Recolhimento FGTS – competência Nov/16.

              GFIP – CAGED – competência Nov/16.

              Domésticos – Salários – DAE – competência Nov/16.

GUIA TRABALHISTA

Décimo Terceiro Salário – Desconto e Recolhimento do INSS

Apuração dos Encargos Mensal sobre a Folha de Pagamento – Restituição ou Compensação

OIT – Organização Internacional do Trabalho

ARTIGOS E TEMAS

Contrato Temporário – Condições de Pactuação e Possibilidade de Prorrogação

Objetivo das Cores no Local de Trabalho Como Sinalização de Segurança

NOTÍCIAS PREVIDENCIÁRIAS

INSS Deve Indenizar Aposentado por Atrasar a Concessão do Benefício em 4 Anos

Benefício Previdenciário Cassado não Precisa ser Devolvido se Recebido de Boa-Fé

Benefícios Pagos a Maior Devem ser Descontados Mesmos nos Casos de Boa-Fé

DESTAQUES

Adicional de Periculosidade aos Eletricistas Tem Base de Cálculo Alterada

Soluções Simples que a Empresa não Acredita Existir e a Engenharia não Enxerga

TEMAS SELECIONADOS DO MÊS ANTERIOR

Empregadores Precisam Alertar seus Motoristas Quanto às Novas Regras de Trânsito Válidas a Partir de Nov/16

Fiscalização nas Pequenas e Médias Empresas – Critério de Dupla Visita

Quando a Justa Causa não Carece de Reincidência

Aviso-Prévio Proporcional ao Tempo de Serviço Também Pode ser Aplicado a Favor do Empregador

PUBLICAÇÕES DE RH ATUALIZÁVEIS

Passo a Passo para Cálculos de Valores e Verbas Trabalhistas! Exemplos e detalhamentos práticos para uma correta interpretação, invista pouco e tenha segurança em cálculos, evitando pagar verbas desnecessárias ou ser cobrado na justiça do trabalho por diferenças! Clique aqui para mais informações. Síntese objetiva, atualizada e comentada, das principais rotinas da relação de emprego doméstico! Ideal para patrões, contabilistas, advogados, empresários, consultores, professores, fiscais, administradores de RH, estudantes e outros profissionais que lidam com matéria trabalhista. Clique aqui para mais informações. Centenas de modelos de contratos e documentos editáveis em seu computador. Os modelos estão atualizados de acordo com o novo Código Civil Brasileiro, servindo como exemplos de contratos, facilitando a confecção de documentos em operações reais. Ideal para advogados, contabilistas, gestores e demais profissionais que lidam com relações contratuais. Clique aqui para mais informações.

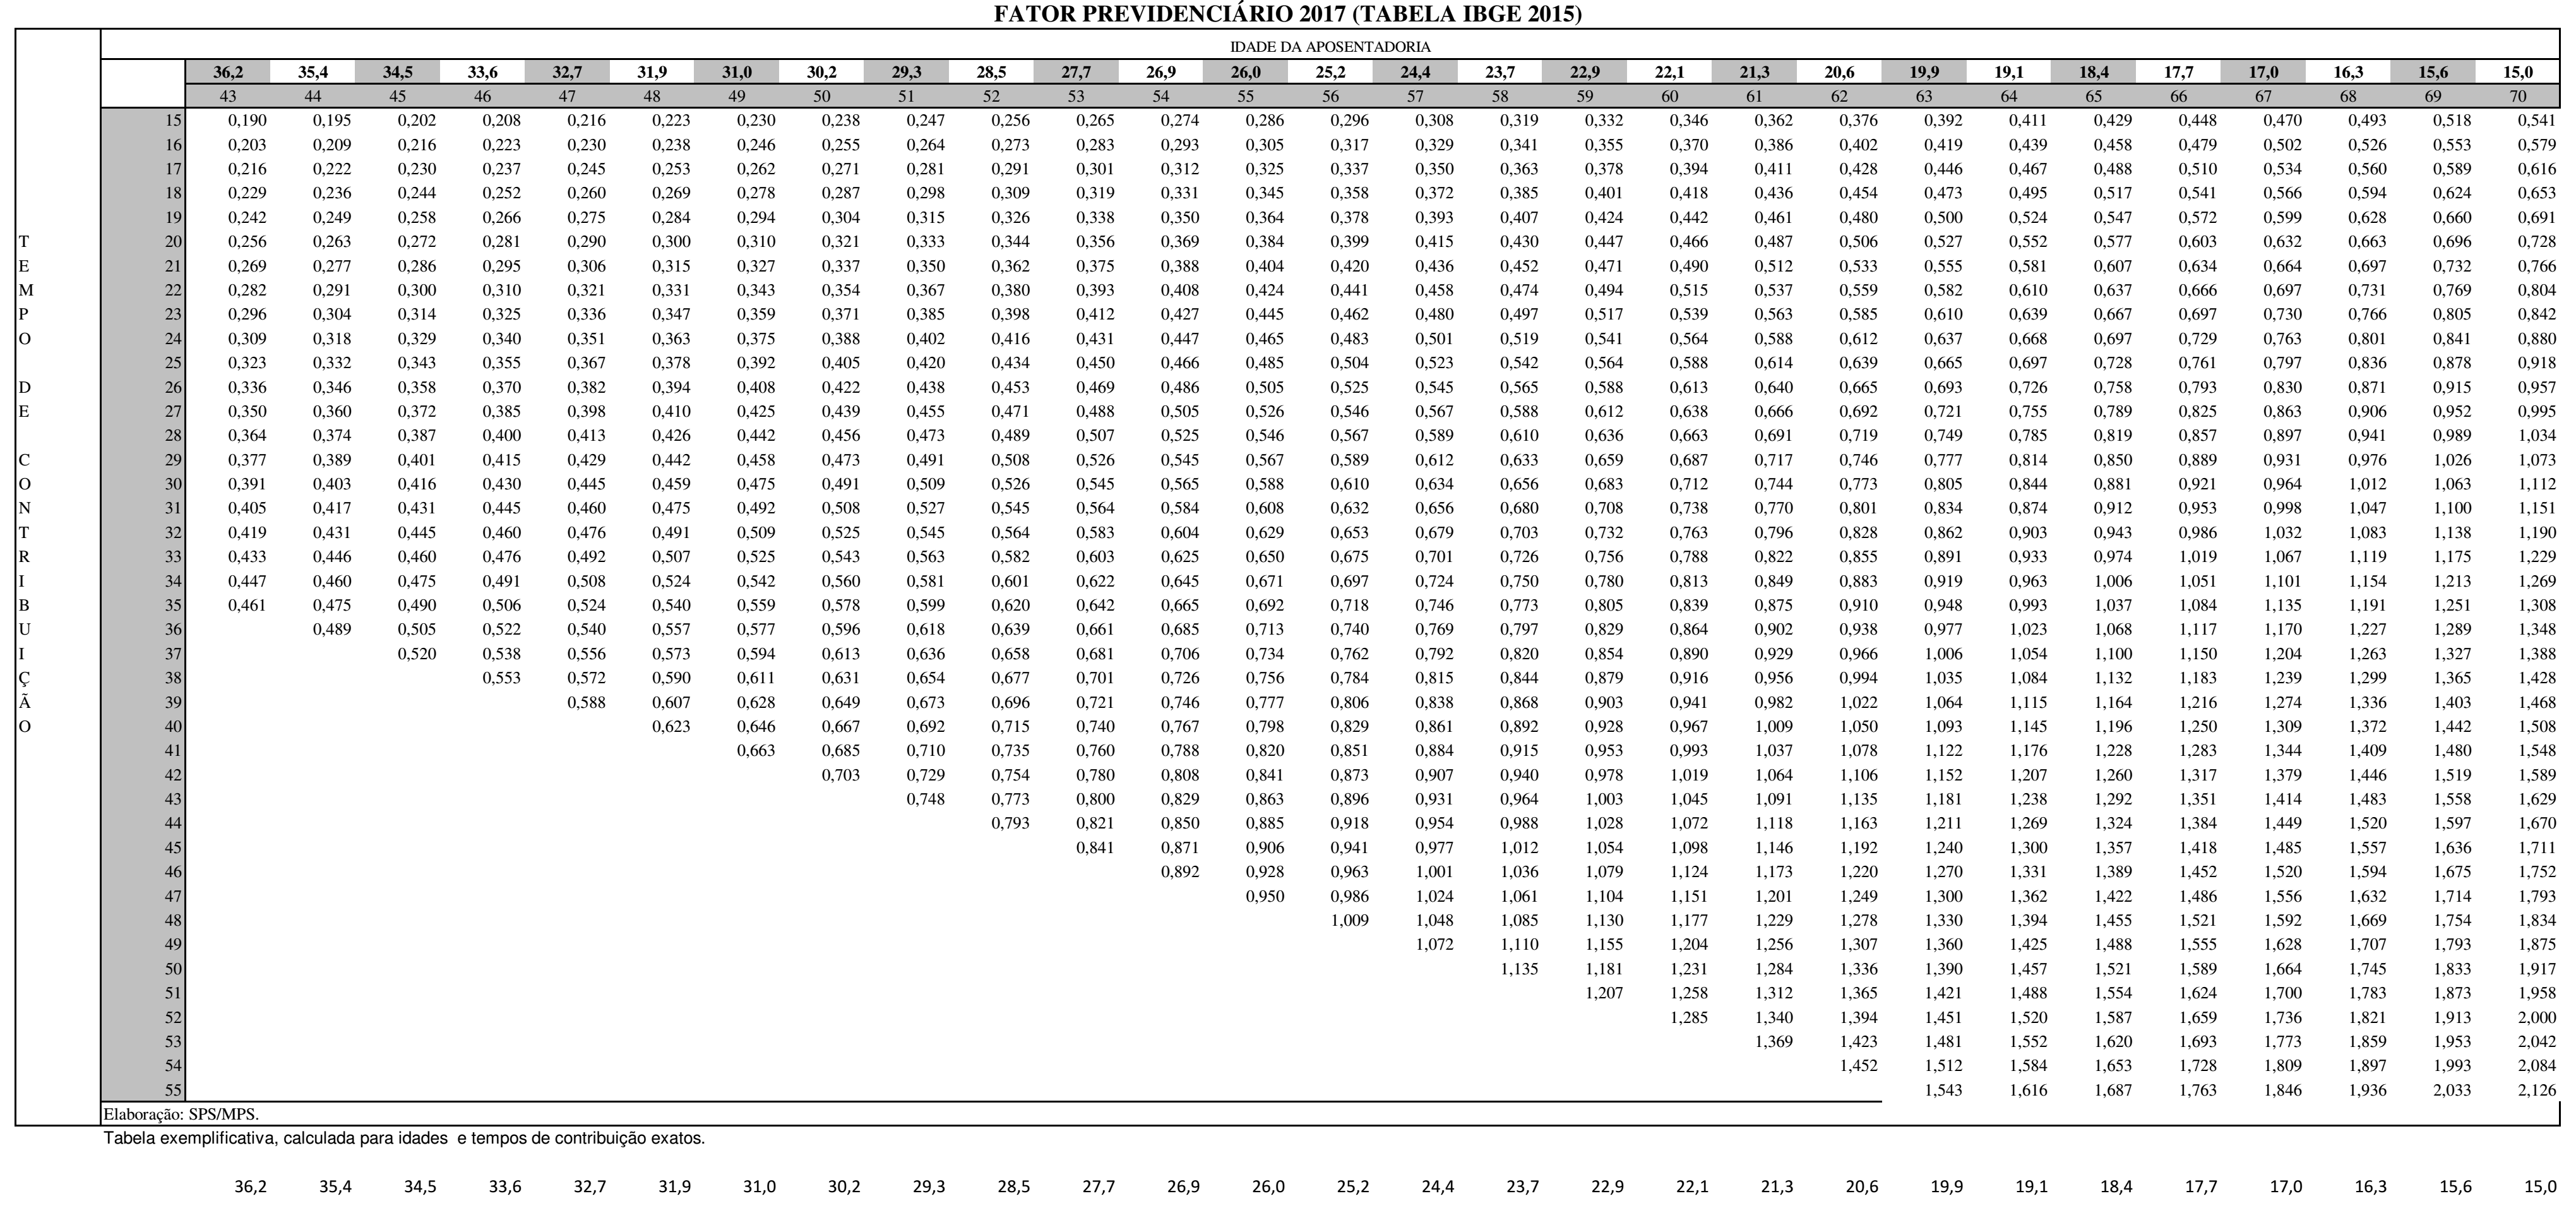
Novo Fator Previdenciário Muda Valor das Novas Aposentadorias

O novo Fator Previdenciário, multiplicador utilizado para calcular o valor das aposentadorias por tempo de contribuição, já está em vigor.

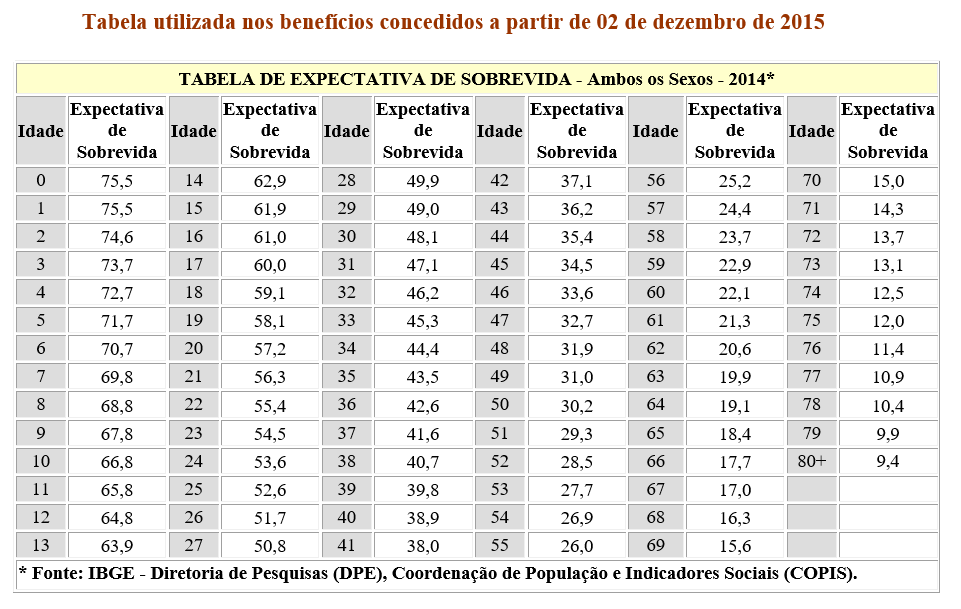
O índice utilizado na fórmula de cálculo do fator foi alterado pela tábua de mortalidade, divulgada anualmente pelo Instituto Brasileiro de Geografia e Estatística (IBGE), e está sendo aplicado aos benefícios requeridos a partir de 01/12/2016.

O fator previdenciário será calculado considerando-se a idade, a expectativa de sobrevida e o tempo de contribuição do segurado ao se aposentar, mediante a fórmula:

Onde:

f = fator previdenciário;

Es = expectativa de sobrevida no momento da aposentadoria;

Tc = tempo de contribuição ao INSS até o momento da aposentadoria;

Id = idade no momento da aposentadoria; e

a = alíquota de contribuição correspondente a 0,31 (constante, que corresponde a 20% das contribuições patronais, mais até 11% das contribuições do empregado)

As projeções do IBGE mostram que a expectativa de vida ao nascer cresce a cada ano e subiu de 75,2 anos para 75,5 anos de idade – de 2014 para 2015. Para a população masculina, passou de 71,6 anos para 71,9 anos. Para as mulheres, de 78,8 anos para 79,1 anos.

As informações divulgadas hoje nas Tábuas Completas de Mortalidade do Brasil de 2015, com as expectativas de vida para as idades exatas até os 80 anos foram utilizadas para determinar o fator previdenciário, no cálculo das aposentadorias do Regime Geral de Previdência Social.

O Fator Previdenciário é utilizado somente no cálculo do valor da aposentadoria por tempo de contribuição. Na aposentadoria por invalidez não há utilização do fator, e, na aposentadoria por idade, a fórmula é utilizada opcionalmente, apenas quando contribui para aumentar o valor do benefício.

Pelas regras da aposentadoria por tempo de contribuição, se o fator for menor do que 1, haverá redução no valor do benefício. Se o fator for maior que 1, haverá acréscimo no valor e, se o fator for igual a 1, não há alteração.

O novo Fator Previdenciário será aplicado daqui por diante apenas nos casos em que o segurado opte por esta forma de cálculo. Para requerer aposentadoria sem incidência do fator, o segurado poderá optar pela regra 85/95 progressiva.

Os benefícios já concedidos (até 30 de novembro passado) não sofrerão qualquer alteração em função da divulgação da nova tábua de expectativa de vida do IBGE. A utilização dos dados do IBGE, como uma das variáveis da fórmula de cálculo do fator, foi determinada pela Lei 9.876, de 1999, quando se criou o mecanismo.

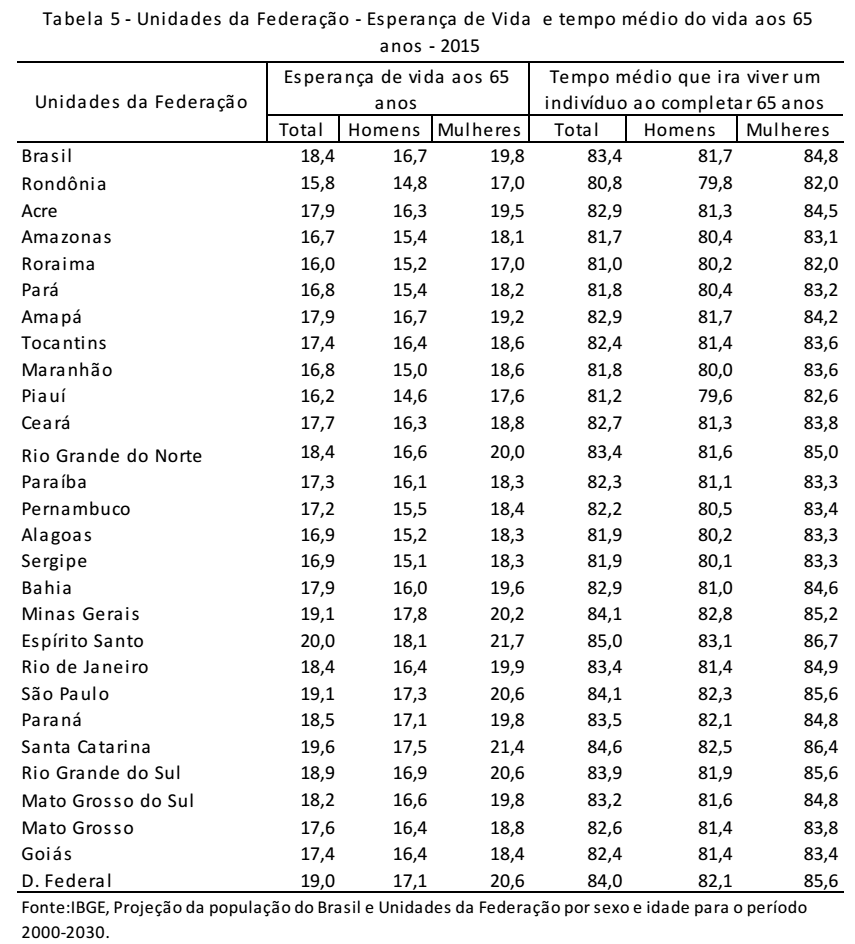
Veja o tempo médio (por Estado) que um indivíduo irá viver ao completar 65 anos de idade de acordo com a projeção do IBGE.

Fonte: MPS – 01/12/2016 – Adaptado pelo Guia Trabalhista

Manual Previdenciário - Direitos, Benefícios, Auxílios, Salário de Contribuição, Aposentadorias, Cálculos... Um Guia Prático para esclarecer suas dúvidas sobre assuntos previdenciários! Clique aqui para mais informações.