
Horas Trabalhadas Durante a Semana Para Compensar o Sábado – Como Ficam o Natal e Ano Novo?

A grande maioria das empresas que possuem em suas atividades o chamado “horário administrativo”, acaba fazendo acordos com sindicatos da categoria profissional a fim de estabelecerem horários de segunda a sexta, compensando o horário que deveriam fazer no sábado para completar a jornada de 44 horas semanais.

Quando não há compensação, o horário normal de segunda a sexta é de 8h00min (totalizando 40h00min) mais as 4h00min no sábado, contabilizando a jornada normal de 44 horas semanais.

Caso a empresa opte pela compensação, deverá distribuir a jornada de 4 horas do sábado durante a semana, o que pode gerar as seguintes jornadas (como exemplo), de acordo com o critério de cada empresa:

a) Jornada de 8h48min de segunda a sexta (sem trabalhar no sábado) = 44h00min semanais;

b) Jornada de 9h00min de segunda a quinta (36h00min) e jornada de 8h00min na sexta = 44h00min semanais;

Como se pode comprovar, no calendário de 2018 os dias de Natal e Ano Novo caem na terça-feira, e considerando que o empregado tenha uma jornada de 48 minutos a mais de segunda a sexta para compensar o sábado (jornada da alínea “a” acima), como ele não irá trabalhar na terça (Natal e Ano Novo), ficará devendo os 48 minutos destes dias para completar a respectiva jornada semanal.

Clique aqui e veja o que fazer para compensar as horas de trabalho entre a semana de Natal e Ano Novo.

Veja temas relacionados no Guia Trabalhista Online:
Reclamante é Condenada a Pagar Multa por Abusar do Direito de Ação

A Justiça do Trabalho de São Paulo (TRT-2) condenou autora de ação a pagar multa por litigância de má-fé no valor de R$ 4 mil à reclamada.

A penalidade foi aplicada pela juíza da 21ª Vara do Trabalho, Brígida Della Rocca Costa, em sentença do último dia 4 de dezembro, por ter considerado que a autora abusou do seu direito de ação ao apresentar na petição inicial fatos contraditórios e inverídicos, além de protelar o processo.

De acordo com a magistrada, a petição inicial apresentada é falha, imprecisa e confusa. Em diversas passagens, traz informações que nitidamente não dizem respeito à situação da reclamante.

“As partes e seus procuradores devem expor os fatos em juízo conforme a verdade, proceder com lealdade e boa-fé e não formular pretensões, nem alegar defesa, cientes de que são destituídas de fundamento”, afirma a sentença.

Os pedidos formulados pela autora do processo incluíram equiparação salarial, diferenças por desvio de função, reajuste salarial, horas extras, adicional noturno e aplicação da hora noturna reduzida, diferenças de Fundo de Garantia por tempo de serviço, indenização por danos morais e por dano existencial. Todos os pleitos foram julgados improcedentes.

A magistrada cita como exemplo de má-fé da reclamante que alegou na inicial ser analista contábil, mas em seguida afirmou que trabalhava com manuseio de produtos químicos, além de acumular funções de motorista de caminhão de betoneira, lavador e lubridificador.

Em outro momento, também agiu de maneira contraditória, ao afirmar na petição inicial que gozava de uma hora de intervalo intrajornada, mas depois afirma que jamais usufruiu do intervalo para refeição e descanso. “A reclamante alterou verdade dos fatos, agiu de forma temerária e de forma infundada”, afirmou.

Brígida Della Rocca Costa ressalta que “há muito as partes e seus procuradores devem expor os fatos em juízo conforme a verdade; proceder com lealdade e boa-fé e não formular pretensões, nem alegar defesa, cientes de que são destituídas de fundamento”.

E completa afirmando que “tais deveres não foram verificados pela parte autora, que menciona diversos fatos absolutamente desconexos com suas próprias narrativas, abusando do seu direito de ação”.

Esclarece ainda a magistrada que “não se pode permitir, que nenhuma das partes, reclamante e reclamado, aja de forma temerária no processo. São atitudes neste sentido que abarrotam o Poder Judiciário brasileiro, com absoluta desnecessidade”.

Processo nº 1000792.72.2017.5.02.0708.

Fonte: TRT/SP – 27.12.2018 – Adaptado pelo Guia Trabalhista.

Veja temas relacionados no Guia Trabalhista OnLine:

IRPF e INSS Sobre o Pagamento de Premiação de Longo Prazo a Executivos

De acordo com a Solução de Consulta Cosit 258/2018, configuram remuneração pelo trabalho assalariado as importâncias pagas pela empresa a seus empregados (executivos) no âmbito de programa de premiação de longo prazo baseado na aquisição de ações virtuais pelo participante.

Tal remuneração sujeita-se à incidência do Imposto sobre a Renda na fonte, calculado por meio da tabela progressiva mensal, bem como ao pagamento de contribuição para a Seguridade Social, a cargo da empresa, prevista no art. 22, incisos I e II, da Lei 8.212/1991.

Imposto de Renda (IRPF)

O imposto de renda deverá ser retido na fonte no momento em que ocorrer o efetivo pagamento dos rendimentos, considerando-se como tal a entrega de recursos pela fonte pagadora, mesmo mediante depósito em instituição financeira em favor do beneficiário.

Na hipótese de haver mais de um pagamento, a qualquer título, pela mesma fonte pagadora, aplicar-se-á a alíquota de IR correspondente à soma dos rendimentos pagos à pessoa física, compensando-se o imposto anteriormente retido no próprio mês.

Quando a fonte pagadora assumir o ônus do imposto devido pelo beneficiário, a importância paga será considerada líquida, cabendo o reajustamento do respectivo rendimento bruto, sobre o qual recairá o imposto.

Contribuição Previdenciária (INSS)

Além da parte patronal, a empresa é também obrigada a arrecadar as contribuições previdenciárias (INSS) dos segurados empregados, descontando-as da respectiva remuneração, conforme estabelecido nos arts. 20, 28, inciso I, e 30, inciso I, alínea “a”, da Lei 8.212/1991.

O fato gerador das contribuições ocorre quando a remuneração é paga, devida ou creditada, o que suceder primeiro.

No caso, como se trata de remuneração variável, sujeita temporalmente a oscilações, o fato gerador somente se aperfeiçoará quando restar efetivamente configurada a remuneração, o que se dá quando, solicitado o resgate da premiação pelo participante, é então quantificada a retribuição pelo seu trabalho – que se torna a ele devida pela empresa.

Com a quantificação, portanto, o fato gerador das contribuições previdenciárias considerar-se-á ocorrido, ainda que o pagamento ou crédito ocorra posteriormente, e mesmo que já tenham sido registrados na escrituração dispêndios ou despesas atinentes à remuneração ora concretizada, em atendimento às normas contábeis.

Fonte: Solução de Consulta Cosit 258/2018 – Adaptado pelo Guia Trabalhista.

Veja temas relacionados no Guia Trabalhista Online:

Aprovado Programa Gerador da DIRF/2019

A Secretaria da Receita Federal aprovou, através da Instrução Normativa RFB 1.858/2018, o Programa Gerador da Declaração do Imposto sobre a Renda Retido na Fonte (PGD DIRF 2019).

O programa deverá ser utilizado para apresentação das declarações relativas ao ano-calendário de 2018, e das relativas ao ano-calendário de 2019, nos casos de situação especial ocorrida em 2019, nos termos do § 1º do art. 4º da Instrução Normativa RFB nº 1.836, de 3 de outubro de 2018, conforme abaixo:

Art. 4º O PGD Dirf 2019, de uso obrigatório pelas fontes pagadoras, pessoas físicas e jurídicas, para preenchimento da Dirf 2019 ou importação de dados, utilizável em equipamentos da linha PC ou compatíveis, será aprovado por ato do Secretário da Receita Federal do Brasil e disponibilizado pela Secretaria da Receita Federal do Brasil (RFB) em seu sítio na Internet, no endereço .

§ 1º O programa de que trata o caput deverá ser utilizado para apresentação das declarações relativas ao ano-calendário de 2018 e das relativas ao ano-calendário de 2019 nos casos de:

I – extinção de pessoa jurídica em decorrência de liquidação, incorporação, fusão ou cisão total;

II – pessoas físicas que saírem definitivamente do País; e

III – encerramento de espólio.

Estão obrigados a apresentar a DIRF/2019 todas as pessoas jurídicas e físicas que pagaram ou creditaram rendimentos sobre os quais tenha incidido retenção do Imposto sobre a Renda Retido na Fonte (IRRF), ainda que em um único mês do ano-calendário, por si ou como representantes de terceiros.

A Dirf 2019, relativa ao ano-calendário de 2018, deverá ser apresentada até as 23h59min59s, horário de Brasília, de 28 de fevereiro de 2019.

Para fazer o download do programa gerador da DIRF/2019 clique aqui.

Nota: Conforme cronograma do eSocial, e considerando que sua implementação ainda não ocorreu para 100% das empresas, o prazo para a substituição da DIRF pelo eSocial ainda depende de resolução específica a ser publicada futuramente pelo Comitê Diretivo do eSocial.

Fonte: Instrução Normativa RFB 1.858/2018 e Instrução Normativa RFB 1.836/2018 – Adaptado pelo Guia Trabalhista.

Abono Salarial 2018/2019 Liberado Para Saque aos Nascidos em Dezembro

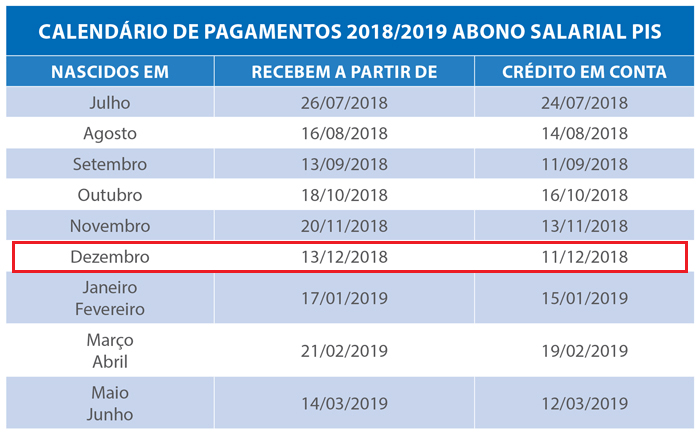
A CAIXA iniciou no dia 11 de dezembro para correntistas e no dia 13 para os demais beneficiários, o pagamento do Abono Salarial (PIS – Programa de Integração Social) calendário 2018/2019, ano-base 2017, para os trabalhadores nascidos no mês de dezembro.

Os valores variam de R$ 80 a R$ 954, conforme o tempo de trabalho durante o ano passado.

Os titulares de conta individual na CAIXA com saldo acima de R$ 1,00 e movimentação recebem o crédito automático antecipado.

Os pagamentos são realizados conforme o mês de nascimento do trabalhador, e tiveram início em julho (conforme abaixo), com os nascidos naquele mês. Os recursos de todos beneficiários ficam disponíveis até 28 de junho de 2019.

calendarioabonosalarial-2018-2019

Para os nascidos em dezembro, estão disponíveis R$ 1.322.325.549,00 para 1.810.234 trabalhadores. O valor do benefício pode ser consultado no Aplicativo CAIXA Trabalhador, ou pelo Atendimento CAIXA ao Cidadão: 0800 726 0207.

Quem Tem Direito

Tem direito ao benefício o trabalhador inscrito no Programa de Integração Social (PIS) ou no Programa de Formação do Patrimônio do Servidor Público (PASEP) há pelo menos cinco anos e que tenha trabalhado formalmente por pelo menos 30 dias em 2017 com remuneração mensal média de até dois salários mínimos.

Quem possui o Cartão do Cidadão e senha cadastrada pode se dirigir a uma casa lotérica, a um ponto de atendimento CAIXA Aqui ou aos terminais de autoatendimento da CAIXA.

Caso não tenha o Cartão do Cidadão e não tenha recebido automaticamente em conta CAIXA, o valor pode ser retirado em qualquer agência da CAIXA, apresentando o documento de identificação. O trabalhador com vínculo a empresa pública possui inscrição PASEP e recebe o pagamento pelo Banco do Brasil.

Última chance para sacar o PIS do Calendário 2017/2018

Os trabalhadores que não sacaram o Abono Salarial PIS/PASEP calendário 2017/2018, ano-base 2016, que terminou em 29 de junho, tiveram nova oportunidade para sacar o benefício. Para esses trabalhadores, o valor está disponível para saque até 28 de dezembro de 2018.

Até o momento, dos 1.731.224 trabalhadores que não sacaram dentro do prazo regular, apenas 84.042 retiraram o benefício depois do anúncio da prorrogação do calendário.

Portanto são 1.647.182 de beneficiários do calendário anterior que ainda não sacaram o referente a R$ 883.065.921,17 do calendário 2017/2018.

Fonte: CAIXA – 12.12.2018 – Adaptado pelo Guia Trabalhista.