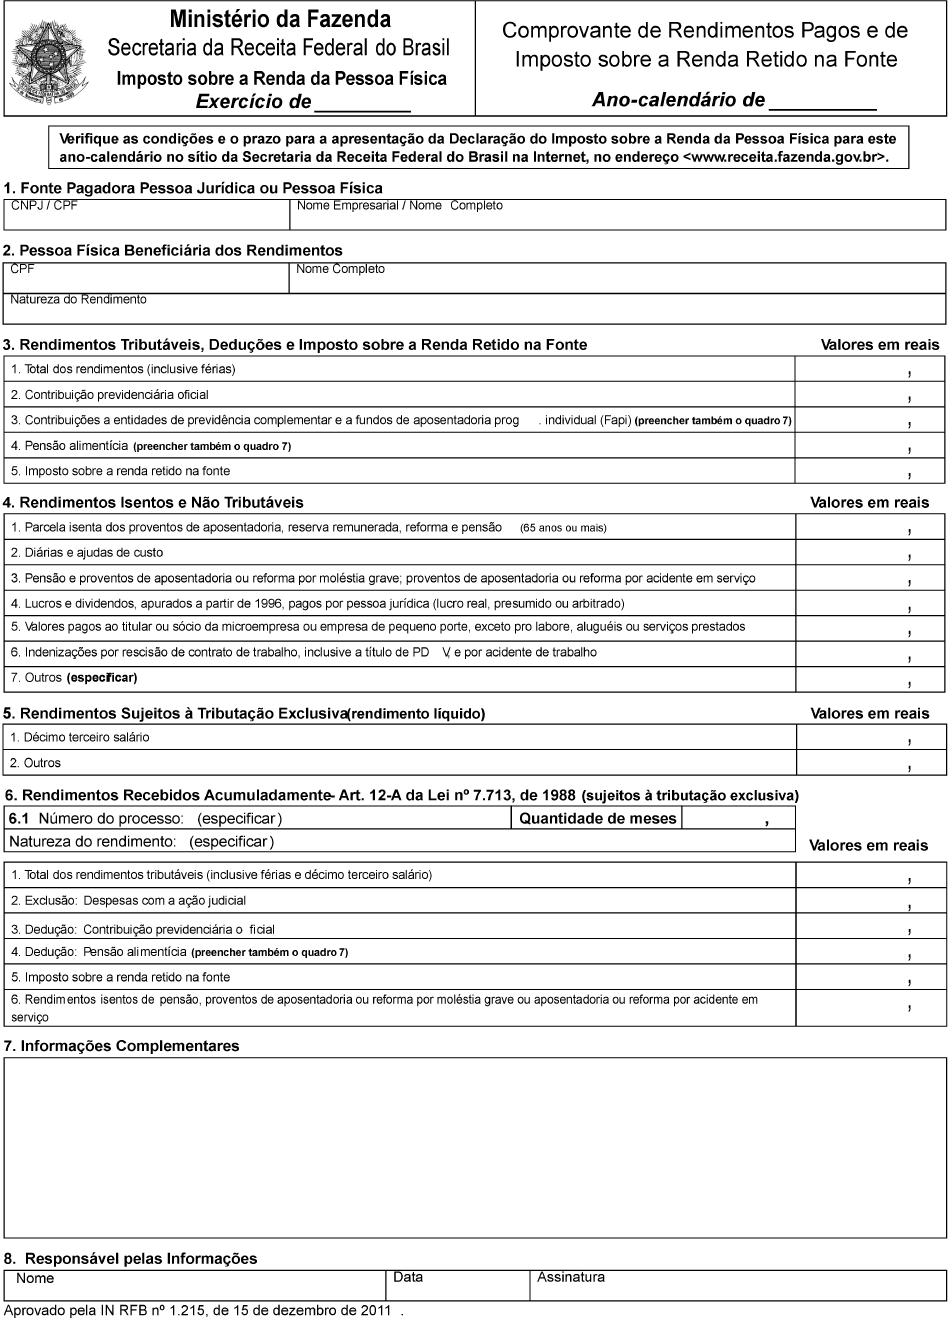
Comprovante de Rendimentos Pagos e de Retenção de Imposto de Renda – Vence Hoje

A pessoa física ou jurídica que houver pago a pessoa física rendimentos com retenção do imposto sobre a renda na fonte durante o ano-calendário, ainda que em um único mês, fornecer-lhe-á o Comprovante de Rendimentos Pagos e de Imposto sobre a Renda Retido na Fonte, conforme modelo constante no Anexo I da IN RFB 1.215/2011.

O comprovante de rendimentos deverá ser fornecido até o último dia útil do mês de fevereiro do ano subsequente ao dos rendimentos (hoje, 29/02/2012) ou por ocasião da rescisão do contrato de trabalho, se esta ocorrer antes da referida data.

As empresas podem, e devem, optar por enviar os comprovantes em meio eletrônico (e-mail) em vez de meio impresso, diminuindo o tempo na distribuição e evitando o desperdício de papel.

A fonte pagadora que deixar de fornecer o comprovante aos beneficiários, dentro do prazo, ou fornecer, com inexatidão, ficará sujeita ao pagamento de multa de R$ 41,43 (quarenta e um reais e quarenta e três centavos) por documento.

Conheça a obra Manual do IRF.

DIRF/2012 – Prazo de Entrega Encerra em 2 Dias

A Declaração do Imposto de Renda Retido na Fonte – DIRF – é uma obrigação tributária acessória devida por todas as pessoas jurídicas – independentemente da forma de tributação perante o imposto de renda – da retenção do IRF – Imposto de Renda na Fonte.

A Dirf/2012, relativa ao ano-calendário de 2011, deverá ser apresentada até às 23h59min59s, horário de Brasília, de 29 de fevereiro de 2012.

Para transmissão da Dirf das pessoas jurídicas, exceto para as optantes pelo Regime Especial Unificado de Arrecadação de Tributos e Contribuições devidos pelas Microempresas e Empresas de Pequeno Porte (Simples Nacional), relativos a fatos geradores ocorridos a partir do ano-calendário de 2010, é obrigatória a assinatura digital da declaração mediante utilização de certificado digital válido (de acordo com disposto no art. 1º daInstrução Normativa RFB 969/2009, inclusive no caso das pessoas jurídicas de direito público).

A Instrução Normativa RFB nº 1.216/2011, concomitantemente com a Instrução Normativa RFB 1.227/2011, que aprovou o programa gerador da Dirf 2012, estabelece as regras, orientações e obrigatoriedade da entrega da DIRF/2011 por partes das pessoas jurídicas que tenham pago ou creditado rendimentos que tenham sofrido retenção do imposto de renda na fonte, ainda que em um único mês do ano-calendário a que se referir a declaração.

Penalidades Aplicadas Pela Não Apresentação da GFIP/SEFIP

O recolhimento das contribuições previdenciárias não dispensa a entrega da GFIP/SEFIP.

Poderão gerar penalidades, de acordo com a Secretaria da Receita Federal do Brasil, as seguintes situações:

  • Deixar de apresentar a GFIP/SEFIP até o dia 07 (sete) de cada mês;
  • Transmitir a GFIP/SEFIP ou apresentá-la com incorreções; ou
  • Transmitir a GFIP/SEFIP com omissões ou com dados que não correspondem aos fatos geradores.

Ainda que o pagamento da multa pela ausência da apresentação da GFIP/SEFIP seja efetuado, a empresa ficará impedida de obter a Certidão Negativa de Débitos (CND) ou a Certificação de Regularidade perante o FGTS,  ou seja, as certidões somente poderão ser junto aos respectivos órgãos após a transmissão da GFIP/SEFIP com todas as informações devidas bem como a quitação da GRF (Guia de Recolhimento do FGTS).

Clique aqui e saiba como são aplicadas as multas pelo descumprimento desta obrigação acessória.

Além do Aumento da Contribuição do SAT Empresas Ainda Podem Sofrer Ações Regressivas

As empresas precisam ficar atentas quanto ao aumento da contribuição ao SAT/RAT em função dos índices de acidentalidade.

A alíquota de contribuição para o RAT, incidentes sobre o total da remuneração paga, devida ou creditada a qualquer título, no decorrer do mês, aos segurados empregados e trabalhadores avulsos, será de:

  • 1% se a atividade é de risco mínimo;
  • 2% se de risco médio; e
  • 3% se de risco grave.

Dependendo do índice de desempenho da empresa em relação à sua respectiva atividade, a redução da contribuição poderá ser até 50% (cinquenta por cento) ou aumento em até 100% (cem por cento) da alíquota básica do RAT em que estiver enquadrado.

Isto significa que as empresas com mais acidentes e acidentes mais graves em uma subclasse CNAE passarão a contribuir com um valor maior, enquanto as empresas com menor acidentalidade terão uma redução no valor de contribuição.

Clique aqui e saiba porque as empresas estão sujeitas a ações regressivas propostas pela Previdência Social.

Critérios Para Recrutamento, Seleção e Admissão de Auditores

A admissão de um novo auditor na equipe é tarefa para ser conduzida com extremo cuidado por parte do Gerente de Auditoria Interna.

Tal é a importância da escolha de um novo Auditor que não hesitamos em afirmar que é melhor manter o Departamento de Auditoria com falta de pessoal, do que adicionar um novo membro que seja inadequado.

Por outro lado, não deve o gerente se descuidar quanto ao tamanho do Departamento, já que, sem contar com adequada quantidade de auditores, não será possível produzir trabalhos em tempo oportuno e em escala que atenda às necessidades da organização.

Clique aqui e saiba como formar uma equipe de auditores internos.