EFD-Reinf – Nova Estrutura e Adiamento da Produção do Grupo 3 do eSocial

Será adiada a data de entrada em produção da Escrituração Fiscal Digital de Retenções e Outras Informações Fiscais (EFD-Reinf) do 3º Grupo, que engloba, em sua maioria, as empresas do Simples Nacional.

Nota: A publicação de ato normativo referente ao novo cronograma da EFD-Reinf será feita em breve.

Nova Estrutura da EFD-Reinf

Por força de lei, cabe à RFB, como instituição constitucional vocacionada à administração tributária federal, gerir, arrecadar, fiscalizar e cobrar todos os tributos da União.

Sendo assim, impõe-se atribuir à RFB a governança das obrigações tributárias acessórias necessárias para apurar as contribuições previdenciárias, as contribuições sociais devidas às entidades e fundos e as retenções do imposto de renda na fonte.

As informações de interesse da Receita Federal que tratam de matéria tributária, que hoje estão no eSocial, migrarão para a EFD-Reinf, notadamente os eventos de elaboração da folha de pagamento, nos termos do art. 32, I da Lei nº 8.212, de 1991 c/c o art. 47, §1º-A, inciso II da IN RFB nº 971, de 2009 e art. 2º, §3º da Lei nº 11.457 de 2007.

A Receita Federal especificará e implantará a inclusão dessas informações na EFD-Reinf, bem como sua integração com a DCTFWeb para constituição do crédito tributário.

Enquanto as informações necessárias para administração tributária conferir efetividade ao controle tributário não migrarem para a EFD-Reinf, a DCTFWeb será alimentada, de forma transitória, pelas informações coletadas pelo eSocial

Informações sobre o novo leiaute serão divulgadas em breve.

Fonte: Portal do SPED – 15.07.2019 – Adaptado pelo Guia Trabalhista.

eSocial – Teoria e Prática da Obrigação Acessória

Conheça a Nova Obrigação Acessória para os Empregadores que será exigida a partir de 2015! Assuntos atualizados de acordo com a legislação. Ideal para administradores de RH, contabilistas, advogados, auditores, empresários, consultores, juízes, peritos, professores, fiscais, atendentes de homologação sindical e outros profissionais que lidam com cálculos trabalhistas.

Clique para baixar uma amostra!

Veja Como Ficou a Reforma da Previdência Após a Votação do 1º Turno no Plenário

Regra de Transição Para o Regime Geral (RGPS) – INSS

1ª opção:

  • Pedágio de 50% do tempo que faltar para atingir o mínimo de contribuição, que é de 35 anos para homem e 30 anos para mulher;
  • Não depende da idade;
  • Pode ser usada por quem já tenha um mínimo de 28 anos de contribuição (mulher) ou 33 anos de contribuição (homem);
  • Salário segue a regra do INSS: média de 80% das maiores contribuições com aplicação do fator previdenciário.

2ª opção:

  • Requisitos mínimos de idade (60 anos para homem e 57 para mulher) e de tempo de contribuição (35 anos se homem e 30 anos se mulher);
  • Pedágio de tempo de contribuição igual ao quanto faltar para atingir o requisito;
  • Professores contarão com cinco anos a menos de idade e de tempo de contribuição para aplicar o pedágio;
  • Valor dos proventos será igual a 100% da média de todos os salários.

3ª opção:

  • Direcionada a quem tem mais idade: 60 anos se mulher e 65 anos se homem, no mínimo. Contribuição de 15 anos para o homem e para a mulher, mas a idade exigida da mulher sobe gradativamente para 62 anos até janeiro de 2023;
  • Valor dos proventos será calculado sobre a média de todos os salários de contribuição. Encontrada a média, serão 60% por 20 anos de contribuição e mais 2% por cada ano a mais até o máximo de 100% da média, exceto para a mulher, para a qual o acréscimo começa depois de 15 anos de contribuição.

4ª opção:

  • Direcionada a quem tem mais tempo de contribuição, essa transição exige 56 anos de idade e 30 anos de contribuição para a mulher; e 61 anos de idade e 35 anos de contribuição para o homem;
  • A partir de 1º de janeiro de 2020, a idade exigida sobe gradativamente até alcançar 62 anos para a mulher em 2031 e 65 anos para o homem em 2027;
  • Professores começam com exigência de 25 anos de contribuição e 51 de idade para a mulher e de 30 anos de contribuição e 55 de idade para homem, com igual regra de aumento das exigências ao longo do tempo;
  • Valor dos proventos segue a média de todos os salários com aplicação de 60% por 20 anos mais 2% a cada ano a mais.

5ª opção:

  • A soma exigida começa em 86 pontos para a mulher e 96 pontos para o homem. Esses pontos são obtidos com a soma de idade e tempo de contribuição;
  • Mas a cada ano a soma exigida cresce um ponto até alcançar 100 pontos para a mulher (em 2033) e 105 pontos para o homem (em 2028);
  • Professores contarão com redução inicial nos pontos (81 pontos para mulher e 91 pontos para homem), crescendo a partir de 2020 até chegar a 92 para a mulher (em 2030) e a 100 para o homem (2028);
  • O valor da aposentadoria segue a regra de 60% da média de tudo, crescendo 2% a cada ano.

Regras de Transição para o Regime Próprio (RPPS)

1ª opção:

  • Exige soma de idade e tempo de contribuição, o qual será de 30 anos de recolhimento para a mulher e 35 anos de recolhimento para o homem;
  • Em janeiro de 2022, a idade mínima sobe para 57 anos (mulher) e 62 anos (homem);
  • A soma exigida começa em 86 pontos para a mulher e 96 pontos para o homem. Esses pontos são obtidos com a soma de idade e tempo de contribuição;
  • Mas a cada ano a soma exigida cresce um ponto até alcançar 100 pontos para a mulher (em 2033) e 105 pontos para o homem (em 2028);
  • Deverão contar ainda com 20 anos no serviço público, dez anos na carreira e cinco no cargo em que se aposentarem;
  • Professores contarão com redução inicial nos pontos (81 pontos para mulher e 91 pontos para homem), crescendo a partir de 2020 até chegar a 92 para a mulher (em 2030) e a 100 para o homem (2028);
  • O valor dos proventos será integral para quem ingressou até 31 de dezembro de 2003 e pela média de todos os salários de contribuição para quem ingressou após essa data ou participa de fundo complementar de aposentadoria.

2ª opção:

  • Requisitos mínimos de idade (60 anos para homem e 57 para mulher) e de tempo de contribuição (35 anos se homem e 30 anos se mulher);
  • Pedágio de tempo de contribuição igual ao quanto faltar para atingir o requisito;
  • Professores contarão com cinco anos a menos de idade e de tempo de contribuição para aplicar o pedágio;
  • Valor dos proventos será igual a 100% da média de todos os salários ou integral se a pessoa ingressou no serviço público até 31 de dezembro de 2003.

Policiais:

  • Policiais civis do Distrito Federal, policiais federais, agentes penitenciários e socioeducativos federais contarão com a regra atual de aposentadoria disciplinada na Lei Complementar 51/85;
  • A lei exige tempo de contribuição de 25 anos para a mulher, dos quais 15 em atividade de natureza policial; e tempo de contribuição de 30 anos para homem, com 20 desse tipo de atividade;
  • A PEC exige idade mínima de 52 anos para a mulher e de 53 anos para o homem, contanto que cumprido um pedágio de 100% do tempo que falta para atingir o tempo de contribuição na data de publicação da futura emenda constitucional;
  • Caso não cumpra esse pedágio, tanto o homem quanto a mulher poderão se aposentar com 55 anos de idade e as regras da lei complementar sobre tempo de contribuição;
  • Proventos integrais.

Regra geral para INSS e Regime Próprio

  • Tanto para servidores quanto para segurados do INSS, a regra geral será de 62 anos para mulher e de 65 anos para homem;
  • O tempo de contribuição e o valor dos proventos dependerão de lei futura, mas o texto traz normas transitórias até ela ser feita;
  • Para os segurados do INSS, essas normas transitórias exigem 15 anos de contribuição da mulher e 20 anos do homem;
  • Para os servidores públicos, o tempo de contribuição é de 25 anos para ambos os sexos, com 10 de serviço público e 5 no cargo em que for concedida a aposentadoria.

Novas Alíquotas da Previdência

novas-aliquotas-reforma-previdencia-primeiro-plenario

Pensão Por Morte

  • Pensão por morte poderá ser inferior a um salário mínimo, a depender do cálculo, se o dependente tiver outra fonte de renda formal;
  • Se a pensão for gerada por morte de aposentado, ela será equivalente a uma cota familiar de 50% desse valor mais cotas de 10% para cada dependente;
  • Se a pensão for gerada por morte do trabalhador ou servidor na ativa, essas cotas serão aplicadas sobre o que a pessoa teria direito a receber se fosse aposentada por incapacidade permanente (invalidez);
  • O cálculo da aposentadoria por incapacidade permanente segue a regra geral de 60% da média de todos os salários por 20 anos de contribuição, com acréscimo de 2% a cada ano a mais de contribuição;
  • Policiais incluídos na reforma poderão gerar pensão por morte com valor integral para o cônjuge se a morte decorrer de agressão sofrida no exercício da função ou em razão dela;
  • Não há transição para as regras de pensão por morte, aplicando-se aos atuais e aos futuros segurados;
  • Se o segurado tiver dependentes com deficiência, o valor da média poderá ser maior porque as cotas serão aplicadas somente sobre o que exceder o teto do INSS (no caso dos servidores) ou será igual à média até esse teto para quem recebe até R$ 5.839,45.
Fonte: Câmera Notícias – 12.07.2019 – Adaptado pelo Guia Trabalhista.
Manual Previdenciário - Direitos, Benefícios, Auxílios, Salário de Contribuição, Aposentadorias, Cálculos... Um Guia Prático para esclarecer suas dúvidas sobre assuntos previdenciários! Clique aqui para mais informações.
Clique para baixar uma amostra!

Depósito Recursal – Novos Valores a Partir de Agosto/2019

O TST publicou, por meio do Ato TST 247/2019, os novos valores referentes aos limites de depósito recursal previstos no artigo 899 da Consolidação das Leis do Trabalho, reajustados pela variação acumulada do INPC/IBGE, no período de julho de 2018 a junho de 2019, que serão de:

a) R$ 9.828,51 no caso de interposição de Recurso Ordinário;

b) R$ 19.657,02, no caso de interposição de Recurso de Revista, Embargos e Recurso Extraordinário;

c) R$ 19.657,02, no caso de interposição de Recurso em ação rescisória.

Os valores fixados acima são de observância obrigatória a partir de 1º de agosto de 2019.

Veja maiores detalhes e exemplos no Guia Trabalhista Online:

Novo eSocial – O que Muda? Conheça as Mudanças e Entenda a Transição

O Secretário Especial de Previdência e Trabalho, Rogério Marinho, anunciou na tarde da terça-feira, dia 9, que o eSocial será substituído por dois sistemas a partir de janeiro/2020.

Ao invés de transmitir todos os eventos para o mesmo ambiente, as informações trabalhistas e previdenciárias passarão a compor um sistema e as informações tributárias outro.

Veja as principais mudanças e o que acontecerá durante a transição:

O que é o novo eSocial?

Haverá uma redução substancial nas informações prestadas pelos empregadores: serão requeridas apenas as informações que promovam a efetiva substituição de uma obrigação acessória, desde que não sejam redundantes ou que não constem nas bases de dados do governo.

Haverá, portanto, uma redução robusta no número de campos e exclusão de eventos inteiros.

Foram ouvidos os usuários e desenvolvedores, identificados e atacados os principais pontos que traziam complexidade para o sistema.

Foram propostas:

  • a possibilidade de utilizar uma tabela padrão de rubricas, sem a necessidade de cadastramento de rubricas próprias;
  • a eliminação de tabelas de cargos, funções e horários;
  • a desnecessidade de cadastramento de processos judiciais para matérias não relacionadas a tributos/FGTS; dentre outros.

Campos opcionais, como números de documentos pessoais, serão excluídos da estrutura dos eventos, pois traziam dúvidas para os empregadores. Destaca-se que informações sobre título de eleitor nunca foram solicitadas pelo eSocial.

É importante ressaltar que todo o investimento feito pelas empresas e profissionais (aquisição de sistemas, treinamento, capacitação, etc.) será respeitado.

Para isso, será mantida a forma de transmissão de dados via web service, haverá aproveitamento da identificação dos eventos e sua integração.

Contudo, as regras serão mais flexíveis, e será muito mais fácil concluir o envio da informação, reduzindo ao mínimo os erros decorrentes de informações incorretas.

Quais são as premissas do sistema?

  • Foco na desburocratização: substituição das obrigações acessórias
  • Não solicitação de dados já conhecidos
  • Eliminação de pontos de complexidade
  • Modernização e simplificação do sistema
  • Integridade e continuidade da informação
  • Respeito pelo investimento feito por empresas e profissionais.

Quando passa a vigorar o novo eSocial?

As mudanças passarão a vigorar a partir de janeiro/2020

Mas desde logo haverá alterações no sistema atual: será disponibilizado o mais breve possível uma reformulação do eSocial, por meio de uma revisão no seu leiaute, flexibilizando regras que emperram o fechamento da folha, além de dispensar a apresentação de diversas informações hoje obrigatórias. 

Para fazer isso de imediato sem impactar os empregadores, foram tornados facultativos diversos campos que serão eliminados. Na prática, os empregadores poderão, desde logo, deixar de prestar tais informações consideradas dispensáveis. 

Posso deixar de informar o eSocial?

Não. O eSocial não está suspenso. Continuam em vigor todos os prazos vigentes para o envio das informações. 

Apenas novos dados, novas fases, não serão solicitados até a mudança para o novo sistema. E isso será fundamental para a substituição de outras obrigações: além da DCTFWeb em substituição à GFIP, bem como a utilização dos dados do eSocial para concessão de benefícios previdenciários pelo INSS e seguro desemprego – que já estão em vigor – foi anunciada a Carteira de Trabalho Digital. 

Tudo o que está sendo informado ao eSocial servirá para a substituição de obrigações acessórias. Mas, para que isso possa ocorrer, é fundamental que o sistema seja continuamente alimentado.

Como ficará o MEI – Microempreendedor Individual, a Microempresa e a Empresa de Pequeno Porte?

Essas empresas, além do Segurado Especial, possuem direito a tratamento diferenciado. Eles poderão utilizar o ambiente web simplificado (já disponível para o MEI e o Segurado Especial), nos mesmos moldes do web doméstico, para prestar suas informações.

Estarão disponíveis diversas ferramentas para admissão de empregado, folha de pagamentoférias, desligamento, tudo com automatizações e simplificações que permitirão a qualquer um executar rotinas trabalhistas que antes eram restritas a grandes empresas ou escritórios de Contabilidade.

E para o empregador doméstico? O que muda?

O empregador doméstico deve continuar a prestar as informações dos seus empregados, além de fechar as folhas de pagamento e gerar as guias de pagamento (DAE). 

Contudo, estão em desenvolvimento e serão apresentadas em breve novas ferramentas para os módulos web (reformulação de telas, fluxos simplificados – “wizards”, assistente virtual – “chatbot”, melhoria no sistema de ajuda, dentre outros), o que significa que haverá mudanças no eSocial doméstico, de maneira a facilitar ainda mais a vida do empregador. 

Pesquisa com usuários realizada pela Secretaria de Governo Digital do Ministério da Economia identificou os principais pontos que demandam melhoria no sistema e que serão objeto de evolução.

Fonte: eSocial – 12.07.2019 – Adaptado pelo Guia Trabalhista.

eSocial – Teoria e Prática da Obrigação Acessória

Conheça a Nova Obrigação Acessória para os Empregadores que será exigida a partir de 2015! Assuntos atualizados de acordo com a legislação. Ideal para administradores de RH, contabilistas, advogados, auditores, empresários, consultores, juízes, peritos, professores, fiscais, atendentes de homologação sindical e outros profissionais que lidam com cálculos trabalhistas.

Clique para baixar uma amostra!

PIS/PASEP – Pagamento do Abono Salarial 2019/2020

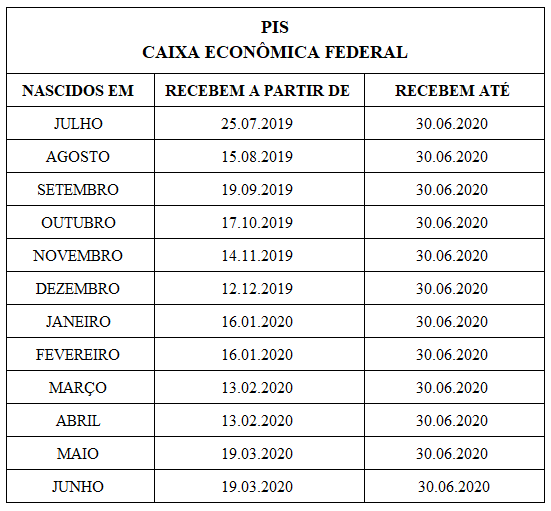
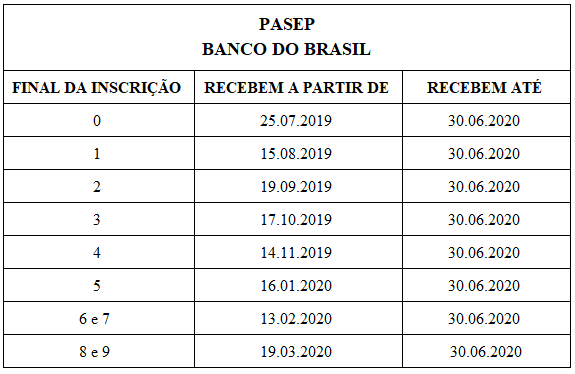
O Conselho Deliberativo do Fundo de Amparo ao Trabalhador – CODEFAT publicou a Resolução CODEFAT 834/2019 estabelecendo o calendário do pagamento do Abono Salarial para o exercício 2019/2020.

O Calendário de Pagamento do Abono Salarial tem início em 25 de julho de 2019 e término em 30 de junho de 2020.

O pagamento será feito pela Caixa Econômica Federal (aos beneficiários cadastrados no PIS) e pelo Banco do Brasil (aos beneficiários cadastrados no PASEP).

O critério quanto ao prazo para o pagamento do Abono Salarial será:

  • PIS – é considerado o mês de nascimento do trabalhador;
  • PASEP –  é considerado o dígito final do número de inscrição do PASEP.

Veja abaixo a tabela em relação ao critério e o prazo para pagamento do PIS e PASEP:

pis-2019-2020-caixa-economica-federal

Os Pagamentos do Abono Salarial decorrente da RAIS extemporânea nos termos do § 1º do art. 3º da Resolução CODEFAT 834/2019, serão disponibilizados no período de 04.11.2019 a 30.06.2020.

O crédito em conta do valor do Abono Salarial – PIS será efetuado a partir do terceiro dia útil anterior ao início de cada período do calendário de pagamento da tabela acima.

pasep-2019-2020-banco-do-brasil

Os Pagamentos do Abono Salarial decorrente da RAIS extemporânea nos termos do § 1º do art. 3º da Resolução CODEFAT 834/2019, serão disponibilizados no período de 04.11.2019 a 30.06.2020.

O crédito em conta do valor do Abono Salarial – PASEP será efetuado a partir do terceiro dia útil anterior ao início de cada período do calendário de pagamento da tabela acima.

Fonte: Resolução CODEFAT 834/2019 – Adaptado pelo Guia Trabalhista.

Reforma Trabalhista na Prática

Manual da Reforma Trabalhista

Clique para baixar uma amostra!