Suspenso o Atendimento Presencial da Secretaria do Trabalho a Partir de 20/03/2020

De acordo com a Portaria Conjunta 7.806/2020, a partir de 20/03/2020 fica suspenso o atendimento presencial ao público externo prestado pelas Unidade Descentralizadas da Secretaria de Trabalho.

O atendimento ao público externo será realizado por meio dos seguintes canais:

Nota: Os casos excepcionais serão avaliados pela Secretaria de Trabalho.

A referida medida produzirá efeitos enquanto perdurar o estado de emergência decorrente da pandemia do Coronavírus.

Fonte: Portaria Conjunta 7.806/2020 – 20.03.2020 – Adaptado pelo Guia Trabalhista.

Cálculos da Folha de Pagamento

Passo a Passo para Cálculos de Valores e Verbas Trabalhistas! Exemplos e detalhamentos práticos para uma correta interpretação, invista pouco e tenha segurança em cálculos, evitando pagar verbas desnecessárias ou ser cobrado na justiça do trabalho por diferenças! Clique aqui para mais informações.

Clique para baixar uma amostra!

Novo Salário Mínimo a Partir de Fevereiro/2020

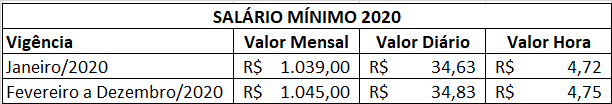
A partir de 1º de fevereiro de 2020, o salário mínimo será de R$ 1.045,00 (mil e quarenta e cinco reais), conforme a Medida Provisória 919/2019, publicada hoje 31/01/2020.

Houve um aumento de R$ 6,00 ou 0,577% em relação ao salário mínimo de janeiro/2020, que era R$ 1.039,00, conforme Medida Provisória 916/2019, publicada dia 31/12/2019.

Portanto, para 2020, os empregadores que pagarem seus empregados com base no salário mínimo terão os seguintes valores:

salario-minimo-2020

Fonte: Medida Provisória 919/2019 – Adaptado pelo Guia Trabalhista.

Saiba mais sobre o tema nos tópicos abaixo do Guia Trabalhista Online:

eSocial – Teoria e Prática da Obrigação Acessória

Conheça a Nova Obrigação Acessória para os Empregadores que será exigida a partir de 2015! Assuntos atualizados de acordo com a legislação. Ideal para administradores de RH, contabilistas, advogados, auditores, empresários, consultores, juízes, peritos, professores, fiscais, atendentes de homologação sindical e outros profissionais que lidam com cálculos trabalhistas.

Clique para baixar uma amostra!

Fixado Valor do Salário Mínimo para 2020

A partir de 1º de janeiro de 2020, o salário mínimo é de R$1.039,00 (mil e trinta e nove reais), conforme a Medida Provisória 916/2019, publicada dia 31/12/2019.

Houve um reajuste de R$ 41,00 ou 4,108% em relação ao salário mínimo de 2019, que era R$ 998,00.

Confira os novos valores a serem aplicados em 2020:

Salário Mínimo Mensal: R$ 1.039,00

Valor Diário do Salário Mínimo: R$ 34,63

Valor Horário do Salário Mínimo: R$ 4,72

O novo valor corresponde ao reajuste da inflação do ano, que encerrou 2019 em 4,1%, segundo o Índice Nacional do Preços ao Consumidor (INPC), calculado pelo Instituto Brasileiro de Geografia e Estatística (IBGE).

Para mais informações acesse:
Tabela dos Valores Nominais do Salário Mínimo, desde 2000

eSocial – Teoria e Prática da Obrigação Acessória

Conheça a Nova Obrigação Acessória para os Empregadores que será exigida a partir de 2015! Assuntos atualizados de acordo com a legislação. Ideal para administradores de RH, contabilistas, advogados, auditores, empresários, consultores, juízes, peritos, professores, fiscais, atendentes de homologação sindical e outros profissionais que lidam com cálculos trabalhistas.

Clique para baixar uma amostra!

Quais são os Encargos sobre o 13º Salário?

A gratificação natalina, mais conhecida como 13º salário, é um direito de todos os empregados (urbanos, rurais e domésticos), conforme dispõe a Lei 4.090/1962 e o Decreto 57.155/1965,

As obrigações sobre o 13º salário pago pelo empregador ocorrem tanto na primeira parcela quanto na segunda, sendo:

1ª parcela: O empregador é obrigado a calcular e recolher 8% de FGTS sobre o valor pago como adiantamento. Como a legislação prevê, o recolhimento do FGTS deve ser feito tanto no adiantamento por ocasião das férias quanto pelo prazo máximo previsto (30 de novembro).

2ª parcela: Há encargo de 8% de FGTS sobre o valor pago como segunda parcela (valor integral), descontando deste, o valor do FGTS já recolhido sobre a primeira.

O empregador deverá ainda calcular e recolher os encargos relativos às contribuições previdenciárias (parte da empresa) incidentes sobre o valor integral da 2ª parcela, juntamente com o valor descontado do empregado (também sobre a parcela integral).

O salário-maternidade pago pela empresa referente a parcela do 13º salário correspondente ao período da licença, poderá ser deduzido quando do pagamento das contribuições sociais previdenciárias, exceto das destinadas a outras entidades e fundos. 

O valor descontado de IRRF de cada empregado deverá ser recolhido no prazo estabelecido pela legislação.

Veja também, no Guia Trabalhista Online:

Décimo Terceiro Salário – 1ª Parcela

Décimo Terceiro Salário – 1ª Parcela – Pagamento por Ocasião das Férias

Décimo Terceiro Salário – 2ª Parcela

Décimo Terceiro Salário – Adicional de Insalubridade e Periculosidade

Décimo Terceiro Salário – Empregado Doméstico – 1ª Parcela

Décimo Terceiro Salário – Empregado Doméstico – 2ª Parcela

Décimo Terceiro Salário – Desconto e Recolhimento do INSS

Décimo Terceiro Salário – GFIP/SEFIP Declaratória

Décimo Terceiro Salário – Salário Variável – Ajuste da Diferença

Passo a Passo para Cálculos de Valores e Verbas Trabalhistas! Exemplos e detalhamentos práticos para uma correta interpretação, invista pouco e tenha segurança em cálculos, evitando pagar verbas desnecessárias ou ser cobrado na justiça do trabalho por diferenças! Clique aqui para mais informações. Cálculos da Folha de Pagamento

Mais informações

Edição Eletrônica Atualizável
ComprarClique para baixar uma amostra!

Jornada de Trabalho em Tempo Parcial – Direitos Trabalhistas

De acordo com a Lei 13.467/2017 (que alterou o art. 58-A da CLT) o trabalho em regime de tempo parcial passou  a ser válido nas seguintes hipóteses:

a) Aquele cuja duração não exceda a 30 (trinta) horas semanais, sem a possibilidade de horas suplementares semanais, ou

b) Aquele cuja duração não exceda a 26 (vinte e seis) horas semanais, com a possibilidade de acréscimo de até seis horas suplementares semanais.

O salário a ser pago aos empregados submetidos ao regime de tempo parcial será proporcional à sua jornada semanal, em relação aos empregados que cumprem, nas mesmas funções, jornada de tempo integral, conforme dispõe a Orientação Jurisprudencial 358 do TST, nos termos da jurisprudência abaixo:

TRABALHO EM REGIME DE TEMPO PARCIAL. O trabalho em regime de tempo parcial é aquele cuja duração não exceda a 25 horas semanais, sendo, neste caso, devido o salário pago à proporção da jornada praticada, em relação aos empregados que, nas mesmas funções, laboram em tempo integral. Ilação proveniente do art. 58-A da CLT e da Orientação Jurisprudencial n. 358 da SDI-1 do TST. (TRT-12 – RO: 00042949320145120051 SC 0004294-93.2014.5.12.0051, Relator: NIVALDO STANKIEWICZ, SECRETARIA DA 3A TURMA, Data de Publicação: 16/03/2016).

As horas suplementares à duração do trabalho semanal normal serão pagas com o acréscimo de 50% (cinquenta por cento) sobre o salário-hora normal.

Conforme já mencionado anteriormente, os empregados submetidos ao regime de tempo parcial devem seguir os seguintes critérios para prestação de horas extras, a saber:

a) Não poderão prestar horas extras: se a jornada normal semanal for de até 30 horas semanais;

b) Poderão prestar horas extras: se a jornada normal semanal for inferior ou até 26 horas semanais, limitada a 6 horas extras por semana.

Aos empregados contratados a tempo parcial são aplicáveis as normas da Consolidação das Leis do Trabalho – CLT, naquilo que não conflitem com as disposições das regras específicas.

Assim, os trabalhadores contratados sob regime de tempo parcial fazem jus aos demais direitos trabalhistas e previdenciários estendidos aos empregados, tais como: aviso prévio, descanso semanal remunerado (DSR), recebimento de adicionais (noturno, periculosidade e Insalubridade), auxílio-doença, salário-maternidade, entre outros.

Saiba mais sobre o tema nos tópicos abaixo do Guia Trabalhista Online: