Pagamento de Pensão Por Morte ao Cônjuge Depende do Tempo de Contribuição – Tempo de Casamento – Idade do Cônjuge

De acordo com a Lei 13.135/2015, a pensão por morte passou a ser paga de forma provisória, somente ao cônjuge ou companheiro, considerando a idade do cônjuge, o tempo de casamento ou união estável e o tempo de contribuição do segurado, conforme tabela abaixo:

Tempo Máximo de Pagamento de Pensão

Condições do Segurado falecido e Cônjuge/Companheiro

Tempo de Contribuição do Segurado falecido

Tempo de Casamento ou União Estável antes do Óbito

Idade do Cônjuge

4 meses

Menos de 18 contribuições

Menos que 2 anos

Qualquer Idade

3 anos

18 ou mais contribuições

2 anos ou mais

Menos de 21 anos

6 anos

18 ou mais contribuições

2 anos ou mais

Entre 21 e 26 anos

10 anos

18 ou mais contribuições

2 anos ou mais

Entre 27 e 29 anos

15 anos

18 ou mais contribuições

2 anos ou mais

Entre 30 e 40 anos

20 anos

18 ou mais contribuições

2 anos ou mais

Entre 41 e 43 anos

Vitalícia

18 ou mais contribuições

2 anos ou mais

A partir de 44 anos

Serão aplicados os prazos previstos na tabela, se o óbito do segurado decorrer de acidente de qualquer natureza ou de doença profissional ou do trabalho, independentemente do recolhimento de 18 (dezoito) contribuições mensais ou da comprovação de 2 (dois) anos de casamento ou de união estável.

Portanto, desde 2015 o cônjuge só terá direito à pensão vitalícia se o tempo de contribuição do segurado falecido for de 18 ou mais contribuições, se o tempo de casamento ou união estável antes do óbito for igual ou maior que 2 anos e se o cônjuge tiver 44 anos ou mais na data do óbito.

Após o transcurso mínimo de 3 anos da lei acima citada, a idade do cônjuge mencionadas na tabela acima poderá ser alterada em ato do Ministro de Estado da Previdência Social (se houver alteração na expectativa de vida conforme tabela do IBGE), limitado o acréscimo na comparação com as idades anteriores ao referido incremento, conforme prevê o § 2º-B do art. 77 da Lei 8.213/1991.

Conforme estabelece o inciso V do art. 77 da Lei 8.213/1991 (alterada pela Lei 13.135/2015), o pagamento parcial indicado na tabela acima é válido somente para o cônjuge ou companheiro do segurado falecido, ou seja, esta limitação não se aplica aos filhos menores de 21 anos ou aos filhos maiores inválidos.

De acordo com o § 1º do art. 77, reverterá em favor dos demais dependentes a parte daquele cujo direito à pensão cessar.

Exemplo

Segurado, casado há 5 anos, falece deixando a esposa de 26 anos e um filho de 5 anos, após ter contribuído por 36 meses para a Previdência Social.

Neste caso, conforme tabela acima, a esposa terá direito a receber a pensão por morte durante apenas 6 anos a partir da morte do esposo, já que sua idade, no ato da morte do marido, era de 26 anos.

Já o filho menor, poderá receber a pensão até os 21 anos de idade, (inclusive a cota parte da mãe após os 6 anos garantidos a ela), quando terá fulminada sua emancipação perante a Previdência Social, ocasião em que será cessado o seu benefício.

Trecho extraído da obra Direito Previdenciário – Teoria e Prática com autorização do Autor.

Direito Previdenciário

Manual Previdenciário - Direitos, Benefícios, Auxílios, Salário de Contribuição, Aposentadorias, Cálculos... Um Guia Prático para esclarecer suas dúvidas sobre assuntos previdenciários! Clique aqui para mais informações.

Clique para baixar uma amostra!

Pensão por Morte é Devida ao Filho Somente até os 21 Anos ou Enquanto Durar a Invalidez

De acordo com o art. 16 da Lei 8.213/1999, são beneficiários da pensão por morte os dependentes do segurado falecido nos seguintes graus:

Grau I – o cônjuge, a companheira, o companheiro e o filho não emancipado de qualquer condição, menor de 21 (vinte e um) anos ou inválido ou que tenha deficiência intelectual ou mental ou deficiência grave;

Grau II – os pais; ou

Grau III – o irmão não emancipado, de qualquer condição, menor de 21 (vinte e um) anos ou inválido ou que tenha deficiência intelectual ou mental ou deficiência grave.

De acordo com o art. 77 da citada lei, a pensão por morte, havendo mais de um pensionista, será rateada entre todos em parte iguais. 

O § 2º do citado artigo dispõe que o direito ao benefício cessará para o filho, a pessoa a ele equiparada ou o irmão, de ambos os sexos, ao completar 21 anos de idade.

O § 2º, inciso III e IV do art. 77 dispõem ainda que o benefício cessará para o filho ou irmão inválido, pela cessação da invalidez ou pelo afastamento da deficiência, respectivamente.

Da mesma forma assim dispõe o art. 217 da Lei 8.112/1990 (servidores públicos), o qual estabelece que são beneficiários da pensão por morte o filho de qualquer condição que atenda a um dos seguintes requisitos:

a) seja menor de 21 (vinte e um) anos;

b) seja inválido;

c) tenha deficiência grave; ou

d) tenha deficiência intelectual ou mental;

Nota: Não há na lei qualquer previsão de que a pensão por morte possa ser estendida ao filho(a) até os 24 anos de idade, ainda que esteja cursando faculdade ou ensino superior.

Este foi o entendimento do TRF1 em julgamento recente, que negou a extensão do benefício à neta de um segurado, conforme abaixo.

NÃO HÁ PREVISÃO LEGAL PARA EXTENSÃO DO BENEFÍCIO DE PENSÃO POR MORTE APÓS O DEPENDENTE ATINGIR 21 ANOS

Fonte: TRF1 – 27/06/2019

A 1ª Turma do Tribunal Regional Federal da 1ª Região (TRF1) negou, por unanimidade, provimento à apelação da neta de um segurado falecido contra a sentença, do Juízo Federal da 17ª Vara do Distrito Federal, que indeferiu seu pedido de extensão do benefício de pensão por morte.

A requerente apelou da sentença sob a alegação de estar em curso universitário e desejar a extensão do benefício de pensão por morte até que complete 24 anos de idade.

O relator convocado, juiz federal Marcelo Velasco Nascimento Albernaz, ao analisar o caso, destacou que em se tratando de pedido de concessão ou extensão de pensão por morte, aplica-se a legislação vigente à época do óbito do instituidor da pensão. No caso dos autos, o falecimento do instituidor da pensão, avô da impetrante, ocorreu em 16/04/2007.

Segundo o magistrado, a Lei nº 8.112, de 1990, na redação dada pela Lei nº 13.135, de 2015, estabelece, em seu art. 217, inciso IV, c/c art. 222, inciso IV, a possibilidade de concessão de pensão por morte de servidor ao filho menor de 21 anos, situação que já era prevista na redação anterior da referida lei.

O juiz federal encerrou seu voto ressaltando que não é possível a extensão do benefício ao filho que, após já atingir 21 anos, seja estudante universitário, tendo em vista a absoluta ausência de previsão legal nesse sentido.

Essa matéria já se encontra pacificada no âmbito do Superior Tribunal de Justiça e do TRF1.

O Colegiado acompanhou o voto do relator. Processo nº: 0075385-12.2016.4.01.3400/DF.

Trecho extraído da obra Direito Previdenciário – Teoria e Prática com adaptação do Autor.

Direito Previdenciário

Manual Previdenciário - Direitos, Benefícios, Auxílios, Salário de Contribuição, Aposentadorias, Cálculos... Um Guia Prático para esclarecer suas dúvidas sobre assuntos previdenciários! Clique aqui para mais informações.

Clique para baixar uma amostra!

Perde a Validade Nesta Sexta-feira MP que Extingue Contribuição Sindical na Folha de Pagamento

Perde a validade nesta sexta-feira (28/06/2019), a Medida Provisória 873/19, que proibia o desconto da contribuição facultativa ao sindicato na folha salarial com autorização do trabalhador.

Segundo a MP, a contribuição sindical seria paga por meio de boleto bancário, após autorização expressa, individual e por escrito do trabalhador.

Somente por meio de projeto de lei é que o assunto poderá ser tratado novamente pelo Congresso.

A MP altera a Consolidação das Leis do Trabalho (CLT – Decreto-lei 5.452/43) e o Estatuto do Servidor Público (Lei 8.112/90).

Pelo texto, o pagamento poderia ser feito somente por meio de boleto bancário ou o equivalente eletrônico, enviado obrigatoriamente à residência do empregado ou, na impossibilidade de recebimento, para a sede da empresa.

Caso o trabalhador não tenha autorizado o desconto, o envio do boleto seria proibido.

O texto também tornava nula a obrigação de recolhimento da contribuição sem a autorização do trabalhador, mesmo que referendada por negociação coletiva ou assembleia geral, além de especificar que qualquer outra taxa instituída pelo sindicato, ainda que prevista no estatuto da entidade ou em negociação coletiva, somente poderia ser exigida de quem fosse efetivamente filiado.

Em dezembro de 2017, o Tribunal Superior do Trabalho (TST) homologou uma convenção coletiva contendo uma cláusula prevendo o desconto da contribuição sindical, desde que houvesse autorização em assembleia.

De compulsória a facultativa

Também chamada de imposto sindical, a contribuição foi criada em 1940 por um decreto-lei e incorporada em 1943 à CLT, que manteve a cobrança obrigatória.

A compulsoriedade (obrigatoriedade) fez do imposto sindical o principal mecanismo de financiamento dos sindicatos brasileiros.

Em 2017, a reforma trabalhista (Lei 13.467/17) transformou a cobrança em facultativa. O trabalhador precisou manifestar a vontade em contribuir para o seu sindicato, mas a cobrança continuou a ser na folha salarial.

Vale o Que Estabelece a Reforma Trabalhista

O prazo inicial de vigência de uma MP é de 60 dias, podendo ser prorrogado por igual período, caso não tenha sua votação concluída nas duas Casas do Congresso Nacional.

Através do Ato CN 21/2019, em abril/2019 o Congresso Nacional já havia prorrogado, pelo período de 60 dias, a vigência da MP 873/19.

Se no prazo final da prorrogação a MP não for convertida em lei pelo Congresso Nacional, ela perde sua eficácia jurídica.

Com a perda da validade da MP 873/2019, a contribuição sindical será devida na forma como estabeleceu a Lei 13.467/2017 (reforma trabalhista), que consiste basicamente em:

  • A contribuição sindical devida aos sindicatos pelos participantes das categorias econômicas ou profissionais ou das profissões liberais será devida, desde que previamente autorizada pelo trabalhador (art. 578 da CLT);
  • O desconto da contribuição sindical está condicionado à autorização prévia e expressa dos que participarem de uma determinada categoria econômica ou profissional (art. 579 da CLT);
  • Os empregadores são obrigados a descontar da folha de pagamento de seus empregados relativa ao mês de março de cada ano, a contribuição sindical dos empregados que autorizaram prévia e expressamente o seu recolhimento aos respectivos sindicatos (art. 582 da CLT).

Portanto, com a perda da eficácia jurídica da MP os empregadores passam a ser obrigados a efetuar o desconto da contribuição sindical em folha de pagamento, desde que haja autorização expressa (POR ESCRITO) por parte do empregado ou profissional liberal.

Fonte: Agência Câmara Notícias – 27.06.2019 – Adaptado pelo Guia Trabalhista.

Reforma Trabalhista na Prática

Manual da Reforma Trabalhista

Clique para baixar uma amostra!

ESocial – Publicada as Primeiras Simplificações e a Alteração no Cronograma de Implementação

Aconteceu em Brasília de 16 a 19 de junho, na ENAP – Escola Nacional de Administração Pública, um encontro entre representantes dos entes envolvidos com o eSocial para que fossem definidas as mudanças previstas para a simplificação da plataforma.

Encontro faz parte do esforço de simplificação previsto na Portaria nº 300, de 13 de junho de 2019.

Estava na pauta dos debatedores:

  • a revisão de todo o leiaute, de forma a eliminar informações redundantes ou que já constem nas bases dos órgãos;
  • a otimização dos eventos, com a exclusão de campos; e
  • a melhoria dos módulos web, de acordo com pesquisas feitas com usuários, com foco na usabilidade e facilidade.

Também foi tratada a substituição das obrigações, com o intuito de identificar os pontos que precisam ser resolvidos de maneira a acelerar o processo.

Como resultado preliminar já foram decididas as seguintes alterações:

a) Dos 38 eventos obrigatórios no eSocial para as empresas, ao menos 10 serão permanentemente eliminados e muitos dos quase dois mil campos exigidos também serão excluídos.

b) No evento de admissão, muitos campos antes facultativos, mas que geram dúvida no preenchimento, serão eliminados, como os grupos de CNH, CTPS, RIC, RG, NIS e RNE.

c) No cadastro empresarial e de estabelecimentos serão excluídas as informações de razão social, indicativos de cumprimento de cotas de aprendizagem e PCD, indicativo de ser empresa de trabalho temporário, modalidade de registro de ponto, entre outros.

d) Em acréscimo à eliminação de campos, serão retiradas muitas regras de validação, para facilitar a prestação da informação.

CRONOGRAMA

Foi definida a prorrogação por mais 06 (seis) meses para início da obrigatoriedade de envio dos eventos periódicos para as empresas constantes no Grupo 3 e de todos os eventos de SST – Segurança e Saúde no Trabalho.

Veja as novas datas:

Evento

Nova Data de Obrigatoriedade
Eventos periódicos – Grupo 3

Janeiro/2020

Eventos de SST – Grupo 1 Janeiro/2020
Eventos de SST – Grupo 2

Julho/2020

Eventos de SST – Grupo 3

Janeiro/2021

A publicação do novo calendário deverá ocorrer (de forma Oficial) após o dia 28 de junho, quando passa a vigorar a nova composição do Comitê Gestor do eSocial, conforme Portaria nº 300, de 2019.

Nota Guia Trabalhista:

  1. Conforme cronograma atual do eSocial, a princípio fica mantido o prazo da DCTFWeb para Outubro/2019 e da nova GRFGTS para Novembro/2019 para as empresas do Grupo 2.
  2. Já a DCTFWeb e a nova GRFGTS para as empresas do Grupo 3 deve sofrer alteração de Outubro/2019 para Março/2020, tendo em vista que o prazo para o envio dos eventos periódicos (fase 3) passou de julho/2019 para janeiro/2020, conforme tabela acima.

Fonte: eSocial – 26.06.2019 – Adaptado pelo Guia Trabalhista.

eSocial – Teoria e Prática da Obrigação Acessória

Conheça a Nova Obrigação Acessória para os Empregadores que será exigida a partir de 2015! Assuntos atualizados de acordo com a legislação. Ideal para administradores de RH, contabilistas, advogados, auditores, empresários, consultores, juízes, peritos, professores, fiscais, atendentes de homologação sindical e outros profissionais que lidam com cálculos trabalhistas.

Clique para baixar uma amostra!

Prazo Para Sacar Abono Salarial Termina Nesta Sexta-feira (28/06)

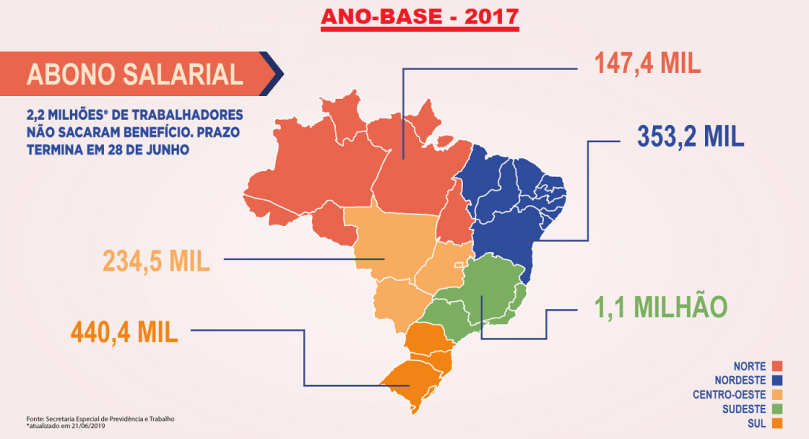
A dois dias do fim do prazo para o pagamento do Abono Salarial o PIS/PASEP ano-base 2017, cerca de 2,2 milhões de trabalhadores ainda não sacaram o benefício.

Aproximadamente R$ 6,5 bilhões estão disponíveis nas agências bancárias em todo país.

O valor, que pode ser sacado até sexta-feira (28), é proporcional aos dias trabalhados formalmente no ano-base.

Varia de R$ 84,00 a um salário mínimo (R$ 998,00).

Quem esteve empregado o ano inteiro recebe o valor integral. Quem trabalhou por apenas 30 dias, por exemplo, receberá 1/12 do salário mínimo, e assim sucessivamente.

São três os requisitos para receber o benefício:

  • trabalhar formalmente por pelo menos 30 dias em 2017, com renda mensal de até dois salários mínimos;
  • inscrição no PIS/PASEP há no mínimo cinco anos; e
  • dados informados corretamente pelo empregador na Relação Anual de Informações Sociais (Rais).

Onde sacar

Desde o dia em que se iniciaram os pagamentos, em 26 de julho de 2018, cerca de 22,4 milhões de brasileiros sacaram o dinheiro, o que representa 90,78% das pessoas com direito ao benefício. O valor já sacado soma R$ 17,2 bilhões.

Na tabela abaixo, estão os principais números. Clique aqui para os dados completos.

abono-salarial-ano-base-2017-prazo-final

Trabalhadores da iniciativa privada, inscritos no PIS, podem retirar o dinheiro nas lotéricas e nas agências bancárias da Caixa.

Quem tiver o Cartão Cidadão retira também nos caixas eletrônicos.

Já os servidores públicos, que têm direito ao Pasep, retiram o pagamento no Banco do Brasil. Correntistas das duas entidades bancárias têm os valores depositados direto nas contas bancárias.

Fonte: Secretaria do Trabalho/Ministério da Economia – 26.06.2019 – Adaptado pelo Guia Trabalhista.