Segunda Parcela do 13º (Abono Salarial) do INSS Começa a ser Depositada a Partir de Segunda (25/05/2020)

O Instituto Nacional do Seguro Social (INSS) começa, na próxima segunda-feira (25/05), a pagar o 13º de aposentados e pensionistas.

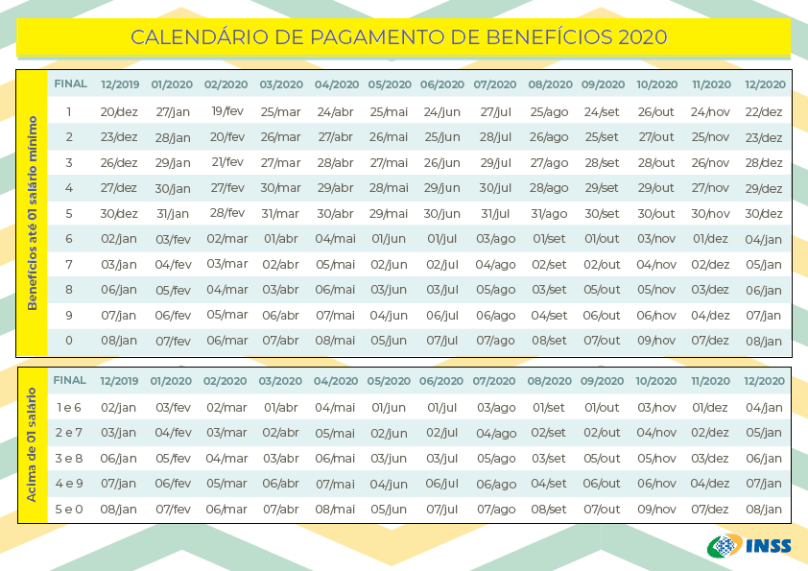
O depósito da segunda parte desse abono anual será realizado no período de 25 de maio a 5 de junho, conforme a Tabela de Pagamento 2020.

Para aqueles que recebem um salário mínimo, o depósito da antecipação será feito entre os dias 25/05 e 05/06, de acordo com o número final do benefício, sem levar em conta o dígito verificador.

Segurados com renda mensal acima do piso nacional terão seus pagamentos creditados entre 01/06 e 05/06.

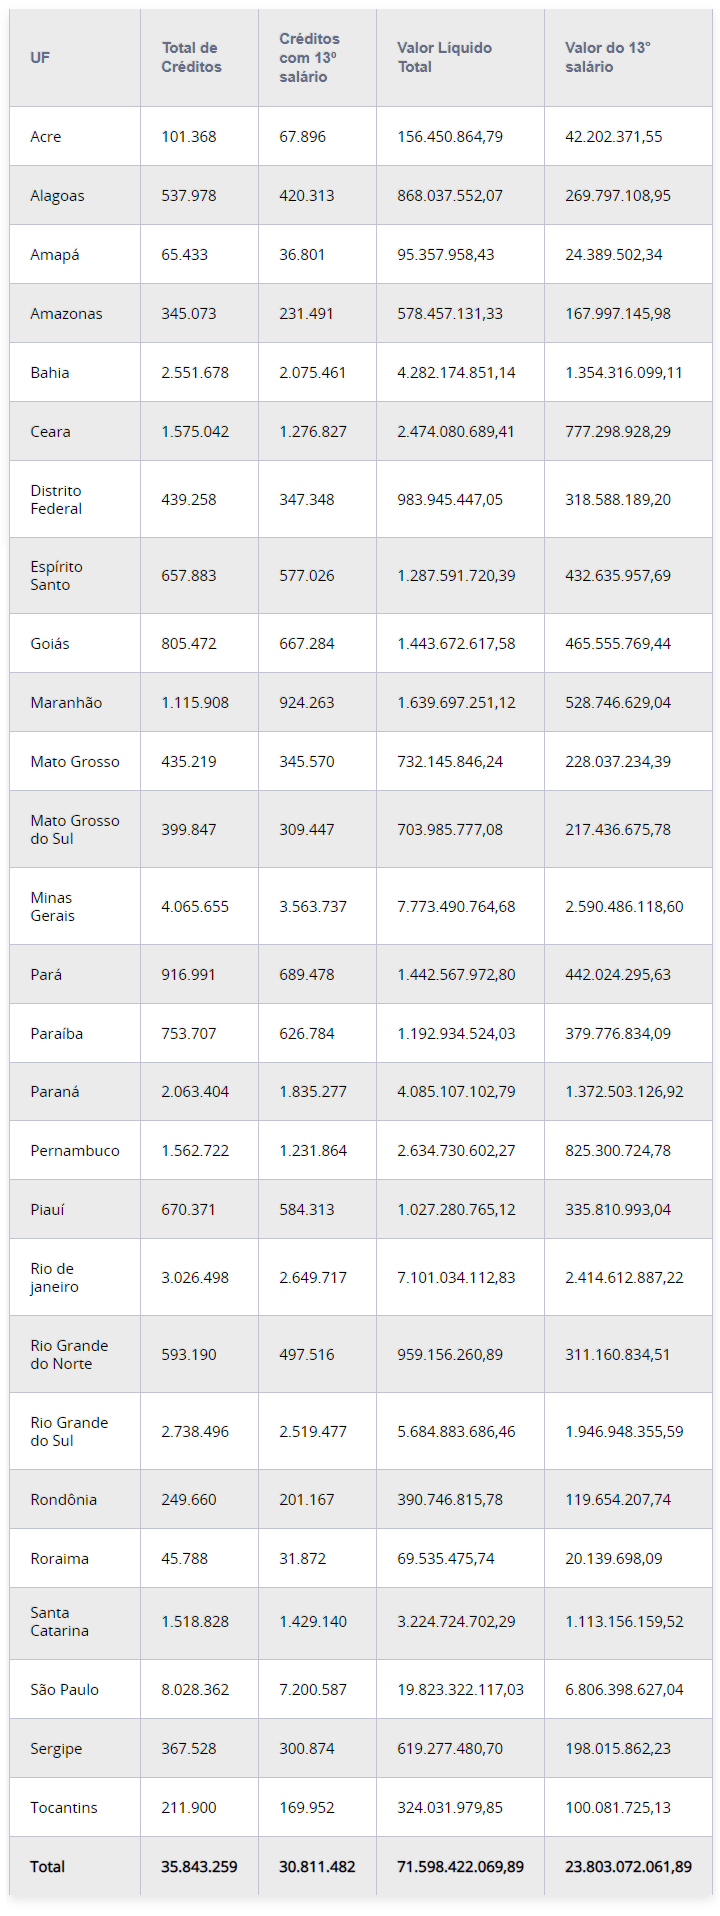
Em todo o país, 35,8 milhões de pessoas receberão seus benefícios de maio. O INSS injetará na economia um total de R$ 71,5 bilhões. Desse total, 30,8 milhões de beneficiários receberão a segunda parcela do 13º, o equivalente a R$ 23,8 bilhões.

Por lei, tem direito ao 13º quem, durante o ano, recebeu os seguintes benefícios previdenciários:

Na hipótese de cessação programada do benefício, prevista antes de 31 de dezembro de 2020, será pago o valor proporcional do abono anual ao beneficiário. Nesta parcela, vale lembrar, é feito o desconto do Imposto de Renda (IR).

Aqueles que recebem benefícios assistenciais (benefício de prestação continuada da Lei Orgânica da Assistência Social – BPC/LOAS e Renda Mensal Vitalícia – RMV) não têm direito ao abono anual.

Abaixo, a tabela com os valores da segunda parcela do abono anual por unidade da federação:

abono-salarial-13º salario-INSS-mai-2020

Fonte: INSS – 21.05.2020 – Adaptado pelo Guia Trabalhista.

Reforma da Previdência

Como fica a Previdência Social após a Reforma: Direitos, Benefícios, Auxílios, Salário de Contribuição, Aposentadorias, Cálculos... Um Guia Prático para esclarecer suas dúvidas sobre as novas normas previdenciárias de acordo com a Emenda Constitucional 103/2019!

Clique para baixar uma amostra!

Rescisão por Culpa Recíproca e Força Maior – Como Ocorre Cada um Destes Motivos

A legislação trabalhista estabelece várias formas de rescisão de contrato de trabalho, seja nos contratos por tempo determinado ou indeterminado, podendo ser por iniciativa do empregador ou do empregado. Dentre as diversos tipos de rescisão está a por culpa recíproca e por força maior.

Rescisão por Culpa Recíproca

A culpa recíproca ocorre quando as partes, empregado e empregador, ao mesmo tempo, cometem falta grave que configura a perda da confiança entre as partes, ensejando a rescisão de contrato de trabalho.

A falta grave cometida pelas partes não precisa, necessariamente, ter o mesmo peso, a mesma gravidade, mas será configurada quando o empregador cometer uma das faltas previstas no art. 483 da CLT, e o empregado uma das faltas previstas no art. 482 da CLT, de modo que fique impossível a continuidade da relação empregatícia.

De acordo com o art. 484 da CLT, havendo culpa recíproca no ato que determinou a rescisão de contrato de trabalho, o tribunal de trabalho reduzirá a indenização à que seria devida em caso de culpa exclusiva do empregador, por metade.

Como o referido artigo não é específico sobre quais verbas o empregado receberia (por metade), o TST firmou entendimento de que o empregado terá direito a 50% do aviso prévio, do 13º Salário e das férias proporcionais, conforme dispõe a Súmula 14 do TST.

Rescisão por Força Maior

De acordo com o art. 501 da CLT, entende-se como força maior todo acontecimento inevitável, em relação à vontade do empregador, e para a realização do qual este não concorreu direta ou indiretamente.

A força maior pressupõe acontecimento grave, imprevisível, involuntário e causado por fator externo. Nessas circunstâncias, alguns direitos trabalhistas podem ser relativizados.

O § único do referido artigo dispõe que a imprevidência do empregador exclui a razão de força maior, ou seja, se há descuido, imperícia ou desleixo por parte do empregador na administração da empresa e, em razão disso, a empresa acaba falindo ou se extinguindo, não se caracteriza a força maior.

A rescisão de contrato por força maior ocorrerá quando, por exemplo, há uma descontinuidade das atividades (falência, fechamento, extinção ou encerramento total ou parcial das atividades) da empresa em razão de fatores externos, tais como:

  • Alagamento: alagamento decorrente de fortes chuvas ou tempestades, que provoque a destruição da empresa;
  • Incêndio no Shopping: quando ocorre a destruição da empresa decorrente de um incêndio no shopping onde a mesma funcionava;
  • Pandemia: quando ocorre a falência da empresa em função de uma parada total ou parcial das atividades por conta de uma epidemia ou pandemia (Coronavírus, por exemplo);
  • Terremoto/furacão/tornado: quando há destruição da empresa em função de um evento natural e que está fora do controle da empresa;
  • Outros Fenômenos da natureza: extinção da empresa decorrentes de fenômenos da natureza, como o rompimento da barragem de Brumadinho/MG, ainda que a causa seja decorrente de falha de terceiros;
  • Outros fatores alheios à vontade da empresa.

Veja parte de um exemplo de rescisão por força maior, com cálculo prático de cada verba rescisória discriminada no TRCT:
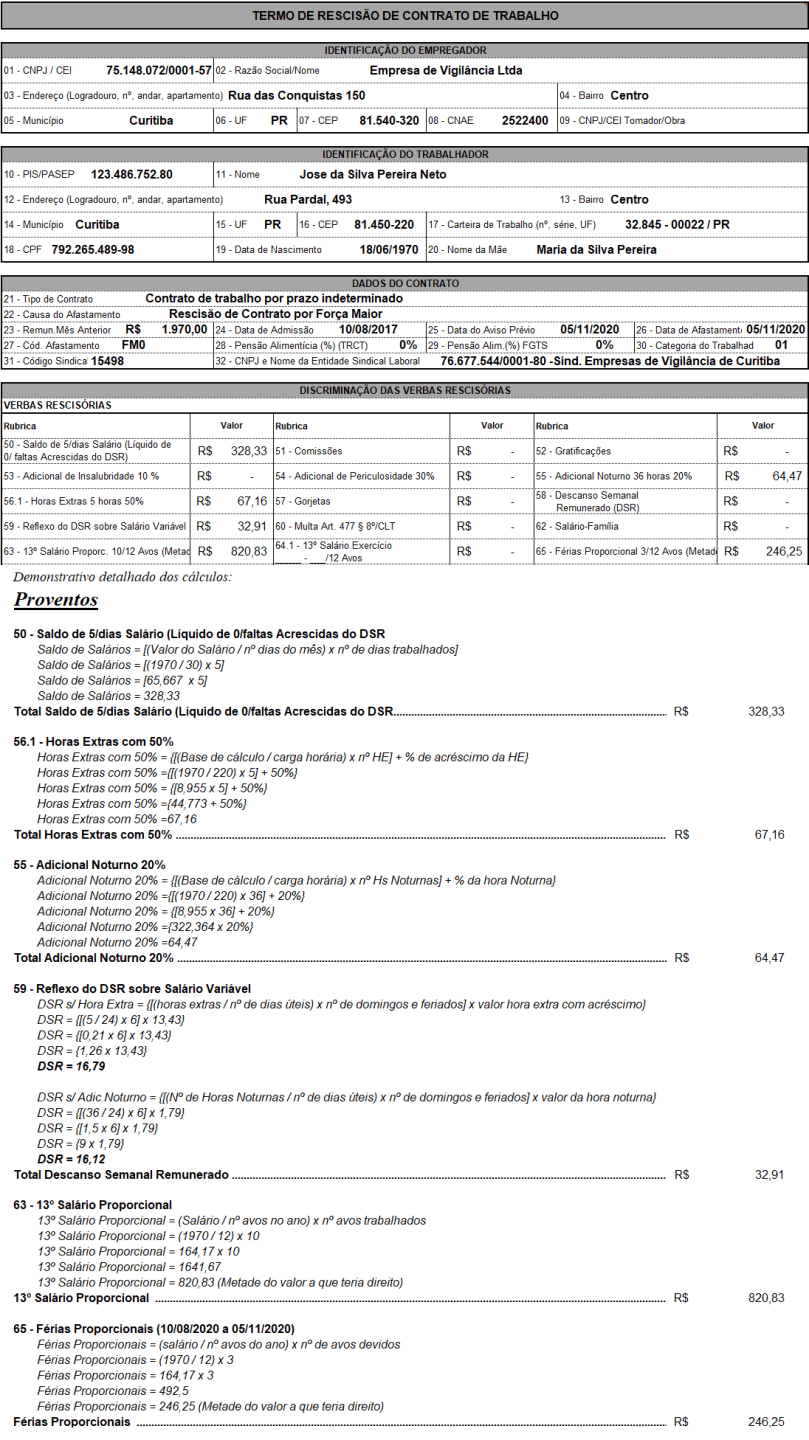
trct-forca-maior-calculos-praticos

Este trecho foi extraído do tópico Termo de Rescisão de Contrato de Trabalho – Culpa Recíproca e Força Maior do Guia Trabalhista Online, onde você encontrará outras considerações sobre cada um destes desligamentos, conforme apontado abaixo:

Rescisão por Culpa Recíproca

  • Culpa Recíproca – Ação Judicial – Desnecessidade;
  • Culpa Recíproca por Acordo ou Convenção Coletiva de Trabalho – Impossibilidade;
  • Direitos Trabalhistas no Caso de Rescisão de Contrato por Culpa Recíproca;
  • Indicativo do motivo no TRCT;
  • TRCT – cálculo prático da rescisão e discriminação da apuração de cada verba paga;
  • Jurisprudência do TST.

Rescisão por Força Maior

  • Redução dos Salários Quando a Interrupção das Atividades por Força Maior é Apenas Parcial;
  • Falsa Alegação de Força Maior;
  • Direitos Trabalhistas no Caso de Rescisão de Contrato por Força Maior;
  • Indicativo do motivo no TRCT;
  • Força maior – seguro desemprego;
  • TRCT – cálculo prático da rescisão e discriminação da apuração de cada verba paga;
  • Jurisprudência do TST.

Escrito por Sergio Ferreira Pantaleão, Advogado, Administrador, responsável técnico do Guia Trabalhista e autor de obras na área trabalhista e Previdenciária.

Reforma Trabalhista na Prática

Temas atualizados da CLT (Reforma Trabalhista promovida pela Lei 13.467/2017). Contém links para abertura de legislações. Dicas práticas de como utilizar as alterações nos contratos de trabalho. Edição atualizável por 12 meses! Ideal para administradores de RH, auditores, empresários, consultores, professores, fiscais, estudantes e outros profissionais que lidam com matéria trabalhista.

Clique para baixar uma amostra!

Custos com Demissões Pela Paralisação das Atividades Determinada Pelo Estado é do Próprio Estado

Se a empresa passa por dificuldades financeiras momentâneas (ocorrendo a paralisação total ou parcial das atividades) em decorrência do mercado de trabalho (queda da bolsa, aumento do dólar, inflação, juros elevados, má gestão do próprio negócio, etc.), há situações previstas na CLT e em leis específicas que, sendo de interesse da empresa, permitem a adoção de medidas de modo a preservar a mão de obra, tais como:

  • teletrabalho;
  • banco de horas;
  • concessão de férias coletivas;
  • concessão de férias individuais;
  • redução da jornada;
  • redução temporária do salário;
  • dentre outras.

Se a paralisação da empresa é decorrente da situação do mercado globalizado ou por má gestão, a empresa que demitir o empregado sem justo motivo terá que arcar com o pagamento da indenização prevista no art. 487 (aviso prévio) da CLT, da indenização prevista no art. 18, § 1º da Lei 8.036/1990 (multa de 40% do FGTS), bem como o pagamento das férias integrais, férias proporcionais, 1/3 das férias, 13º Salário proporcional e liberação das guias do FGTS e do seguro desemprego.

Entretanto, quando a paralisação da empresa é motivada por ato de autoridade municipal, estadual ou federal, que gera a necessidade de demissão do empregado por impossibilidade financeira no pagamento dos salários, o pagamento da indenização pela dispensa imotivada ficará a cargo do governo responsável, nos termos do art. 486 da CLT.

Neste cenário adverso, considerando que a única alternativa seja a retomada das atividades, cabe às empresas comunicar seus empregados para retornar ao trabalho, de modo que possam manter a sobrevivência da organização.

Caso a intervenção do Município ou do Estado pela paralisação da empresa seja mantida, sem qualquer contrapartida pela manutenção dos custos acima mencionados, acarretando a necessidade de demissões, as empresas terão que indenizar os empregados demitidos de acordo com o que dispõe a CLT, conforme os direitos já apontados anteriormente.

Entretanto, estas empresas devem se valer do que legalmente está previsto, ingressando judicialmente contra o município ou o estado, buscando ressarcir os custos com as demissões, conforme previsto no art. 486 da CLT.

Clique aqui para acessar o artigo completo, bem como conhecer o entendimento jurisprudencial do TST a respeito do tema.

Escrito por Sergio Ferreira Pantaleão, Advogado, Administrador, responsável técnico do Guia Trabalhista e autor de obras na área trabalhista e Previdenciária.

Reforma Trabalhista na Prática

Temas atualizados da CLT (Reforma Trabalhista promovida pela Lei 13.467/2017). Contém links para abertura de legislações. Dicas práticas de como utilizar as alterações nos contratos de trabalho. Edição atualizável por 12 meses! Ideal para administradores de RH, auditores, empresários, consultores, professores, fiscais, estudantes e outros profissionais que lidam com matéria trabalhista.

Clique para baixar uma amostra!

Antecipado Para Abril e Maio/2020 o Pagamento do 13º Salário (Abono Anual) aos Beneficiários da Previdência Social

No ano de 2020, o pagamento do 13º Salário (abono anual) de que trata o art. 40 da Lei nº 8.213/1991, ao beneficiário da previdência social, será efetuado em duas parcelas, excepcionalmente, da seguinte forma:

  • Abril/2020 –  pagamento da primeira parcela corresponde a 50% do valor do benefício devido no referido mês, paga juntamente com os benefícios dessa competência; e
  • Maio/2020 – pagamento da segunda parcela correspondente à diferença entre o valor total do abono anual e o valor da primeira parcela,  paga juntamente com os benefício da competência maio/2020.

Clique aqui e veja o calendário de pagamento dos benefícios previdenciários para 2020.

Nos anos anteriores o pagamento da primeira parcela do abono anual era pago junto com a competência de agosto, e a segunda parcela com a competência de novembro.

O abono anual é devido aos beneficiários da Previdência Social que, durante o ano, tenha recebido:

A antecipação do pagamento do abono anual em 2020 foi estabelecido pela Medida Provisória 927/2020, para enfrentamento do estado de calamidade pública decorrente do Coronavírus.

Fonte: Medida Provisória 927/2020 – Adaptado pelo Guia Trabalhista.

Reforma da Previdência

Como fica a Previdência Social após a Reforma: Direitos, Benefícios, Auxílios, Salário de Contribuição, Aposentadorias, Cálculos... Um Guia Prático para esclarecer suas dúvidas sobre as novas normas previdenciárias de acordo com a Emenda Constitucional 103/2019!

Clique para baixar uma amostra!

ESocial – Dados do eSocial Substituem Obrigações do CAGED e da RAIS

O eSocial passou a substituir as obrigações de prestar informações ao CAGED e à RAIS para as empresas pertencentes aos grupos 1, 2 e 3 (CAGED) e grupos 1 e 2 (RAIS).

Isto não quer dizer que esses bancos de dados deixaram de existir: simplesmente a forma de prestação de informações é que mudou. Em vez de usar os sistemas próprios da RAIS e do CAGED, as informações já prestadas ao eSocial servirão para alimentar os bancos de dados, preservando as respectivas séries históricas.

Ou seja, houve uma expressiva simplificação, com a dispensa da utilização desses sistemas. Os empregadores ainda não obrigados ao eSocial, por sua vez, permanecem com a obrigação de utilizar os sistemas próprios da RAIS e do CAGED para informar admissões e dispensas, além de dados relativos às remunerações dos trabalhadores.

Contudo, os empregadores devem ficar atentos aos prazos do eSocial, uma vez que deixar de prestar as informações necessárias à RAIS e ao CAGED continua sendo considerado infração à legislação que disciplina essas obrigações.

Além da RAIS e do CAGED, a falta de informações ao eSocial também pode repercutir na anotação de carteira de trabalho (hoje, a Carteira Digital é alimentada pelos dados do eSocial), bem como na manutenção do registro de empregados. Desde a edição da Portaria SEPRT 1.195/19, essas obrigações também foram substituídas pelo eSocial.

DESLIGAMENTOS

Os empregadores devem atentar especialmente quanto às informações de desligamento dos trabalhadores. Ainda há dúvidas por parte de alguns empregadores, já que as informações prestadas mudam, conforme o grupo de obrigados a que pertencem. Veja as regras:

  • Grupos 1 e 2

As empresas pertencentes aos grupos 1 e 2 de obrigados, as quais já prestam informações de folha de pagamento, devem informar todos os desligamentos incluindo as informações de verbas rescisórias, como aviso prévio, saldo de salário, 13º Salário proporcional, etc.

  • Grupo 3

As empresas do grupo 3, do qual fazem parte as micro e pequenas empresas, além dos empregadores pessoas físicas (exceto domésticos), devem também informar os desligamentos, mas, como não estão obrigadas a transmitir informações de folha, os dados não incluirão as verbas rescisórias.

  • Grupos 4, 5 e 6

Os órgãos públicos e organismos internacionais pertencentes a esses grupos ainda não estão obrigados ao eSocial e devem utilizar os sistemas próprios da RAIS e do CAGED para prestar as informações.

As obrigações de cada grupo estão previstas no cronograma de implementação do eSocial.

SISTEMAS RAIS E CAGED

Atenção: as empresas obrigadas ao eSocial não podem suprir a falta de envio de informações usando os sistemas próprios da RAIS e do CAGED.

Eventual envio de informações por esses sistemas é considerado não realizado e esta falta pode impactar, inclusive, a habilitação de trabalhadores para o seguro desemprego e o Abono Salarial.

Fonte: eSocial – 18/03/2020 – Adaptado pelo Guia Trabalhista.

ESocial – Teoria e Prática

Conheça e Prepare-se para a Nova Obrigação Acessória Exigida dos Empregadores. Atualizada de Acordo Com as Últimas Versões do Programa. Abordagem e Manual da DCTFWeb e EFD-Reinf - Outubro/2018.

Clique para baixar uma amostra!