
Primeiro Passo Para Implementar o eSocial – Dados Cadastrais Atualizados

Uma das premissas para o envio de informações e recolhimento das obrigações por meio do eSocial é a consistência dos dados cadastrais enviados pelo empregador relativo aos trabalhadores a seu serviço.

Esses dados são confrontados com a base do eSocial, sendo validados na base do CPF (nome, data de nascimento e CPF) e na base do CNIS -Cadastro Nacional de Informações Sociais (data de nascimento, CPF e NIS), e qualquer divergência existente impossibilitará o envio das informações trabalhistas, previdenciárias e tributárias, bem como o recolhimento dos valores devidos.

Dessa forma, o empregador deve zelar pela consistência dos dados cadastrais dos trabalhadores a seu serviço com os dados constantes na base do CPF e do CNIS e, se necessário, proceder à sua atualização antes da data de entrada em vigor do eSocial.

Para facilitar o trabalho de regularização cadastral dos trabalhadores e como medida preventiva à rejeição dos dados, foi disponibilizado no Portal do eSocial, a partir do endereço eletrônico: http://portal.esocial.gov.br/institucional/consulta-qualificacao-cadastral, a aplicação CQC (Consulta Qualificação Cadastral) para identificar possíveis divergências associadas ao nome da pessoa, a data de nascimento, ao CPF e ao NIS (Número de Inscrição Social).

A qualificação cadastral, regra geral, deve ser feita para qualquer trabalhador de qualquer categoria, seja empregado, servidor público, contribuinte individual, avulso, estagiário etc.

O eSocial realiza validação dos dados cadastrais nas bases do CPF e do CNIS cuja informação do NIS seja obrigatória. Para aqueles cuja informação do NIS não é obrigatória, por exemplo, estagiários, bolsistas, beneficiários de regimes previdenciários próprios, servidores públicos inativos dentre outros, o eSocial faz apenas a validação na base do CPF.

No cadastramento inicial de trabalhador afastado pelo motivo de aposentadoria por invalidez ou auxílio doença, a qualificação cadastral, embora recomendada, não é obrigatória, conforme regras já aplicadas no leiaute do eSocial. Essa qualificação cadastral torna-se obrigatória no momento do retorno do trabalhador.

Se houver incorreção nos dados cadastrais do trabalhador, a aplicação CQC indicará se esta divergência está no cadastro do CPF e/ou do NIS, orientando qual o procedimento para acerto.

Nós do Guia Trabalhista recomendamos a atualização profissional dos colaboradores responsáveis pela implementação da sua empresa no ambiente do E-Social.

Para isso indicamos a leitura da obra ESocial – Teoria e Prática, de nossa editora.


Conheça a Nova Obrigação Acessória para os Empregadores que será exigida a partir de 2015! Assuntos atualizados de acordo com a legislação. Ideal para administradores de RH, contabilistas, advogados, auditores, empresários, consultores, juízes, peritos, professores, fiscais, atendentes de homologação sindical e outros profissionais que lidam com cálculos trabalhistas.

eSocial – Teoria e Prática da Obrigação Acessória

Conheça e Prepare-se para a Nova Obrigação Acessória Exigida dos Empregadores
Manual Versão 2.2 – A partir de Setembro/2016
Como Compreender o Projeto do eSocial

O projeto do eSocial se encontra em estágio avançado de implementação. Os prazos finais de obrigatoriedade já são conhecidos, e todos os empregadores deverão utilizar o sistema do eSocial até no máximo 1º de Junho de 2018.

Apesar do ambiente de testes do eSocial já estar disponível a todos os empregadores, o uso desta ferramenta é bem restrita já que a plataforma de testes não possui um ambiente web com interface.

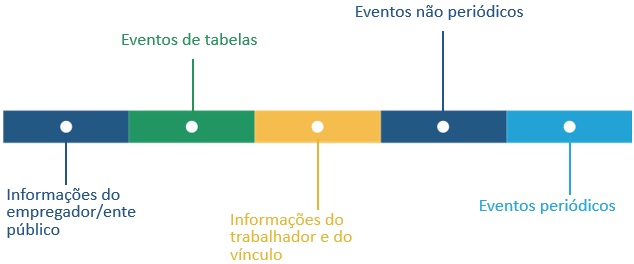
Abaixo preparamos um resumo com as principais informações que você precisa conhecer sobre os eventos e tabelas do eSocial, divididas em cinco categorias que auxiliarão no entendimento desta nova obrigação como um todo. Confira:

classificacao-esocial

Informações do Empregador/Ente Público

É o topo da cadeira de informações do eSocial. As informações do cadastramento do empregador serão utilizadas por todos os demais eventos do eSocial.  Aqui serão fornecidas pelo empregador as informações cadastrais, alíquotas e demais dados necessários ao preenchimento e validação dos demais eventos do eSocial, inclusive para apuração das contribuições previdenciárias devidas ao RGPS e do FGTS. Este é o primeiro evento e é pré-requisito para que todas as demais informações possam ser preenchidas. Não pode ser enviado qualquer outro evento antes deste.

Eventos de Tabelas

Logo após temos as tabelas de cadastros do eSocial, que irão apresentar informações referentes aos estabelecimentos, Rubricas, Funções, Cargos, Horários, Turnos de Trabalho e demais informações necessários que antecedem o cadastramento dos funcionários da empresa. Todos estes cadastros precisam ser preenchidos e transmitidos antes para que seja possível incluir vínculos de emprego.

Informações do Trabalhador e do Vínculo

É o retrato dos vínculos dos trabalhadores existentes na data da implantação do eSocial por um determinado empregador e inclui a ficha cadastral completa do trabalhador além de informações como jornada de trabalho e remuneração. Deverá ser transmitido até a data de início da obrigatoriedade do eSocial pelo empregador e antes do envio de qualquer evento periódico ou não periódico.

Eventos não periódicos

São aqueles que ocorrem esporadicamente, sem uma periodicidade conhecida, já que  dependem de acontecimentos na relação entre o empregador e o trabalhador que influenciam no cumprimento de deveres trabalhistas, previdenciários e fiscais como, por exemplo, a admissão/ingresso de um empregado, a alteração de salário, a exposição do trabalhador a agentes nocivos, auxílio-doença dentre outros.  Os eventos não periódicos sem prazo diferenciado devem ser enviados, quando ocorrerem, antes dos eventos mensais da folha de pagamento, com o objetivo de se evitar inconsistências entre a folha de pagamento e os eventos de tabelas e os não periódicos.

Eventos Periódicos

São aqueles cuja ocorrência tem periodicidade previamente definida, compostos por informações de folha de pagamento, de apuração de outros fatos geradores de contribuições previdenciárias como, por exemplo, os incidentes sobre pagamentos efetuados às pessoas físicas quando da aquisição da sua produção rural, e do imposto sobre a renda retido na fonte sobre pagamentos a pessoa física, feito pelo contribuinte.
Os eventos periódicos devem ser transmitidos até o dia 07 do mês seguinte, antecipando-se o vencimento para o dia útil imediatamente anterior, em caso de não haver expediente bancário.

Escrito por Jonatan Zanluca, com informações do Manual de Orientações do eSocial, versão 2.2 e do site da Previdência Social.


eSocial – Teoria e Prática da Obrigação Acessória

Conheça a Nova Obrigação Acessória para os Empregadores que será exigida a partir de 2015! Assuntos atualizados de acordo com a legislação. Ideal para administradores de RH, contabilistas, advogados, auditores, empresários, consultores, juízes, peritos, professores, fiscais, atendentes de homologação sindical e outros profissionais que lidam com cálculos trabalhistas.

Clique para baixar uma amostra!


Verbas “Por Fora” na Folha de Pagamento

A fiscalização trabalhista e previdenciária, no seu âmbito de ação, tem notificado empresas que utilizam práticas de salário “por fora”.

Cuidado especial é dos pagamentos denominados “salário in natura“. O salário in natura ou também conhecido por salário utilidade é entendido como sendo toda parcela, bem ou vantagem fornecida pelo empregador como gratificação pelo trabalho desenvolvido ou pelo cargo ocupado.

São valores pagos em forma de alimentação, habitação ou outras prestações equivalentes que a empresa, por força do contrato ou o costume, fornecer habitual e gratuitamente ao empregado.

CLT dispõe ainda, em seu artigo 82, que o empregador que fornecer parte do salário mínimo como salário utilidade ou in natura, terá esta parte limitada a 70% (setenta por cento), ou seja, será garantido ao empregado o pagamento em dinheiro de no mínimo 30% (trinta por cento) do salário mínimo.

Podemos concluir que tal regra deverá ser aplicada proporcionalmente aos empregados que tiverem salário contratual superior ao salário mínimo.

Portanto, nem todo pagamento de salário utilidade deve ser considerado como “por fora”, estando dentro dos limites da CLT. A lei não proíbe o pagamento do salário utilidade, mas limita este pagamento – devendo ainda tais valores ser indicados em recibo de pagamento bem como sofrer todas as incidências trabalhistas e previdenciárias, resguardadas algumas exceções.

Observe-se que não serão considerados salário utilidade, desde que proporcionados a todos os empregados, as seguintes utilidades:

  • vestuários, equipamentos e outros acessórios fornecidos aos empregados e utilizados no local de trabalho, para a prestação do serviço;

  • educação, em estabelecimento de ensino próprio ou de terceiros, compreendendo os valores relativos a matrícula, mensalidade, anuidade, livros e material didático;

  • transporte destinado ao deslocamento para o trabalho e retorno, em percurso servido ou não por transporte público;

  • assistência médica, hospitalar e odontológica, prestada diretamente ou mediante seguro-saúde;

  • seguros de vida e de acidentes pessoais;

  • previdência privada.

Um exemplo típico de salário “por fora” é o pagamento de contas do empregado, sem desconto respectivo, como aluguel de casa, cartão de crédito para uso particular, locação de veículo para uso próprio, entre outros.

Uma obra sobre a redução dos riscos trabalhistas e previdenciários de sua empresa. Obra inédita no Brasil! E mais... atualização garantida por 12 meses! Clique aqui para mais informações.

Prevenção de Riscos Trabalhistas

Dê um passo à frente: impeça a ocorrência de reclamatórias trabalhistas na sua empresa!

Exemplos e detalhamentos práticos para prevenção de contingências laborais.

Órgãos Públicos Também Estarão Obrigados ao eSocial

Os órgãos públicos da administração direta, indireta, autárquica e fundacional dos Estados e Municípios também estarão obrigados ao envio das informações previdenciárias através do eSocial a partir de 2018.

Sendo assim a administração pública deverá repassar por meio do eSocial, os dados cadastrais, funcionais e remuneratórios dos servidores titulares de cargos efetivos amparados em regime próprio de previdência social, bem como daqueles em que o poder público atua como contratante da prestação de serviços.

Opção de Envio das Informações

Conforme o Manual de Orientações do eSocial os entes públicos poderão escolher de que forma enviar as informações: de maneira centralizada no CNPJ matriz do ente responsável ou da unidade gestora de orçamento.

Se a opção for pelo envio centralizado no ente responsável, apenas um conjunto de tabelas (eventos S-1000 a S-1080) poderá ser utilizado para todas as informações do ente público.

Por outro lado, o ente público poderá optar pelo envio descentralizado, situação em que as informações são prestadas por mais de um órgão com autonomia administrativa e/ou orçamentária e, que, por conseguinte, podemos denominá-lo unidade gestora autônoma.

Cada órgão que corresponda a uma unidade gestora autônoma dentro do ente público poderá, portanto, submeter suas próprias informações a partir de seus sistemas informatizados e utilizando-se de suas próprias estruturas de dados.

Assim, cada unidade gestora autônoma poderá enviar suas próprias tabelas (eventos S-1000 a S-1080), bem como todos os demais eventos periódicos e não periódicos. Suas informações, porém, são vinculadas ao CNPJ do Ente Federado Responsável.

Importante destacar alguns pontos que são fundamentais para entendimento do processo de transmissão descentralizada:

a) Mesmo a informação sendo prestada descentralizadamente pela unidade gestora
autônoma, ela é feita em nome do ente responsável e não em nome da unidade gestora autônoma.

Por exemplo, se a Secretaria de Finanças de uma determinada Unidade da Federação presta suas informações de forma autônoma, ela o faz em nome da Unidade Federativa Responsável e não em seu nome. Portanto, as informações prestadas ficam vinculadas ao CNPJ do ente Federado Responsável;

b) O Ente Federado Responsável só estará quite com suas obrigações após todas as
unidades gestoras autônomas prestarem suas informações;


eSocial – Teoria e Prática da Obrigação Acessória

Conheça a Nova Obrigação Acessória para os Empregadores que será exigida a partir de 2015! Assuntos atualizados de acordo com a legislação. Ideal para administradores de RH, contabilistas, advogados, auditores, empresários, consultores, juízes, peritos, professores, fiscais, atendentes de homologação sindical e outros profissionais que lidam com cálculos trabalhistas.

Clique para baixar uma amostra!

FAP Por Estabelecimento

Fator Acidentário de Prevenção (FAP) – multiplicador calculado anualmente que incide sobre a alíquota do Seguro Acidente de Trabalho (SAT), a partir de 2016, é calculado por estabelecimento empresarial (no caso de a empresa ser composta por uma ou mais filiais) e não mais por CNPJ da Matriz.

Como o FAP incide sobre a alíquota do SAT, obviamente que seu cálculo também é feito por estabelecimento. Até 2015 este cálculo era único para toda a empresa.

Desta forma, uma empresa com 5 estabelecimentos, por exemplo, terá o FAP calculado para cada um deles, já que as condições de trabalho podem variar em locais diferentes.

O FAP é um multiplicador, que varia de 0,5 a dois pontos, aplicado às alíquotas de 1%, 2% ou 3% do SAT incidentes sobre a folha de salários das empresas para custear aposentadorias especiais e benefícios decorrentes de acidentes de trabalho.

O FAP varia anualmente. É calculado sempre sobre os dois últimos anos de todo o histórico de acidentalidade e de registros acidentários da Previdência Social.

A metodologia, porém, não é aplicada à contribuição das pequenas e microempresas, uma vez que elas recolhem os tributos pelo sistema simplificado, o Simples Nacional.

Pela metodologia do FAP, pagarão mais os estabelecimentos que registrarem maior número de acidentes ou doenças ocupacionais.

Por outro lado, o Fator Acidentário de Prevenção servirá para bonificar os que registrarem acidentalidade menor.

Quando não for registrado nenhum caso de acidente de trabalho, o estabelecimento poderá pagar a metade da alíquota do Seguro Acidente de Trabalho (SAT).

Uma obra sobre a redução dos riscos trabalhistas e previdenciários de sua empresa. Obra inédita no Brasil! E mais... atualização garantida por 12 meses! Clique aqui para mais informações.

Prevenção de Riscos Trabalhistas

Dê um passo à frente: impeça a ocorrência de reclamatórias trabalhistas na sua empresa!

Exemplos e detalhamentos práticos para prevenção de contingências laborais.