Possibilidade de Redução Salarial de até 25% por Conta da Calamidade Pública (Coronavírus)

A Medida Provisória 927/2020 estabeleceu várias medidas trabalhistas para enfrentamento do estado de calamidade pública reconhecido pelo Decreto Legislativo nº 6, de 20 de março de 2020, em decorrência da pandemia do Coronavírus.

A referida MP declara, nos termos do § único do art. 1º, que o estado de calamidade pública reconhecido pelo Decreto Legislativo, constitui hipótese de força maior para fins trabalhistas, consoante o disposto no art. 501 da CLT.

Entende-se como força maior todo acontecimento inevitável, em relação à vontade do empregador, e para a realização do qual este não concorreu direta ou indiretamente.

A possibilidade da redução salarial está prevista no art. 503 da CLT, garantindo ao empregador que, em caso de força maior ou prejuízos devidamente comprovados, é lícita a redução geral dos salários dos empregados da empresa, proporcionalmente aos salários de cada um, não podendo, entretanto, ser superior a 25%, respeitado, em qualquer caso, o salário mínimo.

Vale pontuar que o texto da MP 927/2020 não trata em nenhum momento, de forma específica, sobre a possibilidade da redução salarial. Entretanto, é importante se ater ao contexto da situação, bem como do conjunto de normas que podem gerir as questões trabalhistas.

É justamente pela análise deste contexto que se pode concluir pela possibilidade da redução salarial, uma vez que o art. 1º, § único da MP 927/2020 reconhece o estado de calamidade pública, decorrente da pandemia, como sendo motivo de força maior para fins trabalhistas, e o art. 503 da CLT permite ao empregador que, nestes casos, é lícita a redução salarial.

Além disso, é notório que o motivo de força maior decorre de um acontecimento imprevisível e inevitável em relação à vontade do empregador, ou seja, o mesmo não concorreu direta ou indiretamente para que tal fato acontecesse.

Pelo contrário, considerando a situação econômica das empresas em geral, a calamidade que acomete toda a população e sobremaneira os empregados que precisam estar em casa pelo risco de contaminação, afeta diretamente os empregadores que perdem a força produtiva dos seus colaboradores.

Desnecessário até mencionar sobre o art. 2º da Lei 4.923/1965, já que o referido dispositivo é pontual sobre a possibilidade de redução de jornada, de modo que a redução proporcional do salário mensal não seja superior a 25% do salário contratual, nos casos em que a empresa esteja em situação adversa em face da conjuntura econômica.

No caso da calamidade pública declarada, o intuito da MP é justamente diminuir o impacto que tal situação pode e já está gerando, tanto para as empresas (que veem seu faturamento se esvaindo por conta da paralisação) quanto para os trabalhadores (que se veem amedrontados pela possibilidade de ficarem desprovidos de um rendimento mínimo que possa garantir o sustento da família).

Não reconhecer a possibilidade da redução salarial num momento como este seria caminhar na contramão do que deveria ser uma política de proteção do emprego e da renda proposto pela Medida Provisória.

Vale ressaltar que a redução salarial, limitada a 25%, deve ser formalizada por meio de aditivo contratual (individual ou coletivo), podendo ser por tempo determinado ou enquanto durar o estado de calamidade pública.

Escrito por Sergio Ferreira Pantaleão, Advogado, Administrador, responsável técnico do Guia Trabalhista e autor de obras na área trabalhista e Previdenciária.

Reforma Trabalhista na Prática

Temas atualizados da CLT (Reforma Trabalhista promovida pela Lei 13.467/2017). Contém links para abertura de legislações. Dicas práticas de como utilizar as alterações nos contratos de trabalho. Edição atualizável por 12 meses! Ideal para administradores de RH, auditores, empresários, consultores, professores, fiscais, estudantes e outros profissionais que lidam com matéria trabalhista.

Clique para baixar uma amostra!

Artigo da MP que Possibilitava a Suspensão do Contrato por 4 Meses é Revogado

A Medida Provisória 927/2020 trouxe várias medidas trabalhistas que poderão ser adotadas pelos empregadores para preservação do emprego e da renda e para enfrentamento do estado de calamidade pública e da emergência de saúde pública de importância internacional decorrente do coronavírus (covid-19).

Dentre estas medidas, havia uma (estabelecida no art. 18 da MP) que previa a suspensão do contrato de trabalho pelo prazo de até 4 meses, para participação do empregado em curso ou programa de qualificação profissional não presencial oferecido pelo empregador, diretamente ou por meio de entidades responsáveis pela qualificação.

A polêmica gerada em torno desta medida em particular foi pelo que estabeleciam os §§ 2º  e 5º do referido artigo, os quais dispunham que:

  • O empregador poderia (não havia qualquer obrigatoriedade) conceder ajuda compensatória mensal ao empregado, sem natureza salarial, durante o período de suspensão contratual, com valor definido livremente entre empregado e empregador, via negociação individual (art. 18, § 2º); e
  • Não haveria concessão de bolsa-qualificação no âmbito da suspensão de contrato de trabalho para qualificação do trabalhador (art. 18, § 5º).

Considerando que as empresas estão no início de um período de recuperação, já que veem atravessando um período de recessão por mais de uma década, ficar até 4 meses (previsão) sem qualquer faturamento e ter que arcar com os salários dos empregados é um caminho para a decretação da falência destas empresas.

Por outro lado, é praticamente impossível imaginar que os empregados tenham fôlego financeiro para ficar até 4 meses sem salários em casa em troca da garantia de emprego, de modo que estes trabalhadores ficariam impossibilitados de honrar com o sustento mensal (necessidades básicas) de seus familiares.

Diante da grande dificuldade das empresas (principalmente para as ME e EPPs) concederem livremente qualquer valor ao empregado durante este longo período, já que as empresas deixam de ter faturamento e, consequentemente, falta fluxo de caixa para poder arcar com o salário mensal dos empregados, o Governo revogou o art. 18 da MP 927/2020 por meio da MP 928/2020 (publicada em edição extra no DOU de 23/03/2020).

Embora o art. 18 da MP 927/2020 tenha sido revogado, as demais medidas previstas na referida norma (veja as principais aqui) poderão ser amplamente utilizadas pelas empresas.

Nota: Considerando que o art. 18 foi revogado, o mesmo deveria ter ocorrido com o inciso VII do art. 3º da MP 927/2020, já que o “direcionamento do trabalhador para qualificação” deixou de ser uma medida a ser aplicada.

Fonte: MP 928/2020 – Adaptado pelo Guia Trabalhista.

Saiba mais sobre o tema nos tópicos abaixo do Guia Trabalhista Online:

O Empregado que Perde o Direito às Férias tem Direito à Remuneração do Adicional de 1/3?

A legislação dispõe que perderá o direito ao gozo de férias o empregado que, no curso do período aquisitivo, apresentar as seguintes situações:

a) Deixar o emprego e não for readmitido dentro de 60 (sessenta) dias subsequentes à sua saída;

b) Permanecer em gozo de licença, com percepção de salários, por mais de 30 (trinta) dias;

c) Deixar de trabalhar, com percepção do salário por mais de 30 (trinta) dias em virtude de paralisação parcial ou total dos serviços da empresa; e

d) Tiver percebido da Previdência Social prestações de acidente do trabalho ou de auxílio-doença por mais de 6 (seis) meses, embora descontínuos.

Pelos casos apresentados como desencadeadores da perda do direito às férias, pode-se constatar que em todos eles há o rompimento da prestação de serviço por parte do empregado, ou seja, no decurso do período aquisitivo o empregado deixa de trabalhar para a empresa, o que dá direito a esta a se isentar da obrigação prevista no art. 129 da CLT.

Como se pode perceber, um dos objetivos (descanso) até pode-se dizer que é atingido, já que não há prestação de serviço. Já o do acréscimo da remuneração (adicional de 1/3 constitucional), nem tanto, pois nos casos previstos não há obrigação da empresa remunerar o empregado com o respectivo adicional.

Por conta disso é que o legislador tratou tais situações como exceção, ou seja, não há como a empresa simplesmente parar suas atividades, concedendo licença remunerada aos empregados e pagando somente o salário normal, com o intuito de se abster do pagamento do terço constitucional, garantindo apenas o descanso de 30 dias.

Quando há paralisação das atividades e não há motivo de força maior, caracteriza-se férias coletivas e, neste caso, o pagamento das férias com o adicional constitucional deve prevalecer.

Entretanto, fica claro que, em todos os casos, a perda do direito se dá por motivo alheio à vontade da empresa, ou seja, por força maior (paralisação da empresa), por vontade do empregado (licença por motivo de seu interesse, ainda que seja para resolver problemas pessoais, se for de consentimento da empresa) ou ainda, por motivo de doença ou acidente.

Clique aqui e veja os detalhes que isentam a empresa do pagamento do adicional de 1/3 constitucional de férias, nos casos previstos no art. 133 da CLT.

Reforma Trabalhista na Prática

Temas atualizados da CLT (Reforma Trabalhista promovida pela Lei 13.467/2017). Contém links para abertura de legislações. Dicas práticas de como utilizar as alterações nos contratos de trabalho. Edição atualizável por 12 meses! Ideal para administradores de RH, auditores, empresários, consultores, professores, fiscais, estudantes e outros profissionais que lidam com matéria trabalhista.

Clique para baixar uma amostra!

Parametrização da Folha de Pagamento – Cuidados que Podem Evitar Erros de Recolhimento e de Informações ao eSocial

Muitas empresas buscam informatizar a operação do processamento da folha de pagamento, adquirindo o software de outras empresas especializadas no ramo com o objetivo, como qualquer outro meio de informatização, de ganhar tempo, reduzir custos na operação e eliminar possíveis falhas humanas.

Normalmente estes softwares são desenvolvidos com características padrão, de modo a atender ao maior número de empresas clientes, independentemente do número de empregados ou da atividade que a empresa desenvolve.

Quando falamos em folha de pagamento, podemos entender que parametrizar é atribuir valor, referência, indicar os impactos, agrupar verbas, enfim, “dizer ao sistema” exatamente para que serve determinada verba e qual o resultado esperado no seu processamento.

Estas parametrizações não são feitas aleatoriamente, mas baseadas no que a legislação trabalhista e previdenciária estabelece, obedecendo rigorosamente aos ditames do fisco, dos acordos e convenções coletivas de trabalho, bem como estabelecendo os tipos de cálculos (considerando as regras específicas) que estão sendo considerados para aquela empresa.

Portanto, para se fazer uma boa parametrização é preciso, antes de mais nada, conhecer a lei, as normas complementares, acompanhar suas mudanças e entender qual o reflexo que determinada norma (trabalhista, previdenciária, saúde e segurança no trabalho, imposto de renda e etc.) possui sobre as verbas salariais que compõem a folha de salários.

Uma verba salarial considerada provento, como o salário base, por exemplo, pode gerar incidência sobre verbas como INSS, IRF, FGTS, adicional de insalubridade, salário família, vale transporte, pensão alimentícia, adicional noturno, adicional de periculosidade, provisão de férias e 13º salário, entre outras dentre as quais o salário base faz incidência para sua apuração.

Por outro lado, uma verba salarial considerada desconto, como faltas, por exemplo, pode gerar também a incidência sobre verbas como INSS, FGTS, IRF e pensão alimentícia. Isto porque a incidência de faltas para apuração de outras verbas é bem menor do que o salário base ou as horas extras, que acabam refletindo no cálculo de um número elevado de outras verbas.

Clique aqui e entenda porque não basta ter um sistema de folha de pagamento. Conhecer o que deve ou não ser informado, pago ou recolhido, é de vital importância, já que com o eSocial, todos os recolhimentos serão feitos com base nas informações enviadas pelas empresas, e qualquer erro poderá acarretar o recolhimento indevido (a maior ou a menor) dos encargos sociais, bem como gerar multas por parte dos órgãos fiscalizadores.

Escrito por Sergio Ferreira Pantaleão, Advogado, Administrador, responsável técnico do Guia Trabalhista e autor de obras na área trabalhista e Previdenciária.

Cálculos da Folha de Pagamento

Passo a Passo para Cálculos de Valores e Verbas Trabalhistas! Exemplos e detalhamentos práticos para uma correta interpretação, invista pouco e tenha segurança em cálculos, evitando pagar verbas desnecessárias ou ser cobrado na justiça do trabalho por diferenças! Clique aqui para mais informações.

Clique para baixar uma amostra!

Novo Salário Mínimo a Partir de Fevereiro/2020

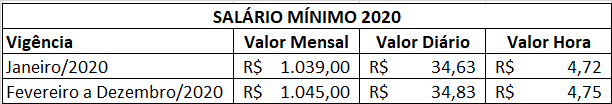
A partir de 1º de fevereiro de 2020, o salário mínimo será de R$ 1.045,00 (mil e quarenta e cinco reais), conforme a Medida Provisória 919/2019, publicada hoje 31/01/2020.

Houve um aumento de R$ 6,00 ou 0,577% em relação ao salário mínimo de janeiro/2020, que era R$ 1.039,00, conforme Medida Provisória 916/2019, publicada dia 31/12/2019.

Portanto, para 2020, os empregadores que pagarem seus empregados com base no salário mínimo terão os seguintes valores:

salario-minimo-2020

Fonte: Medida Provisória 919/2019 – Adaptado pelo Guia Trabalhista.

Saiba mais sobre o tema nos tópicos abaixo do Guia Trabalhista Online:

eSocial – Teoria e Prática da Obrigação Acessória

Conheça a Nova Obrigação Acessória para os Empregadores que será exigida a partir de 2015! Assuntos atualizados de acordo com a legislação. Ideal para administradores de RH, contabilistas, advogados, auditores, empresários, consultores, juízes, peritos, professores, fiscais, atendentes de homologação sindical e outros profissionais que lidam com cálculos trabalhistas.

Clique para baixar uma amostra!