A Projeção do Aviso Prévio e a Contagem dos Avos de Férias e 13º Salário

O aviso prévio, até outubro/2011, era de 30 dias conforme estabelece o art. 7º, XXI da Constituição Federal.

Com a publicação da Lei 12.506/2011 a duração do aviso prévio passou a ser contado de acordo com o tempo de serviço do empregado, sendo de 30 (trinta) dias para aquele que tiver até um ano de vínculo empregatício na mesma empresa, acrescidos 3 (três) dias por ano de serviço prestado até o máximo de 60 (sessenta) dias, perfazendo um total de até 90 (noventa) dias.

No aviso prévio dado pelo empregador, tanto trabalhado quanto indenizado, o seu período de duração integra o tempo de serviço para todos os efeitos legais, inclusive reajustes salariais, férias, 13º salário e indenizações.

A projeção do aviso na contagem dos avos de férias e 13º salário é feita de forma contínua, ou seja, conta-se os avos como se a data do aviso não existisse, apurando-se os avos de férias e 13º salário a serem pagos na rescisão de contrato conforme abaixo:

  • Para 13º Salário: desde o dia 1º de janeiro do ano corrente ou da data de admissão, se o empregado foi admitido no decorrer do ano, até a data do término previsto (projetado) do aviso;
  • Para Férias Proporcionais: a partir do início do último período aquisitivo até a data do término previsto (projetado) do aviso.

Assim, não se deve separar a contagem dos avos de férias proporcionais ou de 13º salário, por exemplo, até a data de demissão, e depois reiniciar nova contagem dos avos referente aos dias que correspondem ao aviso.

Para melhor elucidar, vamos considerar que um empregado, com 7 anos de empresa, tenha sido demitido sem justa causa no dia 17/10, tendo direito a 51 dias de aviso prévio.

Neste caso, considerando ainda que o início do último período aquisitivo de férias deste empregado fosse dia 02/08 do ano corrente, a contagem correta dos avos seria da seguinte forma:
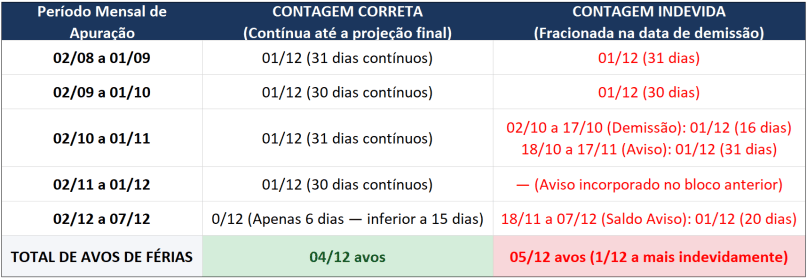
Observe que se a contagem for feita de forma separada, o empregador estaria pagando 1/12 avos a mais de férias indevidamente, quando o correto é fazer a contagem de forma contínua, gerando o direito aos 04/12 avos.

Obtenha maiores informações, exemplos de cálculos e jurisprudência no tópico Aviso Prévio do Guia Trabalhista.
Vigência de Portaria que Obrigava Negociação Sindical em Trabalho aos Domingos e Feriados é Prorrogada para 27/05/2026

Por meio da Portaria MTE 356/2026 foi novamente prorrogado o início da vigência da Portaria MTE 3.665/2023, que estabelecia que diversos setores do comércio não teriam mais autorização para trabalho em domingos e feriados, pois passariam a depender de acordo previsto em convenção coletiva de trabalho.

O novo prazo estabelecido é 27.05.2026.

Deixarão de ter autorização permanente de trabalho aos domingos e feriados os seguintes setores: varejistas de peixe, varejistas de carnes frescas e caça, varejistas de frutas e verduras, varejistas de aves e ovos, varejistas de produtos farmacêuticos (farmácias, inclusive manipulação de receituário), comércio de artigos regionais nas estâncias hidrominerais, comércio em portos, aeroportos, estradas, estações rodoviárias e ferroviárias, comércio em hotéis, comércio em geral, atacadistas e distribuidores de produtos industrializados, revendedores de tratores, caminhões, automóveis e veículos similares, e  comércio varejista em geral.

Veja mais detalhes sobre o tema no nosso artigo: Trabalho nos Domingos e Feriados – Condições Legais a Serem Observadas.

RAIS 2026 Deve Ser Entregue?

Considerando o Cronograma de Implantação do eSocial e os termos da Portaria MTP 671/2021, todas as entidades dos Grupo 1, 2, 3 e 4 do eSocial deverão declarar as informações (como remunerações de empregados) que eram exigidas pela RAIS – Relação Anual de Informações Sociais – ano-base 2023 diretamente ao sistema eSocial.

Portanto, a partir de 2024, não há mais obrigação de entregar a RAIS anual, visto que os dados já estão contidos no eSocial.

DIRF/2026 Deve Ser Entregue?

Não. Conforme estabelecido pelo § 1º, do art. 3º, da Instrução Normativa RFB 2.043/2021, a Declaração do Imposto sobre a Renda Retido na Fonte – DIRF será integralmente substituída em relação aos fatos geradores ocorridos a partir de 1º de janeiro de 2025 pelas escriturações EFD-Reinf e eSocial.

A partir da extinção da DIRF, as informações relativas aos fatos ocorridos durante o ano-calendário de 2025 deverão ser prestadas apenas por meio das escriturações EFD-Reinf e eSocial, conforme disposto nos incisos I, II e III, do § 1º, do art. 3º, da Instrução Normativa RFB 2.043/2021, inclusive no que se refere aos casos de extinção de pessoa jurídica decorrente de liquidação, incorporação, fusão ou cisão total, de saída definitiva do país, e de encerramento de espólio.

Veja também, no Guia Trabalhista Online:

DIRF até 2025

EFD-REINF – Escrituração Fiscal Digital de Retenções e Outras Informações Fiscais

eSocial – Obrigados a Prestar as Informações

AGENDA DE OBRIGAÇÕES TRABALHISTAS E PREVIDENCIÁRIAS

Guarda de Documentos Trabalhistas – Prazos

Condomínios – Obrigações Trabalhistas

Desoneração da Folha de Pagamento/2026 – Prazo de Opção Encerra-se em 20/Fev

A opção pela tributação substitutiva (desoneração da folha de pagamento) será manifestada mediante o pagamento da contribuição incidente sobre a receita bruta relativa a janeiro de cada ano, ou à primeira competência subsequente para a qual haja receita bruta apurada, e será irretratável para todo o ano calendário. 

Portanto, regra geral, para 2026, o prazo final de recolhimento/opção pela desoneração da folha será 20.02.2026.

Veja maiores detalhamentos nos tópicos do Guia Trabalhista Online:

CONTRIBUIÇÃO PREVIDENCIÁRIA SOBRE A RECEITA BRUTA – CPRB

REONERAÇÃO DA FOLHA DE PAGAMENTO – TABELA PRÁTICA DE INCIDÊNCIA