
Vigilantes Devem Entrar no Cálculo da Cota de Aprendizes

A Segunda Turma do Tribunal Superior do Trabalho rejeitou o exame de recurso de uma empresa de segurança privada de Brasília (DF), contra a decisão em que se determinou a inclusão dos postos de vigilante na base de cálculo para a contratação de aprendizes.

A empresa argumentava que a atividade é incompatível com o instituto da aprendizagem, mas a Turma concluiu que não há qualquer impedimento para a sua inclusão no cálculo da cota.

Cota

O contrato de aprendizagem é uma modalidade especial de contratação prevista na CLT, na Lei 10.097/2000, na Lei 11.180/2005 e no Decreto 5.598/05 (revogado pelo Decreto 9.579/2018).

De acordo com o artigo 9º do decreto (art. 51 do novo decreto), as empresas de qualquer natureza são obrigadas a empregar e matricular nos cursos dos Serviços Nacionais de aprendizagem número de aprendizes equivalente a 5%, no mínimo, e 15%, no máximo, dos trabalhadores cujas funções demandem formação profissional.

Segundo os fiscais do trabalho, a empresa tinha 234 empregados registrados, sendo 231 contratados como vigilantes e outros três em áreas administrativas e gerenciais. Portanto, deveria ter contratado 12 aprendizes (5% de 234 empregados)

Incompatibilidade

Após ser autuada, a empresa, em junho de 2013, impetrou mandado de segurança para que a Superintendência Regional do Trabalho e Emprego (SRTE/DF) e a União se abstivessem de exigir a contratação de menores aprendizes para a atividade de vigilante, sustentando que a função é incompatível com a menoridade e com o instituto da aprendizagem.

Para a empresa, exigir o cumprimento da cota iria de encontro ao Estatuto da Criança e do Adolescente(ECA). Ainda, segundo ela, a legislação que regulamenta a profissão de vigilante exige a aprovação prévia em curso de formação antes da contratação e a idade mínima de 21 anos.

Funções

A União e a SRTE, por sua vez, sustentaram que a exigência não era de contratação de menores de idade, uma vez que a aprendizagem não se limita a essa faixa etária.

No caso do trabalho de vigilante, abrangeria aqueles com idade entre 21 e 23 anos e dois meses. Sustentaram também que os aprendizes poderiam ser alocados em quaisquer funções que se enquadrassem na Classificação Brasileira de Ocupações (CBO).

O pedido da empresa foi rejeitado pelo juízo da 4ª Vara do Trabalho de Brasília e pelo Tribunal Regional do Trabalho da 10ª Região (DF-TO). Por meio de agravo de instrumento, a empresa tentou fazer com que o TST examinasse o recurso de revista, insistindo nos mesmos argumentos apresentados anteriormente.

Formação

O relator do agravo, ministro José Roberto Freire Pimenta, destacou que o Decreto 5.598/2005, em seu artigo 10, parágrafo 2º (§ 2º do art. 52 do novo decreto), é expresso ao estabelecer que a base de cálculo para a definição do número de aprendizes é composta por todas as funções existentes na empresa, sendo irrelevante se só podem ser exercidas pelos maiores de 18 anos.

“Não se inserem na base de cálculo apenas os cargos que exigem habilitação técnica ou de nível superior, assim como os cargos de direção”, observou.

Em relação ao requisito de formação técnica profissional para o exercício da função de vigilante, o ministro explicou que a exigência contida no decreto diz respeito a curso técnico de nível médio e não se confunde com o curso de formação de vigilante previsto na Lei 7.102/1983, que regulamenta a atividade.

Idade

Outro ponto ressaltado pelo relator foi que, de acordo com o artigo 428 da CLT, a idade máxima para a contratação de aprendizes é de 24 anos. Por outro lado, a idade mínima para o exercício da profissão de vigilante é 21 anos.

Esses dois aspectos, segundo o ministro, impõem claramente a necessidade de cômputo do número desses profissionais na apuração dos montantes mínimos e máximos de vagas a serem ocupadas por aprendizes.

Por unanimidade, a Turma negou provimento ao agravo. Processo: AIRR-996-31.2013.5.10.0004.

Fonte: TST – 23.11.2018 – Adaptado pelo Guia Trabalhista.

Veja temas relacionados no Guia Trabalhista Online:
Cadastro Nacional de Obras (CNO) no eSocial – Substituição do CEI

Através da Instrução Normativa RFB 1.845/2018 foi instituído o Cadastro Nacional de Obras (CNO).

Para as obras de construção civil, que possuem responsáveis pessoas físicas ou jurídicas, a matrícula CEI passa a ser substituída pelo Cadastro Nacional de Obras – CNO que, obrigatoriamente, é vinculado a um CNPJ ou a um CPF.

As matrículas CEI existentes na data de implantação do CNO, relativas às obras de construção civil, passam a compor o cadastro inicial do CNO.

Até a implantação do Cadastro Nacional de Obras, era obrigatório ser usado o CEI da obra no lugar do CNO no eSocial.

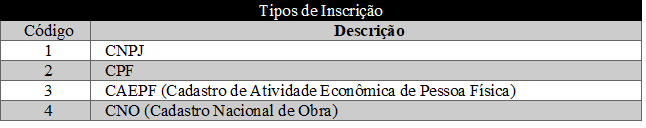
Veja abaixo os tipos de inscrição no eSocial:

tipo-inscricao-esocial

Considera-se CNO o banco de dados que contém informações cadastrais das obras de construção civil e dos seus responsáveis. O CNO será administrado pela Secretaria da Receita Federal do Brasil (RFB).

Considera-se obra de construção civil, a construção, a demolição, a reforma, a ampliação de edificação ou qualquer outra benfeitoria agregada ao solo ou ao subsolo, conforme discriminação no Anexo VII da Instrução Normativa RFB nº 971/2009.

Devem ser inscritas no CNO todas as obras de construção civil, com exceções das reformas de pequeno valor.

A inscrição no CNO deverá ser realizada no prazo de até de 30 (trinta) dias, contado do início das atividades, na qual deverão ser informados todos os responsáveis pela obra.

São responsáveis pela inscrição no CNO:

I – o proprietário do imóvel, o dono da obra, inclusive o representante de construção em nome coletivo ou o incorporador de construção civil, pessoa física ou pessoa jurídica;

II – a pessoa jurídica construtora, quando contratada para execução de obra por empreitada total;

III – a sociedade líder do consórcio, no caso de contrato para execução de obra de construção civil mediante empreitada total celebrado em nome das sociedades consorciadas; e

IV – o consórcio, no caso de contrato para execução de obra de construção civil mediante empreitada total celebrado em seu nome.

A inscrição no CNO será realizada:

  • por iniciativa do interessado:

a) por meio do sítio da RFB, na Internet; ou

b) em uma das unidades da RFB, independentemente da jurisdição; ou

  • de ofício, pela RFB, no interesse da administração ou por determinação judicial.

A inscrição no CNO será única do início ao fim da obra. Nos casos em que ocorrer alteração de responsabilidade, o novo responsável deverá comparecer à unidade da Receita Federal, independentemente da jurisdição, para efetuar a transferência de responsabilidade.

As inovações inseridas pelo CNO visam simplificar a forma como as informações serão prestadas pelo usuário e preservar a confiabilidade dos dados cadastrais, permitindo uma melhor gestão sobre a regularização e o controle das obras.

Alinhado com essa diretriz, tem-se os seguintes aperfeiçoamentos e facilitações ao cidadão:

  • O contribuinte poderá efetuar a inscrição da obra e algumas alterações no cadastro diretamente de sua residência ou estabelecimento;
  • O CNO não é um cadastro do responsável, mas sim da obra. Dessa forma, ela permanece identificada, independentemente de quem seja o seu responsável;
  • Novas funcionalidades evitam que o cidadão se desloque à unidade da Receita Federal. Por exemplo: para efetuar inscrição de obra cujo tipo de responsabilidade seja de Consórcio ou uma Construção em nome coletivo, não há mais necessidade de comparecimento a uma unidade de atendimento da Receita. O sistema busca, no CPF e no CNPJ, os dados dos corresponsáveis informados no momento da inscrição da obra;
  • O CNO está desenhado para ser integrado ao Serviço Eletrônico de Regularização de Obra (SERO) sistema responsável pela regularização da obra, automatizando os cálculos do tributo devido.

O CNO permite o pré-preenchimento dos dados cadastrais com informações do Alvará. Atualmente o cidadão precisava preencher manualmente esses dados.

O CNO será implantado em duas etapas:

  • A partir de novembro/2018 com acesso somente pelas unidades de Atendimento da Receita Federal;
  • A partir de 21 de janeiro/2019 estará disponível para acesso pela sociedade, via e-Cac, sítio da Receita Federal e pelas unidades de Atendimento da Receita Federal.

Fonte: RFB – 23.11.2018 – Adaptado pelo Guia Trabalhista.

eSocial – Teoria e Prática da Obrigação Acessória

Conheça a Nova Obrigação Acessória para os Empregadores que será exigida a partir de 2015! Assuntos atualizados de acordo com a legislação. Ideal para administradores de RH, contabilistas, advogados, auditores, empresários, consultores, juízes, peritos, professores, fiscais, atendentes de homologação sindical e outros profissionais que lidam com cálculos trabalhistas.

Clique para baixar uma amostra!

Publicado Novo Regulamento do Imposto de Renda

O Decreto 9.580/2018 aprovou o novo Regulamento do Imposto de Renda, o qual regulamenta a tributação, a fiscalização, a arrecadação e a administração do Imposto sobre a Renda e Proventos de Qualquer Natureza.

O novo decreto revoga o Decreto nº 3.000, de 26 de março de 1999.

Para ter acesso à íntegra do novo decreto, clique aqui.

Veja temas relacionados no Guia Tributário Online:

Bancária e sua Testemunha são Condenadas por Litigância de Má-Fé

O juiz Fernando Gonçalves Fontes Lima, em exercício na 6ª Vara do Trabalho de Brasília, condenou uma bancária a indenizar a União e um banco em valores correspondentes a 10% e 20% sobre o valor da causa, respectivamente, por litigância de má-fé.

De acordo com o magistrado, a trabalhadora acionou a Justiça do Trabalho em busca de enriquecimento sem causa, provocando, com mentiras, uma demanda desnecessária e que sobrecarrega inutilmente o Poder Judiciário.

A testemunha da bancária, que depôs em juízo confirmando as alegações inverídicas da bancária, também foi condenada por litigância de má-fé.

A trabalhadora ajuizou reclamação trabalhista para questionar a jornada de 8 horas a que era submetida, e não de 6 horas, como prevê o artigo 224 da Consolidação das Leis do Trabalho (CLT) para os bancários, e também as horas extras realizadas além da 8ª hora de trabalho.

Questionou, ainda, a não concessão de intervalo antes do início de período extraordinário de trabalho. A autora deu à causa o valor de R$ 300 mil.

Após analisar a lista de atribuições da autora, o magistrado frisou que ela não pode ser considerada uma bancária do nível hierárquico mais baixo possível.

A bancária tinha senha para fazer liberação de contratos e contas, e também era responsável pela tesouraria, algo que exige uma fidúcia pouco acima daquela básica depositada em qualquer bancário, explicou o juiz.

Inspeção

O juiz salientou que inspeção judicial realizada na agência bancária onde a autora da reclamação trabalhava deixou claro que a jornada indicada por ela na petição inicial era impraticável e que os registros de ponto eram feitos corretamente, conforme afirmado por uma testemunha do banco.

Esses registros, ainda de acordo com o magistrado, revelam que era concedido intervalo para refeição e descanso de uma hora. Segundo o magistrado, o depoimento da testemunha da bancária, que tentou confirmar a tese da defesa, “não possui a menor credibilidade e não pode ser aceita como prova da supressão”.

Ainda segundo o juiz, a prática de horas extras após a 8ª hora, conforme o controle de jornada, era algo que acontecia eventualmente.

Assim, por analogia, o magistrado aplicou ao caso o entendimento da Súmula 437 (inciso IV) do Tribunal Superior do Trabalho (TST), adotando o entendimento de que nestas situações esporádicas não é necessária a concessão de intervalo de 15 minutos antes da prorrogação da jornada.

Com esses fundamentos, o magistrado negou todos os pedidos feitos pela trabalhadora na reclamação.

Má-fé

Conforme inspeção judicial e prova oral, salientou o magistrado na sentença, a autora da reclamação acionou a Justiça do Trabalho “inventando fatos a fim de obter um ganho financeiro indevido, de buscar enriquecimento sem causa.

Mentiu, propositalmente, não apenas quanto à jornada praticada, como também em relação à higidez dos controles de ponto, provocando uma demanda totalmente desnecessária e que sobrecarrega inutilmente o judiciário”.

Por entender que o comportamento da trabalhadora se amolda ao que prevê o artigo 80 (incisos II, III e V) do Código de Processo Civil (CPC), o juiz condenou a bancária a pagar multa de 10% sobre o valor da causa, para a União, e ainda a indenizar a instituição financeira em valor correspondente a 20%, também sobre o valor da causa.

CPC – Art. 80.  Considera-se litigante de má-fé aquele que:

…

II – alterar a verdade dos fatos;

III – usar do processo para conseguir objetivo ilegal;

…

V – proceder de modo temerário em qualquer incidente ou ato do processo;

Testemunha

Segundo magistrado, a testemunha da trabalhadora, ouvida em juízo, prestou depoimento não para esclarecer os fatos, “mas apenas para corroborar a inverídica tese inicial”.

Assim, com base no artigo 793-D da CLT, vigente à época do depoimento, o juiz também condenou a testemunha a pagar multa, arbitrada em 10% do valor da causa, em favor da União.

Art. 793-D.  Aplica-se a multa prevista no art. 793-C desta Consolidação à testemunha que intencionalmente alterar a verdade dos fatos ou omitir fatos essenciais ao julgamento da causa. (Incluído pela Lei 13.467/2017)

Cabe recurso contra a sentença. Processo nº 0001319-88.2017.5.10.0006 (PJe).

Fonte: TRT/DF – 16.11.2018 – Adaptado pelo Guia Trabalhista.

Reforma Trabalhista na Prática

Manual da Reforma Trabalhista

Clique para baixar uma amostra!

Entenda Como se Caracteriza o Acúmulo de Funções

O acúmulo de funções tem como característica a sobrecarga de trabalho, desempenho de atribuição que não seja precípua à função para a qual o empregado foi contratado. Para tanto, é preciso definir se tal trabalho realizado configura acúmulo de funções ou de tarefas tão somente.

O processo de reengenharia adotado pelas empresas, em razão da necessidade de desenvolvimento das atividades laborais, acabou gerando novas formas de trabalho e consequentemente reestruturações que reduziram o quadro de pessoal, deixando seu organograma mais “enxuto”.

A legislação não se manifesta claramente em que situação ou quais os requisitos necessários para configurar o acúmulo de função, principalmente com a metamorfose que vem ocorrendo nos processos de trabalho nos últimos anos.

Para melhor entender precisamos distinguir, conceitualmente, função e tarefa:

Tarefa é caracterizada pela atividade específica, a unidade de um todo, estrita e delimitada, existente na divisão do trabalho estabelecido pela empresa.

Função é um conjunto coordenado e integrado de tarefas e responsabilidades atribuídas a um cargo, ou seja, uma função engloba, geralmente, um conjunto de tarefas, isto é, de atribuições, poderes e responsabilidades.

O acúmulo deve retratar o exercício técnico habitual e contínuo de outra função, de tal forma que o empregador aproveite um só empregado para atividades distintas entre si e que normalmente demandariam dois ou mais trabalhadores para sua execução.

Podemos entender, portanto, que o acúmulo de função se dá quando o empregador se utiliza de um único empregado para desempenhar duas funções diferentes.

Sendo prevista na política de cargos e salários que uma mesma tarefa faz parte de mais de uma função, mesmo sendo estas, distintas, não se caracteriza acúmulo de função ao empregado que realiza tarefas comuns a várias funções, desde que estas atividades se relacionam, de algum modo, com a função para a qual o empregado foi contratado.

Veja no julgamento abaixo o exemplo prático em que o TRT reconhece o acúmulo de funções desempenhadas pelo empregado:

ENCARREGADO DE OBRAS QUE TRANSPORTAVA EMPREGADOS RECEBERÁ POR ACÚMULO DE FUNÇÕES

A juíza Raquel Fernandes Lage, titular da 1ª Vara do Trabalho de Formiga-MG, reconheceu o direito de um encarregado de obras, que também transportava os empregados até os locais de serviço, ao recebimento do adicional por acúmulo de funções.

Para a magistrada, a empresa exigiu do empregado a realização de tarefas estranhas à função de encarregado, para a qual ele havia sido contratado. Nesse quadro, a empresa foi condenada a pagar ao trabalhador um “plus” salarial pela da atividade de motorista, no valor de 10% da remuneração dele, acrescida no decorrer do contrato.

A empresa negou o acúmulo de funções. Disse que o “encarregado” é responsável pelo “gerenciamento da obra”, o que inclui as atividades de compra de materiais, transporte de materiais e pessoas, higiene da obra, entre outras. Mas esses argumentos não foram acolhidos pela juíza.

Isso porque a própria empresa apresentou documento sobre o rol de atividades afetas à função de encarregado, as quais não incluíam a condução de veículo, muito menos o transporte de empregados da empresa, atividade que, inclusive, segundo pontuou a juíza, “exige capacidade específica advinda do porte de carteira de motorista”.

Além disso, observou a magistrada que essas tarefas não foram exercidas pelo encarregado desde o início do contrato, mas acrescidas pela empresa, em nítida alteração contratual lesiva.

Também contribuiu para a configuração do acúmulo de função o fato de a prova testemunhal ter demonstrado que a empresa mantinha em seus quadros empregados que exerciam especificamente a atividade de motorista.

“O acúmulo de função apto a gerar o direito ao adicional salarial pretendido depende da comprovação do exercício de atividades estranhas ao cargo para o qual o trabalhador foi contratado, com novas atribuições e carga ocupacional, exigindo do empregado mais tempo, maior esforço e capacidade do que o que foi pactuado, exatamente como ocorreu, no caso”, arrematou a juíza.

Com base no princípio da razoabilidade, tendo em vista que a atividade de motorista foi desenvolvida sem acréscimo substancial de jornada e, ainda, que o conhecimento específico para condução de veículo é comum à maioria dos cidadãos, a sentença fixou o adicional por acúmulo de função no valor de 10% do salário do empregado.

A empresa apresentou recurso, que se encontra em trâmite no TRT-MG.

Processo PJe: 0010256-86.2018.5.03.0058 — Sentença em 15/10/2018.

Fonte: TRT/MG – 22.11.2018 – Adaptado pelo Guia Trabalhista.