Reforma da Previdência – Entraram em Vigor as Novas Alíquotas de INSS

Conforme já havíamos anunciado aqui, a nova Tabela de INSS, válida a partir de 1º de março de 2020, estabelece percentuais progressivos de desconto.

No Regime Geral de Previdência Social (RGPS), as novas alíquotas valerão para contribuintes empregados, inclusive para empregados domésticos, e para trabalhadores avulsos. Não haverá mudança, contudo, para os trabalhadores autônomos (contribuintes individuais), inclusive, prestadores de serviços a empresas e para os segurados facultativos.

As alíquotas progressivas incidirão sobre cada faixa de remuneração, de forma semelhante ao cálculo do Imposto de Renda.

Quem recebe um salário mínimo por mês, por exemplo, terá alíquota de 7,5%. Já um trabalhador que ganhe exatamente o teto do Regime Geral – também conhecido como Teto do INSS, atualmente R$ 6.101,06 – pagará uma alíquota efetiva total de 11,68%, resultado da soma das diferentes alíquotas que incidirão sobre cada faixa da remuneração.

Confira as novas alíquotas na tabela abaixo:

SALÁRIO DE CONTRIBUIÇÃO (R$) ALÍQUOTA INSS ALÍQUOTA EFETIVA
até 1.045,00 7,5% 7,5%
de 1.045,01 até 2.089,60 9%   7,5%   a  8,25%
de 2.089,61 até 3.134,40 12% 8,25%  a   9,5%
de 3.134,41 até 6.101,06 14%     9,5%    a  11,68%

Contribuintes Individuais e Facultativos – Sem alteração

Contribuintes individuais e facultativos continuarão pagando as alíquotas atualmente existentes, cuja alíquota-base é de 20%, para salários de contribuição superiores ao salário mínimo.

Para salários de contribuição igual ao valor do salário mínimo, deverá ser observado:

I – para o contribuinte individual que trabalhe por conta própria, sem relação de trabalho com empresa ou equiparado e o segurado facultativo, o recolhimento poderá ser mediante aplicação de alíquota de 11% sobre o valor do salário mínimo;

II – para o Microempreendedor Individual e para o segurado facultativo sem renda própria que se dedique exclusivamente ao trabalho doméstico no âmbito de sua residência – desde que pertencente a família de baixa renda inscrita no Cadastro Único para Programas Sociais do Governo Federal (CadÚnico) – o recolhimento deverá ser feito mediante a aplicação de alíquota de 5% sobre o valor do salário mínimo;

III – o contribuinte individual que presta serviço a empresa ou equiparado terá retido pela empresa o percentual de 11% sobre o valor recebido pelo serviço prestado e estará obrigado a complementar, diretamente, a contribuição até o valor mínimo mensal do salário de contribuição, quando as remunerações recebidas no mês, por serviços prestados a empresas, forem inferiores ao salário mínimo.

Importante destacar que o segurado, inclusive aquele com deficiência, que contribua mediante aplicação das alíquotas de 11% ou 5% e pretenda contar o respectivo tempo de contribuição para fins da aposentadoria por tempo de contribuição transitória ou para contagem recíproca do tempo correspondente em outro regime, deverá complementar a contribuição mensal sobre a diferença entre o percentual pago e o de 20%, com os devidos acréscimos legais.

Quem se Enquadra como Contribuintes Individuais e facultativos

Confira quem se enquadra nas categorias para as quais não haverá alteração de alíquota no RGPS:

  • Contribuinte individual – Todos aqueles que trabalham por conta própria (de forma autônoma) ou que prestam serviços de natureza eventual a empresas, sem vínculo empregatício. São considerados contribuintes individuais, dentre outros, os sacerdotes, os diretores que recebem remuneração decorrente de atividade em empresa urbana ou rural, os síndicos remunerados, os motoristas de táxi e de aplicativos, os vendedores ambulantes, as diaristas, os pintores, os eletricistas e os associados de cooperativas de trabalho.
  • Contribuinte facultativo – Todas as pessoas com mais de 16 anos que não possuem renda própria, mas decidem contribuir para a Previdência Social. São exemplos dessa categoria de contribuintes: donas de casa, síndicos de condomínio não-remunerados, desempregados, presidiários não-remunerados e estudantes bolsistas.

RPPS da União – Servidores Públicos

As novas alíquotas valerão também para os servidores públicos vinculados ao Regime Próprio da Previdência Social (RPPS) da União.

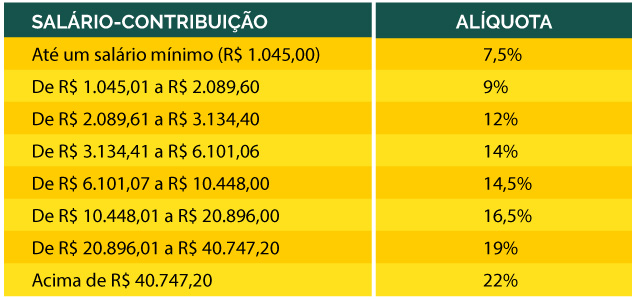
No RPPS da União, contudo, as alíquotas progressivas não se limitarão ao teto do RGPS, pois haverá novas alíquotas incidindo também sobre as faixas salariais que ultrapassem o teto. A atualização das alíquotas do RPPS foi feita pela Portaria 2.963/2020.

Em relação aos aposentados e pensionistas, a alíquota incidirá sobre o valor da parcela dos proventos e pensões que supere o limite máximo estabelecido para o Regime Geral (R$ 6.101,06) e levará em conta a totalidade do valor do benefício para fins de definição das alíquotas aplicáveis.

As novas alíquotas progressivas – estabelecidas pela Emenda Constitucional nº 103, de 2019 – passam a vigorar a partir de 1º de março de 2020, incidindo cada alíquota separadamente sobre cada faixa salarial, da seguinte forma:
tabelacontribuicaoparaservidorespublicos002

Fonte: Ministério da Economia – 27/02/2020 – Adaptado pelo Guia Trabalhista.

Reforma da Previdência

Como fica a Previdência Social após a Reforma: Direitos, Benefícios, Auxílios, Salário de Contribuição, Aposentadorias, Cálculos... Um Guia Prático para esclarecer suas dúvidas sobre as novas normas previdenciárias de acordo com a Emenda Constitucional 103/2019!

Clique para baixar uma amostra!

Reforma da Previdência – Entenda na Prática Como Vai Funcionar o Desconto Progressivo da Contribuição Previdenciária

A Reforma da Previdência (Emenda Constitucional – EC 103/2019) criou novas alíquotas de contribuição previdenciária devidas pelo segurado empregado, inclusive o doméstico, e pelo trabalhador avulso.

A contribuição do segurado empregado é calculada (pelo respectivo empregador com desconto em folha de pagamento) mediante a aplicação da correspondente alíquota sobre o seu salário-de-contribuição mensal, de forma não cumulativa, de acordo com a tabela do INSS (tabela vigente antes da Reforma da Previdência).

De acordo com o art. 36, inciso I da Emenda Constitucional 103/2019, as novas alíquotas estabelecidas pelo art. 28 da referida EC serão aplicadas a partir de 1º de março de 2020, ou seja, até 29/02/2020, valem as alíquotas vigentes antes da reforma.

Antes da Reforma da Previdência, o desconto da contribuição previdenciária era feito com base na remuneração total das verbas salariais recebidas pelo empregado em folha de pagamento (total do salário de contribuição), sendo aplicada de forma direta de acordo com os percentuais das faixas estabelecidas pela tabela, conforme abaixo:

SALÁRIO DE CONTRIBUIÇÃO (R$)

ALÍQUOTA INSS

até 1.830,29

8%

de 1.830,30 até 3.050,52

9%

de 3.050,53 até 6.101,06

11%

Se o empregado tivesse uma remuneração de R$ 3.106,38, por exemplo, o valor do INSS seria de R$ 341,70 (R$ 3.106,38 x 11%).

Desconto da Contribuição Previdenciária com Base na Nova Tabela de INSS

Atendendo ao  art. 28 da Reforma da Previdência, foi publicada a  Portaria SEPRT 3.659/2020, a qual estabeleceu  as faixas de salário de contribuição e respectivos percentuais da Tabela de INSS, válida a partir de 1º de março de 2020, conforme abaixo:

SALÁRIO DE CONTRIBUIÇÃO (R$) ALÍQUOTA INSS ALÍQUOTA EFETIVA
até 1.045,00 7,5% 7,5%
de 1.045,01 até 2.089,60 9%   7,5%   a  8,25%
de 2.089,61 até 3.134,40 12% 8,25%  a   9,5%
de 3.134,41 até 6.101,06 14%     9,5%    a  11,68%

Nota: Embora a tabela apresente percentuais que variam de 7,5% a 14%, considerando o desconto progressivo, a ALÍQUOTA EFETIVA de desconto não irá ultrapassar os 11,68%.

Portanto, para 2020 haverá duas tabelas distintas, tendo em vista que a Reforma da Previdência já havia determinado a mudança das alíquotas da tabela a partir de março/2020, sendo:

  • Primeira Tabela: válida de janeiro a fevereiro;
  • Segunda Tabela: válida de março a dezembro.

Desconto Progressivo – Nova Sistemática de Cálculo Estabelecido Pela Reforma

O desconto progressivo consiste no cálculo incidente sobre o percentual correspondente a cada faixa salarial, deduzindo-se o limite do salário de contribuição da faixa anterior, até que se atinja a remuneração do empregado.

A título de exemplo, de acordo com a remuneração do empregado citado anteriormente (R$ 3.106,38), este se enquadraria na faixa 3 da nova tabela (12% sobre a remuneração entre R$ 2.089,61 até R$ 3.134,40).

Assim, o desconto de INSS de forma progressiva (com base na nova tabela estabelecida pela reforma da previdência) deve ser feito da seguinte forma:

  • Valor da faixa 1: R$  78,38  (R$ 1.045,00 x 7,5%);
  • Valor da faixa 2: R$  94,01  ((R$ 2.089,60 – R$ 1.045,00) x 9%);
  • Valor da faixa 3: R$ 122,01  ((R$ 3.106,38 – R$ 2.089,60) x 12%).
  • Total de INSS: R$ 294,40

A soma do cálculo de cada faixa será o valor de INSS a ser descontado do empregado. Assim, o valor da contribuição previdenciária (INSS) deste empregado com base na nova tabela será de R$ 294,40 (R$ 78,38 + R$ 94,01 + R$ 122,01).

Veja no tópico Reforma da Previdência – Desconto da Contribuição Previdenciária do Guia Trabalhista Online todos os detalhes sobre a nova sistemática de desconto além de:

  • Tabela de Desconto da Contribuição Previdenciária – Antes da Reforma;
  • Tabela de Desconto da Contribuição Previdenciária – Após a Reforma;
  • Salário de Contribuição – Alíquota de INSS – Alíquota Efetiva;
  • Desconto Progressivo – Percentuais que Variam Conforme o Rendimento – Alíquota Efetiva;
  • Tabela Comparativa de Desconto de INSS – Tabela Antiga x Tabela da Reforma;
  • Tabela Prática – Cálculo Aplicando o Percentual Direto com Parcela a Deduzir;
  • Complemento de INSS Para Contagem do Tempo de Contribuição – Exemplo Prático de Emissão da DARF.
  • Exemplos Práticos Para não Deixar Dúvidas.

Reforma da Previdência

Como fica a Previdência Social após a Reforma: Direitos, Benefícios, Auxílios, Salário de Contribuição, Aposentadorias, Cálculos... Um Guia Prático para esclarecer suas dúvidas sobre as novas normas previdenciárias de acordo com a Emenda Constitucional 103/2019!

Clique para baixar uma amostra!

Parametrização da Folha de Pagamento – Cuidados que Podem Evitar Erros de Recolhimento e de Informações ao eSocial

Muitas empresas buscam informatizar a operação do processamento da folha de pagamento, adquirindo o software de outras empresas especializadas no ramo com o objetivo, como qualquer outro meio de informatização, de ganhar tempo, reduzir custos na operação e eliminar possíveis falhas humanas.

Normalmente estes softwares são desenvolvidos com características padrão, de modo a atender ao maior número de empresas clientes, independentemente do número de empregados ou da atividade que a empresa desenvolve.

Quando falamos em folha de pagamento, podemos entender que parametrizar é atribuir valor, referência, indicar os impactos, agrupar verbas, enfim, “dizer ao sistema” exatamente para que serve determinada verba e qual o resultado esperado no seu processamento.

Estas parametrizações não são feitas aleatoriamente, mas baseadas no que a legislação trabalhista e previdenciária estabelece, obedecendo rigorosamente aos ditames do fisco, dos acordos e convenções coletivas de trabalho, bem como estabelecendo os tipos de cálculos (considerando as regras específicas) que estão sendo considerados para aquela empresa.

Portanto, para se fazer uma boa parametrização é preciso, antes de mais nada, conhecer a lei, as normas complementares, acompanhar suas mudanças e entender qual o reflexo que determinada norma (trabalhista, previdenciária, saúde e segurança no trabalho, imposto de renda e etc.) possui sobre as verbas salariais que compõem a folha de salários.

Uma verba salarial considerada provento, como o salário base, por exemplo, pode gerar incidência sobre verbas como INSS, IRF, FGTS, adicional de insalubridade, salário família, vale transporte, pensão alimentícia, adicional noturno, adicional de periculosidade, provisão de férias e 13º salário, entre outras dentre as quais o salário base faz incidência para sua apuração.

Por outro lado, uma verba salarial considerada desconto, como faltas, por exemplo, pode gerar também a incidência sobre verbas como INSS, FGTS, IRF e pensão alimentícia. Isto porque a incidência de faltas para apuração de outras verbas é bem menor do que o salário base ou as horas extras, que acabam refletindo no cálculo de um número elevado de outras verbas.

Clique aqui e entenda porque não basta ter um sistema de folha de pagamento. Conhecer o que deve ou não ser informado, pago ou recolhido, é de vital importância, já que com o eSocial, todos os recolhimentos serão feitos com base nas informações enviadas pelas empresas, e qualquer erro poderá acarretar o recolhimento indevido (a maior ou a menor) dos encargos sociais, bem como gerar multas por parte dos órgãos fiscalizadores.

Escrito por Sergio Ferreira Pantaleão, Advogado, Administrador, responsável técnico do Guia Trabalhista e autor de obras na área trabalhista e Previdenciária.

Cálculos da Folha de Pagamento

Passo a Passo para Cálculos de Valores e Verbas Trabalhistas! Exemplos e detalhamentos práticos para uma correta interpretação, invista pouco e tenha segurança em cálculos, evitando pagar verbas desnecessárias ou ser cobrado na justiça do trabalho por diferenças! Clique aqui para mais informações.

Clique para baixar uma amostra!

Empregado/Trabalhador Terá que Pagar o Complemento de INSS Mínimo Para Contar o Tempo de Contribuição

A Reforma da Previdência (Emenda Constitucional 103/2019) alterou o § 14 do art. 195 da Constituição Federal, estabelecendo que o segurado só poderá contar o tempo de contribuição nos meses em que a remuneração for igual ou superior à contribuição mínima mensal exigida para sua categoria.

O art. 29 da EC 103/2019 dispõe que o segurado que, no somatório de remunerações auferidas no período de 1 mês, receber remuneração inferior ao limite mínimo mensal do salário de contribuição (salário mínimo), poderá:

I – complementar a sua contribuição, de forma a alcançar o limite mínimo exigido;

II – utilizar o valor da contribuição que exceder o limite mínimo de contribuição de uma competência em outra; ou

III – agrupar contribuições inferiores ao limite mínimo de diferentes competências, para aproveitamento em contribuições mínimas mensais.

De acordo com as orientações da Receita Federal (publicada em 18/02/2020), a regularização das contribuições abaixo do salário mínimo prevista no inciso I acima, deve ser realizada pelo segurado (empregado ou não) da seguinte forma:

1. Utilizar o Documento de Arrecadação de Receitas Federais (Darf);

2. Preencher o campo 02 “Período de Apuração” com o último dia do mês de competência;

2. Preencher o campo 03 “Número do CPF ou CNPJ” com o CPF do segurado;

3. Utilizar o Código de Receita 1872 (campo 04);

4. A data de vencimento é o dia 15 do mês seguinte ao da competência (período de apuração);

5. Incidem ordinariamente acréscimos legais para os pagamentos realizados após o vencimento;

6. É possível utilizar o sistema SicalcWeb.

Fonte: Receita Federal – 18/02/2020 – Adaptado pelo Guia Trabalhista.

Reforma da Previdência

Como fica a Previdência Social após a Reforma: Direitos, Benefícios, Auxílios, Salário de Contribuição, Aposentadorias, Cálculos... Um Guia Prático para esclarecer suas dúvidas sobre as novas normas previdenciárias de acordo com a Emenda Constitucional 103/2019!

Clique para baixar uma amostra!

Novo Salário Mínimo Reajusta a Tabela do INSS Somente a Partir de 1º de Março

A Portaria SEPRT 3.659/2020 (publicada hoje 11/02/2020), que dispõe sobre os reajustes dos benefícios do INSS, revogou a Portaria ME 914, de 13 de janeiro de 2020, a partir de 1º de fevereiro de 2020.

Entretanto, a nova portaria revoga a partir de 1º de janeiro de 2020 os seguintes dispositivos da Portaria ME 914/2020:

  • Alínea “a” do inciso I do art. 3º, que trata da prestação continuada pagos pelo INSS correspondentes a aposentadorias, auxílio-doença, auxílio-reclusão (valor global) e pensão por morte (valor global);
  • O art. 5º que trata do auxílio-reclusão; e
  • O inciso II do art. 8º que trata do valor da diária paga ao segurado ou dependente pelo deslocamento, por determinação do INSS, para submeter-se a exame médico-pericial.

Embora o novo salário mínimo tenha sido reajustado a partir de 1º de fevereiro de 2020 para R$ 1.045,00 (Medida Provisória 919/2019), a influência deste reajuste na tabela do INSS só irá refletir a partir de março/2020.

Isto porque na tabela de INSS vigente desde de janeiro/2020, o salário de contribuição mínimo da tabela é de R$ 1.830,29, a qual irá vigorar até 29/02/2020, conforme abaixo:

SALÁRIO-DE-CONTRIBUIÇÃO (R$)

ALÍQUOTA INSS

até 1.830,29

8%

de 1.830,30 até 3.050,52

9%

de 3.050,53 até 6.101,06

11 %

Nova Tabela de INSS – Março/2020

A partir de 1º de março de 2020, o salário de contribuição mínimo da tabela passa a ser o salário mínimo, e considerando as novas faixas de salário de contribuição estabelecidas pela Reforma da Previdência, a nova tabela que irá vigorar de 01/03/2020 a 31/12/2020 será a seguinte:

SALÁRIO-DE-CONTRIBUIÇÃO (R$)

ALÍQUOTA INSS

até 1.045,00

7,5%

de 1.045,01 até 2.089,60

9%

de 2.089,61 até 3.134,40

12 %

de 3.134,41 até 6.101,06

14%

Fonte: Portaria SEPRT 3.659/2020 – Adaptado pelo Guia Trabalhista.

Reforma da Previdência

Como fica a Previdência Social após a Reforma: Direitos, Benefícios, Auxílios, Salário de Contribuição, Aposentadorias, Cálculos... Um Guia Prático para esclarecer suas dúvidas sobre as novas normas previdenciárias de acordo com a Emenda Constitucional 103/2019!

Clique para baixar uma amostra!