O Microempreendedor Individual – MEI no eSocial

Pensando no público de empregadores formados pelos Microempreendedores Individuais, o portal do eSocial divulgou uma série de perguntas e respostas sobre os principais temas que envolvem a adesão destes empresários ao projeto do eSocial. Confira abaixo as orientações:

O que é o eSocial?

O eSocial – Sistema de Escrituração Digital das Obrigações Fiscais, Previdenciárias e Trabalhistas – é um projeto que vai unificar a prestação de informações pelo empregador em relação aos seus trabalhadores (como cadastramento, vínculos, contribuições previdenciárias e folha de pagamento, entre outros), gerido pela CAIXA, INSS, Secretaria da Previdência, Ministério do Trabalho e Receita Federal do Brasil.

O que é o eSocial Web Simplificado MEI?

É uma aplicação Web do eSocial criada para facilitar a prestação das informações pelo Microempreendedor Individual ao eSocial, inclusive quanto aos cálculos e o pagamento dos tributos e dos encargos trabalhistas e previdenciários a serem recolhidos em função dos trabalhadores a eles vinculados.

Não possuo empregado. Sou obrigado a utilizar o eSocial Web Simplificado MEI?

Não. Apenas os MEIs que possuem empregados precisam prestar as informações ao eSocial.

Tenho um contador. Ele poderá prestar minhas informações ao eSocial?

Sim. Contudo, o contador precisará de procuração eletrônica para prestar as informações em nome do MEI. A procuração eletrônica pode ser cadastrada gratuitamente no eCAC da Receita Federal. O cadastro é online. Para mais informações, consulte a página do portal do eSocial sobre procuração eletrônica aqui.

A partir de quando devo prestar as informações ao eSocial?

Os MEIs deverão prestar as informações dos eventos que ocorrerem ao longo do segundo semestre de 2018, segundo o calendário estabelecido pelo Comitê Gestor do eSocial. As informações serão prestadas obedecendo as seguintes fases:

A partir de 16 de julho de 2018 – deverão ser informados os dados do próprio MEIA partir de setembro de 2018 – serão informados os dados do empregado do MEI, além dos eventos trabalhistas que ocorrerem a partir daí, tais como férias, afastamentos por doença, licença-maternidade ou mesmo sua demissão.A partir de novembro de 2018 – serão informadas as folhas de pagamento. Somente a partir desta fase o MEI deverá informar a remuneração do seu empregado e o sistema o auxiliará a efetuar os cálculos da contribuição previdenciária, FGTS, e demais encargos a serem recolhidos. Serei penalizado se não conseguir cumprir os prazos?

Durante a implantação do eSocial, não. Os prazos para prestar as informações ao eSocial, durante a implantação inicial foram flexibilizados para o MEI. Ele terá até o final da terceira fase para atender às duas primeiras. Mas atenção, embora o prazo seja maior, as informações a serem prestadas são as mesmas. Se, por exemplo, um empregado for admitido no dia 15 de setembro, o MEI não precisará informá-lo no dia anterior (prazo “normal” previsto no Manual de Orientação do eSocial – MOS). Poderá, se assim desejar, informá-la em novembro, juntamente com todas as demais informações das três fases. Da mesma forma, todas as férias, afastamentos, rescisões e demais eventos que ocorrerem a partir de setembro também deverão ser informados, mesmo que se opte por deixar tudo para o final.

Esta flexibilização ocorrerá apenas na implantação inicial do sistema, para permitir que todos se ajustem. Depois disso, valem os prazos previstos no MOS para cada evento.

Devo me cadastrar no eSocial logo no primeiro dia?

Não há necessidade. Aliás, a maioria das informações do MEI no eSocial já virão preenchidas automaticamente pelo sistema, que as buscará em outros bancos de dados do governo. Assim, caso deseje, o MEI poderá deixar para preencher seus dados quando for incluir as informações do seu empregado, por exemplo, ou mesmo até o final do prazo da terceira fase.

Quais são as formas de prestar informações ao eSocial?

Os MEIs poderão prestar suas informações ao eSocial das seguintes formas, de acordo com sua realidade:

  1. eSocial Web Simplificado MEI – É uma ferramenta online desenvolvida para auxiliar o MEI na prestação das informações que funciona de modo semelhante ao eSocial módulo Empregador Doméstico. Realiza cálculos automáticos e integra os eventos com a folha (férias, afastamentos, desligamentos, etc.), além de facilitar o gerenciamento da folha de pagamento, a admissão do empregado e a geração da guia de recolhimento. É a melhor escolha para o MEI que deseja ele mesmo prestar as informações diretamente no sistema. Não é necessário ter certificado digital.
  2. eSocial módulo geral Web Empresas – Se o MEI tiver uma situação jurídica não contemplada no sistema simplificado, poderá se valer do módulo geral Web Empresas. Nesse módulo online é possível prestar todas as informações previstas para o eSocial. É considerado um módulo avançado e, apesar de qualquer MEI poder prestar as informações diretamente, é mais indicado para aqueles com alguma experiência com folhas de pagamento. Também não será necessário ter certificado digital, se o próprio MEI acessar esse ambiente.
  3. eSocial Web service – É a maneira padrão de prestar informações ao eSocial: por meio da utilização de software próprio compatível com a transmissão dos arquivos no formato do eSocial (.xml). Em geral, é a escolha dos escritórios de contabilidade (embora eles também possam usar o sistema online). Será necessário ter certificado digital e, caso as informações sejam prestadas por contador, será necessário o cadastramento de procuração eletrônica.

Qual o custo para contratação de um empregado?

O custo para a formalização do empregado é menor para o MEI. Como exemplo, para salário igual ao valor do salário mínimo, o valor da contribuição previdenciária é de R$ 104,94 (correspondentes a 11% do salário mínimo vigente), sendo R$ 28,62 (3% do salário mínimo) de responsabilidade do empregador (MEI) e R$ 76,32 (8% ou conforme tabela de contribuição mensal ao INSS) descontado do empregado. A alíquota de 3% a cargo do empregador não se altera.

Além da contribuição previdenciária de 3% de responsabilidade do empregador, o MEI também deve depositar o FGTS, calculado à alíquota de 8% sobre o salário do empregado. Sendo assim, o custo total da contratação de um empregado pelo MEI é de 11% sobre o valor total da folha de salários (3% de INSS mais 8% de FGTS).

02.01 – Como o MEI é informado sobre mudanças programadas no eSocial?

As alterações e atualizações são divulgadas no portal do eSocial por meio de notícias e notas explicativas.

Fonte: Portal do eSocial, 18/07/2018. Adaptado pela Equipe do Guia Trabalhista


eSocial – Teoria e Prática da Obrigação Acessória

Conheça a Nova Obrigação Acessória para os Empregadores que será exigida a partir de 2015! Assuntos atualizados de acordo com a legislação. Ideal para administradores de RH, contabilistas, advogados, auditores, empresários, consultores, juízes, peritos, professores, fiscais, atendentes de homologação sindical e outros profissionais que lidam com cálculos trabalhistas.

Clique para baixar uma amostra!

ESocial – Agora é a Vez das Pequenas Empresas

As pequenas empresas já podem ir se preparando para entrar no eSocial. No dia 16 de julho inicia-se o período para adesão de 155 mil Microempreendedores Individuais (MEI) com empregados e 2,7 milhões de empresas do Simples Nacional.

Para facilitar os procedimentos dos pequenos empregadores o Governo vai lançar plataformas simplificadas na Internet. Para os MEI será lançado um portal semelhante ao eSocial do Empregador Doméstico.

O ambiente simplificado não exigirá nenhum sistema do empregador, sendo que os dados serão informados diretamente no site do sistema. A entrada nesse ambiente se dará por meio de código de acesso (o mesmo usado no portal do eCAC da Receita Federal) e não será necessária a utilização de certificado digital.Precisarão utilizar o eSocial somente 155 mil MEI relativamente a informações de empregados. Os demais MEI, sem empregados, não estão obrigados ao eSocial.

Microempresas e empresas de pequeno porte (Simples Nacional) também terão a opção de utilizar o portal web para inserção de dados de seus trabalhadores, igualmente sem necessidade de um sistema próprio, digitando os dados diretamente na página do eSocial. Para esses empregadores que tenham somente um trabalhador também será possível usar o código de acesso. Tendo mais de um empregado será obrigatório o uso de um certificado digital.

No total deverão aderir ao eSocial nesta segunda etapa 4 milhões de empregadores, com um total de 33 milhões de trabalhadores, sendo 2.692.632 empresas do Simples Nacional, que empregam mais de 13 milhões de trabalhadores.

As empresas que não possuem empregados deverão acessar anualmente o eSocial para informar que possuem nenhuma atividade que as obriguem a escrituração.

O e-Social é um projeto do Governo Federal que envolve a Receita Federal, Ministério do Trabalho, Caixa Econômica, Secretaria de Previdência e INSS.

É um sistema de escrituração digital das obrigações fiscais, previdenciárias e trabalhistas com os objetivos de reduzir a burocracia e de eliminar redundâncias nas informações prestadas pelas pessoas físicas e jurídicas.

PRIMEIRA FASE DAS EMPRESAS

A primeira fase de adesão ao eSocial aconteceu com as grandes empresas. Iniciou-se em janeiro de 2018 e envolveu 13.114 empresas com mais de 12 milhões de trabalhadores.

Hoje, 97% dessas empresas já estão usando o ambiente do eSocial e realizando os ajustes de seus sistemas para que no próximo mês estejam fechando integralmente suas folhas de pagamentos no ambiente do eSocial.

Em janeiro de 2019 passam à obrigatoriedade também os órgãos públicos. Para o porta-voz do eSocial, auditor-fiscal Altemir Linhares Melo, a adesão das empresas menores será mais fácil.

“A maioria delas possui um grupo bem menor de trabalhadores e as relações de trabalho são de menor complexidade”. Ele também explica que os sistemas desenvolvidos no mercado (softwares de integração) e o ambiente nacional do eSocial já estarão plenamente ajustados pelas experiências da primeira etapa.

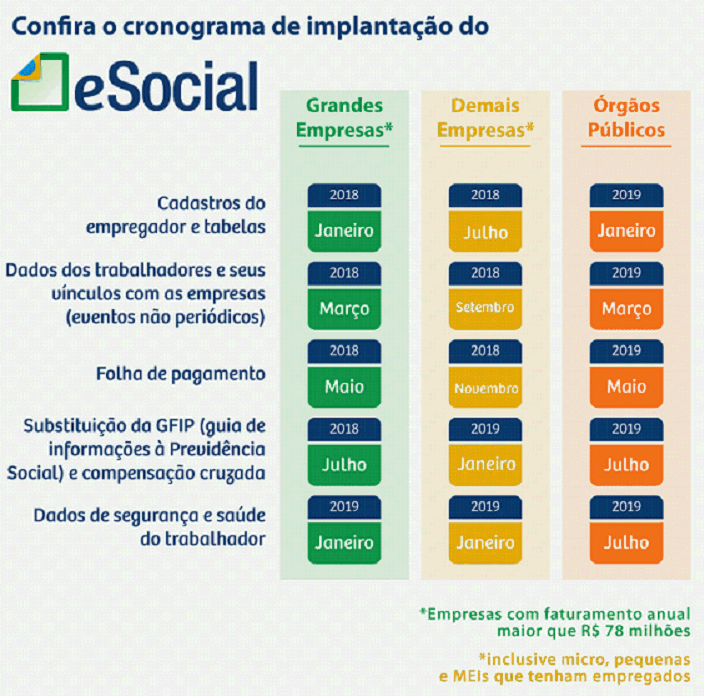
Confira o calendário de implantação do eSocial:

cronograma-e-social

Fonte: Receita Federal – 29.06.2018 – Adaptado pelo Guia Trabalhista.

eSocial – Teoria e Prática da Obrigação Acessória

Conheça a Nova Obrigação Acessória para os Empregadores que será exigida a partir de 2015! Assuntos atualizados de acordo com a legislação. Ideal para administradores de RH, contabilistas, advogados, auditores, empresários, consultores, juízes, peritos, professores, fiscais, atendentes de homologação sindical e outros profissionais que lidam com cálculos trabalhistas.

Clique para baixar uma amostra!

Microempresas e Empresas de Pequeno Porte Devem Respeitar Direitos a Trabalhadores com Deficiência

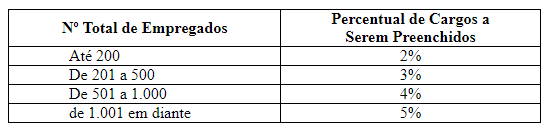
De acordo com o artigo 93 da Lei 8.213/91, a empresa com 100 (cem) ou mais empregados está obrigada a preencher de 2% (dois por cento) a 5% (cinco por cento) dos seus cargos, com beneficiários reabilitados ou pessoas com deficiência, habilitadas na seguinte proporção:

tabela-deficientes

Entretanto, o Decreto 9.405/2018 trouxe também às microempresas (ME) e empresas de pequeno porte (EPP), a obrigação de assegurar às pessoas com deficiência, dentre outros direitos, os seguintes:

I – igualdade de oportunidades na contratação de pessoal, com a garantia de ambientes de trabalho acessíveis e inclusivos;

II – acessibilidade em cursos de formação, de capacitação e em treinamentos;

III – condições justas e favoráveis de trabalho, incluídas a igualdade de remuneração por trabalho de igual valor e a igualdade de oportunidades de promoção.

As microempresas e as empresas de pequeno porte poderão se organizar para, de forma coletiva, cumprir o disposto no item II acima.

Diferentemente do que é exigido para as empresas com 100 ou mais empregados, para as ME e EPP não é exigido um percentual de vagas sobre o número de empregados, mas a igualdade de oportunidades e isonomia de condições em relação aos trabalhadores com deficiência.

Segundo o referido decreto, consideram-se microempresa e empresa de pequeno porte – a sociedade empresária, a sociedade simples, a empresa individual de responsabilidade limitada e o empresário que cumprirem os requisitos estabelecidos no art. 3º da Lei Complementar nº 123, de 14 de dezembro de 2006, inclusive o Microempreendedor Individual.

Nos termos do art. 55 da Lei Complementar nº 123, de 2006, a fiscalização do cumprimento ao disposto no Decreto 9.405/2018 terá natureza orientadora e ensejará a necessidade de dupla visita orientadora para lavratura de eventual auto de infração.

Veja outros assuntos relacionados:

O Caos Trabalhista do eSocial Para Pequenas Empresas Está Próximo!

A chegada do eSocial para os micro e pequenos empregadores é iminente. E tudo indica que estamos nos aproximando de um período de muita dor de cabeça para os pequenos empresários. E a culpa não é deles, mas sim da incompetência dos responsáveis dentro do Governo pela gestão do projeto do eSocial.

O projeto do eSocial, que se arrasta desde 2014 era ambicioso:  Unir, padronizar e simplificar o envio das informações trabalhistas e previdenciárias em um único sistema, abrangendo todas as entidades que possuam trabalhadores, sejam eles públicos ou privados.

Sabemos que a meta acima era complexa. A legislação trabalhista brasileira é extensa, confusa, esparsa, retalhada. Contratar, manter ou demitir funcionários no brasil exige uma burocracia absurda, uma quantidade imensa de papéis, protocolos, atestados, declarações. Calcular os vencimentos mensais de um funcionário é uma tarefa digna de um matemático! É preciso levar em conta os adicionais, descontos, horas extras, férias, retenções… Todas estas horas de trabalho dos profissionais de RH, custam recursos preciosos a todos os empregadores brasileiros. É preciso pensar duas vezes antes de contratar um funcionário!

E assim depois de 4 anos, e após muitas legislações e cronogramas adiados temos a sensação de que o eSocial é um grande problema, e não uma solução. E isso fica muito claro quando olhamos para os pequenos empresários. Veja porque:

Promessa não cumprida

O comitê gestor do eSocial sempre soube que as micros e pequenas empresas deveriam ter tratamento diferenciado, ou seja uma versão mais amigável do eSocial. E o próprio comitê prometeu esta versão simplificada lá em 2015, através da Resolução CGES 3/2015.

Só para se ter uma ideia o layout do eSocial não possui sequer uma interface, sendo atualmente um emaranhado de códigos xmls que precisam ser alimentados, gerados e transmitidos pelos sistemas que precisam ser desenvolvidos ou adquiridos pelas próprias empresas.

Agora imagine como os pequenos empresários, ou seja o padeiro, o lojista, o frentista, o dentista poderiam ter tamanha estrutura administrativa e disponibilidade orçamentária a sua disposição para atender à complexidade do eSocial?

Caso o governo não disponibilize em caráter de urgência a famigerada versão simplificada do eSocial prometida há 3 longos anos, a implantação a partir de julho do eSocial para as micro e pequenas deverá ser quase que totalmente ignorada pelos 6,4 milhões de pequenos negócios no brasil. Eles ficarão a mercê das pesadas multas já existentes caso não consigam realizar o milagre da adequação que se esperam delas.

Será se o foco do programa do eSocial é a penalização do empregador brasileiro? Ou ainda seria o de garantir o ingresso de todos os trabalhadores do país no ambiente tecnológico do eSocial e, sobretudo, estimular o ambiente de negócios do país?

Teremos estas e outras respostas ao longo das próximas semanas. Estamos de olho!

Nota: Enquanto isso os órgãos públicos tem até 2019 para aderir ao eSocial, sendo os últimos da fila. Qual a razão disso?

Escrito por Jonatan Zanluca, Contador e Coordenador Técnico do Guia Trabalhista


Veja também, no Guia Trabalhista Online:

Microempreendedor Individual Que Tenha Funcionário Deverá Aderir ao eSocial

Conforme legislação vigente para estar enquadrado como Microempreendedor Individual o empresário pode possuir não mais que um único empregado que receba exclusivamente 1 (um) salário mínimo ou o piso salarial da categoria profissional.

E é justamente nesta situação que os microempreendedores se enquadram no Grupo 2 do cronograma de implementação o do eSocial. Para este grupo de empresas o envio das informações trabalhistas e previdenciárias através do eSocial torna-se obrigatório a partir de Julho de 2018, inicialmente com o envio dos cadastros e tabelas iniciais. Apenas em novembro de 2018 é que todas as informações da folha de pagamento do funcionário precisará ser transmitidas pelo eSocial.

Espera-se que até lá os mais de 4,8 milhões de micro e pequenos empresários e 7,2 milhões de Microempreendedores Individuais (MEI) do país que irão integrar o eSocial tenham a sua disposição uma plataforma simplificada para facilitar o cumprimento das obrigações trabalhistas e previdenciárias, a exemplo do que já acontece com o eSocial Doméstico, o que ainda não foi divulgado.

Nós do Guia Trabalhista recomendamos a atualização profissional dos colaboradores responsáveis pela implementação da sua Empresa no ambiente do E-social. Para isso indicamos o Guia Trabalhista Online. São centenas de tópicos atualizados e exemplificativos sobre os eventos que envolvem o Departamento Pessoal.

Caso não seja assinante é possível solicitar um Login e Senha de testes para acessar todo nosso conteúdo por 10 dias gratuitos.

Basta acessar: http://www.guiatrabalhista.com.br/cadastroguia.htm