
ESocial – Nota Orientativa 20/2019 – Orientações Sobre Apuração de INSS em Caso de Múltiplos Vínculos Empregatícios

Foi publicada a Nota Orientativa eSocial 20/2019 que trata das orientações sobre o tratamento a ser dado no caso de contratação de segurados com múltiplos vínculos, em função das alterações trazidas pela Emenda Constitucional nº 103/2019.

O art. 28 da referida emenda trouxe novas alíquotas para as contribuições previdenciárias dos segurados empregados, empregados domésticos e trabalhadores avulsos do Regime Geral da Previdência Social – RGPS, notadamente em função da implementação da progressividade graduada na apuração dessas contribuições.

Assim, o item 9 (encontrado nas páginas 104 a 106) do evento S-1200 do Manual de Orientação do eSocial – MOS versão 2.5.01 deve ser substituído pelo novo item 9 descrito abaixo:

Novo item 9 

9) Em se tratando de trabalhadores com múltiplos vínculos, para que haja a correta apuração da contribuição previdenciária a ser descontada do trabalhador, no caso deste possuir outras relações de trabalho, amparadas pelo RGPS, na mesma competência, devem ser informados o CNPJ/CPF do(s) outro(s) contratante(s) e a(s) correspondente(s) remuneração(ões).

Como o salário-de-contribuição do segurado é a soma de todos os valores recebidos no mês, caso o segurado trabalhe para mais de um empregador/contratante, seu salário-de-contribuição será a soma do que receber em cada um deles.

Se o segurado empregado, inclusive o doméstico e o trabalhador avulso prestar serviços a mais de um empregador/órgão público, ele deve comunicar a todos eles os valores das remunerações recebidas e das contribuições previdenciárias descontadas, de modo a possibilitar o cálculo correto destas, a depender do período de apuração, conforme abaixo:

A) PERÍODO DE APURAÇÃO ATÉ 29.02.2020

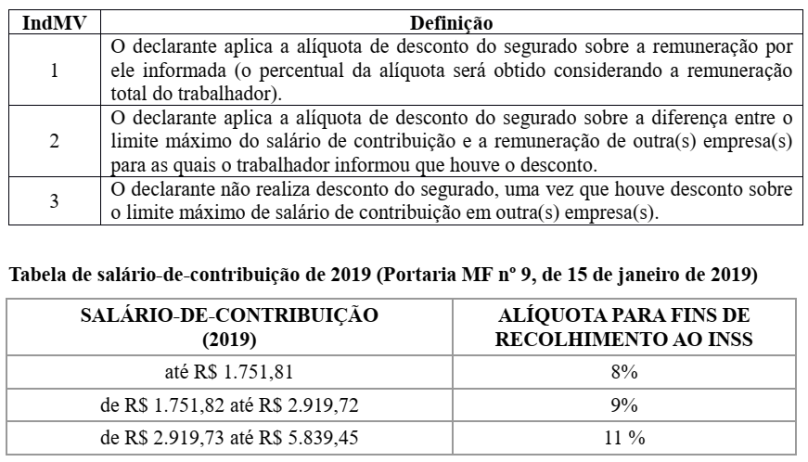
A fim de possibilitar a aplicação da alíquota correta (alíquota incidente sobre a totalidade da remuneração recebida pelo segurado na competência, em todas as fontes pagadoras, respeitando o limite máximo do salário de contribuição), deve ser informado o indicador de desconto {indMV} da contribuição previdenciária do trabalhador, conforme tabela abaixo, adotando a tabela de salário-decontribuição disposta em seguida, no caso do período de apuração abranger competências do ano de 2019:
e-social-nota-orientativa-20-2019-qd1

Para fixar melhor a forma de escrituração das situações que abrangem um ou mais vínculos, vejamos os exemplos a seguir:

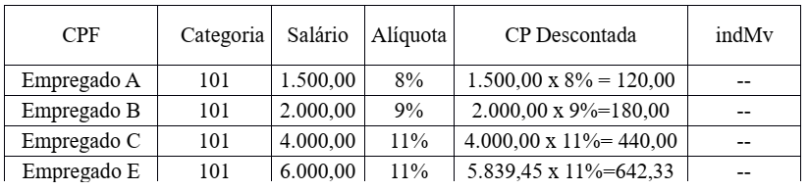
Exemplo a.1

Situação Apresentada: único vínculo – apuração da contribuição previdenciária (CP):
Empregador: CNPJ
e-social-nota-orientativa-20-2019-qd2

Exemplo a.2

Situação Apresentada: Empregado A com múltiplos vínculos (Empregador 1, 2 e 3) com
somatório das três remunerações abaixo do limite máximo do salário-de-contribuição:

e-social-nota-orientativa-20-2019-qd3

(*) alíquota inicial – é a alíquota (errada) usada sem considerar a totalidade das remunerações auferidas no mês.

(**) alíquota correta – é a alíquota usada considerando a totalidade das remunerações auferidas no mês, no caso, R$ 4.500,00.

e-social-nota-orientativa-20-2019-qd4

Exemplo a.3

Situação Apresentada: Empregado B com múltiplos vínculos (Empregador 1, 2 e 3) com
somatório das três remunerações acima do limite máximo do salário-de-contribuição (escolheu-se o último vínculo – empregador 3 – para fracionar a base de cálculo da contribuição previdenciária do segurado a fim de obedecer o limite máximo do saláriode-contribuição: indMV = 2) .

e-social-nota-orientativa-20-2019-qd5

Exemplo a.4

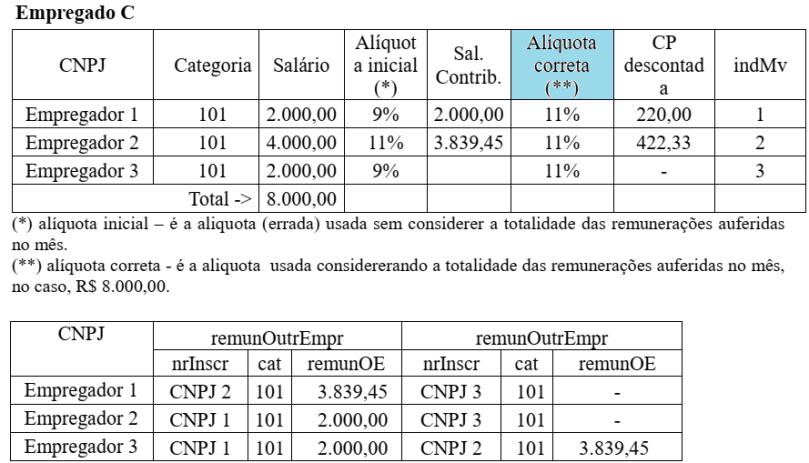
Situação Apresentada: Empregado C com múltiplos vínculos (Empregador 1, 2 e 3) com
somatório de duas das três remunerações acima do limite máximo do salário-de contribuição (escolheu-se o segundo vínculo para a fracionar a base de cálculo da contribuição previdenciária do segurado a fim de obedecer o limite máximo do salário-de-contribuição, deixando o último vínculo sem nada descontar: indMV = 3).
e-social-nota-orientativa-20-2019-qd6

Exemplo a.5

Situação Apresentada: Empregado/trabalhador D com múltiplos vínculos (Empregador 1, contratante sem vínculo de emprego 2 e Empregador EBAS – Entidades Beneficentes 3) com somatório das três remunerações acima do limite máximo do salário-de-contribuição (escolheu-se o ultimo vínculo para fracionar a base de cálculo da contribuição previdenciária do segurado a fim de obedecer o limite máximo do salário-de-contribuição: indMV = 2).

e-social-nota-orientativa-20-2019-qd7

B) PERÍODO DE APURAÇÃO A PARTIR DE 01.03.2020

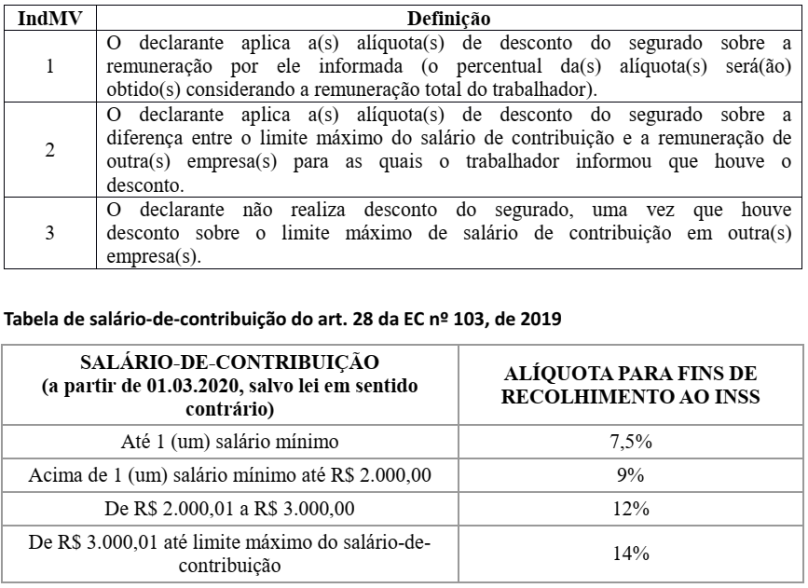
A partir de 01.03.2020 até disposição de lei em contrário alterando a Lei nº 8.212, de 1991, a fim de possibilitar a aplicação do(s) percentual(is) da(s) alíquota(s) correta(s), ou seja, do percentual pertinente a cada faixa na qual o segurado se enquadrar, considerando a totalidade da remuneração recebida pelo segurado na competência, em todas as fontes pagadoras, respeitando o limite máximo do salário de contribuição, deve ser informado o indicador de desconto {indMV} da contribuição previdenciária do trabalhador, conforme tabela abaixo, adotando a tabela de salário-de-contribuição disposta em seguida:
e-social-nota-orientativa-20-2019-qd8

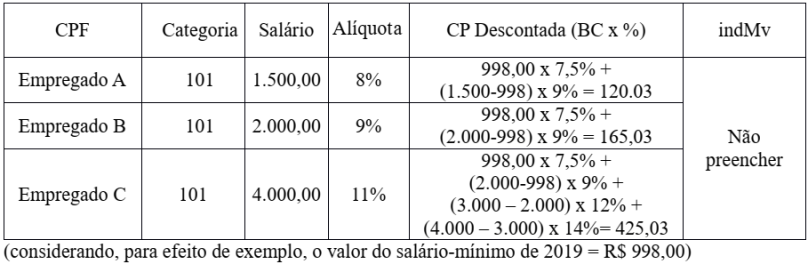
Exemplo b.1

Situação Apresentada: único vínculo – três empregados – apuração da contribuição previdenciária (CP):
e-social-nota-orientativa-20-2019-qd9

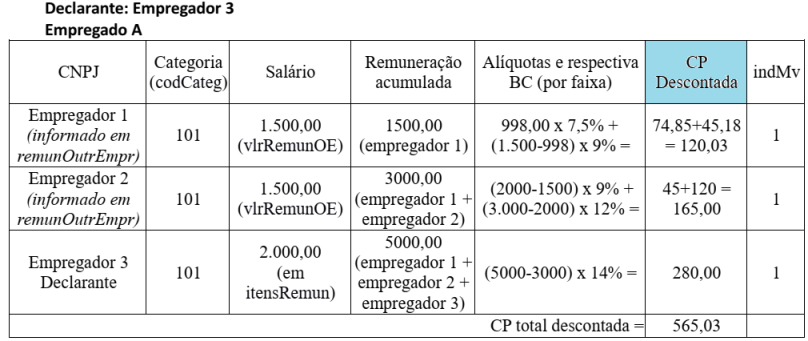
Exemplo b.2

Situação Apresentada: Empregado A com múltiplos vínculos (Empregador 1, 2 e 3, sendo o empregador 3 o “declarante”) com somatório das três remunerações abaixo do limite máximo do salário-de-contribuição.
e-social-nota-orientativa-20-2019-qd10

Exemplo b.3

Situação Apresentada: Empregado B com múltiplos vínculos (Empregador 1, 2 e 3) com somatório das três remunerações acima do limite máximo do salário-de-contribuição (escolhe-se um vínculo para fracionar: indMV = 2).

e-social-nota-orientativa-20-2019-qd11

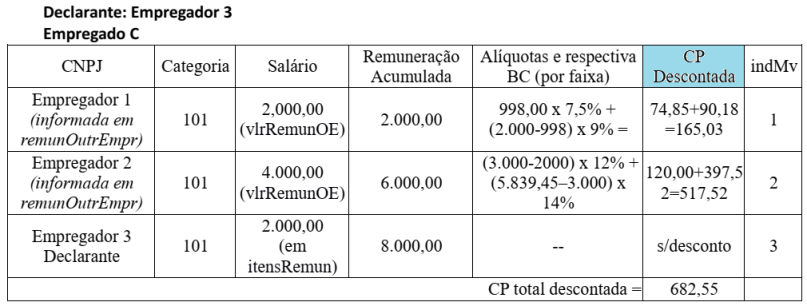
Exemplo b.4

Situação Apresentada: Empregado C com múltiplos vínculos (Empregador 1, 2 e 3) com
somatório de duas das três remunerações acima do limite máximo do salário-de-contribuição (escolhe-se um vínculo para fracionar: indMV = 2 e o último vínculo para
nada descontar: indMV = 3).
e-social-nota-orientativa-20-2019-qd12

Exemplo b.5

Situação Apresentada: Empregado D com múltiplos vínculos (Empregador 1, contratante sem vínculo de emprego 2 e Empregador EBAS 3) com somatório das três remunerações acima do limite máximo do salário-de-contribuição (escolhe-se um vínculo para fracionar: indMV = 2).

e-social-nota-orientativa-20-2019-qd13

Fonte: eSocial – Nota Orientativa eSocial 20/2019 – Adaptado pelo Guia Trabalhista.

E-Social – Teoria e Prática

Conheça a Nova Obrigação Acessória para os Empregadores que será exigida a partir de 2015! Assuntos atualizados de acordo com a legislação. Ideal para administradores de RH, contabilistas, advogados, auditores, empresários, consultores, juízes, peritos, professores, fiscais, atendentes de homologação sindical e outros profissionais que lidam com cálculos trabalhistas.

Clique para baixar uma amostra!

Aprovado Programa Gerador da DIRF/2020 – Faça o Download do Programa

A Secretaria da Receita Federal aprovou, através da Instrução Normativa RFB 1.919/2019, o Programa Gerador da Declaração do Imposto sobre a Renda Retido na Fonte (PGD DIRF 2020).

O programa deverá ser utilizado para apresentação das declarações relativas ao ano-calendário de 2019, e das relativas ao ano-calendário de 2020, nos casos de situação especial ocorrida em 2020, nos termos do § 1º do art. 4º da Instrução Normativa RFB nº 1.915, de 27 de novembro de 2019, conforme abaixo:

Art. 4º. O PGD DIRF 2020 é de uso obrigatório pelas fontes pagadoras, pessoas físicas e jurídicas, para preenchimento da DIRF 2020 ou importação de dados, utilizável em equipamentos da linha PC ou compatíveis, e será aprovado por ato do Secretário Especial da Receita Federal do Brasil e disponibilizado pela Secretaria Especial da Receita Federal do Brasil (RFB) em seu sítio na Internet, no endereço .

§ 1º O programa de que trata o caput deverá ser utilizado para apresentação das declarações relativas ao ano-calendário de 2019 e das relativas ao ano-calendário de 2020 nos casos de:

I – extinção de pessoa jurídica em decorrência de liquidação, incorporação, fusão ou cisão total;

II – pessoa física que sair definitivamente do País; e

III – encerramento de espólio.

Estão obrigados a apresentar a DIRF/2020 todas as pessoas jurídicas e físicas que pagaram ou creditaram rendimentos sobre os quais tenha incidido retenção do Imposto sobre a Renda Retido na Fonte (IRRF), ainda que em um único mês do ano-calendário, por si ou como representantes de terceiros.

A Dirf 2020, relativa ao ano-calendário de 2019, deverá ser apresentada até as 23h59min59s, horário de Brasília, de 28 de fevereiro de 2020.

Para fazer o download do programa gerador da DIRF/2020 clique aqui.

Nota: Conforme cronograma do eSocial, e considerando que sua implementação ainda não ocorreu para 100% das empresas, o prazo para a substituição da DIRF pelo eSocial ainda depende de resolução específica a ser publicada futuramente pelo Comitê Diretivo do eSocial.

Fonte: Instrução Normativa RFB 1.919/2019 – Adaptado pelo Guia Trabalhista.

E-Social – Teoria e Prática

Conheça e Prepare-se para a Nova Obrigação Acessória Exigida dos Empregadores. Atualizada de Acordo Com as Últimas Versões do Programa. Abordagem e Manual da DCTFWeb e EFD-Reinf - Outubro/2018.

Clique para baixar uma amostra!

ESocial – 13º Salário “Sem Movimento”

O envio das informações sobre o 13º Salário ao eSocial (para quem tinha movimentação) venceu na última sexta-feira (20/12/2019).

Entretanto, muitas dúvidas surgiram para as empresas que não tinham movimento do 13º Salário.

No ambiente de dúvidas frequentes do portal eSocial, especificamente no tópico 04 de eventos e tabelas (eventos periódicos e não periódicos), o item 04.112 dispõe que:

“No eSocial, o conceito de folha “sem movimento” não se aplica à folha anual (décimo terceiro).  Caso não exista informação de remuneração devida referente a décimo terceiro, não deve ser enviada a escrituração. Por exemplo, no caso de empresa que não tenha empregados, somente contribuintes individuais (contador, sócio etc), não há obrigação de enviar a folha do 13º Salário “sem movimento”, basta não enviar a referida folha anual.”

Portanto, a situação para o 13º salário sem movimento é diferente da situação “sem movimento” para a folha normal mensal, em que o empregador deve enviar o “S-1299 – Fechamento dos Eventos Periódicos” como sem movimento na primeira competência do ano em que esta situação ocorrer.

Caso a situação sem movimento persista nos anos seguintes, o empregador deverá repetir este procedimento na competência janeiro de cada ano, exceto para empregador pessoa física, cuja informação é facultativa.

Fonte: eSocial – 23.12.2019 – Adaptado pelo Guia Trabalhista.

E-Social – Teoria e Prática

Conheça e Prepare-se para a Nova Obrigação Acessória Exigida dos Empregadores. Atualizada de Acordo Com as Últimas Versões do Programa. Abordagem e Manual da DCTFWeb e EFD-Reinf - Outubro/2018.

Clique para baixar uma amostra!

Dia 20/12/2019 – Fique Atento Para as Obrigações Trabalhistas e Previdenciárias que Vencem Hoje

Você que trabalha na área de Departamento Pessoal de uma empresa ou de um escritório contábil, é bem possível que esteja de cabelo em pé não vendo a hora de chegar o fim do dia com todos os compromissos cumpridos.

Antes de relembrar as obrigações trabalhistas e previdenciárias que precisam ser feitas para hoje, sugiro que respire fundo, concentre-se no que é urgente e envolva somente as pessoas que efetivamente podem colaborar para que você termine o dia com todas as tarefas concluídas.

Feito isso, vamos às obrigações do dia:

  1. 20/12/2019 – 13º Salário – Último prazo para quitação do 13º salário (2ª parcela);

  2. 20/12/2019 – INSS 13º Salário – Recolhimento do INSS sobre o valor total do 13º salário das empresas em geral, inclusive dos empregadores domésticos, exceto para aquelas empresas obrigadas ao esocial/DCTFWeb Anual, conforme disposto no item 9 abaixo, as quais irão recolher o INSS por meio da DARF;

  3. 20/12/2019 – IRRF Diversos – Recolhimento do Imposto de Renda Retido na Fonte correspondente a fatos geradores do mês de NOVEMBRO/2019;

  4. 20/12/2019 – GPS/INSS – Recolhimento das contribuições previdenciárias sobre a remuneração paga referente à competência NOVEMBRO/2019;

  5. 20/12/2019 – GPS-Reclamatória Trabalhista – Recolhimento das Contribuições Previdenciárias referente ao mês de NOVEMBRO/2019 sobre os pagamentos de reclamatórias trabalhistas, referente aos códigos 1708, 2801, 2810, 2909, 2917;

  6. 20/12/2019 – Parcelamento INSS/REFIS/PAES/PAEX – Recolhimento da parcela referente aos débitos perante o INSS de forma parcelada;

  7. 20/12/2019 – GPS/INSS – Recolhimento das contribuições previdenciárias de NOVEMBRO/2019 das empresas enquadradas no Simples Nacional;

  8. 20/12/2019 – Envio do 13º Salário no eSocial para as empresas do Grupo 1 e do Grupo 2 (que faturaram  igual ou ACIMA de R$ 4,8 milhões em 2017), de acordo com o cronograma de implementação do eSocial, conforme divulgado aqui;

  9. 20/12/2019 – DCTFWeb Anual – Conforme publicado aqui, as empresas do Grupo 1 e do Grupo 2 (que faturaram igual ou ACIMA de R$ 4,8 milhões em 2017), devem emitir a DARF por meio da DCTFWeb Anual, a partir das informações prestadas no eSocial, para fins de recolhimento das contribuições previdenciárias sobre o 13º salário, uma vez que estas não mais utilizam a GPS.

Que tudo possa sair como planejou, que os prazos sejam cumpridos e que possa terminar o dia com o dever cumprido, sem nenhum “arranhão”.

Para não perder os prazos, acompanhe  a agenda trabalhista e previdenciária mensal no Guia Trabalhista.

Reforma da Previdência

Como fica a Previdência Social após a Reforma: Direitos, Benefícios, Auxílios, Salário de Contribuição, Aposentadorias, Cálculos... Um Guia Prático para esclarecer suas dúvidas sobre as novas normas previdenciárias de acordo com a Emenda Constitucional 103/2019!

Clique para baixar uma amostra!

DCTFWeb Anual ou do 13º Salário Vence Amanhã (20/12/2019)

A partir do eSocial não há mais a chamada “competência 13”, antes utilizada na transmissão da GFIP Declaratória do 13 º Salário.

Agora a declaração das verbas salariais (através do eSocial) referente ao 13º Salário (ou gratificação natalina), irá alimentar a DCTFWeb Anual ou DCTFWeb do 13º Salário, a qual irá gerar o DARF para recolhimento das contribuições previdenciárias.

Conforme cronograma de implementação do eSocial estão obrigadas a enviar a DCTFWeb Anual da folha referente ao 13º Salário no eSocial as empresas:

  • Do Grupo 1, que compreende as entidades empresariais com faturamento no ano de 2016 acima de R$ 78.000.000,00.
  • Do Grupo 2, que faturaram  igual ou ACIMA de R$ 4,8 milhões em 2017.

O prazo para envio da DCTFWeb do 13º Salário no eSocial é até o dia 20 de dezembro do respectivo ano a que se refere, assim como o prazo para o recolhimento do DARF das contribuições previdenciárias gerado pela DCTFWeb Anual é também no dia 20/12/2019.

IMPORTANTE: As empresas do Grupo 2 (que faturaram ABAIXO de R$ 4,8 milhões em 2017) e as empresas dos outros grupos, irão recolher a contribuição previdenciária por meio de GPS também no dia 20/12/2019. Estas irão prestar as informações da remuneração do 13º salário mediante GFIP Declaratória até 31/01/2020, nos termos do item 6 do Manual da GFIP/SEFIP 8.4.

As empresas acima obrigadas à DCTFWeb Anual devem enviar os seguintes eventos:

  • S-1200 – Remuneração do trabalhador vinculado ao Regime Geral de Previdência Social (RGPS); e
  • S-1299 – Fechamento dos eventos periódicos.

Como já mencionado no início, a informação do indicativo do período de referência do evento S-1200 deve ser igual a 2 – Folha do Décimo Terceiro Salário, preenchido como AAAA igual a 2019, e não mais como 13/2019 como era informado anteriormente.

Nota: Se o que você está informando é o “período de apuração anual”, mas esquece de informar o indicativo do período de referência como sendo igual a 2, o eSocial não irá aceitar.

Fonte: Obra eSocial – Teoria e Prática da Obrigação Acessória.

eSocial – Teoria e Prática da Obrigação Acessória

Conheça a Nova Obrigação Acessória para os Empregadores que será exigida a partir de 2015! Assuntos atualizados de acordo com a legislação. Ideal para administradores de RH, contabilistas, advogados, auditores, empresários, consultores, juízes, peritos, professores, fiscais, atendentes de homologação sindical e outros profissionais que lidam com cálculos trabalhistas.

Clique para baixar uma amostra!