Falta da Tabela de INSS e Salário Família Suspende o Envio de Eventos ao eSocial

A recepção dos eventos S-1200 (remuneração de trabalhador vinculado ao Regime Geral de Previd. Social) da competência JANEIRO/2019 está suspensa até que seja publicada a portaria governamental que reajusta as faixas salariais que definem as alíquotas de desconto previdenciário do segurado (8%, 9% ou 11%) e o direito a percepção de salário família para 2019.

A exemplo da Portaria Interministerial MTPS/MF 15/2018, que estabeleceu as faixas salariais de contribuição para a Previdência Social, bem como os valores de cotas de salário família a partir de janeiro/2018, todo início de ano o Governo publica uma nova portaria estabelecendo as novas faixas salariais e os novos valores de cotas, o que ainda não ocorreu até o momento para 2019.

Tal medida se faz necessária porque o eSocial precisa da tabela de alíquotas atualizada para retornar os eventos de totalização S-5001 para os empregadores.

Caso o empregador já tenha transmitido algum evento S-1200, será necessário reenviá-lo posteriormente com indicativo de retificação (indRetif = “2”) para receber o totalizador com os valores corretos.

Eventos de Desligamento (S-2299) e Término de TSVE (S-2399)

A transmissão dos eventos de Desligamento (S-2299) e Término do Trabalhador Sem vínculo de emprego (S-2399) não será bloqueada.

No entanto, caso a portaria com as novas alíquotas seja publicada com vigência retroativa, caberá ao empregador realizar, antes do fechamento da folha deste mês, a retificação dos eventos que já foram transmitidos, para considerar os valores devidos pelos empregados.

Módulo Doméstico

A folha de pagamento de janeiro/2019 do Módulo Doméstico será disponibilizada após a publicação da referida portaria.

Fonte: Portal eSocial – 04.01.2019 – Adaptado pelo Guia Trabalhista.

eSocial – Teoria e Prática da Obrigação Acessória

Conheça a Nova Obrigação Acessória para os Empregadores que será exigida a partir de 2015! Assuntos atualizados de acordo com a legislação. Ideal para administradores de RH, contabilistas, advogados, auditores, empresários, consultores, juízes, peritos, professores, fiscais, atendentes de homologação sindical e outros profissionais que lidam com cálculos trabalhistas.

Clique para baixar uma amostra!

Como Registrar o Reajuste Salarial no eSocial

Com o Decreto 9.661/2019 assinado pelo Presidente Jair Bolsonaro, que reajustou o salário mínimo em 4,162% a partir de 1º de janeiro, os empregados domésticos que recebem salário mínimo deverão ter seus contratos de trabalho alterados no eSocial para fazer constar o novo valor de R$ 998,00.

Para os empregados que recebem salário superior ao mínimo, o reajuste deverá seguir o estipulado entre empregador e empregado no contrato de trabalho. Assim, poderá se dar em outra data e com outro percentual, a depender do que foi contratado.

É o caso, por exemplo, dos estados em que há piso salarial estadual. Como ainda não houve publicação do reajuste dos pisos estaduais para 2019 em nenhum dos estados que adota o piso estadual, caso o piso de 2018 seja maior que o mínimo, não há necessidade de o empregador fazer qualquer alteração.

Caso o valor do salário mínimo seja maior que o piso de 2018 (nestes estados), o empregador deverá reajustar o salário destes empregados equivalente ao valor do salário mínimo e, assim que ocorrer o reajuste do piso estadual, o empregador deverá reajustar novamente o salário do empregado, garantindo o pagamento do piso estadual.

A alteração de salário não é feita automaticamente pelo sistema, devendo ser realizada pelo empregador, antes de encerrar a folha do mês.

Mas atenção nos casos de férias: o empregador deverá primeiramente fazer a alteração salarial e, só então, registrar as férias, para que os novos valores sejam considerados no recibo e na folha de pagamento.

Se o empregado estiver gozando férias em 1º de janeiro, iniciadas em dezembro, a alteração deverá ser feita com data de início de vigência após seu retorno ao trabalho. Não se preocupe, o sistema aplicará o reajuste normalmente na folha do mês de janeiro.

O eSocial aceita registros sempre respeitando a ordem cronológica. Caso você tenha prestado alguma informação fora de ordem, exclua os eventos e volte a informá-los na ordem correta.

Veja o passo a passo a seguir:

1) Ao acessar o eSocial, selecione a opção Gestão de Trabalhadores, no menu Trabalhador;

2) Clique no nome do trabalhador, e em seguida, em “Dados Contratuais”:

reajuste-sm-esocial-domestico-passo2

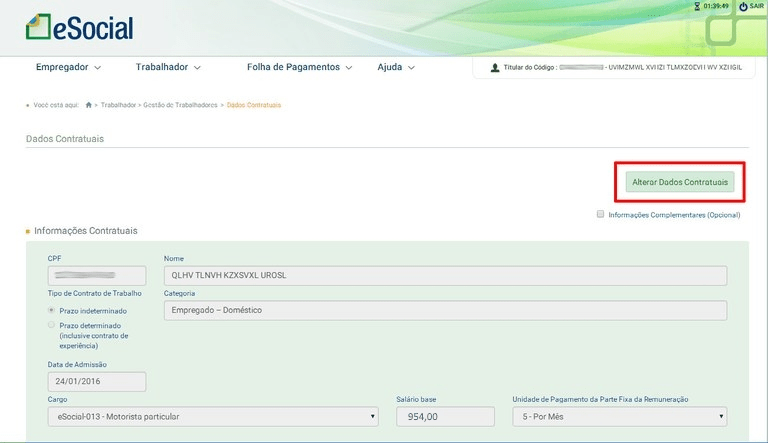
3) Clique em “Alterar Dados Contratuais”:

reajuste-sm-esocial-domestico-passo3

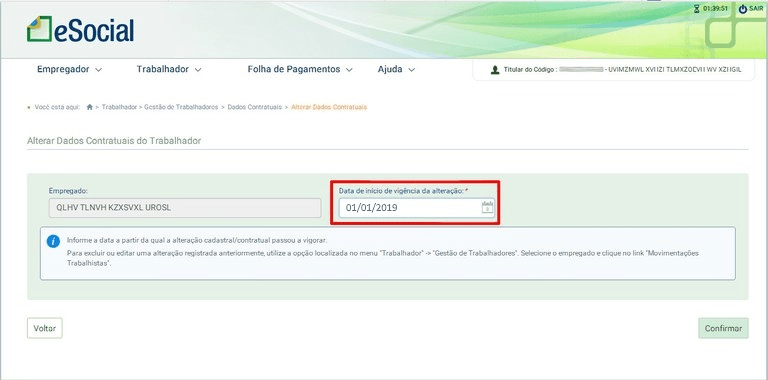
4) Digite a data de início de vigência da alteração, ou seja, a partir de qual data a alteração passou a vigorar. Para o novo salário mínimo, a vigência é a partir de 01/01/2019 (atente para a questão das férias citadas acima):

reajuste-sm-esocial-domestico-passo4

5) Informe o novo valor do salário do empregado, no campo “Salário Base”. Caso o empregado receba salário mínimo, o novo valor é de R$998,00:

reajuste-sm-esocial-domestico-passo5

6) Clique no botão “Salvar” para confirmar as alterações.

Fonte: eSocial – 02.01.2019 – Adaptado pelo Guia Trabalhista.

Veja temas relacionados no Guia Trabalhista Online:

Circular Caixa Aprova Cronograma do eSocial Sobre os Eventos Aplicáveis ao FGTS

Através da Circular CAIXA 842/2018,  publicada em 31/12/2018,  ficou aprovado o cronograma de implantação do eSocial, trazido pela Resolução do Comitê Diretivo do eSocial nº 05, de 02/10/2018, referentes aos eventos aplicáveis ao FGTS.

De acordo com o cronograma de implantação do eSocial, os prazos estabelecidos para cada grupo se utilizar da DCTFWeb em substituição à GFIP para o FGTS, são os estabelecidos na Fase 4 conforme abaixo:

cronograma-esocial-eventos-fgts-dez-2018

A referida circular revogou a Circular CAIXA nº 819, de 20 de Agosto de 2018.

eSocial – Teoria e Prática da Obrigação Acessória

Conheça a Nova Obrigação Acessória para os Empregadores que será exigida a partir de 2015! Assuntos atualizados de acordo com a legislação. Ideal para administradores de RH, contabilistas, advogados, auditores, empresários, consultores, juízes, peritos, professores, fiscais, atendentes de homologação sindical e outros profissionais que lidam com cálculos trabalhistas.

Clique para baixar uma amostra!

ESocial – Orientações Sobre a Folha de 13º Salário – Nota Orientativa 13/2018

O eSocial possui dois tipos de eventos periódicos de folha de pagamento: mensal (AAAA-MM) e de 13º Salário (período de apuração anual – AAAA). Ambas folhas serão informadas por meio do evento S-1200 respectivo no mês de dezembro.

A apuração da contribuição previdenciária e Imposto de Renda incidentes sobre o 13º Salário será feita apenas na folha de 13º (anual).

Nesse caso, o empregador deverá gerar a folha do 13º levando em consideração o adiantamento efetuado até o mês de novembro, conforme orientações contidas no Manual de Orientação do eSocial – MOS (ver item 30 do evento S-1200), e transmitir a DCTFWeb para geração da guia de recolhimento da contribuição previdenciária.

Vale dizer, no mês de dezembro são geradas duas folhas pelo eSocial: dezembro e 13º Salário, ambas recepcionadas pela DCTFWeb, sendo que o contribuinte deverá transmiti-las de forma independente.

Já o FGTS tem tratamento diferente. Apesar de não existir uma competência “13” para o recolhimento do FGTS, as informações constantes na folha de 13º Salário do eSocial serão utilizadas pela CAIXA para apuração do valor do depósito do FGTS.

Ou seja, a CAIXA vai se valer dos dados constantes na folha do 13º Salário do eSocial para a geração da guia de depósito para o Fundo de Garantia. Tais informações serão inseridas na guia da competência “dezembro”, juntamente com os valores da remuneração do próprio mês.

Ressalte-se que o FGTS, ao contrário da contribuição previdenciária e Imposto de Renda retido na fonte, incide sobre a parcela do adiantamento do 13º Salário no mês em que for paga.

Por exemplo, um adiantamento feito em novembro terá incidência de FGTS, mas não de CP ou IRRF. Assim, o FGTS incidente sobre a folha do 13º Salário o será apenas sobre a diferença entre o valor da gratificação natalina e a primeira parcela (no exemplo, o adiantamento feito em novembro).

Caso haja ajustes de 13º Salário decorrentes do recebimento de remuneração variável (comissões sobre vendas, por exemplo), o complemento deverá ser pago até o dia 10 de janeiro e informado na folha mensal da respectiva competência (dezembro ou janeiro), em rubrica específica (natureza de rubrica 5005 – 13º Salário complementar) previamente cadastrada no evento S-1010 com as incidências de 13º para codIncCP, codIncFGTS, e codIncIRRF.

Nota Guia Trabalhista: Embora o § único do art. 2° do Decreto 57.155/65 mencione o dia 10 como prazo para pagamento do complemento, entendemos que, seguindo o prazo máximo para pagamento de salários, conforme art. 459 da CLT, tal diferença deve ser paga até o 5o dia útil do mês de janeiro.

Fonte: eSocial – 28.12.2018 – Adaptado pelo Guia Trabalhista.

eSocial – Teoria e Prática da Obrigação Acessória

Conheça a Nova Obrigação Acessória para os Empregadores que será exigida a partir de 2015! Assuntos atualizados de acordo com a legislação. Ideal para administradores de RH, contabilistas, advogados, auditores, empresários, consultores, juízes, peritos, professores, fiscais, atendentes de homologação sindical e outros profissionais que lidam com cálculos trabalhistas.

Clique para baixar uma amostra!

Aprovado Programa Gerador da DIRF/2019

A Secretaria da Receita Federal aprovou, através da Instrução Normativa RFB 1.858/2018, o Programa Gerador da Declaração do Imposto sobre a Renda Retido na Fonte (PGD DIRF 2019).

O programa deverá ser utilizado para apresentação das declarações relativas ao ano-calendário de 2018, e das relativas ao ano-calendário de 2019, nos casos de situação especial ocorrida em 2019, nos termos do § 1º do art. 4º da Instrução Normativa RFB nº 1.836, de 3 de outubro de 2018, conforme abaixo:

Art. 4º O PGD Dirf 2019, de uso obrigatório pelas fontes pagadoras, pessoas físicas e jurídicas, para preenchimento da Dirf 2019 ou importação de dados, utilizável em equipamentos da linha PC ou compatíveis, será aprovado por ato do Secretário da Receita Federal do Brasil e disponibilizado pela Secretaria da Receita Federal do Brasil (RFB) em seu sítio na Internet, no endereço .

§ 1º O programa de que trata o caput deverá ser utilizado para apresentação das declarações relativas ao ano-calendário de 2018 e das relativas ao ano-calendário de 2019 nos casos de:

I – extinção de pessoa jurídica em decorrência de liquidação, incorporação, fusão ou cisão total;

II – pessoas físicas que saírem definitivamente do País; e

III – encerramento de espólio.

Estão obrigados a apresentar a DIRF/2019 todas as pessoas jurídicas e físicas que pagaram ou creditaram rendimentos sobre os quais tenha incidido retenção do Imposto sobre a Renda Retido na Fonte (IRRF), ainda que em um único mês do ano-calendário, por si ou como representantes de terceiros.

A Dirf 2019, relativa ao ano-calendário de 2018, deverá ser apresentada até as 23h59min59s, horário de Brasília, de 28 de fevereiro de 2019.

Para fazer o download do programa gerador da DIRF/2019 clique aqui.

Nota: Conforme cronograma do eSocial, e considerando que sua implementação ainda não ocorreu para 100% das empresas, o prazo para a substituição da DIRF pelo eSocial ainda depende de resolução específica a ser publicada futuramente pelo Comitê Diretivo do eSocial.

Fonte: Instrução Normativa RFB 1.858/2018 e Instrução Normativa RFB 1.836/2018 – Adaptado pelo Guia Trabalhista.