Auxílio Moradia Possui Natureza Salarial e Integra a Remuneração

O auxílio moradia é o pagamento de despesas com aluguel concedida ao empregado em razão de uma transferência de local de trabalho, de forma a prestigiar com uma ajuda financeira, a disponibilidade do empregado.

Muito embora seja um benefício mais comumente utilizado no setor público (concedido a juízes, promotores, deputados, senadores etc.), o auxílio moradia também é utilizado por empresas do setor privado, principalmente nos casos de empregados com cargos de gestão, ou mesmo cargos técnicos que envolve a necessidade de deslocamento (para outras cidades) para realizar suas atividades laborais.

O pagamento do auxílio moradia é uma das condições previstas no art. 458 da CLT, as quais podem configurar o salário in natura ou salário utilidade.
Dentre outros requisitos, o salário in natura ou utilidade caracteriza-se basicamente pelos seguintes aspectos:

Habitualidade: será caracterizado o salário utilidade pela habitualidade em seu fornecimento. Não há um dispositivo legal que delimite o que é habitual ou quando ela se caracteriza, mas podemos tomar como referência o entendimento pela jurisprudência em relação a outros rendimentos auferidos pelo empregado como horas extras, gratificações e etc. A habitualidade pode ser diária, semanal, mensal, semestral ou anual.

Comutatividade: refere-se ao fato de que a prestação in natura, para ser caracterizada como salário, deve ser dada “pelo” trabalho e não “para” o trabalho, ou seja, quando paga como forma de contraprestação pelo trabalho do empregado e não para viabilizar o serviço.

Assim, considerando que uma empresa faça pagamentos habituais de auxílio moradia a um empregado transferido para local diverso de sua residência, estará sujeita a integrar tal valor ao salário do empregado, ainda que conste no contrato que tal verba seja de natureza indenizatória.

Tal verba não se confunde com a ajuda de custo, a qual não tem natureza salarial, ainda que o valor pago seja superior a 50% do salário do empregado, conforme dispõe o § 2º do art. 457 da CLT (alterado pela Reforma Trabalhista).

O §2º do art. 457 da CLT, alterado pela Reforma Trabalhista, dispõe que, ainda que habituais, não integram a remuneração do empregado as parcelas abaixo:

  • Ajuda de custo (sem limites);
  • Auxílio-alimentação (vedado seu pagamento em dinheiro);
  • Diárias para viagem (qualquer valor);
  • Prêmios; e
  • Abonos.

Além de não integrarem a remuneração, as parcelas acima não se incorporam ao contrato de trabalho e não constituem base de incidência de qualquer encargo trabalhista e previdenciário.

Como já mencionado, estas parcelas não se confundem com o auxílio moradia, tendo em vista que elas estão previstas pela legislação como não integrantes da remuneração.

Assim, não havendo norma expressa proibindo a integração ao salário e ainda sendo o fornecimento da utilidade habitual, comutativo, gratuito, com fundamento contratual e visando suprir necessidade vital do empregado, como é o caso do auxílio moradia, não há dúvida que a utilidade fornecida está caracterizada como salário.

Saiba mais sobre o tema nos tópicos do Guia Trabalhista Online:

A Época da Concessão das Férias Quem Decide é o Empregador Mas o Abono Pecuniário Não

De acordo com o art. 134 da CLT a concessão das férias é ato do empregador, ou seja, é ele quem decide a melhor data para o empregado gozar suas férias, desde de seja feita nos 12 meses seguintes a que o empregado tenha adquirido o direito.

Por outro lado, a legislação trabalhista permite que o empregado possa converter (vender) parte das férias sem abono pecuniário (dinheiro). O abono pecuniário é a conversão em dinheiro de 1/3 (um terço) dos dias de férias a que o empregado tem direito, conforme estabelece o art. 143 da CLT.

Significa dizer que se o empregado tem direito a 30 dias de férias (por exemplo), poderá descansar apenas 20 dias e vender 10 dias. Neste caso, no mês que o empregado sair de férias, irá receber a seguinte remuneração:

  • 20 dias de férias com acréscimo de 1/3 constitucional (férias gozadas do dia 1º ao dia 20);
  • 10 dias de abono pecuniário com acréscimo de 1/3 constitucional (conversão de 1/3 das férias a que tinha direito);
  • 10 dias trabalhados no mês (trabalhou do dia 21 ao dia 30).

Na prática, muitas empresas fazem o pagamento das férias (com abono pecuniário) apenas de forma informal, ou seja, não solicita qualquer documento do empregado, descumprindo assim a legislação trabalhista e criando um passivo trabalhista.

Clique aqui e veja porque a falta de documentação pode gerar um passivo trabalhista, obrigando a empresa a pagar novamente os abonos pecuniários já pago nas férias.

Férias e 13º Salário

Esta obra é um novo conceito a respeito de atualização profissional sobre férias e décimo terceiro salário. Material objetivo e repleto de exemplos, cálculos e com uma completa revisão sobre o assunto. Chega de dúvidas sobre  prazo, valores, legislação, recolhimento, INSS, FGTS e muito mais! Atualização do material garantida por 12 meses.

Clique para baixar uma amostra!

Prazo Para Sacar Abono Salarial Termina Nesta Sexta-feira (28/06)

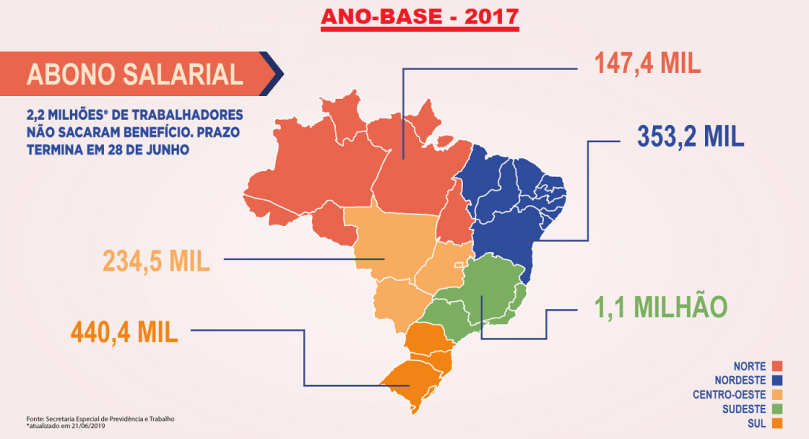
A dois dias do fim do prazo para o pagamento do Abono Salarial o PIS/PASEP ano-base 2017, cerca de 2,2 milhões de trabalhadores ainda não sacaram o benefício.

Aproximadamente R$ 6,5 bilhões estão disponíveis nas agências bancárias em todo país.

O valor, que pode ser sacado até sexta-feira (28), é proporcional aos dias trabalhados formalmente no ano-base.

Varia de R$ 84,00 a um salário mínimo (R$ 998,00).

Quem esteve empregado o ano inteiro recebe o valor integral. Quem trabalhou por apenas 30 dias, por exemplo, receberá 1/12 do salário mínimo, e assim sucessivamente.

São três os requisitos para receber o benefício:

  • trabalhar formalmente por pelo menos 30 dias em 2017, com renda mensal de até dois salários mínimos;
  • inscrição no PIS/PASEP há no mínimo cinco anos; e
  • dados informados corretamente pelo empregador na Relação Anual de Informações Sociais (Rais).

Onde sacar

Desde o dia em que se iniciaram os pagamentos, em 26 de julho de 2018, cerca de 22,4 milhões de brasileiros sacaram o dinheiro, o que representa 90,78% das pessoas com direito ao benefício. O valor já sacado soma R$ 17,2 bilhões.

Na tabela abaixo, estão os principais números. Clique aqui para os dados completos.

abono-salarial-ano-base-2017-prazo-final

Trabalhadores da iniciativa privada, inscritos no PIS, podem retirar o dinheiro nas lotéricas e nas agências bancárias da Caixa.

Quem tiver o Cartão Cidadão retira também nos caixas eletrônicos.

Já os servidores públicos, que têm direito ao Pasep, retiram o pagamento no Banco do Brasil. Correntistas das duas entidades bancárias têm os valores depositados direto nas contas bancárias.

Fonte: Secretaria do Trabalho/Ministério da Economia – 26.06.2019 – Adaptado pelo Guia Trabalhista.

Regulamentado o Programa de Revisão de Benefícios Previdenciários

A Portaria SEPREVT 617/2019, publicada em 25.06.2019, disciplina o Programa de Revisão de Benefícios por Incapacidade instituído pela Lei 13.846/2019 (conversão da MP 871/2019), e o Bônus de Desempenho Institucional por Perícia Médica em Benefícios por Incapacidade – BPMBI.

O Programa de Revisão de Benefícios por Incapacidade (Programa de Revisão), tem por  objetivo revisar:

a) os benefícios por incapacidade mantidos sem perícia pelo INSS por período superior a 6 (seis) meses e que não possuam data de cessação estipulada ou indicação de reabilitação profissional; e

b) outros benefícios de natureza previdenciária, assistencial, trabalhista ou tributária.

De acordo com a citada portaria, o INSS deverá selecionar os benefícios a serem revisados, conforme os critérios dos incisos I e II do art. 10 da Lei 13.846/2019, e disponibilizar à Subsecretaria da Perícia Médica Federal (SPMF), mensalmente, as informações.

A SPMF deverá convocar para a realização de perícia médica os beneficiários selecionados pelo Programa de Revisão, obedecendo a seguinte ordem de prioridade:

I – idade do beneficiário, na ordem da menor para a maior; e

II – tempo de manutenção do benefício, do maior para o menor.

As perícias médicas de que trata o Programa de Revisão serão  agendadas pelos beneficiários no sistema de agendamento da Perícia Médica Federal, disponível pelos canais remotos.

No que se refere às perícias médicas do Programa de Revisão, caberá ao INSS:

I – prover a estrutura de atendimento adequado para realização das perícias médicas em dias úteis e não úteis quando solicitadas pela SPMF;

II – prover suporte técnico e administrativo para convocação; e

III – realizar, em conjunto com a Empresa de Tecnologia e Informações da Previdência – Dataprev, o processamento dos Laudos Médicos Periciais – LPM.

Do Bônus por Desempenho aos Peritos Médicos

É facultado ao perito médico federal aderir, prévia e formalmente ao Programa de Revisão, por meio de instrumento específico definido em ato do Secretário de Previdência.

Os peritos médicos federais que aderirem ao Programa de Revisão deverão estar disponíveis para realizar, no mínimo, 4 (quatro) perícias médicas extraordinárias por dia.

A aferição, o monitoramento e o controle da realização das perícias médicas de que trata o Programa de Revisão, para fins de concessão do bônus (BPMBI), será realizado por meio de sistema próprio da SPMF.

A soma do valor pago com o BPMBI e a remuneração total do servidor não poderá ultrapassar o limite máximo de remuneração do servidor no Poder Executivo.

O quantitativo diário máximo, por perito médico, será de 15 (quinze) perícias médicas extraordinárias em dias úteis. Em regime de mutirão (dias não úteis), o quantitativo diário máximo será de 30 (trinta) perícias médicas extraordinárias.

Fonte: Portaria SEPREVT 617/2019 – Adaptado pelo Guia Trabalhista.

Direito Previdenciário

Manual Previdenciário - Direitos, Benefícios, Auxílios, Salário de Contribuição, Aposentadorias, Cálculos... Um Guia Prático para esclarecer suas dúvidas sobre assuntos previdenciários! Clique aqui para mais informações.

Clique para baixar uma amostra!

ESocial – Informação Retroativa de Aumento Salarial da Data-Base e Pagamento de Diferenças Salariais

Nos casos de aumento salarial decorrente de acordo coletivo de trabalho, convenção coletiva de trabalho ou de lei, em que são devidos valores retroativos, o empregador poderá utilizar o grupo [InfoPerAnt] do evento “S-1200 – remuneração de trabalhador vinculado ao regime geral de previdência social” relativo ao mês de celebração do acordo ou convenção, ou de promulgação da lei.

O empregador deve, ainda, enviar o evento “S-2206 – Alteração de Contrato de Trabalho” informando o valor do novo salário, a data a partir do qual ele passou a ser devido e o mês de celebração do acordo ou convenção, ou de promulgação da lei.

Nota: Caso tenha havido alteração contratual entre o mês em que o novo salário passou a ser devido e o do envio do evento “S-2206 – Alteração de Contrato de Trabalho”, o empregador deve enviar, se for o caso, os eventos necessários ao registro dos novos valores de salário.

Exemplo Prático

Empregado tem sua data base em janeiro de 2019 e seu salário até dezembro de 2018 era de R$ 1.600,00.

A convenção coletiva de trabalho não foi fechada na data base.

Em junho de 2019, o empregador, por liberalidade, concede um reajuste de 5% a esse empregado e o salário passa a ser de R$ 1.680,00.

Nessa mesma data, o empregador enviou o evento “S-2206 – Alteração de Contrato de Trabalho”, informando o novo valor do salário devido ao empregado e repetindo as demais informações, que não sofreram alteração.

Em 13 de outubro de 2019, a convenção coletiva foi depositada, ficando acertado um reajuste de 15%, retroativo a janeiro de 2019.

Nesse caso, temos:

  • Salário devido de janeiro a maio de 2019: R$ 1.840,00 → (R$ 1.600,00 + 15% de reajuste da convenção);
  • Salário devido de junho a setembro de 2019: R$ 1.932,00 → (R$ 1.840,00 + 5% de reajuste concedido pela empresa)
  • Diferenças salariais: R$ 240,00 x 5 meses (janeiro a maio) → R$ 252,00 x 4 meses (junho a setembro).

Demonstrativo das diferenças salariais mês a mês considerando o reajuste de 15% da convenção a partir de janeiro/2019, inclusive sobre o reajuste concedido pela empresa de 5% a partir de maio/2019:

esocial-reajuste-retroativo-dif-salariais

Esses valores devem ser informados no grupo [InfoPerAnt] do evento S-1200 relativo ao mês de outubro de 2019.

Além disso, o empregador tem de enviar o evento “S-2206 – Alteração de Contrato de Trabalho”, informando o valor do salário de R$ 1.840,00 no campo “vrSalFx”, a data “13/10/2019” no campo {dtAlteracao} e a data “01/01/2019” no campo {dtEf} e repetindo as demais informações, que não sofreram alteração.

Deve, ainda, enviar o evento “S-2206 – Alteração de Contrato de Trabalho”, informando o valor do salário de R$ 1.932,00 no campo {vrSalFx}, a data “13/10/2019” no campo {dtAlteracao} e a data “01/06/2019” no campo {dtEf} e repetindo as demais informações, que não sofreram alteração.

Trecho extraído da obra eSocial – Teoria e Prática da Obrigação Acessória.

eSocial – Teoria e Prática da Obrigação Acessória

Conheça a Nova Obrigação Acessória para os Empregadores que será exigida a partir de 2015! Assuntos atualizados de acordo com a legislação. Ideal para administradores de RH, contabilistas, advogados, auditores, empresários, consultores, juízes, peritos, professores, fiscais, atendentes de homologação sindical e outros profissionais que lidam com cálculos trabalhistas.

Clique para baixar uma amostra!