Qual a Diferença Entre Salário e Remuneração?

Salário é a contraprestação devida ao empregado pela prestação de serviços, em decorrência do contrato de trabalho.

Já a remuneração é a soma do salário contratualmente estipulado (mensal, por hora, por tarefa etc.) com outras vantagens percebidas na vigência do contrato de trabalho como horas extras, adicional noturno, adicional de periculosidade, insalubridade, comissões, percentagens, gratificações, diárias para viagem entre outras.

Assim, podemos afirmar que remuneração é gênero e salário é a espécie desse gênero. A palavra remuneração passou a indicar a totalidade dos ganhos do empregado decorrentes do vínculo empregatício, pagos diretamente ou não pelo empregador e a palavra salário, para indicar os ganhos recebidos diretamente pelo empregador pela contraprestação do trabalho.

Clique aqui e veja as principais verbas salariais que integram ou não a remuneração do empregado para fins de pagamento de 13º salário, férias e rescisão.

Cálculos da Folha de Pagamento

Passo a Passo para Cálculos de Valores e Verbas Trabalhistas! Exemplos e detalhamentos práticos para uma correta interpretação, invista pouco e tenha segurança em cálculos, evitando pagar verbas desnecessárias ou ser cobrado na justiça do trabalho por diferenças! Clique aqui para mais informações.

Clique para baixar uma amostra!

IRPF e INSS Sobre o Pagamento de Premiação de Longo Prazo a Executivos

De acordo com a Solução de Consulta Cosit 258/2018, configuram remuneração pelo trabalho assalariado as importâncias pagas pela empresa a seus empregados (executivos) no âmbito de programa de premiação de longo prazo baseado na aquisição de ações virtuais pelo participante.

Tal remuneração sujeita-se à incidência do Imposto sobre a Renda na fonte, calculado por meio da tabela progressiva mensal, bem como ao pagamento de contribuição para a Seguridade Social, a cargo da empresa, prevista no art. 22, incisos I e II, da Lei 8.212/1991.

Imposto de Renda (IRPF)

O imposto de renda deverá ser retido na fonte no momento em que ocorrer o efetivo pagamento dos rendimentos, considerando-se como tal a entrega de recursos pela fonte pagadora, mesmo mediante depósito em instituição financeira em favor do beneficiário.

Na hipótese de haver mais de um pagamento, a qualquer título, pela mesma fonte pagadora, aplicar-se-á a alíquota de IR correspondente à soma dos rendimentos pagos à pessoa física, compensando-se o imposto anteriormente retido no próprio mês.

Quando a fonte pagadora assumir o ônus do imposto devido pelo beneficiário, a importância paga será considerada líquida, cabendo o reajustamento do respectivo rendimento bruto, sobre o qual recairá o imposto.

Contribuição Previdenciária (INSS)

Além da parte patronal, a empresa é também obrigada a arrecadar as contribuições previdenciárias (INSS) dos segurados empregados, descontando-as da respectiva remuneração, conforme estabelecido nos arts. 20, 28, inciso I, e 30, inciso I, alínea “a”, da Lei 8.212/1991.

O fato gerador das contribuições ocorre quando a remuneração é paga, devida ou creditada, o que suceder primeiro.

No caso, como se trata de remuneração variável, sujeita temporalmente a oscilações, o fato gerador somente se aperfeiçoará quando restar efetivamente configurada a remuneração, o que se dá quando, solicitado o resgate da premiação pelo participante, é então quantificada a retribuição pelo seu trabalho – que se torna a ele devida pela empresa.

Com a quantificação, portanto, o fato gerador das contribuições previdenciárias considerar-se-á ocorrido, ainda que o pagamento ou crédito ocorra posteriormente, e mesmo que já tenham sido registrados na escrituração dispêndios ou despesas atinentes à remuneração ora concretizada, em atendimento às normas contábeis.

Fonte: Solução de Consulta Cosit 258/2018 – Adaptado pelo Guia Trabalhista.

Veja temas relacionados no Guia Trabalhista Online:

Férias Pagas Parcialmente Antes do Início Motiva Pagamento em Dobro

A falta do pagamento integral das férias até dois dias antes do início do período gera o direito de o empregado receber em dobro a remuneração correspondente, apesar de tê-las usufruído no período adequado.

Com essa compreensão, a Primeira Turma do Tribunal Superior do Trabalho condenou uma companhia de água e esgoto do Estado do Rio Grande do Norte a remunerar em dobro um eletromecânico.

Pagamento parcelado

Na reclamação trabalhista, o empregado relatou que a empresa pagava antecipadamente apenas o terço constitucional (artigo 7º, inciso XVII, da Constituição da República), o abono pecuniário dos 10 dias vendidos e o adiantamento de parte das férias.

Segundo ele, a empresa, ao realizar o pagamento de forma parcelada, não observou o prazo de dois dias previsto no artigo 145 da CLT. Então, pediu o pagamento em dobro com base no artigo 137 CLT.

O juízo de primeiro grau julgou procedente o pedido. Nos termos da sentença, o empregado tem o direito de receber em dobro a parcela não recebida no prazo, pois o acerto de apenas parte da remuneração de férias constituiu atraso passível de punição.

No entanto, o Tribunal Regional do Trabalho da 21ª Região afastou a condenação ao destacar que o empregado optou por aquela forma de remuneração e usufruiu férias dentro do período previsto em lei (artigo 134 da CLT).

Finalidade

A Primeira Turma restabeleceu a sentença ao julgar o recurso de revista do eletromecânico. Segundo os ministros, o pagamento antecipado das férias e do acréscimo de 1/3 tem a finalidade de fornecer recursos para o empregado aproveitar o período de descanso.

“Assim, o pagamento em desacordo com o prazo estabelecido no artigo 145 da CLT frustra a finalidade do instituto”, registrou a Turma no acórdão em que se formalizou a decisão.

Contra o argumento de que o eletromecânico aproveitou as férias no período adequado, os ministros lembraram a orientação da Súmula 450 do TST.

De acordo com ela, é devido o pagamento em dobro da remuneração de férias, incluído o terço constitucional, com base no artigo 137 da CLT, quando, ainda que gozadas na época própria, o empregador tenha descumprido o prazo de dois dias previsto no artigo 145.

A decisão foi unânime, mas houve a interposição de embargos à Subseção 1 Especializada em Dissídios Individuais (SDI-1), ainda não julgados.

Processo: RR-979-69.2016.5.21.0008.

Fonte: TST – 06.12.2018 – Adaptado pelo Guia Trabalhista.

Veja temas relacionados no Guia Trabalhista Online:

Novo Decreto Sobre a Contratação de Aprendiz

O Governo Federal, através do Decreto 9.579/2018, revogou o Decreto 5.598/2005, estabelecendo diretrizes que tratam das relações jurídicas pertinentes à contratação de aprendizes.

Considera-se aprendiz a pessoa maior de 14 (quatorze) anos e menor de 24 (vinte e quatro) anos que celebra contrato de aprendizagem, nos termos do disposto no art. 428 da CLT.

De acordo com o disposto no art. 428 da CLT, o contrato de aprendizagem é o contrato de trabalho especial, ajustado por escrito e por prazo determinado, em que o empregador se compromete a assegurar ao maior de 14 e menor de 24 anos, inscrito em programa de aprendizagem, formação técnico-profissional metódica, compatível com o seu desenvolvimento físico, moral e psicológico, e o aprendiz, a executar com zelo e diligência, as tarefas necessárias a essa formação.

Conforme dispõe o art. 432 da CLT e o art. 60 do Decreto 9.579/2018, a jornada de trabalho do aprendiz é de no máximo 6 (seis) horas diárias, ficando vedado a prorrogação e a compensação de jornada, podendo chegar ao limite de 8 (oito) horas diárias, desde que o aprendiz tenha completado o ensino fundamental e se nelas forem computadas as horas destinadas à aprendizagem teórica.

No referido decreto, está disciplinado, entre outros aspectos:

I) Contrato de aprendizagem;

II) Formação técnico-profissional e respectivas entidades qualificadas;

III) Contratação do aprendiz;

IV) Direitos trabalhistas e obrigações acessórias, abrangendo:

IV.a) Remuneração;

IV.b) Jornada;

IV.c) Atividades teóricas e práticas;

IV.d) Fundo de Garantia do tempo de serviço (FGTS);

IV.e) Férias;

IV.f) Vale-transporte;

V) Hipóteses de extinção e rescisão do contrato deaprendizagem;

VI) Certificado de qualificação profissional de

De acordo com o art. 429 da CLT, os estabelecimentos de qualquer natureza são obrigados a empregar e matricular nos cursos dos Serviços Nacionais de aprendizagem (SESI, SENAI, SENAC, etc.), considerando o número de trabalhadores existentes em cada estabelecimento, cujas funções demandem formação profissional, número de aprendizes equivalente a:

  • 5% (cinco por cento), no mínimo, e
  • 15% (quinze por cento), no máximo.

As frações de unidade serão arredondadas para o número inteiro subsequente, hipótese que permite a admissão de aprendiz.

Ficam excluídos da base de cálculo os empregados que executem os serviços prestados sob o regime de trabalho temporário, instituído pela Lei 6.019/1973, bem como os aprendizes já contratados, conforme dispõe o art. 54 do Decreto 9.579/2018.

Fonte: Guia Trabalhista.

Veja no tópico Contrato de aprendizagem do Guia Trabalhista Online temas importantes sobre o assunto como:

Reforma Trabalhista na Prática

Manual da Reforma Trabalhista

Clique para baixar uma amostra!

Adicional de Periculosidade – Entenda o Cálculo da Média Para o 13º Salário

O valor do adicional de periculosidade pago a todos os trabalhadores será de 30% (trinta por cento) sobre o salário base (inclusive aos eletricitários), sem os acréscimos resultantes de gratificações, prêmios ou participações nos lucros da empresa, horas extras, adicional noturno e etc.

Entretanto, com a Resolução TST 214/2016 (que alterou a Súmula 191 do TST),  aos eletricistas que já tinham contrato firmado antes de dez/12, o cálculo do adicional de periculosidade é de 30% sobre o total das parcelas de natureza salarial, nos termos do art. 193 da CLT.

Incidência no Pagamento do 13º Salário

O adicional de periculosidade (APer), assim como o de Insalubridade, o adicional noturno, horas extras e etc., também deve fazer base para cálculo da remuneração do 13º Salário.

Como o cálculo é sobre o salário base, basta aplicar o percentual respectivo para somar ao salário.

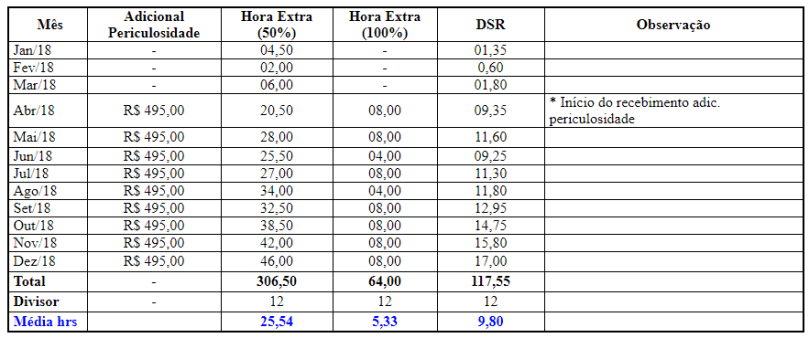
No exemplo hipotético abaixo, o empregado foi promovido à eletricista a partir de abr/18, percebendo em folha de pagamento durante o ano, os seguintes valores de adicional de periculosidade e horas extras:

  • salário base: R$1.650,00

  • período de 13º Salário: jan/18 a Dez/18

  • Número de Meses em atividade periculosa durante o ano: 9 meses (abr/18 a dez/18)

adic-periculosidade-media-13salario

Partindo dos dados apresentados acima, o cálculo do adicional de periculosidade para composição da remuneração do 13º Salário seria o seguinte:

adic-periculosidade-media-13salario-calculos

Como este empregado foi promovido a eletricista em abr/18, ou seja, depois de dez/12, o adicional de periculosidade deste empregado não será calculado considerando todas as verbas salariais recebidas no ano (média de horas extras e adicional noturno), já que este reflexo é garantido somente aos empregados eletricistas que já tinham contrato firmado neste cargo antes de dez/12.

Nota: O direito ao recebimento do adicional de periculosidade cessará com a eliminação do risco à saúde ou integridade física, nos termos das normas expedidas pelo Ministério do Trabalho.