Tempo Dedicado a Cursos Online Obrigatórios Para Promoção Será Pago Como Hora Extra

A Sexta Turma do Tribunal Superior do Trabalho deferiu a uma bancária de Caldas Novas (GO) o pagamento, como extras, das horas dedicadas à realização de cursos pela internet durante os cinco anos em que trabalhou para um banco.

Conforme o entendimento do colegiado, os cursos serviam de critério de promoção na carreira e, por isso, o tempo despendido foi considerado à disposição do empregador.

“Treinet”

Segundo a bancária, o banco compelia os empregados a participar do chamado “Programa Treinet”, que oferecia cursos de interesse do banco. De acordo com as testemunhas, a participação no treinamento era obrigação contratual, e não mera faculdade.

O pedido de pagamento de horas extras foi deferido pelo juízo de primeiro grau em relação a quatro cursos mensais de 12 horas cada.

Para o Tribunal Regional do Trabalho da 18ª Região (GO), no entanto, “não ficou robustamente comprovada a obrigatoriedade da realização de cursos”, pois algumas testemunhas afirmaram que eles eram obrigatórios, mas não informaram se havia alguma punição no caso de não realização.

Para o Tribunal Regional, o fato de o empregador incentivar a participação nos cursos e utilizá-los como critério para promoção, por si só, não pressupõe obrigatoriedade.

Metas

No recurso de revista, a bancária sustentou que havia metas mensais de cursos “treinet” para os empregados. Segundo ela, o gerente-geral exigia e acompanhava a participação dos empregados e havia um mural para indicar quem tinha feito cursos.

Argumentou ainda que a participação em treinamentos integra de forma efetiva o tempo de serviço e deve ser considerada como tempo à disposição do empregador.

Obrigatoriedade Implícita

O relator, ministro Augusto César Leite de Carvalho, assinalou que a circunstância de o banco incentivar a realização dos cursos e utilizá-los como critério para promoção demonstra a obrigatoriedade, ainda que implícita, da participação do empregado.

“Por isso, o tempo respectivo deve ser considerado como de serviço efetivo, nos termos do artigo 4º da CLT”, concluiu.

A decisão foi unânime. Processo: RR-822-77.2014.5.18.0161.

Fonte: TST – 17.05.2019 – Adaptado pelo Guia Trabalhista.

Saiba mais sobre o tema nos tópicos abaixo do Guia Trabalhista Online:

ESocial – Limpeza da Base de Dados do Ambiente de Testes Acontecerá em 20/05

No dia 20/05/2019, segunda-feira, a produção restrita (ambiente de testes) ficará fora do ar para procedimento de limpeza da base de dados.

A Produção Restrita (testes) tem a mesma versão do eSocial do ambiente de produção, o que traz toda a garantia na validade dos dados informados.

Com isso, as empresas podem fazer uso do ambiente de produção somente após as suas aplicações estarem amadurecidas e estabilizadas diante dos testes realizados na Produção Restrita.

A Produção Restrita limita a utilização de 1.000 (mil) vínculos por empregador. Dessa forma, cada empresa poderá realizar testes funcionais considerando uma folha de pagamento com até 1.000 (mil) empregados ativos.

Caso a empresa utilize os 1.000 (mil) vínculos no ambiente de testes e queira incluir um novo empregado, um empregado que esteja ativo deve ser desligado.

Para realização da limpeza, o sistema ficará indisponível das 08h às 17h do dia 20/05/2019.

As empresas que enviaram eventos nesse ambiente de testes deverão reenviá-los posteriormente, pois todos os dados enviados anteriormente à limpeza serão apagados.

Fonte: eSocial – 15.05.2019 – Adaptado pelo Guia Trabalhista.

E-Social – Teoria e Prática 

Conheça a Nova Obrigação Acessória para os Empregadores que será exigida a partir de 2015! Assuntos atualizados de acordo com a legislação. Ideal para administradores de RH, contabilistas, advogados, auditores, empresários, consultores, juízes, peritos, professores, fiscais, atendentes de homologação sindical e outros profissionais que lidam com cálculos trabalhistas.

Clique para baixar uma amostra!

Dica Para Acertar no Pagamento do Percentual das Horas Extras em Folha de Pagamento

A remuneração do serviço extraordinário, desde a promulgação da Constituição Federal/1988, que deverá constar, obrigatoriamente, do acordo, convenção ou sentença normativa, será, no mínimo, 50% (cinquenta por cento) superior à da hora normal.

A Reforma Trabalhista alterou o art. 59, § 1º da CLT, equiparando o percentual do acréscimo das horas extras (50%) conforme já determinava a Constituição Federal.

Entretanto, além do acréscimo mínimo de 50% previsto na Constituição, muitos sindicatos estabelecem outros percentuais a serem aplicados nas horas extras que beneficiam os trabalhadores e, portanto, devem ser obedecidos pelos empregadores, consoante o disposto no art. 7º, inciso XXVI da CF/88.

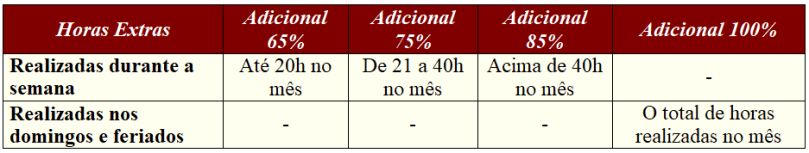
Normalmente as convenções coletivas estabelecem percentuais de 65%, 75%, 85% e 100%, dependendo da quantidade de horas realizadas durante a semana, bem como se realizadas em domingos e feriados.

A título exemplificativo, citamos no quadro abaixo uma forma específica de distribuição destes percentuais que o sindicado “X” estabeleceu em convenção:

horas-extras-convencao-coletiva

Se os percentuais convencionais não forem observados, nivelando o pagamento das horas extras com o acréscimo adicional sempre de 50%, o empregador estará gerando mensalmente um passivo trabalhista gigantesco, já que numa eventual reclamatória trabalhista terá que pagar, além da diferença de percentual das horas extraordinárias, as eventuais diferenças do reflexo em férias, 13º salário, adicionais (noturno, periculosidade, insalubridade), FGTS e multa fundiária.

Portanto, cabe ao empregador verificar a convenção coletiva da categoria profissional (ou as convenções coletivas – se houver mais de uma categoria profissional na empresa), a fim de estabelecer as regras específicas para cada categoria e fazer a parametrização dos percentuais na folha de pagamento.

Fonte: Obra Folha de Pagamento – Cálculos Práticos.

Cálculos da Folha de Pagamento 

Passo a Passo para Cálculos de Valores e Verbas Trabalhistas! Exemplos e detalhamentos práticos para uma correta interpretação, invista pouco e tenha segurança em cálculos, evitando pagar verbas desnecessárias ou ser cobrado na justiça do trabalho por diferenças! Clique aqui para mais informações.

Clique para baixar uma amostra!

Revogada a Portaria que Vedava a Cobrança de Taxas de Serviço Negativas às Empresas Beneficiárias do PAT

Foi publicada a Portaria ME 213/2019 revogando a Portaria MTB 1.287/2017, que tratava sobre a vedação de cobrança, pelas empresas prestadoras, de taxas de serviço negativas às empresas beneficiárias do Programa de Alimentação do Trabalhador (PAT).

A portaria revogada trazia expressa vedação à concessão de taxas negativas (descontos), pelas empresas fornecedoras de vales/tickets/cartões alimentação às empresas empregadoras ou beneficiárias.

Em suma, a portaria proibia que as empresas administradoras de vales e cartões de alimentação negociassem com seus clientes (empresas empregadoras), preços inferiores ao valor nominal dos créditos a serem pagos (disponibilizados em cartões/tickets alimentação) aos trabalhadores beneficiários.

A justificativa da vedação era de que as taxas de serviços negativas (descontos) acabavam gerando prejuízos aos trabalhadores, uma vez que as empresas operadoras do serviço cobrariam um percentual maior dos varejistas credenciados (restaurantes, supermercados), para recompor a perda decorrente dos descontos oferecidos aos empregadores.

Segundo o Ministério do Trabalho, o custo desta operação era repassado aos próprios trabalhadores mediante aumento de preços. Consequentemente, os descontos concedidos aos empregadores impactariam o poder aquisitivo do auxilio-alimentação dos empregados.

A Portaria revogada foi alvo de uma representação impetrada pelo Ministério Público, sugerindo que não havia previsão legal que autorizasse o Ministério do Trabalho exigir tal vedação por meio de Portaria, bem como não havia estudos que pudessem precisar eventual redução do poder de compra do trabalhador em decorrência da prática de taxas negativas.

Diante da falta de fundamento para se manter a Portaria MTB 1.287/2017, o Ministro de Estado da Economia resolveu revogar e tornar nulo os seus efeitos, por meio da Portaria ME 213/2019, publicada em 14/05/2019.

Fonte: Portaria ME 213/2019 e Nota Técnica 45/2018 DIPAT/CGFIP/DSST/SIT/MT – Adaptado pelo Guia Trabalhista.

MEI – Microempreendedor Individual Que Tenha Empregado Já Está na Fase 2 do eSocial

De acordo com a legislação vigente, para estar enquadrado como Microempreendedor Individual (MEI), o empresário pode possuir não mais que um único empregado que receba, exclusivamente, 1 (um) salário mínimo ou o piso salarial da categoria profissional.

E é justamente nesta situação que os microempreendedores se enquadram no Grupo 3 do Cronograma de Implementação o do eSocial.

Para este grupo de empresas (MEI com empregado) o envio das informações trabalhistas e previdenciárias através do eSocial tornou-se obrigatório a partir da janeiro/2019, de acordo com as seguintes fases:

  • Fase 1 (Jan/2019): Cadastro do Empregador e Tabelas;
  • Fase 2 (Abr/2019): Cadastro do Trabalhador e Eventos não Periódicos;
  • Fase 3 (Jul/2019) Eventos de Folha (Periódicos) e EFD-Reinf;
  • Fase 4 (Out/2019): DCTFWeb Substituição da GFIP para Contribuições Previdenciárias;
  • Fase 5 (Jul/2020): Eventos SST.

Desde 16.04.2019 está disponível para o Microempreendedor Individual (MEI) o acesso ao módulo simplificado do Sistema de Escrituração Digital das Obrigações Fiscais, Previdenciárias e Trabalhistas (eSocial).

Nota: O MEI sem empregado não está obrigado a prestar informações ao eSocial.

A partir do momento que houver a contratação, o eSocial passa a ser obrigatório, momento em que o MEI deverá prestar as informações de todas as fases de acordo com a etapa do andamento do cronograma.

Atualmente, existem 8 milhões de Microempreendedores Individuais formalizados. Desses, cerca de 150 mil possuem empregado formalizado.

Muitos MEI´s não contratam empregados por esbarrar nos contratempos da burocracia e por falta de recursos para bancar os custos da contratação de um contador para prestar tais informações.

Tira-dúvidas:

1. Todo MEI precisa aderir ao eSocial?
→ Não. Apenas os Microempreendedores Individuais que tiverem empregados ou queiram empregar um funcionário.

2. Se a folha de pagamento só pode ser cadastrada em julho, que informações devem ser inseridas no sistema a partir do dia 16/04/2019?
→ Até julho, o eSocial receberá os dados cadastrais do empregador (MEI) e do empregado.

3. A partir de outubro, o que acontece com o MEI que tem empregado e não aderir ao eSocial?
→ Deverá enviar os registros de pagamento da GFIP e FGTS pelos respectivos sistemas.

Nota Guia Trabalhista: A interpretação que se extrai da resposta da Receita Federal constante no item 3 acima, é de que a partir de Out/2019, o MEI que contratar empregado poderia se utilizar do sistema antigo (GFIP e FGTS) para pagamento de suas obrigações, até que seja feita a adesão ao eSocial, o que deverá ser feito com a máxima urgência, sob pena de ser notificado pela Receita Federal, uma vez que a adesão ao eSocial é obrigatória para o MEI que mantém empregado registrado.

Fonte: Receita Federal – 15.04.2019 – Adaptado pelo Guia Trabalhista.

E-Social – Teoria e Prática

Conheça a Nova Obrigação Acessória para os Empregadores que será exigida a partir de 2015! Assuntos atualizados de acordo com a legislação. Ideal para administradores de RH, contabilistas, advogados, auditores, empresários, consultores, juízes, peritos, professores, fiscais, atendentes de homologação sindical e outros profissionais que lidam com cálculos trabalhistas.

Clique para baixar uma amostra!