Segurado Especial Terá Novas Regras Para Comprovar Atividade Rural

A partir da próxima quarta-feira (20), os trabalhadores rurais interessados em se aposentar não precisarão mais recorrer aos sindicatos para obter a declaração de atividade rural, documento necessário para dar entrada no pedido.

Eles agora poderão se dirigir diretamente às agências do INSS, onde preencherão uma autodeclaração de exercício de atividade rural.

Não será necessário que a autodeclaração seja ratificada por entidades públicas credenciadas pelo Pronater, o Programa Nacional de Assistência Técnica e Extensão Rural na Agricultura Familiar e na Reforma Agrária, ou por outros órgãos públicos.

Todo o trabalho de exame e ratificação da autodeclaração entregue pelo trabalhador rural será feito pelo próprio INSS.

A simplificação das regras de comprovação da atividade rural foi determinada pela Medida Provisória 871/2019, publicada em 18 de janeiro deste ano. A intenção do governo é melhorar a gestão do INSS, combater fraudes e irregularidades, e reduzir os gastos com o pagamento de benefícios indevidos.

Como anteriormente o segurado já precisava formalizar seu requerimento junto ao INSS, a Medida Provisória, na prática, também ajuda a desburocratizar a concessão do benefício, eliminando a necessidade de comprovação no trabalho no campo por meio do sistema sindical e facilitando o acesso à previdência social. O trabalhador poderá se dirigir diretamente ao INSS, sem intermediários.

Para o governo, o reconhecimento do tempo de serviço e de outros direitos dos trabalhadores por meio dos sindicados é de um tempo em que o Estado brasileiro não tinha capacidade de atender a toda a população.

O INSS diz que o segurado especial poderá continuar agendando seu atendimento pelo número 135, e que o tempo médio de espera é de 14 dias.  É bom lembrar que o procedimento é integralmente gratuito.

De acordo com a Medida Provisória, a partir de janeiro de 2020 a comprovação do exercício da atividade rural será feita exclusivamente pelas informações constantes no sistema do Cadastro Nacional de Informações Sociais (CNIS), mantido pelo Ministério da Economia.

Para facilitar a vida do segurado, o modelo de formulário de autodeclaração está disponível em todas as agências da Previdência Social e também na internet, sendo:

O documento poderá ser preenchido pela internet ou pessoalmente na agência. Depois, haverá a confirmação automatizada pelo INSS. Para isso, o INSS vai acessar as bases de dados de órgãos públicos.

A Medida Provisória previu que a DAP (Declaração de Aptidão do Pronaf) seja usada como meio de prova do trabalho rural do segurado especial.

A DAP é emitida pela Secretaria de Agricultura Familiar e Cooperativismo, do Ministério da Agricultura, Pecuária e Abastecimento. Isso vai unificar as políticas rurais da agricultura familiar na busca de informações mais seguras e redução de irregularidades.

A simplificação dos procedimentos foi possível a partir de um trabalho articulado da Secretaria Especial de Previdência e Trabalho, do Ministério da Economia, da Secretaria de Agricultura Familiar e Cooperativismo e do INSS.

Em conjunto, foi desenvolvida uma ferramenta de atendimento ao segurado que, além de mais ágil, será bem mais simples para o trabalhador rural.

Fonte: Ministério da Agricultura – 15.03.2019 – Adaptado pelo Guia Trabalhista.

Direito Previdenciário

Manual Previdenciário - Direitos, Benefícios, Auxílios, Salário de Contribuição, Aposentadorias, Cálculos... Um Guia Prático para esclarecer suas dúvidas sobre assuntos previdenciários! Clique aqui para mais informações.

Clique para baixar uma amostra!

Desvirtuamento do Estágio – Consequências de um Acidente de Trabalho

O desvirtuamento do estágio, conforme dispõe o § 2º do art. 3º da  Lei 11.788/2008, caracteriza vínculo de emprego do educando com a parte concedente do estágio para todos os fins da legislação trabalhista e previdenciária.

Assim, no caso de acidente de trabalho de um estagiário em que seu contrato não esteja de acordo com o previsto na referida lei e, caso este estagiário, já sabendo desta situação, pleiteie seus direitos na Justiça do Trabalho, a empresa poderá ser obrigada a arcar com todas as garantias que, a princípio, o estagiário não teria, ou seja, o direito à emissão da CAT, ao auxílio-doença acidentário, a estabilidade provisória, ao recolhimento do FGTS durante o afastamento e a todos os demais direitos trabalhistas e previdenciários que, até então, a empresa não lhe havia proporcionado.

Exemplo

Estagiário está trabalhando na empresa há 8 meses.  A partir do 6º mês de estágio, devido a necessidades da empresa, o estagiário passou a realizar tarefas que não condiz com o que foi estabelecido no termo de compromisso de estágio.

No 8º mês o trabalhador sofre um acidente de trabalho na empresa. Após longo período de prestação de serviços e sabendo que sua atividade foi desvirtuada durante o estágio, ao invés de requerer apenas o afastamento da atividade de estágio até se recuperar do acidente, pleiteia na Justiça do Trabalho o reconhecimento do vínculo empregatício e pede julgamento liminar.

Para tanto, junta no processo provas de que exercia as mesmas atividades e tinha as mesmas responsabilidades de um colega de trabalho (empregado registrado da empresa).

Em audiência, o juiz reconhece o vínculo empregatício, descaracterizando o contrato de estágio e garantindo ao trabalhador (a partir do 6º mês), todos os direitos trabalhistas e previdenciários decorrentes do vínculo empregatício e do acidente de trabalho.

Neste caso, a empresa pode ser obrigada a:

  • Quitar o saldo de estágio até o 5º mês (se houver);
  • Registrar o trabalhador como empregado a partir do 6º mês;
  • Calcular folha de pagamento e recolher o FGTS, INSS, IRF (se houver) e demais obrigações contratuais a partir do reconhecimento do vínculo;
  • Emitir a CAT;
  • Prestar todas as informações e preencher os formulários necessários para que o estagiário (agora empregado) possa dar entrada no auxílio-doença acidentário;
  • Recolher mensalmente o FGTS na conta do trabalhador;
  • Garantir a permanência do empregado na empresa pelo período de 12 meses a contar da data de retorno do afastamento.

Trecho extraído do tópico Contrato de Estágio – Saúde e Segurança no Trabalho e os Exames Médicos no Guia Trabalhista Online.

Segurados com Benefícios com Indícios de Irregularidade são Alvo da Previdência Social

O INSS regulamentou, através da Resolução INSS 675/2019, o Programa Especial para Análise de Benefícios com Indícios de Irregularidade e o Bônus de Desempenho Institucional por Análise de Benefícios com Indícios de Irregularidade do Monitoramento Operacional de Benefícios, conforme previsto pela Medida Provisória nº 871, de 18 de janeiro de 2019.

O Programa Especial tem o objetivo de viabilizar a análise de processos administrativos:

I – que apresentem indícios de irregularidade e potencial risco de realização de gastos indevidos na concessão de benefícios administrados pelo INSS; e

II – de requerimento inicial e de revisão de benefícios administrados pelo INSS, cujo prazo legal para conclusão tenha expirado até 18 de janeiro de 2019.

Nota: O programa, que durará até 31 de dezembro de 2020, poderá ser prorrogado até 31 de dezembro de 2022, por ato fundamentado do Presidente do INSS.

Para fins do Programa Especial, são considerados processos com indícios de irregularidade aqueles com potencial risco de gastos indevidos e que se enquadrem nas seguintes hipóteses:

I – potencial acúmulo indevido de benefícios indicado pelo Tribunal de Contas da União – TCU ou pela Controladoria-Geral da União – CGU;

II – potencial pagamento indevido de benefícios previdenciários indicado pelo TCU e pela CGU;

III – processos identificados na Força-Tarefa Previdenciária, composta pelo Ministério Público Federal, pela Polícia Federal e pela Secretaria Especial de Previdência e Trabalho do Ministério da Economia;

IV – suspeita de óbito do beneficiário;

V – benefício de prestação continuada previsto na Lei 8.742/1993, com indícios de irregularidade identificados em auditorias do TCU, da CGU e em outras avaliações realizadas pela administração pública federal;

VI – constatação de vícios na emissão de Certidão de Tempo de Contribuição; e

VII – outros elementos de risco apontados pela DIRBEN e aprovados pelo Presidente do INSS.

Os ocupantes dos cargos de Analista e de Técnico do Seguro Social poderão aderir ao Programa Especial e receberão, por processo integrante do Programa Especial concluído, um Bônus de Desempenho Institucional por Análise de Benefícios com Indícios de Irregularidade do Monitoramento Operacional de Benefícios – BMOB, no valor de R$ R$ 57,50.

Será criado o Grupo de Trabalho para Acompanhamento e Avaliação do Programa Especial – GTAPE, composto por representantes, titulares e suplentes, das seguintes unidades:

I – dois da Diretoria de Benefícios do INSS – DIRBEN;

II – um da Diretoria de Atendimento do INSS – DIRAT;

III – um da Diretoria de Gestão de Pessoas – DGP; e

IV – um das Superintendências-Regionais, representando todas.

O GTAPE definirá, no âmbito do sistema Gerenciador de Tarefas – GET, a sequência automática de processos a serem analisados pelos servidores participantes do Programa Especial, atendendo a requisitos objetivos e impessoais previamente estabelecidos, devendo ser priorizados:

I – dentre os processos com indícios de irregularidade, os benefícios:

a) mantidos há mais tempo;

b) com potencial acúmulo indevido;

c) com maior quantidade de tipologias identificadas pelo TCU, CGU, Força-Tarefa Previdenciária e INSS; e

d) maior probabilidade de confirmação de irregularidade;

II – os requerimentos iniciais pendentes de conclusão há mais tempo; e

III – os requerimentos de revisão protocolados há mais tempo.

Além do programa especial para análise de benefícios com indícios de irregularidades, a Medida Provisória 871/2019 trouxe várias modificações na concessão de benefícios previdenciários. Veja aqui o comparativo das mudanças.

Fonte: Resolução INSS 675/2019 e Medida Provisória 871/2019 – Adaptado pelo Guia Trabalhista.

Direito Previdenciário

Manual Previdenciário - Direitos, Benefícios, Auxílios, Salário de Contribuição, Aposentadorias, Cálculos... Um Guia Prático para esclarecer suas dúvidas sobre assuntos previdenciários! Clique aqui para mais informações.

Clique para baixar uma amostra!

Reforma Previdenciária – Quem Ganha mais Paga Mais e Quem Ganha Menos Paga Menos

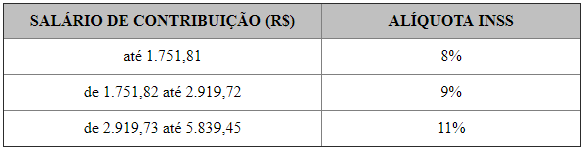
O desconto atual (2019) da contribuição previdenciária incidente sobre o salário do empregado é feito de acordo com 3 percentuais fixos de contribuição, sendo 8%, 9% e 11%, de acordo com a remuneração recebida pelo empregado conforme abaixo:

tabela-inss-2019

Nos termos do Capítulo VI, art. 34 da PEC 06/2019 (Reforma da Previdência), a proposta da contribuição devida pelo segurado empregado, inclusive o doméstico, e pelo trabalhador avulso ao Regime Geral de Previdência Social incidirá de acordo com os seguintes parâmetros:

  • Até 1 Salário Mínimo = 7,5%
  • Acima de 1 Salário Mínimo até R$ 2.000,00 = 9%;
  • De R$ 2.000,01 até R$ 3.000,00 = 12%
  • De R$ 3.000,01 até R$ 5.839,45 = 14%

Na proposta da nova previdência apresentada pelo Governo, este desconto passa a ser feito de forma progressiva, onde quem ganha menos paga menos e quem ganha mais, paga mais.

Desta forma, a aplicação progressiva das faixas definidas pelo art. 34 da PEC gera um percentual variável de desconto, acarretando a aplicação da chamada “alíquota efetiva“.

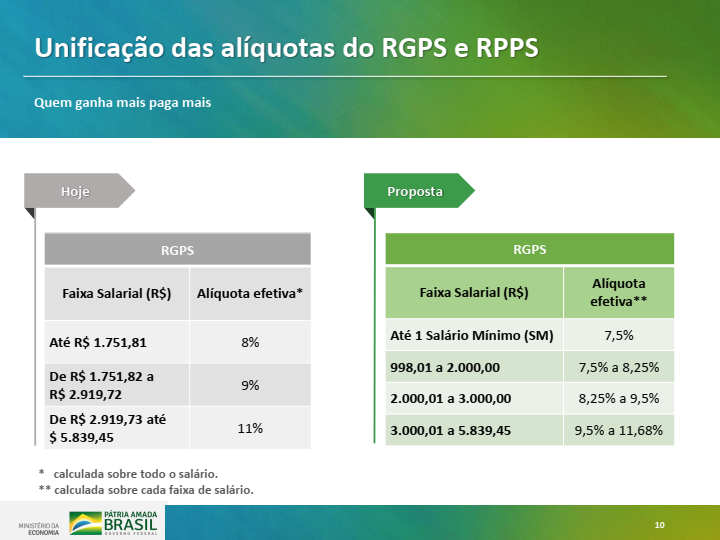
No Regime Geral da Previdência Social (que abrange os empregados da iniciativa privada), a nova tabela de desconto salta de 3 para 4 faixas de contribuição (alíquota efetiva), e o desconto é feito de forma progressiva calculada sobre cada faixa de salário, conforme abaixo:

reforma-previd-2019-nova-tabela-contrib

Como se pode observar na nova tabela apresentada pela proposta, o percentual de desconto sobre as rendas menores foi reduzido de 8% para 7,5% (em relação à tabela atual) e o percentual sobre as rendas maiores (teto da tabela) aumentou de 11% para 11,68%.

A proposta do Governo é que os empregados com salário menor tenham um desconto menor de INSS e os empregados com salário maior, tenham um desconto maior. Mas é preciso cautela, pois na prática, há uma oscilação desta vantagem ou desvantagem.

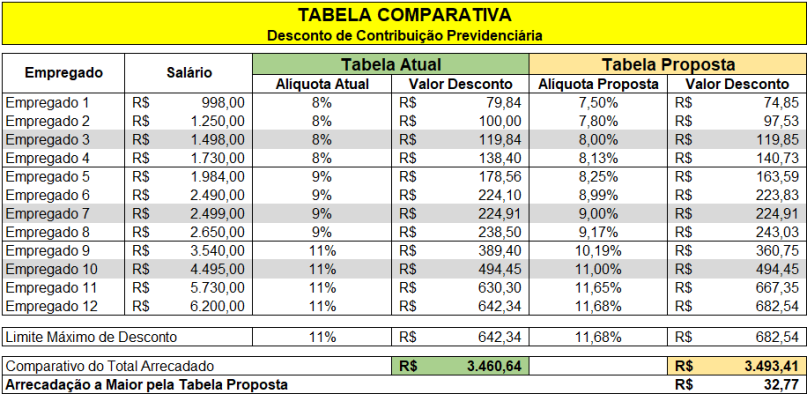
Para melhor exemplificar, segue uma tabela comparativa sobre o desconto de INSS com base na tabela atual e na tabela proposta pela reforma:

comparativo-desconto-inss-tabela-atual-e-tabela-proposta

Nota: assim como ocorre na tabela atual, a tabela proposta também mantém o limite de desconto máximo sobre o salário de contribuição, conforme demonstrado acima.

Veja que nos exemplos hipotéticos acima, enquadrados nas 3 faixas atuais de desconto da tabela (8%, 9% e 11%), até determinado ponto realmente esta vantagem acontece, ou seja, o empregado que sofre o desconto de 8% na tabela atual, tem uma redução para 7,5% ou 7,8% (empregado 1 e 2), assim como o empregado que sofre o desconto de 9% e 11%, tem uma redução para 8,25% e 10,19% (empregado 5 e 9), respectivamente.

Considerando que 50% dos trabalhadores brasileiros recebem (em média) uma renda mensal de até 1 salário mínimo (IBGE 2017), a tabela proposta irá beneficiar estes trabalhadores com uma redução no desconto de contribuição previdenciária.

Já nos casos dos empregados 3, 7 e 10 a tabela proposta não traz qualquer alteração de aumento ou redução, já que estes estão no ponto de equilíbrio entre uma tabela e outra.

Entretanto, em determinado momento, o desconto com base na tabela proposta deixa de ser mais vantajosa e passa a haver um desconto maior nos seguintes casos:

  • Empregado 4: de 8% na tabela atual para 8,13% na tabela proposta;
  • Empregado 8: de 9% na tabela para 9,17% na tabela proposta; e
  • Empregado 11 e 12: de 11% na tabela atual para 11,65% e 11,68% na tabela proposta, respectivamente.

Assim, independentemente das faixas atuais, o fato é que a redução ou a majoração do percentual de desconto com base na tabela proposta irá depender do rendimento do empregado, conforme demonstrado na tabela comparativa acima.

Por fim, considerando os rendimentos hipotéticos destes 12 empregados, a arrecadação total de contribuição previdenciária acabou sendo maior com base na tabela proposta pela reforma previdenciária.

Escrito por Sergio Ferreira Pantaleão, Advogado, Administrador, responsável técnico do Guia Trabalhista e autor de obras na área trabalhista e Previdenciária.

Fonte: Ministério da Economia – 20.02.2019.

Direito Previdenciário

Manual Previdenciário - Direitos, Benefícios, Auxílios, Salário de Contribuição, Aposentadorias, Cálculos... Um Guia Prático para esclarecer suas dúvidas sobre assuntos previdenciários! Clique aqui para mais informações.

Clique para baixar uma amostra!

GFIP – Produtores Rurais – Alteração aos que Optaram por Contribuir Sobre a Folha de Pagamento

A Receita Federal publicou o Ato Declaratório CODAC 3/2019 alterando o Ato declaratório Executivo CODAC nº 1, de 28 de janeiro de 2019, que trata dos procedimentos quanto ao preenchimento da GFIP pelos produtores rurais (pessoa física e jurídica), que fizeram a opção de substituir a contribuição previdenciária sobre o valor da comercialização da produção rural pela contribuição sobre a folha de pagamento, a partir de 1º de janeiro de 2019.

Esta alteração envolve os seguintes contribuintes:

  • Produtor Rural pessoa física;
  • Produtor rural pessoa jurídica;
  • Adquirentes de produção rural de produtor rural pessoa física que fizeram a opção.

Abaixo as alterações promovidas pelo Ato Declaratório CODAC 3/2019:

a) O produtor rural pessoa jurídica que fez a opção por contribuir para a Previdência sobre a folha de pagamento a partir de janeiro/2019, deverá observar o campo “compensação”, nos termos art. 2º, II, 2, item “c” e § único do Ato declaratório Executivo CODAC 1/2019;

b) O produtor rural pessoa física que fez a opção por contribuir para a Previdência sobre a folha de pagamento a partir de janeiro/2019, ao elaborar a GFIP, deverá preencher o campo “Outras Entidades” com o código 003 (Salário Educação+ INCRA);

A contribuição destinada ao Serviço Nacional de aprendizagem Rural (SENAR) devida sobre a comercialização da produção rural deve ser recolhido por meio da GPS avulsa no código 2712 (Comercialização da Produção Rural – CEI – Pagamento exclusivo para Outras Entidades (SENAR).

A GPS deve ser gerada no Sistema de Acréscimos Legais (SAL) disponível no sítio da Secretaria Especial da Receita Federal do Brasil (RFB).

c) A pessoa jurídica adquirente deve efetuar o recolhimento da contribuição destinada ao SENAR devida sobre a aquisição de produção rural dos produtores pessoa física por meio de GPS avulsa, no código 2615 (Comercialização da Produção Rural – CNPJ- Pagamento exclusivo para Outras Entidades (SENAR).

A GPS também deve ser gerada no SAL disponível no sítio da RFB.

Fonte: Ato Declaratório CODAC 3/2019 e Ato declaratório Executivo CODAC 1/2019 – Adaptado pelo Guia Trabalhista.

Manual das Sociedades Cooperativas 

Atualizado de acordo com as Novas Normas Contábeis - Resolução CFC 920. Contém Modelo de Estatuto e Atas. Tributação, Contabilização, Aspectos Societários e Fiscais. Clique aqui para mais informações.

Clique para baixar uma amostra!