Artigo da MP que Possibilitava a Suspensão do Contrato por 4 Meses é Revogado

A Medida Provisória 927/2020 trouxe várias medidas trabalhistas que poderão ser adotadas pelos empregadores para preservação do emprego e da renda e para enfrentamento do estado de calamidade pública e da emergência de saúde pública de importância internacional decorrente do coronavírus (covid-19).

Dentre estas medidas, havia uma (estabelecida no art. 18 da MP) que previa a suspensão do contrato de trabalho pelo prazo de até 4 meses, para participação do empregado em curso ou programa de qualificação profissional não presencial oferecido pelo empregador, diretamente ou por meio de entidades responsáveis pela qualificação.

A polêmica gerada em torno desta medida em particular foi pelo que estabeleciam os §§ 2º  e 5º do referido artigo, os quais dispunham que:

  • O empregador poderia (não havia qualquer obrigatoriedade) conceder ajuda compensatória mensal ao empregado, sem natureza salarial, durante o período de suspensão contratual, com valor definido livremente entre empregado e empregador, via negociação individual (art. 18, § 2º); e
  • Não haveria concessão de bolsa-qualificação no âmbito da suspensão de contrato de trabalho para qualificação do trabalhador (art. 18, § 5º).

Considerando que as empresas estão no início de um período de recuperação, já que veem atravessando um período de recessão por mais de uma década, ficar até 4 meses (previsão) sem qualquer faturamento e ter que arcar com os salários dos empregados é um caminho para a decretação da falência destas empresas.

Por outro lado, é praticamente impossível imaginar que os empregados tenham fôlego financeiro para ficar até 4 meses sem salários em casa em troca da garantia de emprego, de modo que estes trabalhadores ficariam impossibilitados de honrar com o sustento mensal (necessidades básicas) de seus familiares.

Diante da grande dificuldade das empresas (principalmente para as ME e EPPs) concederem livremente qualquer valor ao empregado durante este longo período, já que as empresas deixam de ter faturamento e, consequentemente, falta fluxo de caixa para poder arcar com o salário mensal dos empregados, o Governo revogou o art. 18 da MP 927/2020 por meio da MP 928/2020 (publicada em edição extra no DOU de 23/03/2020).

Embora o art. 18 da MP 927/2020 tenha sido revogado, as demais medidas previstas na referida norma (veja as principais aqui) poderão ser amplamente utilizadas pelas empresas.

Nota: Considerando que o art. 18 foi revogado, o mesmo deveria ter ocorrido com o inciso VII do art. 3º da MP 927/2020, já que o “direcionamento do trabalhador para qualificação” deixou de ser uma medida a ser aplicada.

Fonte: MP 928/2020 – Adaptado pelo Guia Trabalhista.

Saiba mais sobre o tema nos tópicos abaixo do Guia Trabalhista Online:

Regulamentado o Recolhimento Complementar até 1 Salário Mínimo Estabelecido Pela Reforma da Previdência

A Reforma da Previdência incluiu o § 14 no art. 195 da Constituição Federal, exigindo do segurado (a partir de novembro/2019) uma contribuição mínima mensal para que a contagem de tempo de contribuição fosse reconhecida, nos seguintes termos:

Art. 195….

…..

§ 14. O segurado somente terá reconhecida como tempo de contribuição ao Regime Geral de Previdência Social a competência cuja contribuição seja igual ou superior à contribuição mínima mensal exigida para sua categoria, assegurado o agrupamento de contribuições.

Entretanto, tal obrigação ainda não havia sido regulamentada por parte do governo, ficando o segurado sem saber, na prática, como se daria este complemento, uma vez que o termo “contribuição mínima mensal exigida para sua categoria“ nos remetia ao entendimento de que o valor mínimo nem sempre seria o salário-mínimo, tendo em vista que cada categoria profissional poderia ter um piso mínimo salarial diferenciado.

Para solucionar a dúvida, foi publicado a Portaria INSS 230/2020 estabelecendo que, a contar de novembro/2019, o segurado que receber um total de remuneração mensal inferior a um salário mínimo (limite mínimo do salário-de-contribuição), independentemente do piso da categoria profissional, poderá:

  • complementar a contribuição das competências, de forma a alcançar o limite mínimo do salário de contribuição exigido (salário mínimo);
  • utilizar o excedente do salário de contribuição superior ao limite mínimo de uma ou mais competências para completar o salário de contribuição de uma ou mais competências, mesmo que em categoria distinta, até alcançar o limite mínimo; ou
  • agrupar os salários de contribuição inferiores ao limite mínimo de diferentes competências, para aproveitamento em uma ou mais competências até que alcancem o limite mínimo.

A complementação do valor para alcançar o limite mínimo deverá ser realizada da seguinte forma:

O campo 07 do DARF (valor da receita principal que está sendo paga) deverá ser preenchido pelo segurado com o valor resultante da subtração do salário mínimo mensal vigente à época e a remuneração naquele mesmo mês, multiplicado pela alíquota correspondente ao tipo de filiação, conforme tabela abaixo:

Competência (Mês/Ano) Tipo de Contribuinte Alíquota de Contribuição
Entre novembro/2019 e fevereiro/2020 Empregado

8%

Doméstico

8%

Trabalhador Avulso

8%

Prestador de Serviços

11%

Contribuinte Individual (CI) Plano Simplificado

11%

Contribuinte Individual/Contribuição Mensal

20%

A partir de março/2020 Empregado

7,5%

Doméstico

7,5%

Trabalhador Avulso

7,5%

Prestador de Serviços

11%

Contribuinte Individual/Plano Simplificado

11%

Contribuinte Individual/Contribuição Mensal

20%

Ocorrendo mais de uma forma de filiação no mês, o campo 07 do DARF deverá preenchido com o valor resultante da subtração do salário-mínimo mensal vigente à época e o somatório de remunerações naquele mesmo mês, multiplicado pela menor alíquota de contribuição entre os tipos de filiado no vinculo existentes na competência envolvida.

Fonte: Portaria INSS 230/2020 – Adaptado pelo Guia Trabalhista.

Reforma da Previdência

Como fica a Previdência Social após a Reforma: Direitos, Benefícios, Auxílios, Salário de Contribuição, Aposentadorias, Cálculos... Um Guia Prático para esclarecer suas dúvidas sobre as novas normas previdenciárias de acordo com a Emenda Constitucional 103/2019!

Clique para baixar uma amostra!

Prazo Para a Entrega do Comprovante de Rendimentos (IRPF) Vence em 28.02.2020

O Comprovante de Rendimentos pagos e de retenção do imposto de renda é uma obrigação acessória devida por todas as pessoas físicas ou jurídicas, à pessoa física beneficiária que tenha recebido rendimentos sujeitos à retenção do imposto de renda na fonte durante o ano de 2019.

O Comprovante de Rendimentos deverá ser impresso na cor preta, em papel branco, no formato 210 x 297 mm, com as características do modelo aprovado pela  Instrução Normativa RFB 1.682/2016, devendo conter, no rodapé, o nome e o número de inscrição no Cadastro Nacional de Pessoa Jurídica – CNPJ da empresa que os emitir.

A fonte pagadora que emitir o Comprovante de Rendimentos por meio de processamento eletrônico poderá adotar layout diferente do estabelecido pela Instrução Normativa RFB 1.682/2016, desde que contenha todas as informações nela previstas, sendo dispensada a assinatura ou chancela mecânica.

De acordo com a Instrução Normativa RFB 1.416/2013 a fonte pagadora, pessoa física ou jurídica, que houver pago a pessoa física rendimentos com retenção do imposto sobre a renda na fonte durante o ano-calendário, ainda que em um único mês, poderá lhe fornecer o Comprovante Eletrônico (por email, whatsapp, etc.) de Rendimentos Pagos e de Imposto sobre a Renda Retido na Fonte.

Assim, caso a empresa tenha o e-mail do empregado (mesmo que já tenha sido desligado), poderá enviar o comprovante eletronicamente, evitando custos de envio por correio e poupando tempo no cumprimento da obrigação.

O comprovante de rendimentos será fornecido com a discriminação da natureza e dos valores totais, expressos em reais, dos rendimentos, das deduções e do Imposto sobre a Renda Retido na Fonte, relativamente ao respectivo ano-calendário, bem como de informações complementares.

Para maiores detalhes sobre o tema, bem como para ter acesso ao formulário do comprovante de rendimentos (editável em Word), acesse o tópico Comprovante de Rendimentos Pagos e Retenção do Imposto de Renda na Fonte no Guia Trabalhista Online.

Tenha todos os detalhes sobre como fazer a declaração anual do imposto de renda na obra abaixo.

Imposto de Renda – Pessoa Física – IRPF 

O Manual do IRPF abrange questões teóricas e práticas sobre o imposto de renda das pessoas físicas, perguntas e respostas e exemplos de cálculos, conteúdo atualizado e linguagem acessível . Clique aqui para mais informações.

Clique para baixar uma amostra!

Empregado/Trabalhador Terá que Pagar o Complemento de INSS Mínimo Para Contar o Tempo de Contribuição

A Reforma da Previdência (Emenda Constitucional 103/2019) alterou o § 14 do art. 195 da Constituição Federal, estabelecendo que o segurado só poderá contar o tempo de contribuição nos meses em que a remuneração for igual ou superior à contribuição mínima mensal exigida para sua categoria.

O art. 29 da EC 103/2019 dispõe que o segurado que, no somatório de remunerações auferidas no período de 1 mês, receber remuneração inferior ao limite mínimo mensal do salário de contribuição (salário mínimo), poderá:

I – complementar a sua contribuição, de forma a alcançar o limite mínimo exigido;

II – utilizar o valor da contribuição que exceder o limite mínimo de contribuição de uma competência em outra; ou

III – agrupar contribuições inferiores ao limite mínimo de diferentes competências, para aproveitamento em contribuições mínimas mensais.

De acordo com as orientações da Receita Federal (publicada em 18/02/2020), a regularização das contribuições abaixo do salário mínimo prevista no inciso I acima, deve ser realizada pelo segurado (empregado ou não) da seguinte forma:

1. Utilizar o Documento de Arrecadação de Receitas Federais (Darf);

2. Preencher o campo 02 “Período de Apuração” com o último dia do mês de competência;

2. Preencher o campo 03 “Número do CPF ou CNPJ” com o CPF do segurado;

3. Utilizar o Código de Receita 1872 (campo 04);

4. A data de vencimento é o dia 15 do mês seguinte ao da competência (período de apuração);

5. Incidem ordinariamente acréscimos legais para os pagamentos realizados após o vencimento;

6. É possível utilizar o sistema SicalcWeb.

Fonte: Receita Federal – 18/02/2020 – Adaptado pelo Guia Trabalhista.

Reforma da Previdência

Como fica a Previdência Social após a Reforma: Direitos, Benefícios, Auxílios, Salário de Contribuição, Aposentadorias, Cálculos... Um Guia Prático para esclarecer suas dúvidas sobre as novas normas previdenciárias de acordo com a Emenda Constitucional 103/2019!

Clique para baixar uma amostra!

Novo Salário Mínimo a Partir de Fevereiro/2020

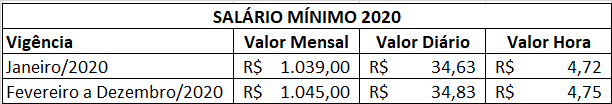
A partir de 1º de fevereiro de 2020, o salário mínimo será de R$ 1.045,00 (mil e quarenta e cinco reais), conforme a Medida Provisória 919/2019, publicada hoje 31/01/2020.

Houve um aumento de R$ 6,00 ou 0,577% em relação ao salário mínimo de janeiro/2020, que era R$ 1.039,00, conforme Medida Provisória 916/2019, publicada dia 31/12/2019.

Portanto, para 2020, os empregadores que pagarem seus empregados com base no salário mínimo terão os seguintes valores:

salario-minimo-2020

Fonte: Medida Provisória 919/2019 – Adaptado pelo Guia Trabalhista.

Saiba mais sobre o tema nos tópicos abaixo do Guia Trabalhista Online:

eSocial – Teoria e Prática da Obrigação Acessória

Conheça a Nova Obrigação Acessória para os Empregadores que será exigida a partir de 2015! Assuntos atualizados de acordo com a legislação. Ideal para administradores de RH, contabilistas, advogados, auditores, empresários, consultores, juízes, peritos, professores, fiscais, atendentes de homologação sindical e outros profissionais que lidam com cálculos trabalhistas.

Clique para baixar uma amostra!