Disponível Aplicativo da CAIXA Para Gerar GRRF sem a Multa de 10% do FGTS

A partir de Janeiro/2020 as empresas não estão mais obrigadas ao pagamento da contribuição social devida pelos empregadores, equivalente a 10% (dez por cento) sobre o montante de todos os depósitos do Fundo de Garantia do Tempo de Serviço – FGTS, em caso de despedida sem justa causa do empregado.

A extinção desta obrigação foi estabelecida pelo art. 25 da Medida Provisória MP 905/2019, e pelo art. 12 da Lei 13.932/2019, a contar de 1º de Janeiro de 2020.

Para atender a esta medida, já está disponível no site da CAIXA o novo aplicativo GRRF (Guia de Recolhimento Rescisório do FGTS),  que inibe a geração da contribuição social, bem como o manual de orientações, os quais podem ser baixados nos seguintes links:

Segunda a CAIXA, é preciso remover a versão anterior antes da instalação no novo aplicativo.

Fonte: CAIXA – 06.01.2020 – Adaptado pelo Guia Trabalhista.

Reforma Trabalhista na Prática

Temas atualizados da CLT (Reforma Trabalhista promovida pela Lei 13.467/2017). Contém links para abertura de legislações. Dicas práticas de como utilizar as alterações nos contratos de trabalho. Edição atualizável por 12 meses! Ideal para administradores de RH, auditores, empresários, consultores, professores, fiscais, estudantes e outros profissionais que lidam com matéria trabalhista.

Clique para baixar uma amostra!

ESocial – Suspenso o Envio de Eventos de Remuneração até que Seja Publicada a Nova Tabela de INSS

A recepção dos eventos S-1200 (Remuneração de trabalhador vinculado ao regime geral de previdência social) da competência JANEIRO/2020 está suspensa até que seja publicada a portaria governamental que reajusta as faixas salariais que definem as alíquotas de desconto previdenciário (tabela do INSS) do segurado (8%, 9% ou 11%) e o direito a percepção de salário família para 2020.

Tal medida se faz necessária porque o eSocial precisa da tabela de alíquotas atualizada para retornar os eventos de totalização S-5001 para os empregadores.

Eventos de Desligamento (S-2299) e Término de TSVE (S-2399)

A transmissão dos eventos de Desligamento (S-2299) e Término do Trabalhador Sem Vínculo de Emprego (S-2399) não será bloqueada.

No entanto, caso a portaria com as novas alíquotas seja publicada com vigência retroativa, caberá ao empregador realizar, antes do fechamento da folha deste mês, a retificação dos eventos que já foram transmitidos, para considerar os valores devidos pelos empregados.

Módulo Doméstico – Indisponibilidade

A folha de pagamento de janeiro/2020 do Módulo Doméstico será disponibilizada após a publicação da referida portaria.

Nota Guia Trabalhista: Mesmo o Governo sabendo da necessidade da alteração, anualmente as empresas sofrem com estes atrasos, pois normalmente as alterações de tabelas são feitas durante o mês de janeiro – produzindo efeitos a partir de 1º de janeiro, gerando retrabalho, reprocesso e reenvio de informações (principalmente com o eSocial) que poderiam ser evitados, se as alterações fossem publicadas até o dia 31 do ano anterior.

Fonte: eSocial – 03/01/2020 – Adaptado pelo Guia Trabalhista.

Cálculos da Folha de Pagamento

Passo a Passo para Cálculos de Valores e Verbas Trabalhistas! Exemplos e detalhamentos práticos para uma correta interpretação, invista pouco e tenha segurança em cálculos, evitando pagar verbas desnecessárias ou ser cobrado na justiça do trabalho por diferenças! Clique aqui para mais informações.

Clique para baixar uma amostra!

Saque-Aniversário do FGTS – O Trabalhador que Optar Deve Ficar 2 anos Nesta Modalidade

A MP 889/2019 (convertida na Lei 13.932/2019) trata da nova modalidade de saque do FGTS, o Saque-Aniversário do FGTS.

Nos termos do art. 20-A da Lei 8.036/1990 (incluído pela Lei 13.932/2019, o titular de contas vinculadas do FGTS estará sujeito a somente uma das seguintes sistemáticas de saque:

a) Saque-rescisão: neste caso o trabalhador terá direito a todas as hipóteses de saques previstas na legislação, exceto o saque-aniversário;

b) Saque-aniversário: neste caso o trabalhador terá direito a todas as hipóteses de saques previstas na legislação, exceto a algumas hipóteses, dentre elas, a por dispensa sem justa causa.

Hoje todos os trabalhadores estão enquadrados na modalidade saque-rescisão. Portanto, se não fizer nenhuma solicitação, permanecerá como está hoje.

Basicamente a diferença entre as duas modalidades é que no saque-rescisão o trabalhador só poderá sacar quando houver a rescisão (sem justa causa, por exemplo), e no saque-aniversário, o trabalhador poderá sacar um valor anualmente de acordo com a tabela abaixo:

Limites das Faixas de Saldo de FGTS

Alíquota

Parcela Adicional

de R$ 00,01

até R$ 500,00

50%

–

de R$ 500,01

até R$ 1.000,00

40%

R$ 50,00

de R$ 1.000,01

até R$ 5.000,00

30%

R$ 150,00

de R$ 5.000,01

até R$ 10.000,00

20%

R$ 650,00

de R$ 10000,01

até R$ 15.000,00

15%

R$ 1150,00

de R$ 15.000,01

até R$ 20.000,00

10%

R$ 1.900,00

acima de R$ 20.000,00 –

5%

R$ 2.900,00

Esta nova modalidade (saque aniversário) não é obrigatória, ou seja, o trabalhador poderá ou não optar por ela.

Opção e Permanência por 2 Anos na Modalidade Saque-Aniversário

Caso queira mudar para o saque-aniversário, o trabalhador terá que solicitar pelo site da CAIXA ou pelo aplicativo disponível para celulares android ou IOS. Esta solicitação já está disponível a partir de Janeiro/2020.

O trabalhador que optar pelo saque-aniversário poderá mudar de ideia e voltar a modalidade saque-rescisão. Entretanto, terá que esperar (no mínimo) 2 anos para voltar.

Como já comentado acima, embora (no saque-aniversário) o trabalhador perde o direito ao levantamento total do FGTS em caso de rescisão sem justa causa, por exemplo, ainda terá direito a receber e levantar o valor da multa de 40% sobre o FGTS depositado.

Para obter o cálculo prático do valor a receber no caso do saque-aniversário, bem como o calendário de recebimento de acordo com o mês de nascimento, acesse o tópico FGTS – Aspectos Gerais do Guia Trabalhista Online.

Fonte: CAIXA e Lei 13.932/2019 – Adaptado pelo Guia Trabalhista.

Divulgado Feriados e Pontos Facultativos da Administração Pública Para o Ano de 2020

Através da Portaria ME 679/2019 o Ministério da Economia divulgou os dias de feriados nacionais e estabeleceu os dias de ponto facultativo no ano de 2020, para cumprimento pelos órgãos e entidades da Administração Pública federal direta, autárquica e fundacional do Poder Executivo.

De acordo com a referida portaria, os feriados e pontos facultativos para 2020 são os seguintes:

  • 1º de janeiro, Confraternização Universal (feriado nacional);
  • 24 de fevereiro, Carnaval (ponto facultativo);
  • 25 de fevereiro, Carnaval (ponto facultativo);
  • 26 de fevereiro, quarta-feira de cinzas (ponto facultativo até as 14 horas);
  • 10 de abril, Paixão de Cristo (feriado nacional);
  • 21 de abril, Tiradentes (feriado nacional);
  • 1º de maio, Dia Mundial do Trabalho (feriado nacional);
  • 11 de junho, Corpus Christi (ponto facultativo);
  • 7 de setembro, Independência do Brasil (feriado nacional);
  • 12 de outubro, Nossa Senhora Aparecida (feriado nacional);
  • 28 de outubro, Dia do Servidor Público – art. 236 da Lei nº 8.112, de 11 de dezembro de 1990 (ponto facultativo);
  • 2 de novembro, Finados (feriado nacional);
  • 15 de novembro, Proclamação da República (feriado nacional);
  • 24 de dezembro, véspera de natal (ponto facultativo após às 14 horas);
  • 25 de dezembro, Natal (feriado nacional); e
  • 31 de dezembro, véspera de ano novo (ponto facultativo após às 14 horas).

Além destes, os feriados declarados em lei estadual ou municipal serão observados pelas repartições da Administração Pública federal direta, autárquica e fundacional, nas respectivas localidades.

Tais definições servem para dar conhecimento, de forma antecipada, sobre os dias em que os órgãos federais, estaduais e municipais não irão prestar atendimentos à comunidade, salvo os serviços essenciais.

Fonte: Portaria ME 679/2019 – Adaptado pelo Guia Trabalhista.

Para entender na prática o dia a dia das empresas, veja os tópicos abaixo do Guia Trabalhista Online:

ESocial – Nota Orientativa 20/2019 – Orientações Sobre Apuração de INSS em Caso de Múltiplos Vínculos Empregatícios

Foi publicada a Nota Orientativa eSocial 20/2019 que trata das orientações sobre o tratamento a ser dado no caso de contratação de segurados com múltiplos vínculos, em função das alterações trazidas pela Emenda Constitucional nº 103/2019.

O art. 28 da referida emenda trouxe novas alíquotas para as contribuições previdenciárias dos segurados empregados, empregados domésticos e trabalhadores avulsos do Regime Geral da Previdência Social – RGPS, notadamente em função da implementação da progressividade graduada na apuração dessas contribuições.

Assim, o item 9 (encontrado nas páginas 104 a 106) do evento S-1200 do Manual de Orientação do eSocial – MOS versão 2.5.01 deve ser substituído pelo novo item 9 descrito abaixo:

Novo item 9 

9) Em se tratando de trabalhadores com múltiplos vínculos, para que haja a correta apuração da contribuição previdenciária a ser descontada do trabalhador, no caso deste possuir outras relações de trabalho, amparadas pelo RGPS, na mesma competência, devem ser informados o CNPJ/CPF do(s) outro(s) contratante(s) e a(s) correspondente(s) remuneração(ões).

Como o salário-de-contribuição do segurado é a soma de todos os valores recebidos no mês, caso o segurado trabalhe para mais de um empregador/contratante, seu salário-de-contribuição será a soma do que receber em cada um deles.

Se o segurado empregado, inclusive o doméstico e o trabalhador avulso prestar serviços a mais de um empregador/órgão público, ele deve comunicar a todos eles os valores das remunerações recebidas e das contribuições previdenciárias descontadas, de modo a possibilitar o cálculo correto destas, a depender do período de apuração, conforme abaixo:

A) PERÍODO DE APURAÇÃO ATÉ 29.02.2020

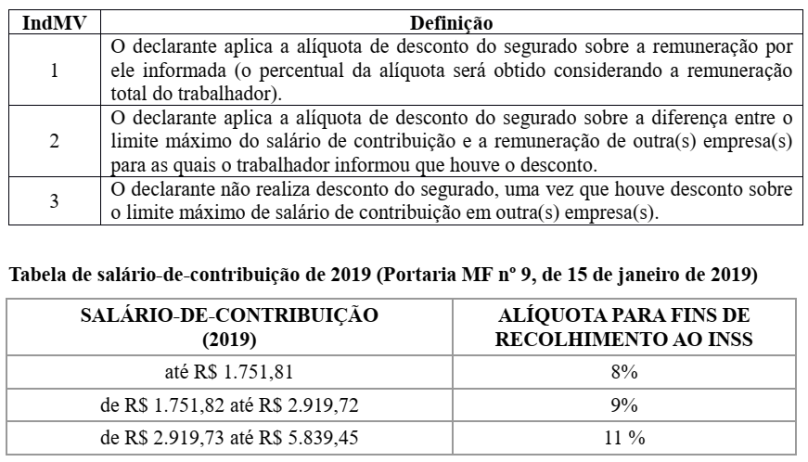
A fim de possibilitar a aplicação da alíquota correta (alíquota incidente sobre a totalidade da remuneração recebida pelo segurado na competência, em todas as fontes pagadoras, respeitando o limite máximo do salário de contribuição), deve ser informado o indicador de desconto {indMV} da contribuição previdenciária do trabalhador, conforme tabela abaixo, adotando a tabela de salário-decontribuição disposta em seguida, no caso do período de apuração abranger competências do ano de 2019:
e-social-nota-orientativa-20-2019-qd1

Para fixar melhor a forma de escrituração das situações que abrangem um ou mais vínculos, vejamos os exemplos a seguir:

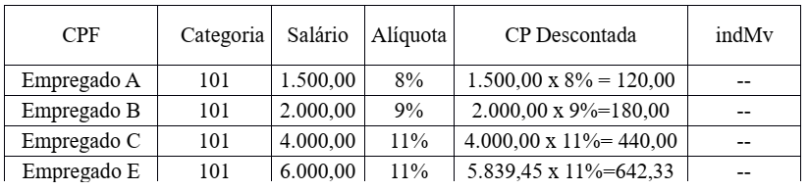
Exemplo a.1

Situação Apresentada: único vínculo – apuração da contribuição previdenciária (CP):
Empregador: CNPJ
e-social-nota-orientativa-20-2019-qd2

Exemplo a.2

Situação Apresentada: Empregado A com múltiplos vínculos (Empregador 1, 2 e 3) com
somatório das três remunerações abaixo do limite máximo do salário-de-contribuição:

e-social-nota-orientativa-20-2019-qd3

(*) alíquota inicial – é a alíquota (errada) usada sem considerar a totalidade das remunerações auferidas no mês.

(**) alíquota correta – é a alíquota usada considerando a totalidade das remunerações auferidas no mês, no caso, R$ 4.500,00.

e-social-nota-orientativa-20-2019-qd4

Exemplo a.3

Situação Apresentada: Empregado B com múltiplos vínculos (Empregador 1, 2 e 3) com
somatório das três remunerações acima do limite máximo do salário-de-contribuição (escolheu-se o último vínculo – empregador 3 – para fracionar a base de cálculo da contribuição previdenciária do segurado a fim de obedecer o limite máximo do saláriode-contribuição: indMV = 2) .

e-social-nota-orientativa-20-2019-qd5

Exemplo a.4

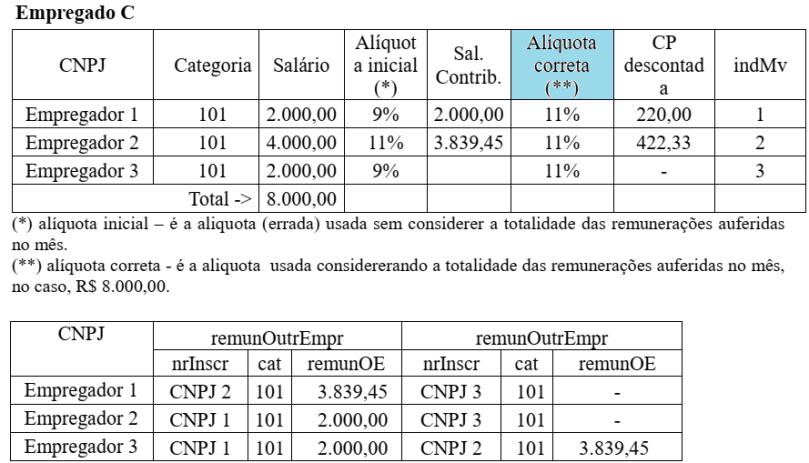
Situação Apresentada: Empregado C com múltiplos vínculos (Empregador 1, 2 e 3) com
somatório de duas das três remunerações acima do limite máximo do salário-de contribuição (escolheu-se o segundo vínculo para a fracionar a base de cálculo da contribuição previdenciária do segurado a fim de obedecer o limite máximo do salário-de-contribuição, deixando o último vínculo sem nada descontar: indMV = 3).
e-social-nota-orientativa-20-2019-qd6

Exemplo a.5

Situação Apresentada: Empregado/trabalhador D com múltiplos vínculos (Empregador 1, contratante sem vínculo de emprego 2 e Empregador EBAS – Entidades Beneficentes 3) com somatório das três remunerações acima do limite máximo do salário-de-contribuição (escolheu-se o ultimo vínculo para fracionar a base de cálculo da contribuição previdenciária do segurado a fim de obedecer o limite máximo do salário-de-contribuição: indMV = 2).

e-social-nota-orientativa-20-2019-qd7

B) PERÍODO DE APURAÇÃO A PARTIR DE 01.03.2020

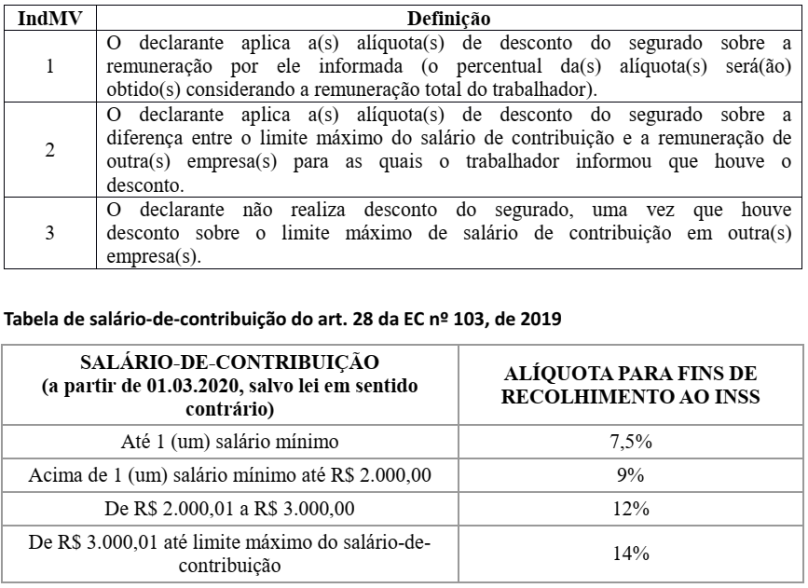
A partir de 01.03.2020 até disposição de lei em contrário alterando a Lei nº 8.212, de 1991, a fim de possibilitar a aplicação do(s) percentual(is) da(s) alíquota(s) correta(s), ou seja, do percentual pertinente a cada faixa na qual o segurado se enquadrar, considerando a totalidade da remuneração recebida pelo segurado na competência, em todas as fontes pagadoras, respeitando o limite máximo do salário de contribuição, deve ser informado o indicador de desconto {indMV} da contribuição previdenciária do trabalhador, conforme tabela abaixo, adotando a tabela de salário-de-contribuição disposta em seguida:
e-social-nota-orientativa-20-2019-qd8

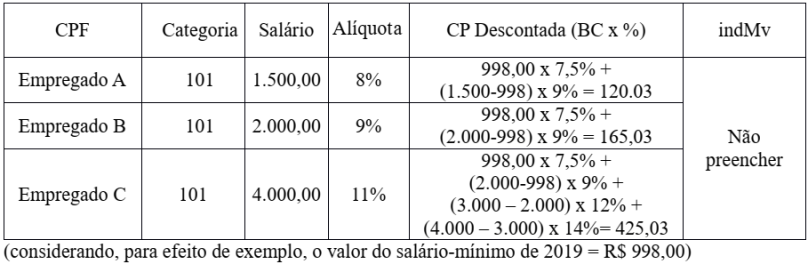
Exemplo b.1

Situação Apresentada: único vínculo – três empregados – apuração da contribuição previdenciária (CP):
e-social-nota-orientativa-20-2019-qd9

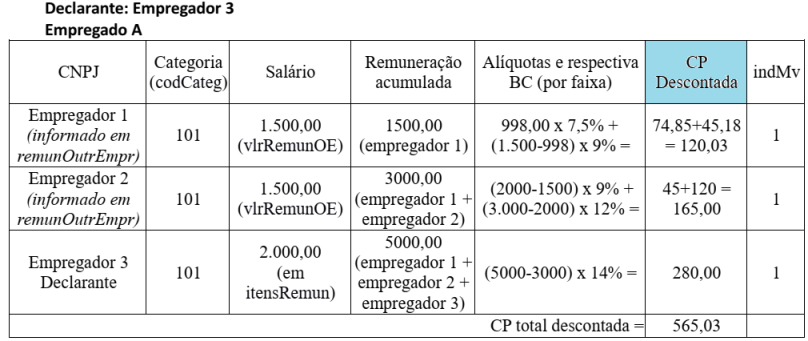
Exemplo b.2

Situação Apresentada: Empregado A com múltiplos vínculos (Empregador 1, 2 e 3, sendo o empregador 3 o “declarante”) com somatório das três remunerações abaixo do limite máximo do salário-de-contribuição.
e-social-nota-orientativa-20-2019-qd10

Exemplo b.3

Situação Apresentada: Empregado B com múltiplos vínculos (Empregador 1, 2 e 3) com somatório das três remunerações acima do limite máximo do salário-de-contribuição (escolhe-se um vínculo para fracionar: indMV = 2).

e-social-nota-orientativa-20-2019-qd11

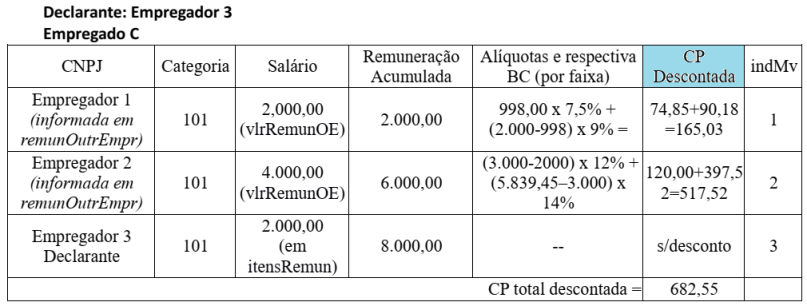
Exemplo b.4

Situação Apresentada: Empregado C com múltiplos vínculos (Empregador 1, 2 e 3) com
somatório de duas das três remunerações acima do limite máximo do salário-de-contribuição (escolhe-se um vínculo para fracionar: indMV = 2 e o último vínculo para
nada descontar: indMV = 3).
e-social-nota-orientativa-20-2019-qd12

Exemplo b.5

Situação Apresentada: Empregado D com múltiplos vínculos (Empregador 1, contratante sem vínculo de emprego 2 e Empregador EBAS 3) com somatório das três remunerações acima do limite máximo do salário-de-contribuição (escolhe-se um vínculo para fracionar: indMV = 2).

e-social-nota-orientativa-20-2019-qd13

Fonte: eSocial – Nota Orientativa eSocial 20/2019 – Adaptado pelo Guia Trabalhista.

E-Social – Teoria e Prática

Conheça a Nova Obrigação Acessória para os Empregadores que será exigida a partir de 2015! Assuntos atualizados de acordo com a legislação. Ideal para administradores de RH, contabilistas, advogados, auditores, empresários, consultores, juízes, peritos, professores, fiscais, atendentes de homologação sindical e outros profissionais que lidam com cálculos trabalhistas.

Clique para baixar uma amostra!
