Boletim Guia Trabalhista 03.12.2019

REFORMA DA PREVIDÊNCIA
Lançamento da Obra – Reforma da Previdência – Situações Práticas das Novas Regras
Salário-de-Contribuição x Salário-de-Benefício – Entenda o que Cada um Representa
Perda da Qualidade de Segurado – Efeitos na Carência (Antes e Após a Reforma da Previdência)
GUIA TRABALHISTA ONLINE
2ª Parcela do Décimo Terceiro Salário – Apuração de Média e Cálculos Práticos
Apuração dos Encargos Mensal sobre a Folha de Pagamento – Restituição ou Compensação
OIT – Organização Internacional do Trabalho
AGENDA
Agenda de Obrigações Trabalhistas e Previdenciárias – Dezembro/2019
ARTIGOS E TEMAS
Como Estabelecer a Jornada Semanal sem Precisar Trabalhar aos Sábados?
Contrato Intermitente é Válido Ainda que não Haja Contraprestação de Serviços e Pagamento de Salários
ENFOQUES
Aprovado as Regras e o Programa Gerador da DIRF/2020
Alterado os Critérios e Procedimentos para Habilitação, Concessão e Pagamento do Seguro-Desemprego
Não recebeu ou não pode ler o boletim anterior? Acesse o Boletim Guia Trabalhista de 26.11.2019.
ESOCIAL
Publicada Nota Técnica-NT 16/2019 do eSocial
ALERTAS
Cuidado Para Que a Confraternização de Final de Ano na Empresa não Seja Motivo Para Demissão
Somente o FGTS Incide Sobre Adiantamento 13º Salário Pago em Novembro
JULGADOS TRABALHISTAS
Cartões de Ponto Sem Assinatura São Válidos Para Comprovar Jornada de Ajudante Externo
Empresa Deve Indenizar a Diferença do Auxílio-Doença Recebido a Menor por Pagamento por Fora
PUBLICAÇÕES DE RH ATUALIZÁVEIS
Reforma da Previdência – Emenda Constitucional 103/2019 – Lançamento!
CLT Atualizada e Anotada
Cargos e Salários – Método Prático

Para receber gratuitamente o Boletim Informativo Trabalhista e Previdenciário em seu e-mail clique aqui.

Cadastre-se no nosso Canal do WhatsApp e receba nossos boletins tributários, contábeis, trabalhistas e jurídicos diretamente pelo aplicativo.

logoguiatrabalhista

A reprodução deste boletim é permitida, desde que citada a fonte: www.guiatrabalhista.com.br.

Reforma da Previdência – Salário-de-Contribuição x Salário-de-Benefício

Nos termos do art. 21 da Lei 8.212/1991 e do art. 214 do RPS (Decreto 3.048/1999), o salário-de-contribuição consiste na base de cálculo utilizada pelo segurado para extrair o valor da sua contribuição para a Previdência Social, ou seja, é o valor a partir do qual, mediante a aplicação da alíquota estabelecida em lei, obtém-se o valor da contribuição a ser recolhida para a Previdência Social.

Os valores que compõem o salário-de-contribuição pode variar de acordo com cada contribuinte, a saber:

  • Segurado empregado, empregado doméstico e trabalhador avulso: é o valor da remuneração recebida em folha de pagamento em uma ou mais empresas;
  • Segurado contribuinte individual: é a remuneração auferida em uma ou mais empresas ou pelo exercício de sua atividade por conta própria, durante o mês;
  • Dirigente sindical na qualidade de empregado: remuneração paga, devida ou creditada pela entidade sindical, pela empresa ou por ambas;
  • Dirigente sindical na qualidade de trabalhador avulso: a remuneração paga, devida ou creditada pela entidade sindical;
  • Segurado Facultativo: é o valor por ele declarado.
  • Empregador rural e segurado especial: é o valor da receita bruta da comercialização de sua produção.

O salário-de-contribuição possui um limite mínimo e máximo, nos termos do art. 28, §3º e 5º da Lei 8.212/1991, sendo:

  • Limite mínimo do salário-de-contribuição: salário mínimo;
  • Limite máximo do salário-de-contribuição: valor máximo do salário-de-contribuição da tabela do INSS.

O Salário-de-benefício (SB) é o valor básico utilizado para cálculo da renda mensal dos benefícios de prestação continuada, inclusive os regidos por normas especiais.

O SB é calculado com base no salário-de-contribuição e é utilizado para o cálculo da renda mensal inicial (RMI).

Para o cálculo do salário de benefício é necessário, primeiramente, definir o período básico de cálculo (PBC), ou seja, o período em que serão apurados os salários de contribuição utilizados no cálculo do salário-de-benefício.

Todos os salários de contribuição utilizados no cálculo do salário de benefício são atualizados, mês a mês, com base no Índice Nacional de Preço ao Consumidor – INPC, consoante o que determina o art. 29-B da Lei 8.213/1991, conforme tabela em Excel constante no Anexo VII da obra Reforma da Previdência.

Serão considerados para cálculo do SB os ganhos habituais do segurado empregado, empregado doméstico, trabalhador avulso e contribuinte individual, a qualquer título, sob a forma de moeda corrente ou de utilidades, sobre os quais tenha incidido contribuição previdenciária.

Não será utilizado o SB para cálculo de salário-família, pensão por morte, o salário-maternidade e o auxílio-reclusão, conforme art. 31 do RPS (Decreto 3.048/1999). O salário-família e o salário-maternidade possuem forma de cálculo diferenciada.

Em resumo, o salário-de-contribuição é o valor utilizado para se apurar o montante da contribuição a ser paga pelo segurado para a Previdência Social, enquanto o salário-de-benefício é o valor apurado para se estabelecer o montante do benefício a ser pago pela Previdência Social para o Segurado.

Trecho extraído da obra Reforma da Previdência com autorização do Autor.

Perda da Qualidade de Segurado – Efeitos na Carência (Antes e Após a Reforma da Previdência)

A legislação prevê que havendo perda da qualidade de segurado, as contribuições anteriores a essa perda somente serão computadas para efeito de carência, depois que o segurado contar, a partir da nova filiação ao RGPS, com, no mínimo, 1/2 (metade) do número de contribuições exigidas para o cumprimento da carência do benefício a ser requerido, nos termos do art. 27-A da Lei 8.213/1991, alterado pela Lei 13.846/2019.

Esta exigência não se aplica aos benefícios de aposentadoria por idade, especial e por tempo de contribuição, ou seja, conforme dispõe a Lei 10.666/2003, nestes casos as contribuições efetuadas antes da perda da qualidade de segurado sempre serão contadas para fins de carência.

Portanto, para outros benefícios que exigem carência para a concessão como aposentadoria por invalidez, auxílio-doença, salário-maternidade e auxílio-reclusão, as contribuições anteriores à perda da qualidade de segurado somente serão computadas, para efeito de carência, depois que o segurado contar, a partir da nova filiação ao RGPS, com, no mínimo, 1/2 (metade) do número de contribuições exigidas para o cumprimento da carência do respectivo benefício.

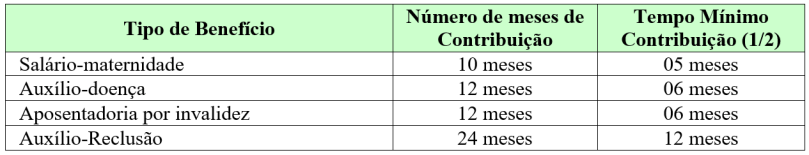
Com base na tabela de benefícios desta obra e considerando que o contribuinte tenha perdido a qualidade de segurado, o tempo mínimo de contribuição a partir da nova filiação ao RGPS seria respectivamente:

tabela-perda-qualidade-efeitos-na-carencia

O período de carência após a reforma da previdência continua sendo o número mínimo de contribuições mensais indispensáveis para que o beneficiário faça jus ao benefício, consideradas a partir do transcurso do primeiro dia dos meses de suas competências, nos termos do art. 26 do RPS (Decreto 3.048/1999).

A reforma da previdência trouxe diversas alterações em relação aos requisitos para aposentadoria por idade, tempo de contribuição, especial, por pontos, tempo de contribuição com pedágio, conforme as Regras de Transição estabelecida pela Emenda Constitucional 103/2019.

Entretanto, a carência para outros tipos de benefícios como auxílio doença, auxílio doença acidentário, salário maternidade, salário família dentre outros, ainda continuam regulamentados pela Lei 8.213/1991, pelo Regulamento da Previdência Social – RPS (Decreto 3.048/1999) e pela Instrução Normativa INSS 77/2015.

Trecho extraído da obra Reforma da Previdência com autorização do Autor.

Como Estabelecer a Jornada Semanal sem Precisar Trabalhar aos Sábados?

De forma geral, a legislação trabalhista estabelece, salvo em casos especiais, que a jornada normal de trabalho é de 8 (oito) horas diárias e de 44 (quarenta e quatro) horas semanais, conforme dispõe o art. 7º, inciso XIII da Constituição Federal.

Se sua empresa não tem expediente aos sábados, a princípio não teria razão de se cumprir 44 horas semanais, bastando apenas o cumprimento de 40 horas (8 horas de segunda à sexta).

O x da questão é que se o empregador fizer um contrato de trabalho de 40 horas semanais por um salário de R$ 1.500,00, por exemplo, caso queira (futuramente) alterar esta jornada para 44 horas (em razão de aumento temporário de produção ou serviço), terá que fazer um aditivo contratual aumentando a carga horária e o salário automaticamente para R$ 1.650,00, gerando um aumento real de 10% no custo da folha de pagamento (mais o custo com INSS, FGTS, férias e 13º Salário), sem saber se a produção irá ou não cobrir este custo adicional.

Caso não queira fazer o aditivo contratual, as horas do sábado terão que ser pagas como horas extras, com adicional de 50% (no mínimo) sobre o valor da hora normal, acrescidas dos encargos sociais mencionados e reflexo em média de férias e 13º Salário.

Por isso é importante frisar que a legislação prevê que o empregador possa utilizar as 44 horas da jornada semanal do empregado sem que, para isso, tenha que cumprir expediente aos sábados.

O art. 444 da CLT ainda prevê que as relações contratuais de trabalho podem ser objeto de livre estipulação das partes interessadas em tudo quanto não contravenha às disposições de proteção ao trabalho, às convenções coletivas que lhes sejam aplicáveis e às decisões das autoridades competentes.

O artigo 59 da CLT dispõe em seu § 6º (acrescido pela Lei 13.467/2017), que é lícito o regime de compensação de jornada estabelecido por acordo individual, tácito ou escrito, para a compensação no mesmo mês.

Considerando que o empregador pode compensar a jornada de trabalho do sábado durante a semana, sem que as 4 horas represente pagamento de horas extras ou um aumento no salário nominal, basta fazer um acordo de compensação no ato da admissão para que a jornada de 44 horas seja distribuída de segunda a sexta, fazendo com que o empregado cumpra uma jornada de 8h48min em vez de apenas 8h00min diárias.

Com isso o empregador mantém o salário/ contratual sem alteração, ganha 48 minutos diários de trabalho do empregado de segunda a sexta (mantendo o sábado livre), evita o pagamento de horas extras e ainda cumpre a legislação trabalhista.

Escrito por Sergio Ferreira Pantaleão, Advogado, Administrador, responsável técnico do Guia Trabalhista e autor de obras na área trabalhista e Previdenciária.

Veja temas relacionados no Guia Trabalhista Online:

Aprovado as Regras e o Programa Gerador da DIRF/2020

A Secretaria da Receita Federal aprovou, através da Instrução Normativa RFB 1.915/2019, o Programa Gerador da Declaração do Imposto sobre a Renda Retido na Fonte (PGD DIRF 2020).

A referida instrução normativa estabeleceu as regras sobre a Declaração do Imposto sobre a Renda Retido na Fonte relativa ao ano-calendário de 2019 e a situações especiais ocorridas em 2020 (DIRF 2020).

Estão obrigadas a apresentar a DIRF 2020, entre outras hipóteses, as pessoas físicas e as jurídicas, que pagaram ou creditaram rendimentos em relação aos quais tenha havido retenção do Imposto sobre a Renda Retido na Fonte (IRRF), ainda que em um único mês do ano-calendário, por si ou como representantes de terceiros, inclusive.

Do Prazo de Entrega

A DIRF 2020, relativa ao ano-calendário de 2019, deverá ser apresentada até as 23h59min59s, horário de Brasília, de 28 de fevereiro de 2020.

Em breve o programa gerador deverá estar disponível para download no site da Receita Federal.

Fonte: Instrução Normativa RFB 1.915/2019 – Adaptado pelo Guia Trabalhista.

Saiba mais sobre o tema nos tópicos abaixo do Guia Trabalhista Online:

Uma obra prática sobre administração, gerenciamento e políticas de RH! Como administrar e maximizar os resultados na gestão de pessoas. Modelo de regulamento interno, como implantar sistema de benefícios, avaliação de desempenho, etc. Clique aqui para mais informações. Gestão de RH

Mais informações

Edição Eletrônica Atualizável

ComprarClique para baixar uma amostra!