Faltas do Empregado Convocado Para Ser Testemunha Devem Ser Abonadas

A legislação trabalhista estabelece algumas situações em que o empregado poderá faltar ao trabalho por determinadas horas ou dias sem prejuízos dos salários. Dentre elas está o caso do empregado convocado para depor como testemunha em audiência, seja ela que esfera for (trabalhista, criminal, civil, previdenciária entre outras).

Neste caso a legislação não especifica um tempo exato que o empregado poderá se ausentar do trabalho, apenas estabelece (art. 822 da CLT) que as testemunhas não poderão sofrer qualquer desconto pelas faltas ao serviço, ocasionadas pelo seu comparecimento para depor, quando devidamente arroladas ou convocadas.

Como não há especificação na lei, muitas empresas não sabem exatamente como proceder nestes casos, ou seja, se dispensa o empregado o dia inteiro ou se concede apenas parte do expediente para que o mesmo atenda ao pedido do advogado ou da própria justiça.

Cumpre salientar que o empregado pode ser convocado pela empresa onde trabalha, em face de uma reclamatória de um ex-empregado, para se fazer prova de horário de trabalho, das responsabilidades na função exercida (em caso de paradigma), de comprovação (ou não) de dano moral, entre outras.

Nada obsta, no entanto, que o empregado da própria empresa seja convocado pelo ex-empregado, pois conforme estabelece a própria lei, a testemunha não é a favor da empresa ou a favor do ex-empregado, mas sim a favor da justiça, ou seja, ela está ali para dizer a verdade sobre os fatos que lhe forem perguntados.

Clique aqui e veja a íntegra do artigo.

Contrato Intermitente – Como Calcular as Férias e o 13º Salário Proporcional Mensal

A Lei 13.467/2017 criou, através do § 3º do art. 443 da CLT uma nova modalidade de contrato de trabalho, o intermitente, no qual a prestação de serviços, com subordinação, não é contínua, ocorrendo com alternância de períodos de prestação de serviços e de inatividade.

Conforme dispõe o § 12º do art. 452-A da CLT, o valor das férias proporcionais não será inferior àquele devido aos demais empregados do estabelecimento que exerçam a mesma função, uma vez que o salário nominal do empregado com contrato intermitente deve ser igual ao demais empregados na mesma função.

Embora a norma não se manifesta, entendemos que o mesmo deve ocorrer quanto ao pagamento do 13º salário proporcional mensal.

Entretanto, entendemos que o termo “não será inferior” disposto no § 12º do art. 452-A da CLT, traz o entendimento em relação à remuneração que foi realmente paga mensalmente, e não no valor hora contratual estipulado, ou seja, a base de cálculo para pagamento das férias e 13º salário proporcionais mensal deve ser a remuneração percebida pelo empregado no respectivo mês, e não o salário hora/dia contratado.

É a prestação de serviços no mês (independentemente da quantidade de horas) é que gera o direito ao empregado de receber o 1/12 avos de férias e 13º salário. Portanto, a base de cálculo de tais verbas deve ser a remuneração daquele mês (este sim com base no salário hora contratual), o que traz a isonomia salarial disposta no § 12º do art. 452-A da CLT.

Considerando que os adicionais devem compor a base de cálculo para pagamento de férias e 13º salário, havendo pagamento de horas extras, adicional noturno, adicional de insalubridade, dentre outros, estes devem ser somados à remuneração do mês para pagamento das férias proporcionais + 1/3 constitucional, bem como para o 13º salário proporcional.

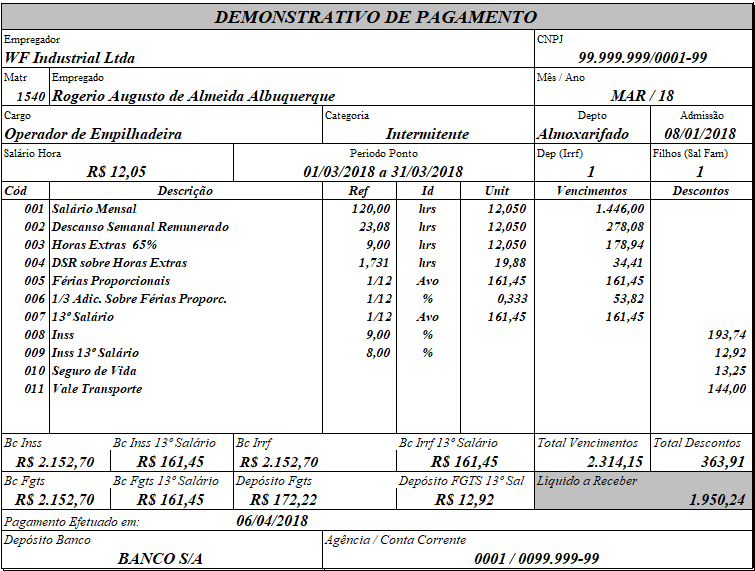
Acesse o tópico Contrato de Trabalho Intermitente no Guia Trabalhista e veja o exemplo prático do cálculo (verba por verba) da folha de pagamento demonstrada abaixo:

recibo-pagto-intermitente

Empresa Descontou a Contribuição Sindical Sem Minha Autorização – O que Faço?

A contribuição sindical, até outubro/2017, era devida por todos aqueles que participassem de uma determinada categoria econômica ou profissional, ou de uma profissão liberal, em favor do sindicato representativo da mesma categoria ou profissão (artigo 582 da CLT).

Entretanto, a Reforma Trabalhista alterou o art. 582 da CLT estabelecendo que tal obrigação está condicionada a autorização prévia e expressa por parte do profissional, conforme dispõe o art. 579 da CLT.

A autorização deverá ser feita de forma individual (preferencialmente contendo nome, cargo, setor, CPF, CTPS e PIS do trabalhador) e diretamente para a empresa.

Agora, com a mudança imposta pela reforma trabalhista, o desconto da própria contribuição sindical, que era obrigatória todo o mês de março de cada ano (equivalente a um dia de salário), passou a ser uma faculdade por parte do empregado.

Portanto, a partir de 11.11.2017, quando entrou em vigor a Lei 13.467/2017 (reforma trabalhista), a contribuição sindical dos trabalhadores participantes das categorias econômicas, autônomos e profissionais liberais só será devida, se houver autorização expressa permitindo o desconto

Clique aqui e leia a íntegra do artigo.

Saiba como Declarar a RAIS Considerando as Mudanças da Reforma Trabalhista

A Relação Anual de Informações Sociais – RAIS – é uma obrigação trabalhista (obrigação acessória) preparada anualmente por todas as pessoas jurídicas e equiparadas que possuam ou possuíram empregados no ano base anterior.

A RAIS tem por objetivo:

  1. O suprimento às necessidades de controle da atividade trabalhista no País;
  2. O provimento de dados para a elaboração de estatísticas do trabalho;
  3. A disponibilização de informações do mercado de trabalho às entidades governamentais.

Com a RAIS pode se obter informações sobre a quantidade de empregos formais existentes no País, a quantidade de empregados demitidos, quantos empregos foram criados, qual setor contratou mais e também se novas atividades foram criadas.

A Reforma Trabalhista criou novas modalidades de contratação, as quais já devem ser informadas na RAIS ano-base 2017, de acordo com as mudanças estabelecidas.

Na declaração da RAIS o empregador deverá indicar a opção “sim” para os trabalhadores que tiveram mudança no tipo de vínculo empregatício (Trabalho por Tempo parcial, Teletrabalho e Trabalho intermitente) no decorrer do ano.

Foi criado também um novo código de descrição de afastamento (90 – Desligamento por Acordo entre empregado e empregador, art. 484-A, Lei 13.467/17) para atender a mudança da Reforma Trabalhista que criou esta nova forma de desligamento.

Para os contratos por tempo parcial, as horas normais semanais de trabalho deverão obedecer o limite máximo de 30 horas. Para os contratos de trabalho intermitente, o preenchimento no campo “Horas Contratuais” permitirá apenas um tipo de valor, referente a hora trabalhada.

Estão obrigados a declarar a RAIS:

1) Inscritos no CNPJ com ou sem empregados – o estabelecimento que não possuiu empregados ou manteve suas atividades paralisadas durante o ano-base está obrigado a entregar a RAIS Negativa;

2) Empregadores urbanos e rurais, conforme definido no art. 2º da CLT;

3) Todas as pessoas jurídicas de direito privado, inclusive as empresas públicas domiciliadas no País, com registro, ou não, nas Juntas Comerciais, no Ministério da Fazenda, nas Secretarias de Finanças ou da Fazenda dos governos estaduais e nos cartórios de registro de pessoa jurídica;

4) Empresas individuais, inclusive as que não possuem empregados;

5) Cartórios extrajudiciais e consórcios de empresas;

6) Empregadores urbanos pessoas físicas (autônomos e profissionais liberais) que mantiveram empregados no ano-base;

7) Órgãos da administração direta e indireta dos governos federal, estadual ou municipal, inclusive as fundações supervisionadas e entidades criadas por lei, com atribuições de fiscalização do exercício das profissões liberais;

8) Condomínios e sociedades civis;

9) Empregadores rurais pessoas físicas (Lei 5.889/1973) que mantiveram empregados no ano-base;

10) Filiais, agências, sucursais, representações ou quaisquer outras formas de entidades vinculadas à pessoa jurídica domiciliada no exterior.

Entretanto, há algumas situações em que os empregadores estão isentos da Declaração da RAIS, conforme abaixo:

  • O microempreendedor individual de que trata o art. 18-A § 1º da Lei Complementar 123/2006, que não manteve empregados ou que permaneceu inativo no ano-base, fica dispensado da entrega da RAIS Negativa;
  • O estabelecimento inscrito no CEI, que não possuiu empregados ou manteve suas atividades paralisadas durante o ano-base;

Texto extraído da obra Rais – obrigações acessórias com permissão do autor.

RAIS – Relação Anual de Informações Sociais

Esta obra foi desenvolvida para facilitar o entendimento e os procedimentos para a entrega da RAIS por parte de todos os estabelecimentos do setor Público e Privado. Os sistemas de folha de pagamento precisam estar preparados para a geração do arquivo contendo todas as informações que devem compor a RAIS, as quais devem obedecer às especificações técnicas de layout para geração do arquivo e posterior análise do sistema analisador da RAIS.

Clique para baixar uma amostra!

Estado de São Paulo Define Novo Piso Salarial Estadual a Partir da Janeiro/2018

O Governador do Estado de São Paulo estabeleceu através da Lei 16.665/2018 o novo piso salarial estadual, a partir de 1º de janeiro de 2018, aos trabalhadores de diversas categorias profissionais.

Com fundamento no artigo 7º, inciso V da Constituição Federal e na Lei Complementar 103/2000, o piso salarial estabelecido pelo Governador irá abranger a todos os trabalhadores do estado, exceto aos servidores municipais, aos estaduais, aos trabalhadores que tenham piso salarial definido em lei federal, convenção ou acordo coletivo de trabalho, bem como aos contratos de aprendizagem regidos pela Lei federal nº 10.097/2000.

Clique aqui e conheça os novos pisos salariais.

Administração de Cargos e Salários

Passo a Passo para Implantação de Cargos e Salários! Exemplos e detalhamentos práticos - manual sem complicações! Invista pouco e tenha domínio sobre a gestão de cargos e salários! Clique aqui para mais informações.

Clique para baixar uma amostra!