DIRF/2019 Deverá ser Entregue até Amanhã 28/02/2019

A Declaração do Imposto de Renda Retido na Fonte – DIRF – é uma obrigação tributária acessória devida por todas as pessoas jurídicas – independentemente da forma de tributação perante o imposto de renda, e também por pessoas físicas quando obrigadas a prestar as informações.

Através da DIRF, prestam-se informações relativas aos beneficiários, valores dos pagamentos, créditos, e retenções do IRF – Imposto de Renda na Fonte.

A DIRF conterá a identificação por espécie de retenção (código DARF) e deduções na base de cálculo, nos termos estabelecidos pelo Regulamento do Imposto de Renda e as instruções baixadas pela Receita Federal do Brasil – RFB.

Ficam também obrigadas à entrega da DIRF as pessoas jurídicas que tenham efetuado retenção, ainda que em único mês do ano-calendário a que se referir a DIRF, da Contribuição Social sobre o Lucro Líquido (CSLL), da Contribuição para o Financiamento da Seguridade Social (Cofins) e da Contribuição para o PIS/Pasep sobre pagamentos efetuados a outras pessoas jurídicas.

A DIRF 2019, relativa ao ano-calendário de 2018, deverá ser apresentada até às 23h59min59s, horário de Brasília, de 28 de fevereiro de 2019, conforme estabelece a Instrução Normativa RFB 1.836/2018.

Para maiores informações, acesse o tópico DIRF/2018, no Guia Trabalhista Online.

Prazo Para a Entrega do Comprovante de Rendimentos de 2018 Vence em 28.02.2019

O Comprovante de Rendimentos pagos e de retenção do imposto de renda é uma obrigação acessória devida por todas as pessoas físicas ou jurídicas, à pessoa física beneficiária que tenha recebido rendimentos sujeitos à retenção do imposto de renda na fonte durante o ano de 2018.

O Comprovante de Rendimentos deverá ser impresso na cor preta, em papel branco, no formato 210 x 297 mm, com as características do modelo aprovado pela  Instrução Normativa RFB 1.682/2016, devendo conter, no rodapé, o nome e o número de inscrição no Cadastro Nacional de Pessoa Jurídica – CNPJ da empresa que os emitir.

A fonte pagadora que emitir o Comprovante de Rendimentos por meio de processamento eletrônico poderá adotar layout diferente do estabelecido pela Instrução Normativa RFB 1.682/2016, desde que contenha todas as informações nela previstas, sendo dispensada a assinatura ou chancela mecânica.

De acordo com a Instrução Normativa RFB 1.416/2013 a fonte pagadora, pessoa física ou jurídica, que houver pago a pessoa física rendimentos com retenção do imposto sobre a renda na fonte durante o ano-calendário, ainda que em um único mês, poderá lhe fornecer o Comprovante Eletrônico de Rendimentos Pagos e de Imposto sobre a Renda Retido na Fonte.

Assim, caso a empresa tenha o e-mail do empregado (mesmo que já tenha sido desligado), poderá enviar o comprovante eletronicamente, evitando custos de envio por correio e poupando tempo no cumprimento da obrigação.

O comprovante de rendimentos será fornecido com a discriminação da natureza e dos valores totais, expressos em reais, dos rendimentos, das deduções e do Imposto sobre a Renda Retido na Fonte, relativamente ao respectivo ano-calendário, bem como de informações complementares.

Para maiores detalhes sobre o tema, bem como para ter acesso ao formulário do comprovante de rendimentos (editável em Word), acesse o tópico Comprovante de Rendimentos Pagos e Retenção do Imposto de Renda na Fonte no Guia Trabalhista Online.

Imposto de Renda – Pessoa Física – IRPF 

O Manual do IRPF abrange questões teóricas e práticas sobre o imposto de renda das pessoas físicas, perguntas e respostas e exemplos de cálculos, conteúdo atualizado e linguagem acessível . Clique aqui para mais informações.

Clique para baixar uma amostra!

Gestão de RH – Errar na GFIP/eSocial Pode Acarretar Multas e Pedido de Danos Morais

Se a empresa efetua o desconto previdenciário do trabalhador, mas não faz o recolhimento (ou faz um recolhimento parcial) para a Previdência Social, ou presta uma informação incorreta através da GFIP/eSocial, certamente o trabalhador será prejudicado quando solicitar um afastamento por auxílio-doença, auxílio acidente, aposentadoria por idade ou tempo de contribuição, uma vez que a Previdência Social irá calcular o valor do benefício com base num salário-de-contribuição menor do que efetivamente o trabalhador contribuiu.

A legislação previdenciária estabelece que o empregador é obrigado a arrecadar as contribuições dos segurados empregados e trabalhadores avulsos a seu serviço, descontando-as da respectiva remuneração, nos termos do art. 30 da Lei 8.212/1991.

Tem-se, portanto, que é obrigação do empregador descontar a contribuição previdenciária de seus empregados, arrecadar esta contribuição por meio da GPS ou DCTFWeb (com o eSocial), bem como declarar à Receita Federal através da GFIP/eSocial a base de cálculo e os valores devidos, uma vez que tais valores irão compor as informações no Cadastro Nacional de Informações Sociais – CNIS de cada empregado perante a Previdência Social.

Clique aqui e veja porque o empregador poderá ser condenado não só no recolhimento da diferença devida, mas no pagamento de multas previstas pela legislação trabalhista e previdenciária, bem como no pagamento de danos morais ao empregado.

eSocial – Teoria e Prática da Obrigação Acessória

Conheça a Nova Obrigação Acessória para os Empregadores que será exigida a partir de 2015! Assuntos atualizados de acordo com a legislação. Ideal para administradores de RH, contabilistas, advogados, auditores, empresários, consultores, juízes, peritos, professores, fiscais, atendentes de homologação sindical e outros profissionais que lidam com cálculos trabalhistas.

Clique para baixar uma amostra!

Reforma Previdenciária – Quem Ganha mais Paga Mais e Quem Ganha Menos Paga Menos

O desconto atual (2019) da contribuição previdenciária incidente sobre o salário do empregado é feito de acordo com 3 percentuais fixos de contribuição, sendo 8%, 9% e 11%, de acordo com a remuneração recebida pelo empregado conforme abaixo:
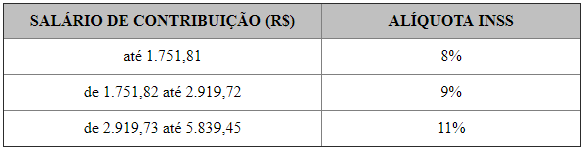
tabela-inss-2019

Nos termos do Capítulo VI, art. 34 da PEC 06/2019 (Reforma da Previdência), a proposta da contribuição devida pelo segurado empregado, inclusive o doméstico, e pelo trabalhador avulso ao Regime Geral de Previdência Social incidirá de acordo com os seguintes parâmetros:

  • Até 1 Salário Mínimo = 7,5%
  • Acima de 1 Salário Mínimo até R$ 2.000,00 = 9%;
  • De R$ 2.000,01 até R$ 3.000,00 = 12%
  • De R$ 3.000,01 até R$ 5.839,45 = 14%

Na proposta da nova previdência apresentada pelo Governo, este desconto passa a ser feito de forma progressiva, onde quem ganha menos paga menos e quem ganha mais, paga mais.

Desta forma, a aplicação progressiva das faixas definidas pelo art. 34 da PEC gera um percentual variável de desconto, acarretando a aplicação da chamada “alíquota efetiva“.

No Regime Geral da Previdência Social (que abrange os empregados da iniciativa privada), a nova tabela de desconto salta de 3 para 4 faixas de contribuição (alíquota efetiva), e o desconto é feito de forma progressiva calculada sobre cada faixa de salário, conforme abaixo:
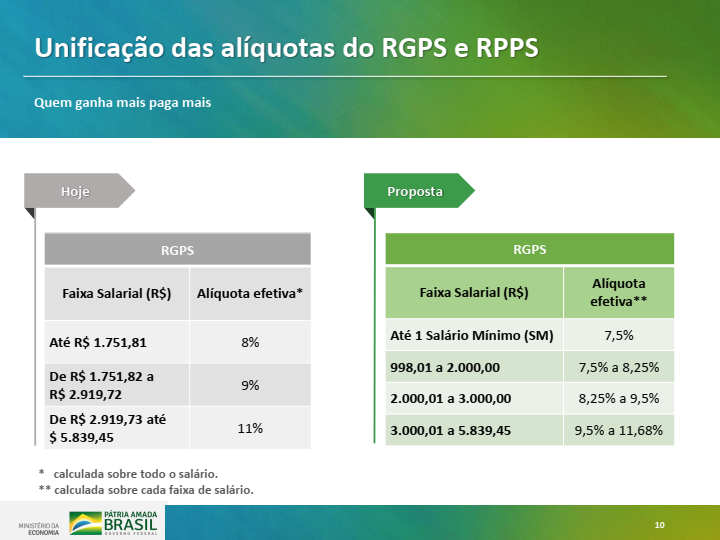
reforma-previd-2019-nova-tabela-contrib

Como se pode observar na nova tabela apresentada pela proposta, o percentual de desconto sobre as rendas menores foi reduzido de 8% para 7,5% (em relação à tabela atual) e o percentual sobre as rendas maiores (teto da tabela) aumentou de 11% para 11,68%.

A proposta do Governo é que os empregados com salário menor tenham um desconto menor de INSS e os empregados com salário maior, tenham um desconto maior. Mas é preciso cautela, pois na prática, há uma oscilação desta vantagem ou desvantagem.

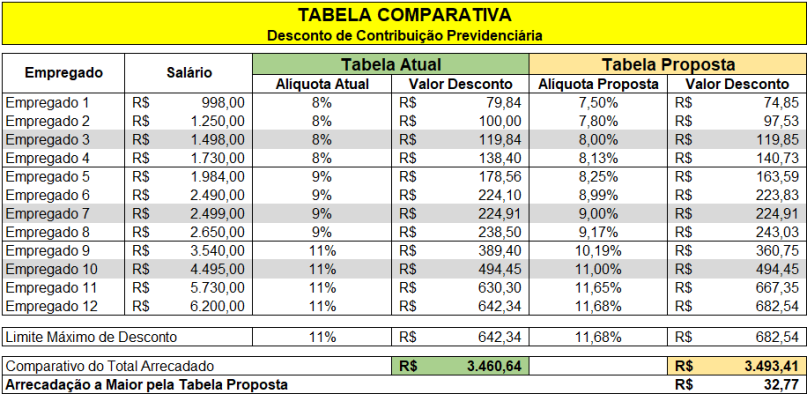
Para melhor exemplificar, segue uma tabela comparativa sobre o desconto de INSS com base na tabela atual e na tabela proposta pela reforma:
comparativo-desconto-inss-tabela-atual-e-tabela-proposta

Nota: assim como ocorre na tabela atual, a tabela proposta também mantém o limite de desconto máximo sobre o salário de contribuição, conforme demonstrado acima.

Veja que nos exemplos hipotéticos acima, enquadrados nas 3 faixas atuais de desconto da tabela (8%, 9% e 11%), até determinado ponto realmente esta vantagem acontece, ou seja, o empregado que sofre o desconto de 8% na tabela atual, tem uma redução para 7,5% ou 7,8% (empregado 1 e 2), assim como o empregado que sofre o desconto de 9% e 11%, tem uma redução para 8,25% e 10,19% (empregado 5 e 9), respectivamente.

Considerando que 50% dos trabalhadores brasileiros recebem (em média) uma renda mensal de até 1 salário mínimo (IBGE 2017), a tabela proposta irá beneficiar estes trabalhadores com uma redução no desconto de contribuição previdenciária.

Já nos casos dos empregados 3, 7 e 10 a tabela proposta não traz qualquer alteração de aumento ou redução, já que estes estão no ponto de equilíbrio entre uma tabela e outra.

Entretanto, em determinado momento, o desconto com base na tabela proposta deixa de ser mais vantajosa e passa a haver um desconto maior nos seguintes casos:

  • Empregado 4: de 8% na tabela atual para 8,13% na tabela proposta;
  • Empregado 8: de 9% na tabela para 9,17% na tabela proposta; e
  • Empregado 11 e 12: de 11% na tabela atual para 11,65% e 11,68% na tabela proposta, respectivamente.

Assim, independentemente das faixas atuais, o fato é que a redução ou a majoração do percentual de desconto com base na tabela proposta irá depender do rendimento do empregado, conforme demonstrado na tabela comparativa acima.

Por fim, considerando os rendimentos hipotéticos destes 12 empregados, a arrecadação total de contribuição previdenciária acabou sendo maior com base na tabela proposta pela reforma previdenciária.

Escrito por Sergio Ferreira Pantaleão, Advogado, Administrador, responsável técnico do Guia Trabalhista e autor de obras na área trabalhista e Previdenciária.

Fonte: Ministério da Economia – 20.02.2019.

Direito Previdenciário

Manual Previdenciário - Direitos, Benefícios, Auxílios, Salário de Contribuição, Aposentadorias, Cálculos... Um Guia Prático para esclarecer suas dúvidas sobre assuntos previdenciários! Clique aqui para mais informações.

Clique para baixar uma amostra!

Saiba como Declarar a RAIS Considerando as Mudanças da Reforma Trabalhista

A Relação Anual de Informações Sociais – RAIS – é uma obrigação trabalhista (obrigação acessória) preparada anualmente por todas as pessoas jurídicas e equiparadas que possuam ou possuíram empregados no ano base anterior.

A RAIS tem por objetivo:

  1. O suprimento às necessidades de controle da atividade trabalhista no País;
  2. O provimento de dados para a elaboração de estatísticas do trabalho;
  3. A disponibilização de informações do mercado de trabalho às entidades governamentais.

Com a RAIS pode se obter informações sobre a quantidade de empregos formais existentes no País, a quantidade de empregados demitidos, quantos empregos foram criados, qual setor contratou mais e também se novas atividades foram criadas.

A Reforma Trabalhista criou novas modalidades de contratação, as quais devem ser informadas na RAIS ano-base 2018, de acordo com as mudanças estabelecidas desde 11/11/2017.

Na declaração da RAIS o empregador deverá indicar a opção “sim” para os trabalhadores que tiveram mudança no tipo de vínculo empregatício (Trabalho por Tempo parcial, Teletrabalho e Trabalho intermitente) no decorrer do ano.

Foi criado também um novo código de descrição de afastamento (90 – Desligamento por Acordo entre empregado e empregador, art. 484-A da CLT, Lei 13.467/17) para atender a mudança da Reforma Trabalhista que criou esta nova forma de desligamento.

Para os contratos por tempo parcial, as horas normais semanais de trabalho deverão obedecer o limite máximo de 30 horas.

Para os contratos de trabalho intermitente, o preenchimento no campo “Horas Contratuais” permitirá apenas um tipo de valor, referente a hora trabalhada.

Estão obrigados a declarar a RAIS:

1) Inscritos no CNPJ com ou sem empregados – o estabelecimento que não possuiu empregados ou manteve suas atividades paralisadas durante o ano-base está obrigado a entregar a RAIS Negativa;

2) Empregadores urbanos e rurais, conforme definido no art. 2º da CLT;

3) Todas as pessoas jurídicas de direito privado, inclusive as empresas públicas domiciliadas no País, com registro, ou não, nas Juntas Comerciais, no Ministério da Fazenda, nas Secretarias de Finanças ou da Fazenda dos governos estaduais e nos cartórios de registro de pessoa jurídica;

4) Empresas individuais, inclusive as que não possuem empregados;

5) Cartórios extrajudiciais e consórcios de empresas;

6) Empregadores urbanos pessoas físicas (autônomos e profissionais liberais) que mantiveram empregados no ano-base;

7) Órgãos da administração direta e indireta dos governos federal, estadual ou municipal, inclusive as fundações supervisionadas e entidades criadas por lei, com atribuições de fiscalização do exercício das profissões liberais;

8) Condomínios e sociedades civis;

9) Empregadores rurais pessoas físicas (Lei 5.889/1973) que mantiveram empregados no ano-base;

10) Filiais, agências, sucursais, representações ou quaisquer outras formas de entidades vinculadas à pessoa jurídica domiciliada no exterior.

Entretanto, há algumas situações em que os empregadores estão isentos da Declaração da RAIS, conforme abaixo:

  • O microempreendedor individual de que trata o art. 18-A § 1º da Lei Complementar 123/2006, que não manteve empregados ou que permaneceu inativo no ano-base, fica dispensado da entrega da RAIS Negativa;
  • O estabelecimento inscrito no CEI, que não possuiu empregados ou manteve suas atividades paralisadas durante o ano-base;

Texto extraído da obra Rais – obrigações acessórias com permissão do autor.

RAIS – Relação Anual de Informações Sociais

Esta obra foi desenvolvida para facilitar o entendimento e os procedimentos para a entrega da RAIS por parte de todos os estabelecimentos do setor Público e Privado. Os sistemas de folha de pagamento precisam estar preparados para a geração do arquivo contendo todas as informações que devem compor a RAIS, as quais devem obedecer às especificações técnicas de layout para geração do arquivo e posterior análise do sistema analisador da RAIS.

Clique para baixar uma amostra!
