TST Edita/Altera Súmulas e Altera/Cancela Orientações Jurisprudenciais

O TST publicou a Resolução TST 219/2017 editando/alterando súmulas e alterando/cancelando algumas orientações jurisprudenciais editadas pelo Tribunal, conforme abaixo:

Nova Súmula Editada (463):

N° 463. ASSISTÊNCIA JUDICIÁRIA GRATUITA. COMPROVAÇÃO (conversão da Orientação Jurisprudencial nº 304 da SBDI-I, com alterações decorrentes do CPC de 2015)

I – A partir de 26.06.2017, para a concessão da assistência judiciária gratuita à pessoa natural, basta a declaração de hipossuficiência econômica firmada pela parte ou por seu advogado, desde que munido de procuração com poderes específicos para esse fim (art. 105 do CPC de 2015);

II – No caso de pessoa jurídica, não basta a mera declaração: é necessária a demonstração cabal de impossibilidade de a parte arcar com as despesas do processo.

Súmulas Alteradas (124, 368, 398 e 459):

Nº 124. BANCÁRIO. SALÁRIO-HORA. DIVISOR (alteração em razão do julgamento do processo TST-IRR-849-83.2013.5.03.0138)

I – o divisor aplicável para o cálculo das horas extras do bancário será:

a) 180, para os empregados submetidos à jornada de seis horas prevista no caput do art. 224 da CLT;

b) 220, para os empregados submetidos à jornada de oito horas, nos termos do § 2º do art. 224 da CLT.

II – Ressalvam-se da aplicação do item anterior as decisões de mérito sobre o tema, qualquer que seja o seu teor, emanadas de Turma do TST ou da SBDI-I, no período de 27/09/2012 até 21/11/2016, conforme a modulação aprovada no precedente obrigatório firmado no Incidente de Recursos de Revista Repetitivos nº TST-IRR-849-83.2013.5.03.0138, DEJT 19.12.2016.

Nº 368. DESCONTOS PREVIDENCIÁRIOS. IMPOSTO DE RENDA. COMPETÊNCIA. RESPONSABILIDADE PELO RECOLHIMENTO. FORMA DE CÁLCULO. FATO GERADOR. (aglutinada a parte final da orientação jurisprudencial nº 363 da SBDI-I à redação do item II e incluídos os itens IV, V e VI em sessão do tribunal pleno realizada em 26.06.2017)

I – A Justiça do Trabalho é competente para determinar o recolhimento das contribuições fiscais. A competência da Justiça do Trabalho, quanto à execução das contribuições previdenciárias, limita-se às sentenças condenatórias em pecúnia que proferir e aos valores, objeto de acordo homologado, que integrem o salário de contribuição. (ex-OJ nº 141 da SBDI-1 – inserida em 27.11.1998).

II – É do empregador a responsabilidade pelo recolhimento das contribuições previdenciárias e fiscais, resultantes de crédito do empregado oriundo de condenação judicial. A culpa do empregador pelo inadimplemento das verbas remuneratórias, contudo, não exime a responsabilidade do empregado pelos pagamentos do Imposto de Renda devido e da contribuição previdenciária que recaia sobre sua quota-parte. (ex-OJ nº 363 da SBDI-1, parte final)

III – Os descontos previdenciários relativos à contribuição do empregado, no caso de ações trabalhistas, devem ser calculados mês a mês, de conformidade com o art. 276, § 4º, do Decreto nº 3.048/1999 que regulamentou a Lei nº 8.212/1991, aplicando-se as alíquotas previstas no art. 198, observado o limite máximo do salário de contribuição (ex-OJs nºs 32 e 228 da SBDI-1 – inseridas, respectivamente, em 14.03.1994 e 20.06.2001).

IV – Considera-se fato gerador das contribuições previdenciárias decorrentes de créditos trabalhistas reconhecidos ou homologados em juízo, para os serviços prestados até 4.3.2009, inclusive, o efetivo pagamento das verbas, configurando-se a mora a partir do dia dois do mês seguinte ao da liquidação (art. 276, “caput”, do Decreto nº 3.048/1999). Eficácia não retroativa da alteração legislativa promovida pela Medida Provisória nº 449/2008, posteriormente convertida na Lei nº 11.941/2009, que deu nova redação ao art. 43 da Lei nº 8.212/91.

V – Para o labor realizado a partir de 5.3.2009, considera-se fato gerador das contribuições previdenciárias decorrentes de créditos trabalhistas reconhecidos ou homologados em juízo a data da efetiva prestação dos serviços. Sobre as contribuições previdenciárias não recolhidas a partir da prestação dos serviços incidem juros de mora e, uma vez apurados os créditos previdenciários, aplica-se multa a partir do exaurimento do prazo de citação para pagamento, se descumprida a obrigação, observado o limite legal de 20% (art. 61, § 2º, da Lei nº 9.460/96).

VI – O Imposto de Renda decorrente de crédito do empregado recebido acumuladamente deve ser calculado sobre o montante dos rendimentos pagos, mediante a utilização de tabela progressiva resultante da multiplicação da quantidade de meses a que se refiram os rendimentos pelos valores constantes da tabela progressiva mensal correspondente ao mês do recebimento ou crédito, nos termos do art. 12-A da Lei nº 7.713, de 22/12/1988, com a redação conferida pela Lei nº 13.149/2015, observado o procedimento previsto nas Instruções Normativas da Receita Federal do Brasil.

Nº 398. AÇÃO RESCISÓRIA. AUSÊNCIA DE DEFESA. INAPLICÁVEIS OS EFEITOS DA REVELIA. (alterada em decorrência do CPC de 2015)

Na ação rescisória, o que se ataca é a decisão, ato oficial do Estado, acobertado pelo manto da coisa julgada. Assim, e considerando que a coisa julgada envolve questão de ordem pública, a revelia não produz confissão na ação rescisória. (ex-OJ nº 126 da SBDI-2 – DJ 09.12.2003).

Nº 459. RECURSO DE REVISTA. NULIDADE POR NEGATIVA DE PRESTAÇÃO JURISDICIONAL. (atualizada em decorrência do CPC de 2015)

O conhecimento do recurso de revista, quanto à preliminar de nulidade, por negativa de prestação jurisdicional, supõe indicação de violação do art. 832 da CLT, do art. 489 do CPC de 2015 (art. 458 do CPC de 1973) ou do art. 93, IX, da CF/1988.

Orientação Jurisprudencial (OJ) da SBDI-1 alterada (269):

N° 269. JUSTIÇA GRATUITA. REQUERIMENTO DE ISENÇÃO DE DESPESAS PROCESSUAIS. MOMENTO OPORTUNO (inserido item II em decorrência do CPC de 2015)

I – O benefício da justiça gratuita pode ser requerido em qualquer tempo ou grau de jurisdição, desde que, na fase recursal, seja o requerimento formulado no prazo alusivo ao recurso;

II – Indeferido o requerimento de justiça gratuita formulado na fase recursal, cumpre ao relator fixar prazo para que o recorrente efetue o preparo (art. 99, § 7º, do CPC de 2015).

Orientações Jurisprudenciais (OJs) da SBDI-1 canceladas (287, 304 e 363):

N° 287. AUTENTICAÇÃO. DOCUMENTOS DISTINTOS. DESPACHO DENEGATÓRIO DO RECURSO DE REVISTA E CERTIDÃO DE PUBLICAÇÃO (cancelada em decorrência do CPC de 2015)

Distintos os documentos contidos no verso e anverso, é necessária a autenticação de ambos os lados da cópia.

N° 304. HONORÁRIOS ADVOCATÍCIOS. ASSISTÊNCIA JUDICIÁRIA. DECLARAÇÃO DE POBREZA. COMPROVAÇÃO (cancelada em decorrência da sua aglutinação ao item I da Súmula nº 463 do TST)

Atendidos os requisitos da Lei nº 5.584/70 (art. 14, § 2º), para a concessão da assistência judiciária, basta a simples afirmação do declarante ou de seu advogado, na petição inicial, para se considerar configurada a sua situação econômica (art. 4º, § 1º, da Lei nº 7.510/86, que deu nova redação à Lei nº 1.060/50).

N° 363. DESCONTOS PREVIDENCIÁRIOS E FISCAIS. CONDENAÇÃO DO EMPREGADOR EM RAZÃO DO INADIMPLEMENTO DE VERBAS REMUNERATÓRIAS. RESPONSABILIDADE DO EMPREGADO PELO PAGAMENTO. ABRANGÊNCIA (cancelada em decorrência da aglutinação da sua parte final ao item II da Súmula nº 368 do TST)

A responsabilidade pelo recolhimento das contribuições social e fiscal, resultante de condenação judicial referente a verbas remuneratórias, é do empregador e incide sobre o total da condenação. Contudo, a culpa do empregador pelo inadimplemento das verbas remuneratórias não exime a responsabilidade do empregado pelos pagamentos do Imposto de Renda devido e da contribuição previdenciária que recaia sobre sua quotaparte.

Uma obra sobre a redução dos riscos trabalhistas e previdenciários de sua empresa. Obra inédita no Brasil! E mais... atualização garantida por 12 meses! Clique aqui para mais informações.

ESocial Deve Estar no Topo das Prioridades do RH

Em tempos de eSocial no Brasil, os processos trabalhistas tomaram a dianteira na lista de prioridades das empresas. Uma simples analogia resume: é como se fosse uma Pirâmide de Maslow do RH. Ou seja, eSocial é a necessidade básica. Diante desse projeto tecnológico federal ambicioso, digno de ser benchmarking para qualquer país de primeiro mundo, as atenções estão voltadas para a geração de 45 layouts de registros que contêm absolutamente todas as informações de movimentações das pessoas dentro das organizações.

Nada vai ficar de fora. E tudo isso dentro do tempo e respeitando as precedências legais. Realmente, temos que correr. Empresas de tecnologia para RH estão investindo muito na adaptação de seus produtos para esta nova realidade, e feito um intenso trabalho de conscientização dos seus clientes sobre essa nova demanda, pois se sabe que nem todos estão por dentro das mudanças e dos riscos ligados ao não cumprimento dessa nova regra. Por outro lado, as empresas no Brasil também devem se preparar, pois a data de entrada em vigor do eSocial está cada dia mais próxima e, ao que tudo indica, não sofrerá mais adiamentos.

Mas voltemos à pirâmide. Maslow nos ensina que, atendidas as necessidades básicas, as pessoas vão em busca do atendimento das suas mais próximas e urgentes necessidades. E quais são elas para o RH? Segundo dados deste ano, do Instituto Gallup, nos EUA, o custo da má gestão e a perda de produtividade dos funcionários desengajados está entre US$ 960 bilhões e US$ 1,2 trilhão por ano. Situação que fica ainda mais crítica quando descobrimos que 60% dos gestores de recursos humanos dizem não possuir programas adequados para medir e melhorar o engajamento dos funcionários nas empresas onde atuam, de acordo com estudo Tendências Mundiais para o Capital Humano da Deloitte, de 2015.

O RH tem então a urgência (mais uma?!) de promover estes alinhamentos: auxiliar a gestão da empresa na obtenção de maior produtividade e eliminação do desperdício da força de trabalho. Mas como resolver essa questão?

Em primeiro lugar, procurando muito e escolhendo bem. Estamos falando aqui de uma relação entre pessoas. Que pode ser física ou jurídica (que nada mais é do que uma coleção de pessoas físicas). Ambos os lados têm que, acima de tudo, comungar dos mesmos valores. Esse é o primeiro sinal de sintonia e de que as coisas correrão bem ou não. Sugiro fortemente que os candidatos avaliem a cultura da empresa para a qual estão se candidatando, assim como esse deve ser o primeiro item a ser avaliado em um candidato. Além disso, a empresa deve estabelecer, a partir de sua estratégia desdobrada, quais os conhecimentos, habilidades e atitudes necessárias para as pessoas que ali trabalharão e procurar os talentos mais adequados a esses requisitos.

Eu continuaria escalando a pirâmide procurando remunerar adequadamente cada um dos profissionais da companhia. Mas o que é o adequado? Por meio de sucessivas avalições de competências e desempenho, obtemos essa resposta, podendo, então, promover uma política de remuneração justa, dar e registrar feedbacks e promover o desenvolvimento contínuo das pessoas. Também por meio dessas avaliações, eu continuo escalando a pirâmide, encontrando os gaps de conhecimento e traçando uma trilha de aprendizagem (que pode ser por meio de games), que seria retroalimentada com os resultados dos treinamentos aplicados.

Em volta dessa pirâmide, haveria uma forma de mensurar e analisar todas essas informações de forma integrada, trazendo até mesmo dicas e sugestões de ações de acordo com as informações obtidas, comparando-as com benchmarkings do mercado. Imaginando dessa forma fica muito difícil estabelecer prioridades ou precedências de necessidades, mas aqui fica a dica: não desejemos nada menos do que isso para nos auxiliar na gestão da nossa gente.

Por Daniela Mendonça – Grupo LG

Gestão de RH

Uma obra prática sobre administração, gerenciamento e políticas de RH! Como administrar e maximizar os resultados na gestão de pessoas. Modelo de regulamento interno, como implantar sistema de benefícios, avaliação de desempenho, etc. Clique aqui para mais informações.

Mais informações

Clique para baixar uma amostra!


Definidos Novos Códigos de GPS Para Recolhimento do PERT Previdenciário

Através do Ato Declaratório Executivo Coana n° 19/2017, a Receita federal divulgou os novos códigos de receita da Guia da Previdência Social (GPS), a serem utilizados pelos contribuintes que aderirem ao Programa Especial de Regularização Tributária – PERT.

São eles:

  • Código 4141 – PERT – Previdenciário – Pessoa Jurídica.
  • Código 4142 – PERT – Previdenciário – Pessoa Física.

O PERT abrange os débitos de natureza tributária e não tributária, incluindo débitos previdenciários desde que vencidos até 30 de abril de 2017. Os contribuintes que tenham interesse em aderir ao programa devem estar atentos ao prazo de adesão (31 de agosto). A adesão ao PERT é formalizada mediante requerimento protocolado exclusivamente no sítio da RFB na Internet, no endereço http://rfb.gov.br.

Reduza as Dívidas Previdenciárias!

Manual eletrônico atualizável, contendo as bases para REDUÇÃO LEGAL dos Débitos Previdenciários - INSS. Aplicação Prática da Súmula Vinculante 08 do STF. Passo a passo para proceder à redução das dívidas, incluindo dívida ativa e em execução! Clique aqui para mais informações.

Mais informações

Clique para baixar uma amostra!


Empresas Podem Garantir a Desoneração da Folha até Dezembro de 2017

jurisprudênciasAtravés da Medida Provisória n° 774 de 2017, publicada em março deste ano o governo decretou o fim da desoneração da folha de pagamento para dezenas de setores empresariais. A MP entrará em vigor dia 1º de Julho, devendo as empresas a partir desta data recolher a contribuição previdenciária com base na sua folha de salários e não sobre a receita.

Porém entendemos que conforme a Lei 12.546/2011 que instituiu a desoneração sobre a folha de pagamentos, a opção pela tributação substitutiva é feita em janeiro de cada ano sendo a partir de então irretratável para todo o ano calendário. Desta forma os contribuintes que atualmente optaram pela desoneração podem permanecer desta forma até o final deste ano (2017).

Sendo assim, mesmo com as alterações trazidas pela MP 774 que revogou a desoneração da folha a partir do mês de Julho, os contribuintes que se sentirem lesados tem a opção de buscar seus direitos na esfera judicial com o intuito de permanecer no regime da desoneração, instituída pela Lei 12.546/2011 (e posteriores alterações) pelo menos até dezembro de 2017.

Por fim destacamos que já há diversas jurisprudências a favor do contribuinte, tanto em primeira instância quanto nos Tribunais reginais Federais (TRFs). Abaixo deixamos duas destas decisões, ambas do TRF4:

“…violação ao ato jurídico perfeito, já que a opção do contribuinte deu-se em Janeiro de 2017. Não fosse isso suficiente, não há olvidar que não houve, pela Medida Provisória n.° 774/2017, revogação expressa do parágrafo 13 do art. 9º da Lei n.° 12.546/2011, fato esse que, por si só, neste momento, já daria azo à concessão da tutela de urgência almejada. Isso posto, defiro a antecipação da tutela recursal, para autorizar as impetrantes a continuarem recolhendo a contribuição previdenciária sobre a receita bruta até 31 de dezembro de 2017.” (TRF4, AG 5030047-24.2017.404.0000, PRIMEIRA TURMA, Relatora MARIA DE FÁTIMA FREITAS LABARRÈRE, juntado aos autos em 22/06/2017);

“Nessa senda, forçoso atentar que o artigo 9º, parágrafo 13, da Lei n.° 12.546/2011, estabelece que a opção pela tributação substitutiva será irretratável para todo o ano calendário, in verbis:   “§ 13. A opção pela tributação substitutiva prevista nos arts. 7º e 8º será manifestada mediante o pagamento da contribuição incidente sobre a receita bruta relativa a janeiro de cada ano, ou à primeira competência subsequente para a qual haja receita bruta apurada, e ser á irretratável para todo o ano calendário.” (TRF4, AG 5031249-36.2017.404.0000, PRIMEIRA TURMA, Relator AMAURY CHAVES DE ATHAYDE, juntado aos autos em 19/06/2017);

Desoneração da Folha de Pagamento

Esta obra é dirigida a gestores de RH, contabilistas, empresários, advogados, consultores e outros profissionais que lidam com tributação, alertando-se que o tema é muito dinâmico e o correto acompanhamento das nuances e aplicabilidade das desonerações é imprescindível por parte destes profissionais.Clique aqui para mais informações.

Mais informações

Clique para baixar uma amostra!


Ambiente de Testes do eSocial Será Liberado por Etapas

Com a publicação da Resolução CGES nº 9/2017 pelo Comitê Gestor do eSocial, já temos disponível o cronograma de liberação do ambiente de testes do eSocial.

Será em duas etapas, sendo a primeira no período de 26 de junho a 31 de julho de 2017, para as empresas de Tecnologia da Informação – T.I., e a segunda no período de 1º de agosto a 31 de dezembro de 2017 para todas as empresas que tenham interesse em se habituar ao novo sistema do eSocial.

A liberação parcial é necessária devido a capacidade restrita do ambiente. Sendo assim a utilização seja efetuada de forma controlada, atendendo às orientações e aos limites descritos no manual técnico que será publicado no sítio do eSocial.

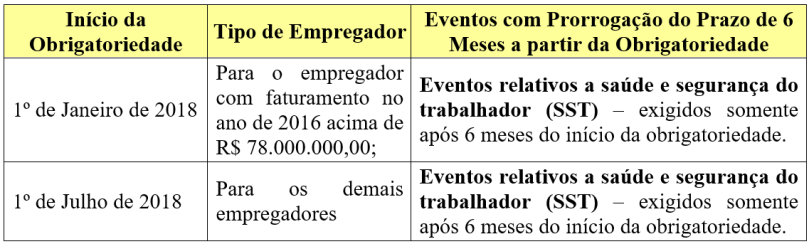
Abaixo disponibilizamos o cronograma de obrigatoriedade do eSocial. As empresas do Simples Nacional devem estar atentas pois também estarão obrigadas!

esocial-implantacao-2018

Para mais informações sobre o eSocial recomendamos a leitura do nosso artigo:

Veja as obrigações Trabalhistas a Serem Extintas com o eSocial

E-Social – Teoria e Prática

Conheça a Nova Obrigação Acessória para os Empregadores que será exigida a partir de 2015! Assuntos atualizados de acordo com a legislação. Ideal para administradores de RH, contabilistas, advogados, auditores, empresários, consultores, juízes, peritos, professores, fiscais, atendentes de homologação sindical e outros profissionais que lidam com cálculos trabalhistas.

Mais informações

Clique para baixar uma amostra!