Folha de Pagamento – Conversão da Hora Relógio (Sexagesimal) em Hora Numérica (Centesimal)

A hora da jornada de trabalho (normal ou extraordinária) é computada com base no sistema sexagesimal, ou seja, no sistema de contagem de hora relógio de 0 a 60 minutos (base 60 minutos). Este sistema é conhecido como sexagesimal (hora relógio), tendo em vista que há 60 minutos em uma hora (01h = 60 min) e um minuto tem 60 segundos (1 min = 60s).

No sistema eletrônico de ponto ou no sistema manual (papeleta, ficha de trabalho externo), a apuração das horas normais trabalhadas, das horas extras, adicional noturno, horas sobreaviso e etc., deve ser feita sempre considerando o sistema sexagesimal (horas relógio).
Entretanto, quando estas horas apuradas no ponto são lançadas no sistema de folha de pagamento, os minutos devem ser convertidos para o sistema centesimal, ou seja, como o próprio nome diz, esse é o sistema utilizado pelas calculadoras, planilhas eletrônicas e pelos sistemas de folha de pagamento.

O sistema sexagesimal não é muito conveniente quando necessitamos realizar operações matemáticas, como, por exemplo, calcular o valor devido ao trabalhador a título de horas extras, adicional noturno, horas sobreaviso, dentre outros.

Isto porque se o cálculo em folha de pagamento for feito com base nos minutos da hora relógio, o resultado não irá refletir o valor correto com base no salário hora do empregado, razão pela qual a conversão se faz necessária.
Assim, para que o cálculo não fique incorreto, deve-se converter as horas sexagesimais (ou hora relógio) em horas centesimais, bastando apenas a conversão dos minutos, já que as horas inteiras não sofrem qualquer alteração.

Esta conversão é feita somente depois de somada cada hora decorrente do ponto (hora normal, hora extra, adicional noturno, horas sobreaviso e etc.), dividindo-se somente os minutos (duas casas após a vírgula) apurados pelo sistema de ponto por 60, para se encontrar o valor dos minutos no sistema centesimal.

(Fórmula)

Minuto centesimal = (minuto sexagesimal / 60)

Veja quadro comparativo da hora relógio (em minutos) em horas centesimais abaixo:

  • 1h relógio = 60 minutos

  • 1h centesimal = 100 centésimos de hora

Conforme quadro acima, significa dizer que:

  • 15 minutos sexagesimal (hora relógio) = 0,25 minutos centesimais;

  • 30 minutos sexagesimal (hora relógio) = 0,50 minutos centesimais;

  • 45 minutos sexagesimal (hora relógio) = 0,75 minutos centesimais; e

  • 60 minutos sexagesimal (hora relógio) = 1,00 hora centesimal.

A falta de conversão dos minutos apurados no ponto para minutos em horas centesimais gera prejuízo ao empregado, na medida em que o sistema de folha de pagamento não entende que 30 minutos equivale a metade de uma de trabalho do empregado.

Veja a tabela completa de conversão da hora sexagesimal em centesimal (minuto a minuto), bem como exemplos práticos de cálculos no tópico Jornada de Trabalho – Cômputo das horas no Espelho Ponto no Guia Trabalhista Online.

Cálculos da Folha de Pagamento

Passo a Passo para Cálculos de Valores e Verbas Trabalhistas! Exemplos e detalhamentos práticos para uma correta interpretação, invista pouco e tenha segurança em cálculos, evitando pagar verbas desnecessárias ou ser cobrado na justiça do trabalho por diferenças! Clique aqui para mais informações.

Como Registrar o Reajuste Salarial no eSocial

Com o Decreto 9.661/2019 assinado pelo Presidente Jair Bolsonaro, que reajustou o salário mínimo em 4,162% a partir de 1º de janeiro, os empregados domésticos que recebem salário mínimo deverão ter seus contratos de trabalho alterados no eSocial para fazer constar o novo valor de R$ 998,00.

Para os empregados que recebem salário superior ao mínimo, o reajuste deverá seguir o estipulado entre empregador e empregado no contrato de trabalho. Assim, poderá se dar em outra data e com outro percentual, a depender do que foi contratado.

É o caso, por exemplo, dos estados em que há piso salarial estadual. Como ainda não houve publicação do reajuste dos pisos estaduais para 2019 em nenhum dos estados que adota o piso estadual, caso o piso de 2018 seja maior que o mínimo, não há necessidade de o empregador fazer qualquer alteração.

Caso o valor do salário mínimo seja maior que o piso de 2018 (nestes estados), o empregador deverá reajustar o salário destes empregados equivalente ao valor do salário mínimo e, assim que ocorrer o reajuste do piso estadual, o empregador deverá reajustar novamente o salário do empregado, garantindo o pagamento do piso estadual.

A alteração de salário não é feita automaticamente pelo sistema, devendo ser realizada pelo empregador, antes de encerrar a folha do mês.

Mas atenção nos casos de férias: o empregador deverá primeiramente fazer a alteração salarial e, só então, registrar as férias, para que os novos valores sejam considerados no recibo e na folha de pagamento.

Se o empregado estiver gozando férias em 1º de janeiro, iniciadas em dezembro, a alteração deverá ser feita com data de início de vigência após seu retorno ao trabalho. Não se preocupe, o sistema aplicará o reajuste normalmente na folha do mês de janeiro.

O eSocial aceita registros sempre respeitando a ordem cronológica. Caso você tenha prestado alguma informação fora de ordem, exclua os eventos e volte a informá-los na ordem correta.

Veja o passo a passo a seguir:

1) Ao acessar o eSocial, selecione a opção Gestão de Trabalhadores, no menu Trabalhador;

2) Clique no nome do trabalhador, e em seguida, em “Dados Contratuais”:

reajuste-sm-esocial-domestico-passo2

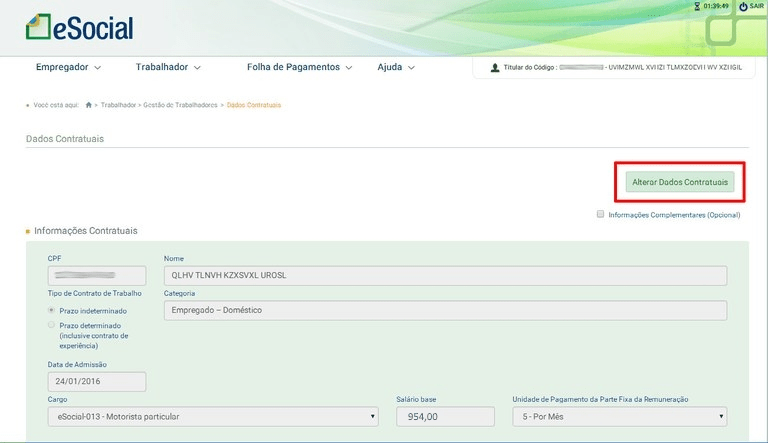
3) Clique em “Alterar Dados Contratuais”:

reajuste-sm-esocial-domestico-passo3

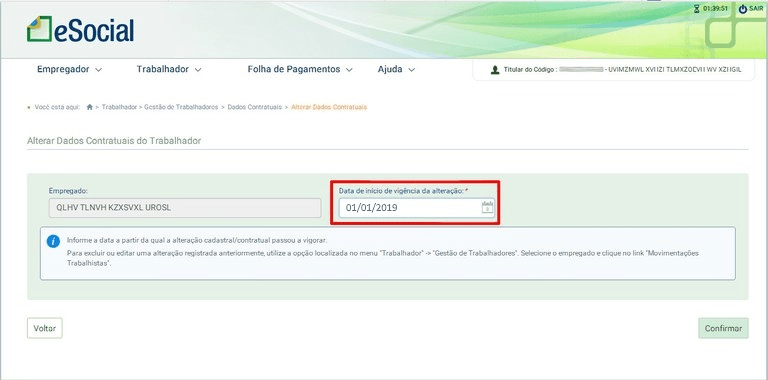
4) Digite a data de início de vigência da alteração, ou seja, a partir de qual data a alteração passou a vigorar. Para o novo salário mínimo, a vigência é a partir de 01/01/2019 (atente para a questão das férias citadas acima):

reajuste-sm-esocial-domestico-passo4

5) Informe o novo valor do salário do empregado, no campo “Salário Base”. Caso o empregado receba salário mínimo, o novo valor é de R$998,00:

reajuste-sm-esocial-domestico-passo5

6) Clique no botão “Salvar” para confirmar as alterações.

Fonte: eSocial – 02.01.2019 – Adaptado pelo Guia Trabalhista.

Veja temas relacionados no Guia Trabalhista Online:

Circular Caixa Aprova Cronograma do eSocial Sobre os Eventos Aplicáveis ao FGTS

Através da Circular CAIXA 842/2018,  publicada em 31/12/2018,  ficou aprovado o cronograma de implantação do eSocial, trazido pela Resolução do Comitê Diretivo do eSocial nº 05, de 02/10/2018, referentes aos eventos aplicáveis ao FGTS.

De acordo com o cronograma de implantação do eSocial, os prazos estabelecidos para cada grupo se utilizar da DCTFWeb em substituição à GFIP para o FGTS, são os estabelecidos na Fase 4 conforme abaixo:

cronograma-esocial-eventos-fgts-dez-2018

A referida circular revogou a Circular CAIXA nº 819, de 20 de Agosto de 2018.

eSocial – Teoria e Prática da Obrigação Acessória

Conheça a Nova Obrigação Acessória para os Empregadores que será exigida a partir de 2015! Assuntos atualizados de acordo com a legislação. Ideal para administradores de RH, contabilistas, advogados, auditores, empresários, consultores, juízes, peritos, professores, fiscais, atendentes de homologação sindical e outros profissionais que lidam com cálculos trabalhistas.

Clique para baixar uma amostra!

ESocial – Orientações Sobre a Folha de 13º Salário – Nota Orientativa 13/2018

O eSocial possui dois tipos de eventos periódicos de folha de pagamento: mensal (AAAA-MM) e de 13º Salário (período de apuração anual – AAAA). Ambas folhas serão informadas por meio do evento S-1200 respectivo no mês de dezembro.

A apuração da contribuição previdenciária e Imposto de Renda incidentes sobre o 13º Salário será feita apenas na folha de 13º (anual).

Nesse caso, o empregador deverá gerar a folha do 13º levando em consideração o adiantamento efetuado até o mês de novembro, conforme orientações contidas no Manual de Orientação do eSocial – MOS (ver item 30 do evento S-1200), e transmitir a DCTFWeb para geração da guia de recolhimento da contribuição previdenciária.

Vale dizer, no mês de dezembro são geradas duas folhas pelo eSocial: dezembro e 13º Salário, ambas recepcionadas pela DCTFWeb, sendo que o contribuinte deverá transmiti-las de forma independente.

Já o FGTS tem tratamento diferente. Apesar de não existir uma competência “13” para o recolhimento do FGTS, as informações constantes na folha de 13º Salário do eSocial serão utilizadas pela CAIXA para apuração do valor do depósito do FGTS.

Ou seja, a CAIXA vai se valer dos dados constantes na folha do 13º Salário do eSocial para a geração da guia de depósito para o Fundo de Garantia. Tais informações serão inseridas na guia da competência “dezembro”, juntamente com os valores da remuneração do próprio mês.

Ressalte-se que o FGTS, ao contrário da contribuição previdenciária e Imposto de Renda retido na fonte, incide sobre a parcela do adiantamento do 13º Salário no mês em que for paga.

Por exemplo, um adiantamento feito em novembro terá incidência de FGTS, mas não de CP ou IRRF. Assim, o FGTS incidente sobre a folha do 13º Salário o será apenas sobre a diferença entre o valor da gratificação natalina e a primeira parcela (no exemplo, o adiantamento feito em novembro).

Caso haja ajustes de 13º Salário decorrentes do recebimento de remuneração variável (comissões sobre vendas, por exemplo), o complemento deverá ser pago até o dia 10 de janeiro e informado na folha mensal da respectiva competência (dezembro ou janeiro), em rubrica específica (natureza de rubrica 5005 – 13º Salário complementar) previamente cadastrada no evento S-1010 com as incidências de 13º para codIncCP, codIncFGTS, e codIncIRRF.

Nota Guia Trabalhista: Embora o § único do art. 2° do Decreto 57.155/65 mencione o dia 10 como prazo para pagamento do complemento, entendemos que, seguindo o prazo máximo para pagamento de salários, conforme art. 459 da CLT, tal diferença deve ser paga até o 5o dia útil do mês de janeiro.

Fonte: eSocial – 28.12.2018 – Adaptado pelo Guia Trabalhista.

eSocial – Teoria e Prática da Obrigação Acessória

Conheça a Nova Obrigação Acessória para os Empregadores que será exigida a partir de 2015! Assuntos atualizados de acordo com a legislação. Ideal para administradores de RH, contabilistas, advogados, auditores, empresários, consultores, juízes, peritos, professores, fiscais, atendentes de homologação sindical e outros profissionais que lidam com cálculos trabalhistas.

Clique para baixar uma amostra!

Qual a Diferença Entre Salário e Remuneração?

Salário é a contraprestação devida ao empregado pela prestação de serviços, em decorrência do contrato de trabalho.

Já a remuneração é a soma do salário contratualmente estipulado (mensal, por hora, por tarefa etc.) com outras vantagens percebidas na vigência do contrato de trabalho como horas extras, adicional noturno, adicional de periculosidade, insalubridade, comissões, percentagens, gratificações, diárias para viagem entre outras.

Assim, podemos afirmar que remuneração é gênero e salário é a espécie desse gênero. A palavra remuneração passou a indicar a totalidade dos ganhos do empregado decorrentes do vínculo empregatício, pagos diretamente ou não pelo empregador e a palavra salário, para indicar os ganhos recebidos diretamente pelo empregador pela contraprestação do trabalho.

Clique aqui e veja as principais verbas salariais que integram ou não a remuneração do empregado para fins de pagamento de 13º salário, férias e rescisão.

Cálculos da Folha de Pagamento

Passo a Passo para Cálculos de Valores e Verbas Trabalhistas! Exemplos e detalhamentos práticos para uma correta interpretação, invista pouco e tenha segurança em cálculos, evitando pagar verbas desnecessárias ou ser cobrado na justiça do trabalho por diferenças! Clique aqui para mais informações.

Clique para baixar uma amostra!